Изучение аудитории кабельной телевизионной сети
green-eyes2001@yandex.ru, endimion@diaspro.com
Григорьев Евгений аспирант Ивановского государственного энергетического университета
1. ОБЩАЯ ХАРАКТЕРИСТИКА ИССЛЕДОВАНИЯ
Исследование проводилось в декабре 2001 г.
Предмет исследования: количественные и качественные характеристики аудитории компании «Кабельная сеть»2, ее структура, информационные потребности.
Объект исследования: реальная аудитория кабельного телевидения.
Основными методами сбора информации в настоящем исследовании выступали анкетирование и формализованное интервью.
Опрос проходил по месту жительства абонентов «Кабельной сети».
Исследование носило выборочный характер. Получение репрезентативных данных обеспечивалось реализацией 3-ступенчатой комбинированной выборочной модели. На первой ступени применялась стратифицированная выборка. С учетом основных зон проживания абонентов компании были выбраны микрорайоны города. Вторая ступень предполагала использование т. н. «маршрутной выборки», при которой вероятностным путем осуществляется выбор исходной точки (начального адреса для поиска респондентов) с последующим систематическим отбором квартир. И наконец, на третьей ступени в отобранных квартирах производился отбор респондентов, которым становился член домохозяйства старше 16 лет.
Всего в ходе исследования были опрошены 501 человек. Общий объем выборки соответствует статистически обоснованным нормам. Расчетная величина фактической ошибки репрезентативности составляет 5% при вероятности ее появления 0,95, что обеспечивает достаточно высокий уровень точности полученных в исследовании количественных данных.
В ходе исследования решались следующие задачи:
- Выявление оснащенности телетехникой аудитории кабельной телекомпании, описание ее состояния.
- Выявление потенциальных покупателей новой телетехники, оценка их предпочтений.
- Выяснение социально-демографической и профессиональной структуры телеаудитории кабельной сети.
- Выявление мотивации подключения к кабельной сети.
- Определение рейтинга популярности транслируемых каналов.
- Изучение тематических предпочтений телеаудитории.
- Выяснение степени удовлетворенности зрителей различными сторонами деятельности компании.
- Выделение групп «лояльных» и «не-лояльных» потребителей услуг компании, оценка их весовых долей.
- Изучение потребительских ожиданий абонентов кабельной компании по отношению к размеру абонентской платы, установленной за базовый пакет.
Результаты исследования обрабатывались в пакете статистических программ SPSS 9.0. В опросах принимали участие 11 интервьюеров, прошедших предварительный инструктаж.
2. ТЕЛЕАУДИТОРИЯ КОМПАНИИ
2.1. Оснащенность аудитории кабельной компании телетехникой и ее состояние
Одна из задач, поставленных на подготовительной стадии исследования, заключалась в выявлении состояния парка телевизоров у абонентов кабельной сети компании.
В результате проведенного опроса были получены следующие данные. В большинстве опрошенных домохозяйств (63,7%) используют лишь один телевизор. 30,9% респондентов заявили о наличии у них двух телевизоров, и лишь 5,4% респондентов отметили у себя наличие более двух телевизоров.
На вопрос о марке последнего приобретенного семьей телевизора были получены следующие ответы (табл. 1):
Таблица 1
Марка последнего приобретенного домохозяйством телевизора
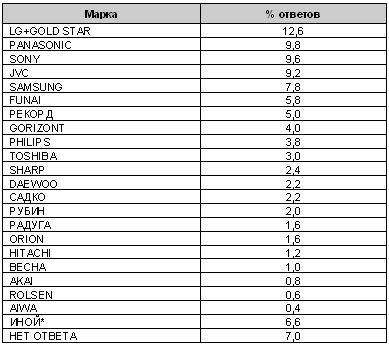
* В категорию «Иной» вошли марки телевизоров, которые в выборке встречаются менее 3 раз: «Фотон», «Техникс», «Грюндик», «Юность», «Таурас», NEC, «Витязь» и др.
В целом можно отметить, что современный отечественный потребитель отдает предпочтение импортной технике. У более 70% домохозяйств последним приобретенным телевизором является телевизор зарубежного производства, причем почти половина опрошенных (42,2%) приобрела телевизор японских фирм-производителей, 22,6% — корейских, и лишь 4,4% — европейских.
Для корректной оценки покупательских предпочтений нужно отметить один немаловажный факт, выявленный в ходе исследования: отечественные телевизоры, указанные респондентами в качестве последнего из приобретенных в домохозяйство, в большинстве своем имеют срок эксплуатации более 10 лет. Единственным исключением является торговая марка «Рекорд»: мода эксплуатации телевизоров этого брэнда приходится на период 3—5 лет.
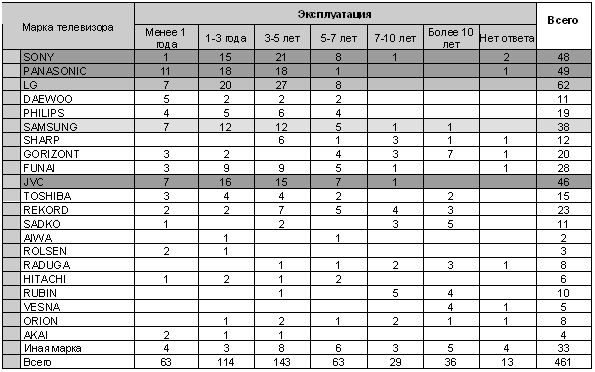
Кросстабуляционный анализ данных о марке последнего приобретенного телевизора и его срока эксплуатации показал, что наиболее популярными марками телевизоров за последние 3 года среди горожан являются японские Panasonic, Sony, JVC, корейские — Samsung и LG, причем, наиболее покупаемым брэндом за последний год стал Panasonic (табл. 2).
Таблица 2
Марка последнего приобретенного телевизора и срок его эксплуатации
(в абсолютных значениях)
Дополнительными характеристиками телевизионных приемников, на изучение которых было нацелено проведенное исследование, выступали:
- Способность принимать черно-белый или цветной сигнал.
- Диагональ экрана.
- Отечественное или импортное производство телевизора.
Судя по полученным ответам респондентов (в следующих значениях не учтены пропуски ответов и позиция «Затрудняюсь ответить»), лишь 2,1% телевизоров, подключенных к кабельной сети, являются черно-белыми, а 97,9% — цветными. 16,7% — отечественного производства, 83,3% — импортные. С диагональю 14 дюймов и меньше — 14,1%, более 20 дюймов — 85,9%.
2.2. Выявление потенциальных покупателей новой телетехники, оценка их предпочтений
Пятая часть опрошенных респондентов (19,9%) заявили об имеющихся у них планах приобретения нового телевизора. Из них 3,1% собираются совершить покупку в ближайший месяц, 11,7% — в ближайшие полгода, 21,6% — в ближайший год, 27,1% планируют приобрести новый телевизор не раньше чем через год, и еще 36,4% опрошенных еще не определились со сроками.
Приобретение нового телевизора входит в планы 23% владельцев отечественных телевизоров, но и 17% владельцев импортной техники также указали на имеющиеся у них такие намерения.
Большинство домохозяйств сейчас владеют достаточно современной телетехникой (табл. 3).
Таблица 3
Эксплуатация последнего приобретенного телевизора
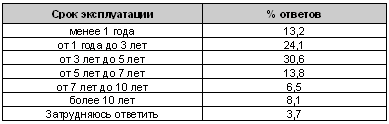
Как показало исследование, 67,9% опрошенных домохозяйств приобрели новый телевизор менее 5 лет назад, 13,8% семей имеют телевизор со сроком эксплуатации от 5 до 7 лет, и еще 6,5% с эксплуатацией 7—10 лет.
Значительная часть, а именно 8,1% опрошенных домохозяйств, в качестве основного телевизора используют телевизор старше 10 лет. Однако, как показали полученные данные, не они, а семьи, у которых телевизор не старше 5 лет, чаще всего заявляют о желании приобрести новый телевизор. Так, среди семей, желающих приобрести новый телевизор, 43% имеют телевизор не старше 5 лет, а 68% не старше 7 лет, и лишь 19% желающих приобрести новый телевизор пользуются в настоящий момент телевизором, срок эксплуатации которого составляет более 7 лет. Немаловажным является и то, что 65% будущих покупателей удовлетворены теми возможностями, которые им предоставляет используемая ими в настоящий момент телетехника.
Из этих данных следует, что основными будущими покупателями станут семьи, имеющие телевизор не старше 7 лет, который в целом удовлетворяет тем требованиям, которые к нему предъявляются в настоящий момент. Это позволяет нам предположить, что эти семьи вероятнее всего станут покупателями 14-дюймового телевизора, как второго в семье.
Стоит отметить, что приобретение нового телевизора среди абонентов компании не связано с неудовлетворенностью техническими возможностями используемых телеприемников, поскольку 74% будущих покупателей новой аппаратуры отметили, что имеющиеся у них сейчас телевизоры способны принимать более 12 телевизионных каналов.
8,1% абонентов компании используют для просмотра программ кабельного канала телевизор, рассчитанный на прием не более 8 каналов, 9,9% — до 12 каналов, и 77,7% — более 12 каналов. Надо отметить, что техническая возможность приема менее 8 каналов является сильным фактором, определяющим нежелание абонента на пролонгацию договора с компанией. Так, соотношение абонентов, имеющих телевизор, рассчитанный на прием не более 8 каналов, чьи ожидания оправдались / не оправдались от просмотра телеканалов, транслируемых кабельной сетью, составляет 57 / 43%, в то время как среди абонентов с телевизором, способным принимать более 12 каналов, это соотношение уже качественно иное — 81 / 19%.
2.3. Мотивация и информационные предпочтения телезрителей
Большинство опрошенных респондентов (54,2%) отнесли себя к категории людей, увлеченных просмотром телепередач. В разные дни недели они в среднем уделяют просмотру телепрограмм разное количество времени, в будни (понедельник-пятница) в среднем — 4,7 часов, а в выходные (суббота-воскресенье) — 6,5 часов.
Из просматриваемых передач наибольшей популярностью среди опрошенных телезрителей пользуются следующие (табл. 4).
Таблица 4
Популярность передач различной тематики среди телезрителей в целом
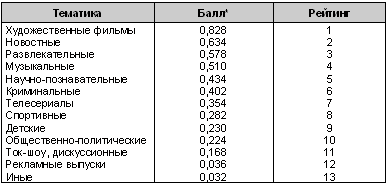
* В таблицах 4—6 «балл» — индекс популярности передач — рассчитывался как частное от деления числа тех, кто смотрит канал, на число тех, кто имеет возможность его смотреть.
Как следует из результатов опроса, несмотря на совпадения в основных приоритетах наблюдается расхождение в предпочтении тематик телепередач по гендерному признаку (табл. 5).
Таблица 5
Популярность передач различной тематики среди мужчин и женщин
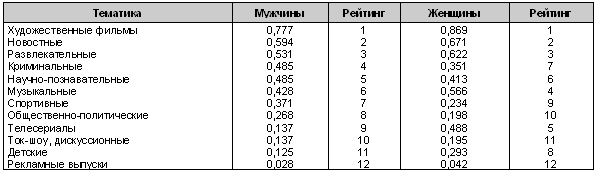
Опрос выявил падение интереса респондентов — мужчин к передачам спортивного характера: лишь 37,3% опрошенных мужчин включили спортивные передачи в число наиболее часто просматриваемых. Более того, 38% любителей просмотра спортивных передач указали, что для них максимально возможная абонентская плата не превышает 30 рублей, 32% равна 30 рублям и только у 30% она превышает нынешнюю ставку. Однако, вместе с тем, 52,8% любителей просмотра таких передач выступили «за» добавление тематических каналов.
По жанру художественных фильмов по выборке в целом получено следующее распределение предпочтений (табл. 6).
Таблица 6
Популярность художественных фильмов различных жанров среди телезрителей в целом
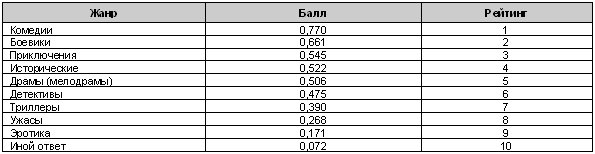
Просмотр телепередач для большинства опрошенных — это, прежде всего, возможность расслабиться и отдохнуть. Именно этим и обусловлен выбор таких жанров, как комедии и боевики, где не нужно думать и пристально следить за сюжетом. Следует обратить внимание, что значительный интерес среди телезрителей вызывают также исторические кинокартины. Вместе с тем ужасы и эротика не привлекают зрителей, в связи с чем, на наш взгляд, следует еще раз продумать комплектацию «премиального» пакета каналов.
Также был проведен отдельный анализ ответов респондентов по жанру драмы (мелодрамы). Прежде всего по результатам опроса, фильмы такого жанра любят смотреть 49,3% опрошенных (для сравнения: комедии — 75% респондентов). По отношению к таким художественным фильмам четко прослеживаются гендерные различия. Так, 27% мужчин и 63% женщин смотрят фильмы такого жанра. Среди этой части телеаудитории 13,8% респондентов хотели бы принимать больше каналов за большую абонентскую плату, 14,2% меньше каналов за меньшую плату, 51,6% хотели бы оставить все без изменений, и 20,4% опрошенных затруднились дать ответ. На вопрос «Выше какой суммы, по вашему мнению, не должна подниматься абонентская плата за базовый пакет каналов кабельного телевидения?» 51% этих телезрителей указали сумму менее 30 рублей, 28% равную 30 рублям и 21% — более 30 рублей.
Таким образом, несмотря на достаточно высокую заинтересованность в просмотре драм (мелодрам) у женской части телеаудитории (63% зрителей), лишь незначительная часть поклонников этого жанра (13,8%) согласна понести дополнительные расходы за просмотр фильмов этого жанра, однако почти половина любителей драм (48,7%) желала бы увеличения тематических каналов.
Инициаторами подключения к кабельной сети чаще всего выступают мужчины. Это следует из ответов респондентов на вопрос «Кто первый в вашей семье высказал идею подключиться к кабельной сети?». 25,3% опрошенных ответили — «Муж» (для сравнения — ответ «жена» дало всего 7,5%), а анализ распределения ответа «Я сам(а)» по гендерному признаку показал, что такой ответ дал 41% из опрошенных мужчин и лишь 30% из опрошенных женщин. Однако в 17,6% опрошенных домохозяйств первым предложил осуществить подключение ребенок. Если учесть, что такой ответ могли дать только семьи, имеющие несовершеннолетних детей (а их число в выборке составило порядка 56%), то из этого следует, что в каждой третьей семье, имеющей детей, инициатором подключения выступил ребенок. В этой связи, возможно, руководству компании следует продумать ряд рекламных мероприятий, которые могли бы привлечь внимание и заинтересовать детей из семей, еще не подключенных к кабельной сети.
Во многом похожее распределение ответов было получено и на вопрос анкеты «Кто в вашей семье больше других смотрит каналы, демонстрируемые только по кабельной сети?». В 30,9% опрошенных домохозяйств был получен ответ — «Ребенок», а вторым по частоте (27,9%) ответом стал — «Я сам(а)». Анализ распределения ответа «Я сам(а)» по гендерному признаку показал, что среди мужчин такой ответ дали 36%, а среди женщин — только 23%. Таким образом, достаточно очевидно, что кабельные каналы пользуются большей популярностью среди мужчин, чем среди женщин. Косвенным свидетельством справедливости этого утверждения может служить и распределение таких ответов на этот вопрос, как «муж» (12,6%) и «жена» (3%). Вместе с тем достаточно популярным — его дали 8,7% респондентов — был и ответ «все одинаково».
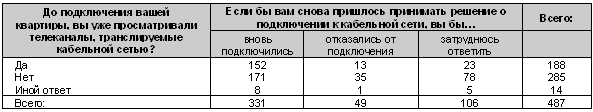
Значительное влияние на лояльность абонента к компании имеет факт просмотра им кабельных телеканалов до непосредственного подключения его квартиры. Так, из тех, кто имел возможность предварительного просмотра каналов, если бы пришлось принимать решение о подключении, подключились бы 81%, а из тех, кто такой возможности не имел, лишь 60%. Также среди первой категории абонентов отказались бы от повторного подключения 7%, а среди второй — 13%. Кроме того, среди представителей последней группы высока доля тех, кто не смог определиться с ответом — 27% (табл. 7).
Таблица 7
Влияние предварительного просмотра телеканалов на решение о подключении к кабельной сети
В качестве источников информации о компании и предоставляемых ею услугах для 46,3% респондентов выступали знакомые, для 10,2% члены семьи. 15,8% опрошенных почерпнули сведения из средств массовой информации. Компании следует продумать также ряд мер по увеличению информированности жителей города о предоставляемых ею услугах, поскольку 25% респондентов впервые о компании «Кабельная сеть» узнали от рекламных агентов.
2.4. Социально-демографическая и профессиональная структура аудитории
Анализ результатов социологического опроса показал, что аудиторией кабельных каналов являются представители всех без исключения социально-демографических и профессиональных групп, но ее структура во многом специфична и имеет существенные расхождения со структурой населения города. Так, в частности, в значительно меньшем составе среди зрителей представлены пенсионеры и большой удельный вес имеет студенческая и учащаяся молодежь, военнослужащие и предприниматели-собственники. Кроме того, выявлены следующие особенности:
- Только 6% домохозяйств, попавших в выборку, состоит из одного человека. Подавляющее большинство изученных домохозяйств состоит из 3—4 человек. Это значит, что структура кабельных каналов должна по возможности удовлетворять запросы всех входящих в эти домохозяйства членов.
- Более половины опрошенных домохозяйств включают в себя несовершеннолетнего ребенка. Это означает, что тематика программ, демонстрируемых на кабельных каналах, обязательно должна учитывать интересы и предпочтения этой части аудитории. В пользу этого довода выступает и установленное в ходе опроса значительное влияние наличия ребенка в семье на принятие решения подключиться к кабельной сети. Дети выступают стабилизирующим фактором лояльности к компании. Так, половина семей с несовершеннолетними детьми (49%) вновь бы подключилась к сети и рекомендовала бы подключение другим, в то время как в семьях без детей доля заявивших о такой же позиции составила лишь 38%.
- Данные проведенного исследования свидетельствуют о том, что основными потребителями услуг компании являются достаточно молодые люди. Так, средний возраст членов домохозяйств, подключенных к сети, составляет 22 года, а взрослого населения области — 45 лет. Можно также указать на заметное преобладание в опрошенных домохозяйствах людей в возрасте до 40 лет. В целом же можно отметить тенденцию к уменьшению с возрастом включенности населения в информационное поле «Кабельной сети».
- 95,9% опрошенных проживают в собственной квартире, и лишь 2,9% респондентов отметили, что снимают жилье. Такая картина свидетельствует о том, что в подавляющем большинстве потребителями услуг компании «Кабельная сеть» являются собственники жилья.
- Нельзя не отметить тот факт, что аудитория «Кабельной сети» — это люди с достаточно высоким уровнем образования: так, среди респондентов доля лиц с высшим образованием составила почти 39,9%, с незаконченным высшим — 8,4%, со средним специальным — 27,7%.
2.5. Типология абонентов. Максимально возможная абонентская плата в представлениях телезрителей
Анализ ответов респондентов на вопросы «Порекомендовали бы вы своим друзьям подключиться к кабельной сети?» и «Подключились бы вы к кабельной сети, если бы снова пришлось принимать решение?» показал, что доля отрицательных ответов на каждый из этих вопросов составляет 10%. Однако кросстабуляционный анализ совпадения отрицательных ответов на оба этих вопроса и вопрос «Оправдались ли ваши ожидания от просмотра телеканалов кабельной сети?» выявил, что лишь 4% опрошенных последовательно демонстрируют негативное отношение к компании. Еще у 6% респондентов ожидания от просмотра каналов кабельной сети также не оправдались, а на два других вопроса они затруднились ответить, что можно расценить как нежелание дать интервьюеру заведомо неблагоприятный для представляемой им фирмы ответ.
Вместе с тем 68,4% респондентов заявили, что подключились бы к кабельной сети, если бы вновь пришлось принимать такое решение. Из них 59% (!) последовательно выбрали положительные ответы на все три вышеприведенных вопроса, а 6% вновь бы подключились и рекомендовали подключение своим друзьям.
Позиция остальных 21,5% респондентов представлена их ответами не совсем четко, в силу чего их следует отнести к «проблемной» группе, поведение которой во многом будет определяться дальнейшей политикой компании.
Таблица 8
Распределение ответов респондентов на вопрос «Насколько высокой или низкой для вас является ежемесячная абонентская плата за базовый пакет каналов кабельной сети?»
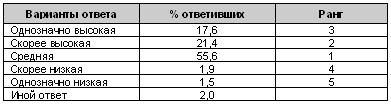
Отношение абонентов к ценовой политике компании весьма неоднозначно, присутствуют оценки всего спектра, однако — и это, безусловно, следует отметить как положительный момент для компании — большинство респондентов считает, что установленная абонентская плата «средняя», «приемлемая» (табл. 8).
Таблица 9
Мнение респондентов о максимальной абонентской плате за базовый пакет каналов
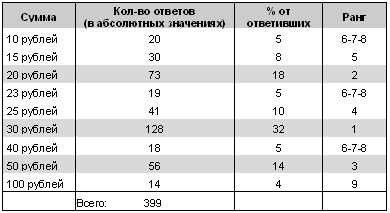
Кроме того, респондентам предлагалось указать, выше какой суммы, по их мнению, не должна подниматься абонентская плата за базовый пакет каналов кабельной сети. В представленной ниже таблице 9 указаны наиболее часто встречающиеся ответы респондентов.
Размер абонентской платы во многом зависит от количества каналов, входящих в базовый пакет. Респондентам было предложено выбрать соотношение количества каналов и размера абонентской платы (по отношению к текущим значениям этих параметров), которое они считают наиболее оптимальным для себя. 18% опрошенных хотели бы видеть у себя больше каналов и согласны при этом на большую абонентскую плату, в то же время 13,5%, напротив, хотели бы уменьшить количество каналов, входящих в базовый пакет, при условии уменьшения и абонентской платы. Вместе с тем чуть более половины респондентов (50,1%) хотели бы все оставить без изменений.
Стоит особо отметить, что из 18,4% респондентов, не выбравших ни одного из предложенных вариантов ответа, более половины высказали пожелание сохранить демонстрируемые в рамках базового пакета каналы при снижении абонентской платы. Четверть ответов этой группы укладывается в весьма алогичную позицию респондентов: больше каналов за меньшую плату. Кроме того, респонденты высказывали просьбы включить в базовый пакет определенные каналы: Мода, Холмарк, AnimalWorld.
3. КАНАЛЫ КОМПАНИИ В ОЦЕНКАХ ТЕЛЕЗРИТЕЛЕЙ
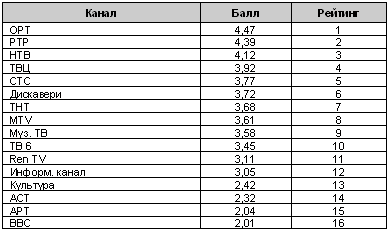
Для решения одной из основных задач исследования (выявление популярности различных каналов, демонстрируемых в кабельной сети), респондентам были заданы соответствующие вопросы. Результатом анализа полученных ответов стал рейтинговый список, составленный на основе интегрального нормированного показателя, измеряемого в условных баллах и учитывающего одновременно величину постоянной и временной аудитории. Этот показатель рассчитывался как средневзвешенный балл популярности. При этом ответам типа «Смотрю каждый день» начислялись по 5 баллов, «Почти каждый день» — 4 балла, ответы «Не смотрю совсем» баллов не получали. Эти величины носят условный характер, их не следует рассматривать как абсолютные. Данный принцип использовался для выявления относительной популярности каждого канала по сравнению с другими (табл. 10).
Таблица 10
Рейтинг каналов кабельной сети по частоте их просмотра телезрителями
Значение показателя колеблется в пределах: 0 (вообще не смотрю) — 5 (смотрю каждый день)
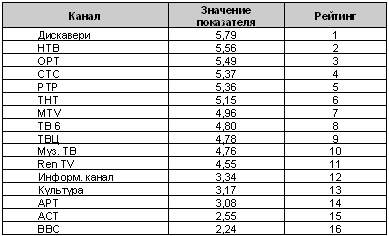
Кроме того, респонденты оценивали каналы по шкале «интересно — неинтересно». Полученные оценки позволили выстроить следующую таблицу предпочтений телезрителей (табл. 11).
Таблица 11
Оценка телезрителями каналов по шкале «интересный — неинтересный»
Значение показателя колеблется в пределах 0 (неинтересный) — 7 (интересный)
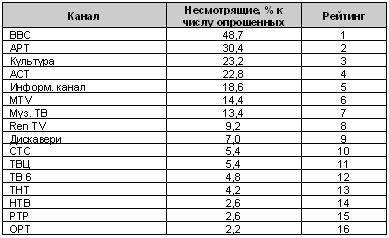
Однако важно отметить, что существует доля телезрителей, которые вообще не смотрят ряд телеканалов или заявили об отсутствии возможности их приема. В следующей таблице представлена их доля от общего числа респондентов (табл. 12).
Таблица 12
«Не-аудитория» каналов кабельной сети (по самооценкам респондентов)
Среди наиболее предпочитаемых большинством телезрителей каналов оказались Дискавери, НТВ, ТВЦ. Судя по передачам, транслируемым этими каналами, телезрителей в основном привлекает не информационно-аналитическая, а развлекательная направленность программ, демонстрируемых на каналах кабельной сети.
Что же касается таких каналов, как АРТ, АСТ, Информационный канал, то, судя по результатам опроса, численность их зрителей весьма мала. Следует отметить и крайне низкий уровень заинтересованности респондентов в просмотре канала ВВС.
Одним из вариантов расширения базового пакета каналов является добавление канала для учащихся. 62,7% респондентов положительно относятся к этой перспективе, однако 24,2% — высказали противоположную точку зрения.
К будущим зрителям образовательного канала можно отнести ту часть респондентов, которая поддерживает саму идею добавления такого канала и располагает достаточными средствами для его оплаты. Кросстабуляционный анализ ответов респондентов показал, что 40,8% опрошенных абонентов оценивают размер ежемесячной абонентской платы как «средний» или «низкий» и считают необходимым добавление в базовый пакет образовательного канала. К «непротивникам» такого расширения услуг телекомпании относится еще 13% респондентов, которые в отношении размера абонентской платы дают такие же оценки, но все же не видят необходимости в добавлении такого канала. 21% респондентов, напротив, поддерживают идею добавления канала, но в то же время заявляют, что уже установленная абонентская плата для них является «однозначно высокой» или «скорее высокой». Однако, по-видимому, в случае включения такого канала в базовый пакет без увеличения абонентской платы, эта группа абонентов пополнит ряды его сторонников.
К противникам добавления образовательного канала следует отнести те 10% опрошенных, которые уже недовольны абонентской платой и оценивают ее как «однозначно высокая» или «скорее высокая» и в то же время не считают нужным включение такого канала в базовый пакет.
Значительную долю (15%) составляют и те респонденты, которые затруднились ответить на вопрос о необходимости включения такого канала, однако анализ их распределения по отношению к размеру абонентской платы показал, что из них около 52% оценивают плату как «высокую», и 48% как «низкую», т. е. эта группа распадается на почти равные доли (8% и 7%). С большой долей вероятности эти подгруппы можно отнести, соответственно, к «противникам» и «сторонникам» образовательного канала.
Таким образом, можно получить окончательную оценку: с разной степенью выраженности голосуют «за» образовательный канал около 69% респондентов и порядка 31% выступает «против».
Отметим и еще один момент: наличие несовершеннолетних детей в семье оказывает весьма большое влияние в этом вопросе на мнение опрошенных. Так, в семьях с детьми идею поддержали 73% респондентов, в то время как в бездетных семьях лишь 48%.
За увеличение числа тематических каналов отдали свои голоса половина респондентов (50,5%), однако у 33,6% опрошенных эта идея, по-видимому, не найдет поддержки.
При этом лишь 33% респондентов, оценивая абонентскую плату как «среднюю», «низкую» и «скорее низкую», выступают за увеличение числа тематических каналов. Еще 16% опрошенных желали бы увеличения тематических каналов, но, по-видимому, не за счет увеличения абонентской платы, поскольку они ее и так считают «высокой». С другой стороны, еще 19% респондентов выступают против добавления тематических каналов, но при этом рассматривают абонентскую плату как «среднюю» или «низкую». Вероятно, эта группа абонентов опасается значительного роста ежемесячной платы за счет добавления новых тематических каналов или удовлетворена имеющимися. И наконец, 14% участвовавших в опросе не хотят добавления новых каналов и расценивают абонентскую плату как «высокую» и «скорее высокую». Позиция остальных 18% респондентов была скрыта в ответе «Затрудняюсь ответить».
Дополнительный анализ ответов респондентов показал, что лишь 10,3% опрошенных, во-первых, расценивают абонентскую плату как среднюю или низкую, во-вторых, хотели бы принимать больше каналов за большую плату и, в-третьих, желали бы увеличения тематических каналов. Только эта часть абонентов на сегодняшний момент может рассматриваться руководством компании как реальная база для повышения платы за счет увеличения числа транслируемых тематических каналов. Однако определенный резерв для такой экономической политики можно усмотреть и в группе абонентов, которые хотели бы оставить базовый пакет таким, каков он есть сейчас (ответ — «оставить все без изменений»). 16% респондентов расценивают установленную абонентскую плату как «среднюю» или «низкую» и выразили при этом желание увеличения числа тематических каналов. Таким образом, за их счет потенциальная база может быть расширена до четверти (26%) абонентов сети. Возможно, руководству компании стоит рассматривать эту часть абонентов как клиентский сектор, на котором стоит продвигать «расширенный» пакет каналов.
[an error occurred while processing this directive]
