Рынок банков и банковских услуг для физических лиц в г. Уфе
Введение
Вашему вниманию предлагаются выдержки из аналитического отчета о проведенном ЦИОМ «Симакс» маркетинговом исследовании.
Цель исследования:
Изучить сложившееся отношение жителей Уфы к банкам и банковским услугам.
Задачами исследования явились следующие:
Выяснить:
- Отношение жителей Уфы к банковским услугам вообще.
- Степень доверия населения к банкам.
Произвести:
- Сегментирование населения Уфы по сходным характеристикам поведения на рынке банковских услуг
Определить:
- Уровень осведомленности (информированности) населения о деятельности банков и их услугах.
- Уровень потребления и уровень спроса отдельных банковских услуг.
- Известность, степень доверия и рейтинг пользования услугами банков, действующих на рынке Уфы.
- Факторы (критерии), определяющие при необходимости выбор того или иного банка для обслуживания.
Наиболее предпочтительные СМИ и другие рекламные каналы для проведения рекламной кампании на рынке банковских услуг.
Метод и выборка
Данный аналитический отчет базируется на результатах социологического опроса, проведенного в ноябре 2000 г. в г. Уфе. Выборка включает в себя 1000 респондентов во всех районах Уфы, выбранных по квотному принципу. Основные признаки выборки: пол, возраст, образование, национальность. Опрос проводился методом анкетирования по месту жительства респондентов. Отклонения от структуры генеральной совокупности не превышают 3–5%, что позволяет считать объем выборки репрезентативным, а результаты опроса достоверными.
Поставленные задачи предопределили структуру данного аналитического отчета:
Введение
Оценка общей ситуации, сложившейся на рынке банковских услуг в Уфе
Сегментация населения
Уфы на рынке банковских
услуг*
Банковские услуги
Мотивация потребления банковских услуг
Рейтинг банков
Средства массовой информации и другие рекламные каналы на рынке банковских услуг
Заключение
Приложения
Графики
Данные анкеты по опросу
Содержание разделов.
Оценка общей ситуации, сложившейся на рынке банковских услуг в Уфе, — представлены данные по отношению населения к банковским услугам, степени информированности жителей нашего города о деятельности банков и их услугах, степени доверия населения банкам. Раздел отражает общую ситуацию, сложившуюся на рынке банковских услуг для физических лиц в Уфе.
Сегментация населения Уфы на рынке банковских услуг (определение групп потенциальных клиентов и их социально-демографических характеристик) — произведено сегментирование населения по критериям, определяющим его поведение на рынке банковских услуг, выявлены группы потребителей, характеризующиеся однотипным поведением на данном рынке, определены их социально-демографические характеристики, а также материальное положение.
Банковские услуги — рассмотрена информация об известности, уровне потребления и уровне спроса на отдельные банковские услуги как в целом среди населения, так и по отдельным выявленным сегментам.
Мотивация потребления банковских услуг — определены основные причины, по которым население пользуется или не пользуется теми или иными услугами банков, а также рассмотрены мотивы и факторы выбора банка для обслуживания.
Рейтинги банков — приведены рейтинги знания, доверия и пользования услугами банков среди всего населения в целом и среди отдельных выделенных сегментов населения; определены сегменты, в которых позиции банка сильны или слабы.
Средства массовой информации и другие рекламные каналы — определены наиболее эффективные каналы воздействия на отдельные сегменты населения при проведении рекламной кампании.
Заключение — представлены основные выводы и рекомендации по исследованию.
В Приложении представлены графики, а также данные по ответам на вопросы анкеты.
Сегментация населения г. Уфы на рынке банковских услуг (определение групп клиентов и их социально-демографических характеристик)
Одним из важнейших вопросов, изучаемых при анализе какого-либо рынка, является его сегментирование, т. е. разделение потребителей на отдельные группы, сходные по каким-либо признакам (обычно отдельный сегмент рынка состоит из потребителей, одинаково реагирующих на определенный набор побудительных стимулов маркетинга). Выделение таких групп потребителей позволяет определить наиболее перспективные группы клиентов, узнать их социально-демографические и другие характеристики и при проведении рекламных кампаний воздействовать на них более целенаправленно, а следовательно, более результативно.
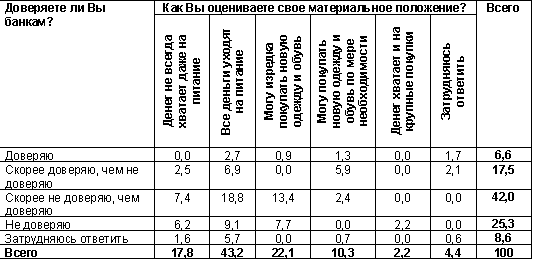
Проведенный анализ показал, что основными факторами, определяющими поведение потребителей на рынке банковских услуг являются: степень их доверия банкам и оценка ими своего материального положения* .
Поэтому в качестве основного критерия выделения групп населения (рыночных сегментов) на банковском рынке было определено соотношение ответов на вопросы: «Доверяете ли вы банкам?» и «Как вы оцениваете свое материальное положение?»» » (табл. 1).
На основе представленного распределения на банковском рынке были выделены шесть групп потребителей, характеризующиеся различными установками своего поведения на данном рынке:
1 сегмент — «доверяющие бедные» (понятно, что названия здесь являются условными, принятыми просто для обозначения групп1 ) — объединяет в себя группы населения, оценивающих свое материальное положение как «денег не всегда хватает даже на питание» и «все деньги уходят на питание» и «доверяющие» или «скорее доверяющие, чем не доверяющие» банкам — размер сегмента около 12% всего населения города.
2 сегмент — «доверяющие средние» — часть жителей г.Уфы, которые «могут изредка покупать новую одежду и обувь» и «доверяющие» или «скорее доверяющие, чем не доверяющие» банкам — по данным исследования размер данного сегмента составляет около 1%.
3 сегмент — «доверяющие богатые» — включает в себя группы населения, оценивающих свое материальное положение как «могу покупать новую одежду и обувь по мере необходимости» и «денег хватает и на крупные покупки», и которые «доверяют» или «скорее доверяют, чем не доверяют банкам» — размер сегмента около 7%.
4 сегмент — «не доверяющие бедные» — те, которые оценивают свое материальное положение как «денег не всегда хватает даже на питание» и «все деньги уходят на питание» и «не доверяющие» или «скорее не доверяющие, чем доверяющие» банкам — размер сегмента около 40%.
5 сегмент — «не доверяющие средние» — «могут изредка покупать новую одежду и обувь» и «не доверяют» или «скорее не доверяют, чем доверяют» банкам — размер сегмента около 20%.
6 сегмент — «не доверяющие богатые» — «могут покупать новую одежду и обувь по мере необходимости» или «денег хватает и на крупные покупки», банкам «не доверяют» или «скорее не доверяют, чем доверяют» — размер сегмента около 5%.
В сумме эти сегменты составляют около 85% населения Уфы, что позволяет считать данное выделение достоверно отражающим основные потребительские группы населения.
Рассмотрим, чем же отличаются друг от друга выделенные группы потребителей по своим характеристикам (в связи с тем, что размер сегмента «доверяющие средние» очень мал (около 1%), то в дальнейшем анализе он подробно рассматриваться не будет).
Материальное положение. Выделенные на основе оценки своего материального положения сегменты жителей естественно, различаются по своему уровню дохода и количеству появляющихся у них «свободных» денег.
Так, рассматривая то, к какой категории респонденты относят себя при определении своего материального положения в зависимости от месячного уровня дохода на каждого члена семьи, можно определить, что большая часть населения категории «денег не всегда хватает даже на питание» имеет доход на каждого члена семьи от 200 до 600 руб., категории «все деньги уходят на питание» — от 400 до 1000 руб., «могу изредка покупать новую одежду и обувь» — от 1000 до 1500 руб., «могу покупать новую одежду и обувь по мере необходимости» — от 1200 до 3000 руб. и выше, «денег хватает и на крупные покупки» — от 3 тыс. руб. и выше.
Таким образом, средний доход на каждого члена семьи в сегментах «доверяющие» и «не доверяющие» бедные составляет до 1000 руб., в сегменте «не доверяющие средние» — от 1000 до 1500 руб., в сегментах «доверяющие» и «не доверяющие» богатые — от 1500 и выше.
Такие различия в уровне дохода, естественно, проявляются и в таких показателях, как сумма «свободных» денег и направления их использования (табл. 2, 3).
При большом разбросе ответов на поставленный вопрос, заметна общая тенденция к росту количества «свободных» денег с величины до 400 руб. у сегментов «доверяющие» и «не доверяющие» бедные до 1200-1500 руб. в сегменте «доверяющие богатые» и до 3000 руб. в сегменте «не доверяющие богатые».
Отличаются среди выделенных групп и направления использования «свободных» денег (см. табл. 3).
Таким образом, если деньги у сегментов «доверяющие» и «не доверяющие бедные» уходят на питание и товары повседневного спроса, то у «средних» и «богатых» денег хватает на «товары длительного потребления» и на «путешествия, отдых».
Социально-демографические характеристики. Проведенный анализ показал наличие определенных зависимостей между такими социально-демографическими характеристиками как род занятий, занимаемая должность, возраст и отнесением респондентов к тому или иному сегменту потребителей. Рассмотрим распределение ответов на соответствующие вопросы (табл. 4).
Итак, большой группой населения в таких сегментах как «доверяющие» и «не доверяющие бедные» являются «пенсионеры» (соответственно 34,7% и 28,2%). Среди «доверяющих» и «не доверяющих богатых», а также «не доверяющих средних» заметную роль играют работники «области культуры, науки, образования, здравоохранения, информации, финансов», также заметно превалирование среди «доверяющих богатых» такой группы как «учащиеся и студенты».
На основании приведенных данных (табл. 5) заметно преобладание в сегменте «не доверяющие богатые» людей с более высоким социальным статусом (категории «руководитель, зам. руководителя предприятия, учреждения»).
Также более высок социальный статус людей в сегментах «доверяющие бедные», «доверяющие богатые» и «не доверяющие средние» по сравнению с «не доверяющими бедными». Так, значительную часть людей, попадающих в данные сегменты, составляют «руководители подразделений, специалисты». Отличие же данных сегментов друг от друга заключается в том, что значительную долю в первом из них занимают «подсобные рабочие», в то время как во втором «другие» (учащиеся, студенты, а также предприниматели).
На основании этих данных понятно, что выделенные сегменты также будут отличаться и по возрастным характеристикам (табл. 6).
Так, преобладающими в сегментах «доверяющие» и «не доверяющие бедные» являются люди старших возрастных категорий («от 40 до 54 лет» и «от 55 лет и старше»), в сегменте «доверяющие богатые» — в возрасте «от 18 до 25 лет», в сегменте «не доверяющие средние» — средний возраст («от 26 до 39 лет» и также «от 18 до 25 лет»), а в сегменте «не доверяющие богатые» — в возрасте от 18 до 40 лет.
Таблица 2
Если у вас появляются «свободные» деньги, то обычно это какая сумма?
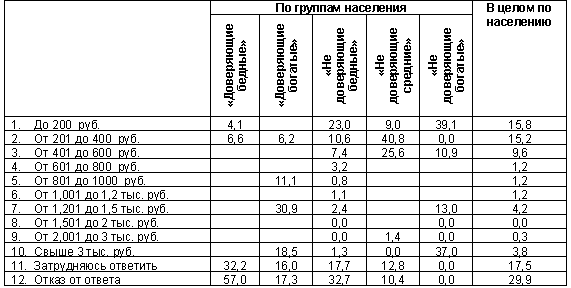
Таблица 3
Если у вас появляются свободные деньги, то как вы предпочитаете их тратить и куда вкладывать? (отметьте не более 5 вариантов)
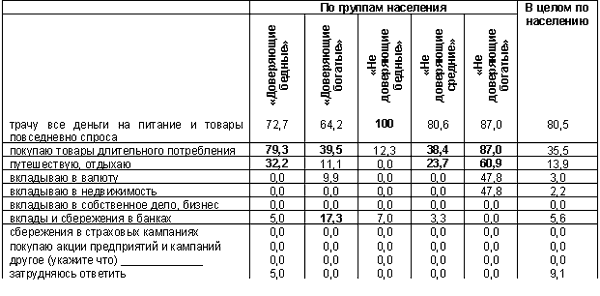
Таблица 4
Каков род ваших занятий? (один ответ)
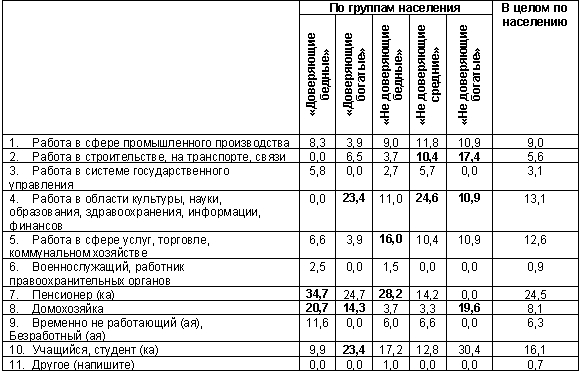
Таблица 5
Какова ваша должность, служебное положение? (один ответ)
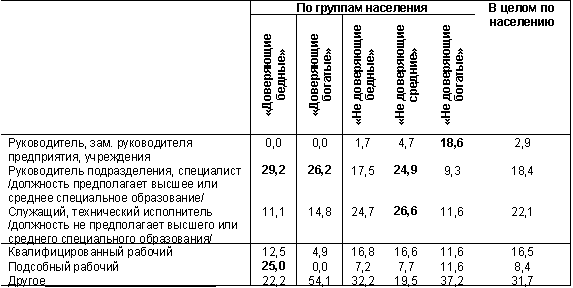
Таблица 6
Укажите, сколько вам полных лет?
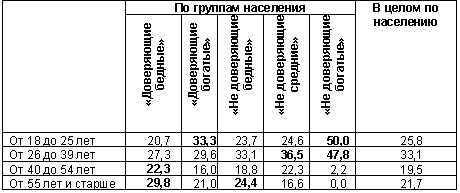
Таблица 7
Как вы считаете, лично Вам нужны банковские услуги? (один вариант ответа)
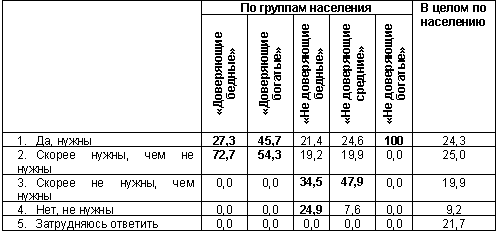
Таким образом, выделенные нами сегменты населения, действующие на рынке банковских услуг, отличаются друг от друга как по своим характеристикам, определяющим их поведение на банковском рынке, так и по своему материальному положению и по социально-демографическим параметрам. В связи с этим проанализируем ответы жителей Уфы, попадающих в эти сегменты, на некоторые вопросы, рассмотренные в первой главе данной работы (табл. 7).Итак, как мы видим, население Уфы не однородно по своей оценке необходимости банковских услуг. Так, сегменты «доверяющие бедные» и «доверяющие» и «не доверяющие богатые» в целом более расположены к пользованию банковскими услугами, а «не доверяющие бедные» и «не доверяющие средние» в большинстве считают, что такие услуги им либо «скорее не нужны, чем нужны», либо «не нужны».
Следующий вопрос — оценка респондентами степени своей информированности о банках и банковских услугах (табл. 8).
По данным таблицы можно сделать вывод — чем более какая-то группа потребителей осведомлена о банках и банковских услугах, тем больше она им доверяет. Так, выше степень информированности среди групп «доверяющих бедных» и «доверяющих богатых», в то время как большая часть «не доверяющих» отмечает, что «информации не достаточно».
Интересно отметить, что желание получить дополнительную информацию о банках и их услугах характерно для сегментов «доверяющих» и «не доверяющих богатых» (так, на вопрос: «Хотели бы Вы получить дополнительную информацию о банках и их услугах?», — «да» ответили соответственно 72,8% и 56,8%) (табл. 9).
Таким образом, на основании вышеприведенных данных, можно сказать, что потребители банковских услуг неоднородны по своей структуре и отличаются как по своим социально-демографическим характеристикам и материальному положению, так и по отношению к банкам и банковским услугам. Выделяются пять крупных групп потребителей, характеризующихся однотипным поведением на рынке и отличающихся друг от друга.
Таблица 8
Как вы оцениваете степень имеющейся у вас информации о банках и банковских услугах? (один вариант ответа)
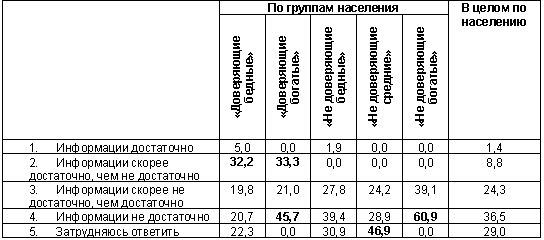
Таблица 9
Хотели бы вы получить дополнительную информацию о банках и их услугах?
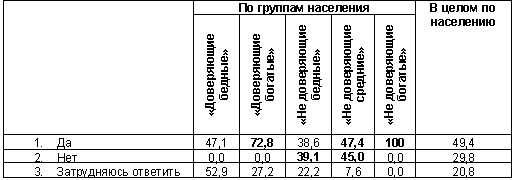
Итак, подводя итог, еще раз повторим, что имеются четко выраженные отличия между группами потребителей, действующими на рынке банковских услуг. Соответственно данное обстоятельство необходимо учитывать при продвижении банковских услуг, ориентируя их на те группы населения, которые в наибольшей степени заинтересованы в них и более привлекательны для банка.
Дальше были рассмотрены предпочтения данных групп потребителей к различным банковским услугам и их системы мотивации.
Рейтинг банков
Для определения рейтинга банков, действующих в Уфе, в ходе исследования жителям были заданы следующие вопросы: «Какие банки Вы знаете?», «Каким доверяете?», «Услугами каких пользуетесь?» Таким образом, общий рейтинг банков был разбит на три категории: рейтинг известности, рейтинг доверия, рейтинг пользования услугами.
По данным исследования можно выделить следующие банки, которые широко известны среди населения (в порядке убывания): «Башкредитбанк» (58,2%), «Башсбербанк» (48,6%), «Башпромбанк» (46,2%), «Социнвестбанк» (36,7%), «Газпромбанк» (32,4%), «Альфа-банк» (30,7%), «Башинвестбанк» (29,9%) и т. д.
Среди отдельных сегментов порядок мест по известности значительно меняется. Так, среди «доверяющих бедных» на первое место по известности выходит «Социнвестбанк», затем практически на одном уровне располагаются «Башкредитбанк», «Башпромбанк» и «Башсбербанк». У «доверяющих богатых» наиболее известны: «Газпромбанк», «Недра», «Башкредитбанк», «Башсбербанк» и «Башпромбанк». Тремя самыми известными банками среди «не доверяющих бедных» являются «Башкредитбанк», «Башсбербанк» и «Башпромбанк». Среди «не доверяющих средних» — «Газпромбанк», «Башкредитбанк», «Башсбербанк», «Башинвестбанк». «Не доверяющих богатых» — «Альфа-банк», «Башинвестбанк», «Башпромбанк», «Башкредитбанк» и «Социнвестбанк».
По сравнению с рейтингом известности банков рейтинг доверия банкам значительно снижается. В целом среди населения данный рейтинг банков выглядит следующим образом (в порядке убывания): «Башсбербанк» (22,4%), «Башкредитбанк» (15,6%), «Газпромбанк» (10,0%) и т. д. Так же как и с рейтингом известности, данный рейтинг довольно сильно колеблется по отдельным банкам среди различных сегментов населения.
Следующим рейтингом является рейтинг пользования услугами различных банков — на основании данных опроса можно выделить три банка, услугами которых пользуются физические лица г. Уфы, «Башсбербанк» (24,9%), «Башкредитбанк» (9,8%) и «Газпромбанк» (8,2%). То, что часть банков не отметил ни один из опрошенных, говорит не о том, что услугами этих банков никто из физических лиц не пользуется, а о том, что доля этих людей среди жителей Уфы очень мала (меньше 5% населения).
Теперь рассмотрим соотношение групп населения, которые знают тот или иной банк, доверяют ему и пользуются его услугами. Анализируя соотношение данных групп населения, можно определить те места в рекламной кампании банка, которые заслуживают особого внимания. Например, если банк не известен среди населения, то, естественно, что на первых порах необходимо основные усилия направить на поднятие его известности. Если же банк известен, но ему не доверяют, т. е. рейтинг доверия низок, то необходим комплекс действий, повышающий степень доверия данному банку (выяснение причин, почему банку не доверяют, проведение кампании, направленной на снижение негативного воздействия этих причин). Если же у банка оказывается низкий рейтинг пользования его услугами, несмотря на то, что рейтинг известности и рейтинг доверия достаточно велики, то основной упор необходимо делать на мероприятия по стимулированию продаж. Так, например, у «Социнвестбанка», «Альфа-банка», «Башинвестбанка» при высокой степени известности низкие степень доверия и пользования услугами — это говорит о том, что данные банки либо не ориентируются на рынок физических лиц, либо им необходимо больше внимания в своей рекламной деятельности уделять повышению степени доверия и стимулированию продаж своих услуг.
Отдельно проводя анализ соотношения степени доверия и пользования услугами банков, также можно определить те сегменты, в которых позиции того или иного банка сильны или слабы. Интересно, например, что позиции «Башкредитбанка» сильны в сегменте «доверяющих богатых» (доверяет 81,9% данного сегмента, пользуются услугами 38,3%) и «не доверяющие богатые» и относительно более слабые в сегментах «не доверяющие бедные» и «не доверяющие средние», в которых более сильными оказываются позиции «Башсбербанка». Подобные данные показывают, на какие сегменты населения нашего города сознательно или бессознательно ориентируется каждый банк в своей маркетинговой и рекламной деятельности.
Таким образом, представленные данные позволяют определить руководству банку те сегменты населения, на которые лучше ориентироваться и воздействовать при предоставлении своих услуг (это либо те сегменты, среди которых позиции данного банка уже сильны; либо те, которые потенциально более выгодны), а также определить слабые места в рекламных стратегиях.
* Курсивом выделены те разделы отчета, которые в сокращенном варианте приведены в данной публикации.
* Для выделения основных показателей, характеризующих поведение жителей г. Уфы на рынке банковских услуг, был проведен полный корреляционный анализ вопросов анкеты по их влиянию на «пользование — не пользование» банковскими услугами и на оценку опрашиваемыми «нужности — не нужности» им банковских услуг. Были выбраны факторы, имеющие наиболее высокий коэффициент корреляции. Так, например, выбранные критерии показывают большее влияние на поведение потребителей, чем остальные социально-демографические характеристики (пол, возраст, образование и т. д.).
** Показатель «оценки своего материального положения» в данном случае является более точным по сравнению с показателем «уровня дохода», в связи с тем, что при равном уровне дохода опрашиваемые по-разному оценивают свое материальное положение, а следовательно, и свои установки на расходование денег — либо на текущее потребление, либо на сбережение. На практике разделение населения по критерию «оценки своего материального положения» соответствует разделению населения на слои общества, при котором ответ «денег не хватает даже на питание» соответствует «бедному» слою населения, «все деньги уходят на питание» — слою живущему «ниже среднего уровня», «могу изредка покупать новую одежду и обувь» — «среднему» классу, «могу покупать одежду и обувь по мере необходимости» — «выше среднего», «денег хватает и на крупные покупки» — «высшему, обеспеченному «классу».
*** Названия всех выделенных групп являются условными и не соответствуют принятому в теории разделению общества на классы — здесь «бедные», «средние» и «богатые» не соответствуют нормам их выделения в развитых странах. Выделение приведенных групп основано больше на российской специфике, а также на том условии, что для дальнейшего анализа необходимо, чтобы в одной группе было более 5% населения. [an error occurred while processing this directive]
