Оценка всего комплекса коммуникаций брэнда на рынке и продажи
Журнал "Практический маркетинг" - №4 1999
- Что потребитель считает рекламой
- Как крупнейшие игроки на рынке шоколада отреагировали своей медиа-активностью на кризис 17 Августа 1998 года
- Как изменение рекламных усилий влияет на представленность товара в продажах
Что же потребитель называет рекламой?
Не секрет, что вся процедура планирования средств маркетинга компании и коммуникаций на рынке имеет одну цель – продажи товара. При этом очень часто под коммуникациями компании понимают размещение рекламы в средствах массовой информации (телевидение, радио, пресса, наружная реклама).
Наверное, этот подход традиционно нам достался еще со времен 60-х годов, когда на американском и европейском рынках реклама в СМИ заявила о себе, как основная коммуникация, продающая товары в условиях, когда другие каналы коммуникаций не были так детально разработаны и учтены, как сегодня. К тому же играет свою роль и тот факт, что реклама в СМИ была и остается самым дорогим средством маркетинга компании, отвлекая на себя 2/3 и более маркетинговых бюджетов.
Однако, очевидно, что сегодня потребитель пользуется намного большим количеством информации при выборе товара, чем ранее (табл. 1).
Таблица 1.
|
Что вы называете рекламой? |
% |
|
Щиты на остановках транспорта |
100 |
|
Объявления в местной еженедельной газете |
100 |
|
Объявления в местной ежедневной газете |
100 |
|
Рекламные щиты |
99 |
|
Рисунки на бортах грузовиков |
99 |
|
Подарочная упаковка |
97 |
|
Бесплатные подарки с логотипом |
96 |
|
Объявления по радио о продукте в магазине |
96 |
|
Объявления внутри книг |
93 |
|
Объявления на яичной скорлупе |
77 |
|
Телемаркетинг |
75 |
|
Буклеты с рецептами |
73 |
|
Всего почти 100 источников информации были отмечены более 2/3 потребителей как реклама.
Источник: Лео Барнетт, США, 1992 год. | |
Каждый из нас может заметить, что это далеко не полный список, и сможет его продлить, исходя из собственного опыта.
Так же современная эпоха бурного развития информационных технологий позволила поставить под контроль и учитывать те информационные каналы, которые считались ранее недоступными для компании, осуществляющей свой маркетинг.
Давайте посмотрим, как новые информационные возможности позволяют сегодня получить еще один взгляд на оценку общего потока коммуникаций товара на рынке. Этот взгляд основывается на методике Комплексных Маркетинговых Коммуникаций (Integrated Marketing Communica- tions (IMC) by Don E. Shultz). Так как в полном своем виде такие расчеты являются весьма объемными и достаточно громоздкими, в текущей статье мы ограничимся двумя основными показателями (каналами коммуникаций). Оценка и анализ других коммуникаций маркетинга компании можно сделать по аналогичной схеме.
Для иллюстрации в данной статье мы решили использовать ситуацию на рынке шоколада в Москве, включая шоколадные наборы, шоколадные батончики и многое другое. Это – один из наиболее активных и растущих рынков, где сегодня представлены сотни товаров и марок. Для наглядности и упрощения таблиц разные виды одного товара под одной маркой мы будем учитывать в одной позиции. Например, вместо Snickers и Snickers XL будем писать просто Snickers, указывая, если необходимо, количество разновидностей, например, 2.
Рынок переживает очень драматичную фазу своего развития после кризиса 17 августа 1998. Очень интересно будет посмотреть, как изменилась расстановка сил на рынке в похожие периоды август-сентябрь 1997 и 1998 годов. Для упрощения таблиц сконцентрируем свое внимание только на марках лидерах – тех, чьи объемы продаж составили половину всех продаж на рынке в течение августа-сентября соответственно в 1997 и 1998 годах.
Коммуникации товара: в телеэфире и на магазинной полке
Телевизионный бюджет и Доля Голоса в Эфире
В качестве одного рассматриваемого канала коммуникаций для нас сегодня будет выступать традиционная телевизионная реклама. Рассматривая телевизионную рекламу, мы будем оперировать показателями телевизионных бюджетов /ТВ Инвестиций/ на основе расценок официальных прайс-листов.
Мы будем использовать такой термин Доля ТВ Голоса, % (Share of Voice, SOV, %). В данном обзоре под термином «Доля ТВ Голоса» мы будем понимать долю рекламного бюджета конкретной марки в общих рекламных телевизионных затратах данной товарной группы. Строго говоря, чтобы более корректно говорить о доле голоса, лучше рассчитать даже не долю рекламных расходов, а конкретно точные значения GRP для целевых аудиторий рассматриваемых товаров. Однако в общей обзорной статье это сделать не так просто. Прежде всего, разные компании планируют свою рекламу исходя из собственного определения целевых аудиторий. Соответственно, надо считать GRP по-разному для разных марок. Это, безусловно, важная деталь, но мы предлагаем для общего обзора ею пренебречь.
При этом мы исходим из известного факта, что каждый пункт GRP стоит некоторое количество долларов. Тем самым, чем больше телебюджет одной марки, тем более заметна ее реклама. Например, она выходит в прайм-тайм, выходит более часто, выходит более длинными спотами и пр. Соответственно, она «голосит», т.е. общается с потребителем, больше конкурентов. Именно этот аспект и будет важным для нас при анализе телебюджетов.
Данные по телевизионной рекламной активности были любезно предоставлены компанией Russian Public Relations Group (RPRG).
Количество товара в продаже и Доля Голоса на Полках (магазинов)
В качестве другой важнейшей коммуникации товара на рынке мы будем оперировать тем, как товар представлен на рынке. Здесь необходимо сделать остановку и специальное пояснение.
Традиционно считается, что чем шире представлена марка на рынке, тем больше объем продаж данной марки. Активно используется такое понятие, как «доля марки на полке соответствует ее доле на рынке». Безусловно, в том случае, если под «полкой» понимают всю совокупность полок более 10,000 торговых точек в Москве. Объясняется это достаточно просто и логично. Действительно, тысячи всех розничных торговых точек в городе выложат на полки в своем магазине именно ту марку, которая реально продается, а не пылится, занимая дорогое магазинное место.
Однако, известно, что на таком рынке, как марочные продукты питания, от 60 до 80% решений о покупке принимаются в магазине перед полкой. Обратимся к потребителям – как они выбирают товар – на примере выбора кондитерских изделий (рулеты, кексы, коржи):
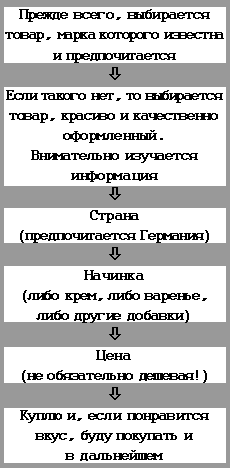
(Источник: Агентство Качалов и Коллеги, качественное исследование потребителей мучных кондитерских изделий, Европейская часть России 1997.
См. также «Практический маркетинг» № 9, 1997 год).
Хочу подчеркнуть, что такая цепочка рассуждений потребителей «работает», по опыту Агентства Качалов и Коллеги, и на других рынках. Аналогичные рассуждения мы слышали от потребителей минеральной воды, водки, спиртных напитков и прочего.
Таким образом, товар на полке Коммуникирует! И, учитывая, что он выложен на тысячах магазинных полок, его коммуникация тоже массовая, и ее тоже можно и нужно рассчитывать. И почему бы не в терминах коммуникаций? Давайте именно так и сделаем.
Информация о наличии и продажах марок шоколада в магазинах Москвы любезно предоставлена компанией ACNielsen.
Кризис 17 Августа 1998 и изменение сил на рынке шоколада
Изменение Телевизионной Активности
Даже беглый взгляд на таблицу рекламных инвестиций в телевизионную рекламу (табл. 2) позволяет нам заметить следующие факты:
- Общая сумма ТВ инвестиций не снизилась в денежном выражении. Конечно, необходимо помнить, что осенью 1998 года наступила пора «послекризисных скидок», доходящих в зависимости от канала и условий договора до 80%.
- Ряд компаний, таких как Cadburry и Hershey’s, полностью сняли с эфира свои рекламные ролики.
- Другие, наоборот, сохранили и даже резко активизировали свое рекламное присутствие на экране, например, Mars и Nestle.
Рассмотрим динамику более подробно месяц за месяцем после кризиса августа 1998 года (табл. 3).
Таблица 2.
|
ТВ инвестиции в августе-сентябре, 000 $ | |||
|
Компания / Марка |
1997 |
1998 |
Изменение, % |
|
Mars | |||
|
Bounty |
5 |
1 588 |
31 663 |
|
Mars |
2 077 |
2 191 |
6 |
|
Twix |
1 419 |
2 017 |
42 |
|
M&M's |
1 753 |
177 |
-90 |
|
Milky Way |
1 541 |
1 002 |
-35 |
|
Snickers |
1 780 |
1 075 |
-40 |
|
Итого |
8 575 |
8 050 |
-6 |
|
Nestle | |||
|
Kitkat |
2 536 |
||
|
Lion |
174 |
- |
-100 |
|
Nestle Classic |
1 074 |
892 |
-17 |
|
Nuts |
656 |
127 |
-81 |
|
Россия |
1 529 |
388 |
-75 |
|
ШОК |
1 065 |
3 715 |
249 |
|
Итого |
4 498 |
7 657 |
70 |
|
Cadburry | |||
|
Picnic |
1 391 |
- |
-100 |
|
Wispa |
122 |
- |
-100 |
|
Xidders |
162 |
- |
-100 |
|
Nut Rageous |
133 |
- |
-100 |
|
Итого |
1 808 |
- |
-100 |
|
Lotte Choco-Pie |
175 |
- |
-100 |
|
Mauxion |
3 |
35 |
972 |
|
Meller |
251 |
416 |
66 |
|
Sevilia |
43 |
||
|
Аленький Цветочек |
796 |
||
|
Hershey's Kisses |
256 |
- |
-100 |
|
Kinder Surprise |
495 |
196 |
-60 |
|
Nutella |
20 |
75 |
273 |
|
Alpen Gold |
1 007 |
520 |
-48 |
|
Всего |
17 096 |
17 789 |
4 |
Таблица 3.
|
ТВ инвестиции в августе-сентябре 1998, 000 $ | |||
|
Компания / Марка |
Август |
Сентябрь |
Изменение, % |
|
Mars | |||
|
Bounty |
1 438 |
150 |
-90 |
|
Mars |
1 975 |
216 |
-89 |
|
Milky Way |
825 |
177 |
-79 |
|
M&M's |
177 |
- |
-100 |
|
Snickers |
749 |
326 |
-57 |
|
Twix |
1 689 |
328 |
-81 |
|
Итого |
6 853 |
1 197 |
-83 |
|
Nestle | |||
|
Kitkat |
42 |
2 494 |
5 834 |
|
Nestle Classic |
892 |
- |
-100 |
|
Nuts |
62 |
65 |
5 |
|
ШОК |
866 |
2 849 |
229 |
|
Россия |
- |
388 |
|
|
Итого |
1 861 |
5 796 |
211 |
|
Nutella |
- |
75 |
|
|
Аленький Цветочек |
796 |
- |
-100 |
|
Sevilia |
43 |
0 |
-100 |
|
Kinder Surprise |
188 |
8 |
-96 |
|
Mauxion |
23 |
11 |
-51 |
|
Meller |
- |
416 |
|
|
Alpen Gold |
- |
520 |
|
|
Всего |
9 765 |
8 023 |
-18 |
При таком подходе ситуация выглядит более драматичной: Mars резко сокращает свой телевизионный бюджет, а Nestle, наоборот, также резко в два раза его увеличивает. При этом мы по-прежнему учитываем абсолютные цифры по прайс-листам телевидения без скидок. Другими словами, переходя на язык коммуникаций (каждый выход ролика – еще один вклад в суммарный GRP), можно сказать:
- Mars резко сокращает свой рекламный голос и GRP
- Nestle резко увеличивает свой рекламный голос и GRP.
Давайте посмотрим, как это отразилось на присутствии товара на рынке и, косвенно, на его продажах.
Изменение присутствия в магазинах
Напомним, что в этом разделе мы рассматриваем только марки – лидеры, т.е. те марки, чей совокупный объем продаж в августе-сентябре составил на рынке 50%. Значение «н/и» в данной таблице говорит о том, что марка не вошла в число лидеров, и ее конкретный показатель не рассматривается.
Показатель покрытия марки в 50% означает, что в среднем в течение двух месяцев (август-сентябрь) марка присутствовала в продаже в половине розничных торговых точек Москвы. Показатель покрытия марки в 30% – присутствие в одной трети торговых точек и т.д. Также напомним, что всего в Москве в конце 1998 года работало около 10,000 продовольственных торговых точек (от павильонов и контейнеров до супермаркетов) (табл. 4).
Начнем с самого любопытного на наш взгляд факта. В число лидеров по продажам на данном рынке резко вошли четыре российских марки с коэффициентом покрытия от 20 до 34% магазинов. Причем, как мы помним, их рекламные вложения в телевидение равнялись нулю. Напрашивается предположение, что это произошло благодаря тому, что цены на отечественные товары не росли так резко, как на зарубежные. Хотя, и Mars, и Nestle уже также имеют и производят марки в России.
Mars, несмотря на драматичное снижение телеактивности, сохранил свое присутствие в лидерах по продажам. Причем, марки компании Mars были в каждом втором магазине Москвы, значительно улучшив позиции по сравнению с прошлым годом.
Компания Nestle так и не смогла ввести свои марки в число лидирующих по продажам. Хотя, формально этому способствовало два обстоятельства:
- резко увеличившаяся телеактивность;
- наличие в ассортименте отечественных брэндов (ШОК и конфеты фабрики «Россия»), производимых в Самаре.
Голос товара на полках
Сейчас мы перейдем к наиболее, пожалуй, интересной и, безусловно, наименее разработанной теме – как рассчитать голос товара на магазинных полках и сопоставить его с медиа активностью. Давайте попробуем пройтись по шагам.
Как соответствует телеактивность Брэнда его проникновению в магазины
Посмотрим, во-первых, насколько связаны представленность марки в магазинах, ее объемы продаж и телеактивность марки (табл. 5).
Таблица 4.
|
Покрытие Август-Сентябрь, % | |||
|
Компания / Марка |
1997 |
1998 |
Изменение, % |
|
Mars | |||
|
Bounty |
69 |
56 |
-19 |
|
Mars |
37 |
46 |
24 |
|
Snickers |
46 |
53 |
15 |
|
Twix |
63 |
51 |
-19 |
|
Cadburry | |||
|
Picnic |
51 |
35 |
-31 |
|
Wispa |
52 |
40 |
-23 |
|
Alpen Gold |
61 |
55 |
-10 |
|
Cherry |
27 |
н/и |
н/и |
|
Kinder Surprise |
61 |
49 |
-20 |
|
Rafaello |
62 |
52 |
-16 |
|
Аленка |
н/и |
28 |
н/и |
|
Вдохновение |
н/и |
34 |
н/и |
|
Сказки Пушкина |
н/и |
30 |
н/и |
|
Третьяковская Галерея |
н/и |
21 |
н/и |
|
Средний показатель |
53 |
42 |
-20 |
Таблица 5.
|
Август-Сентябрь 1998 | ||
|
Марка |
Покрытие, % |
ТВ инвестиции, 000 $ |
|
Alpen Gold |
55 |
520 |
|
Bounty |
56 |
1 588 |
|
Kinder Surprise |
49 |
196 |
|
Mars |
46 |
2 191 |
|
Picnic |
35 |
- |
|
Rafaello |
52 |
- |
|
Snickers |
53 |
1 075 |
|
Twix |
51 |
2 017 |
|
Wispa |
40 |
- |
|
Аленка |
28 |
- |
|
Вдохновение |
34 |
- |
|
Сказки Пушкина |
30 |
- |
|
Третьяковская Галерея |
21 |
- |
Рисунок 1.
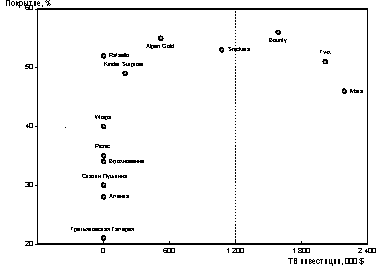
Таблица 6.
|
август-сентябрь'98 | ||||
|
Марка |
Количество видов |
Покрытие, % |
Относитель-ный голос |
Доля голоса на полках, % |
|
Alpen Gold |
27 |
55 |
1 485 |
48 |
|
Bounty |
3 |
56 |
168 |
5 |
|
Kinder Surprise |
3 |
49 |
147 |
5 |
|
Mars |
5 |
46 |
230 |
7 |
|
Picnic |
5 |
35 |
175 |
6 |
|
Rafaello |
2 |
52 |
104 |
3 |
|
Snickers |
7 |
53 |
371 |
12 |
|
Twix |
3 |
51 |
153 |
5 |
|
Wispa |
4 |
40 |
160 |
5 |
|
Аленка |
1 |
28 |
28 |
1 |
|
Вдохновение |
1 |
34 |
34 |
1 |
|
Сказки Пушкина |
1 |
30 |
30 |
1 |
|
Третьяковская Галерея |
1 |
21 |
21 |
1 |
|
Всего |
3 106 |
100 | ||
Рисунок 2.
Наверняка, многие считают, что графическая иллюстрация нагляднее сухих цифр. Я согласен, давайте посмотрим на график. Пунктирные линии разделили график на четыре условные части для наглядности (рис. 1).
Доля голоса товара на полках и доля голоса в телерекламе
Давайте теперь рассчитаем долю голоса марки на полках магазина. Здесь нам необходимо учесть и тот факт, что каждая марка может присутствовать в продажах в нескольких своих видах, например, разного размера, вкуса, оформления и прочее. Очевидно, что чем больше разных видов одной марки присутствует в большем количестве магазинов, тем больше ее совокупный голос в местах продаж. А именно в местах продаж и происходит окончательный выбор потребителя в пользу покупки той или иной марки.
Показатель «Относительный голос» является произведением количества видов одной марки на количество магазинов, где она присутствует в продажах. Эта величина носит промежуточный характер для окончательного расчета «Доли голоса на полках» (= относительный голос / общее значение (всего)х100%) (табл. 6).
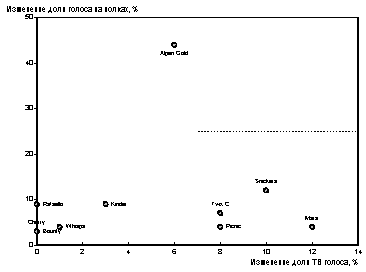
Как и раньше, перейдем для наглядности к графической иллюстрации. Давайте посмотрим, как соотносится доля голоса товара на полках в магазинах и доля голоса в телерекламе. Пунктирными линиями мы опять разделим график для наглядности на квадранты по половине каждой из осей (рис. 2).
Видно, что лидерство в телеголосе марок компании Mars (от 6 до 12% для разных марок) не обеспечивает такого же существенного отрыва в доле на полках. Также легко заметить, что полный отказ на два месяца от рекламы марок Cadburry не привел к драматическому откату от позиций Mars. А резкое усиление телерекламы марок компании Nestle так и не привело к тому, чтобы они прорвались в группу лидеров (марки Nestle отсутствуют на графике).
Также легко заметить уникальное положение марки Alpen Gold. Рекламируясь в общей массе не более 6% (горизонтальная ось), Alpen Gold занимала в течение двух послекризисных месяцев безусловно лидирующее положение на полках. Фактически эта марка заняла половину магазинных полок.
Хочу снова обратить ваше внимание на два критических факта:
- Во-первых, это означает, что потребитель, зайдя в магазин, возможно, в первую очередь столкнется с маркой Alpen Gold. Таким образом, марка «общается» с потребителями «громче» и быстрее набирает контакты своего брэнда в магазине. Это дает марке громадный рост соответствующего GRP для «магазинных» контактов брэнда. Учтем, что в среднем потребитель заходит в продовольственный магазин 8 раз месяц. Для сравнения: такого показателя Частоты Контактов (Frequency) при массовом охвате можно достичь, как правило, при значительных медиа затратах. Впрочем, тема расчета «магазинных» GRP достаточно интересна и требует отдельного разговора.
- Безусловно, такие насыщенные контакты именно в местах продаж позволяют марке прорваться в число лидеров по продажам на данном рынке. И, наоборот, увеличивающиеся продажи позволяют продавцам отводить все больше места под эту марку на дорогих магазинных полках.
Таким образом, цепочка наших рассуждений замыкается.
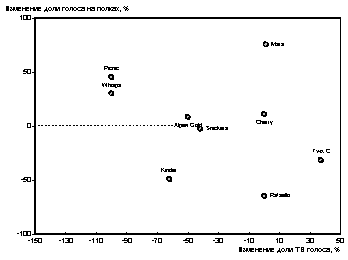
Теперь посмотрим на динамику этого процесса от года к году. Как изменились голоса марок на полках магазина и в телерекламе по сравнению с двумя периодами августа-сентября 1998 года к 1997 году? (рис. 3).
Во-первых, видно, что марка Alpen Gold сохранила и даже увеличила свои лидирующие позиции на полках магазина при сокращении своего рекламного телевизионного голоса почти в два раза. Марки компании Cadburry – Picnic, Wispa – существенно, в 1.5 раза, увеличили свое присутствие на полках магазина при сокращении телерекламы.
Что любопытно, марки компании Mars – Mars, Snickers, Twix и Bounty – по-разному изменили свои позиции на полках. Так, например, при увеличении рекламного голоса более чем на треть Twix снизил свою долю на полках почти на такое же количество процентов. Это тем более интересно, поскольку данные марки не только производятся одной компанией, но и дистрибьютируются одними и теми же компаниями. Значит, возможно, дело не столько в усилиях по дистрибьюции («проталкиванию на полки»), но и, возможно, в предпочтениях потребителей.
Выводы
- На современном рынке количество каналов коммуникаций достаточно велико, чтобы вложения только в телерекламу приводили к изменению положения марки на рынке.
- Более того, порой марки выходят в группу лидеров либо при минимуме рекламных затрат, либо при полном их отсутствии.
- Мерчандайзинг (работа торговых агентов) сам по себе тоже не в состоянии обеспечить равномерного покрытия товаром магазинов.
- Необходимо переходить к комплексным оценкам всех коммуникаций, которые делает брэнд на рынке: от традиционной рекламы до контактов элементов упаковки, оформления мест продаж. На авансцену выходит Комплексный GRP, который учитывает охват и частоту всех контактов брэнда.
Рисунок 3.
Неизбежные ограничения данного обзора
Безусловно, данный обзор имеет свои ограничения и не может претендовать на всесторонний анализ, прежде всего, в силу ограниченности журнальных площадей. Мы ставили своей целью показать, каким может быть комплексный подход к учету и анализу всех коммуникаций брэнда на рынке.
Для более полной и ясной картины необходимо рассматривать дополнительные факторы и информацию. Основными среди них будут:
- Больший календарный срок для анализа. Не два месяца в году, а один год полностью по сравнению с другим. Мы выбрали двухмесячный период по двум соображениям:
- было интересно внимательно посмотреть на эффект послекризисных тенденций
- эффект рекламы, в частности телевизионной, скоротечен. Известно (например, см. Ламбен «Стратегический Маркетинг»), что рекламное сообщение забывает почти половина потребителей в течение первой же недели после прекращения рекламы.
- Безусловно, желательно учесть другие виды медиа-активности марки: пресса, журналы, радио и наружная реклама. Рассчитав их GRP, можно получить более полную картину.
- Важным фактором для расчета «Доли голоса на полках» является учет не только количества торговых точек, но и их доля в объемах продаж данного товара. Очевидно, что если товар выложен на полках магазинов, которые обеспечивают треть всех продаж, то голос данного товара более значителен, чем в случае, если он выложен в небольших магазинах.
- Так же на долю голоса брэнда в магазине сильно влияет и оформление мест продаж. Такие средства маркетинга, как подставки под товар, коробки для стеллажей и многое другое могут значительно увеличить место, отводимое под товар на полке, и, тем самым, расширить воздействие брэнда на потребителя.
[an error occurred while processing this directive]
