Концепция банковского маркетинга
Появление и развитие банковского маркетинга
Банковский маркетинг в зарубежной практике формировался на основе достижений в этой области крупных промышленных и торговых фирм. В России же освоение и изучение маркетинга началось практически одновременно во всех коммерческих структурах.
Маркетинг — это рыночная стратегия по созданию, продвижению и сбыту продуктов/услуг. Банковский маркетинг предполагает использование определенного набора технических приемов с целью удовлетворения потребностей клиентов в банковском обслуживании доходным для банка образом.
Впервые концепцию банковского маркетинга стали разрабатывать в США в 1950-е годы. В Западной Европе к необходимости использования маркетинга в банках пришли несколько позднее (1960-е гг.). В середине 1970-х годов происходит широкое распространение понятия банковского маркетинга. Например, в Италии до 1960-х годов банковская система и банковское законодательство были относительно статичны. Банки работали в режиме свободной монополии (конкуренции между ними практически не существовало и отношения между банком и клиентом всегда рассматривались в пользу банка). В 1970-е годы ситуация изменилась. Технологическая революция привела к тому, что банки стали искать новых клиентов. Предприятия стали отдавать предпочтение расчетам через банк (с поставщиками по выплате заработной платы), что приблизило банк к клиентам. В свою очередь клиенты начинают чаще обращаться в банк за новыми услугами. С 1980-х годов итальянская банковская система претерпела существенные изменения, в частности, были сняты многие ограничения для банков, что привело к ужесточению межбанковской конкуренции, изменилось их отношение к рынку. Из организаций ориентированных на продукты банки превратились в организации, ориентированные на рынок. Банки все больше внимания стали уделять развитию сферы услуг и стремились “привязать” клиента к банку. Маркетинг начали рассматривать не как новую технологию, а как философию. В настоящее время банки уже знают что для них означает маркетинг, они ориентированы на удовлетворение потребностей клиентов, рынка. Итак, специалисты отмечают, что в странах Запада за последние 25 лет произошла так называемая “тихая революцию”. Банковская маркетинг изменился кардинально, но без потрясений.
К числу важнейших факторов, обусловивших появление и развитие банковского маркетинга относят:
Либерализацию и универсализацию банковской деятельности. Данная тенденция проявляется все сильнее в контексте создания “единой Европы”. Для банков стран-членов ЕС “единая Европа” — это прежде всего источник для развития банковских услуг, расширения рынка и, следовательно, относительного ослабления конкуренции на национальных рынках. Ярким примером является внедрение иностранного капитала (в частности, японского). Последствием либерализации в банковской сфере является так называемая глобализация рынков.
Появление финансово-кредитных институтов небанковского типа, выполняющих банковские операции. Эти организации предлагают банковские услуги, ведут инновационную деятельность, оспаривают банковскую стратегию, конкурируют с банками.
Изменения в технологии банковского дела. Миниатюризация, в частности, повлияла на повышение качества банковского обслуживания и рост числа банковских операций и услуг. Прогресс технологии позволил резко сократить себестоимость банковских услуг, изменить классические подходы к банковскому обслуживанию клиентов. Новой динамично развивающейся сферой банковского обслуживания клиентов стали электронные услуги. Рынки, на которые банки выполняют свои операции стали более ликвидными. А услуги для клиентов — более дешевыми.
Развитие конкуренции между банками и небанковскими кредитными институтами. Последние обычно работают в течение всего рабочего дня, а не только в течение операционного дня как, например, банки. Следовательно, для банков необходимо либо увеличивать часы обслуживания частных клиентов с тем, чтобы последние не уходили к конкурентам, либо использовать новые подходы в обслуживании клиентуры (внедрять электронные платежные системы, работающие круглосуточно, расширять число банкоматов, использовать телефон, почту, телекоммуникации). Например, во Франции фирма CORTAL (филиал банка Company Banker) высылает клиентам на дом каталог банковских услуг, а затем выполняет их по телефону или используя компьютерную систему MINITEL
Повышение значимости качества банковского обслуживания клиентов. Если в 1960–1980 годы особое внимание уделялось количественным характеристикам банковского обслуживания клиентов (числу выполняемых банками операций и услуг для всех типов клиентов), то в 1980–1990 годы приоритеты перешли к качественным характеристикам банковского обслуживания. В условиях жесткой банковской конкуренции выигрывают банки, предоставляющие наиболее качественные операции и услуги. Население становится все более требовательным в этих условиях, а банки заинтересованы постоянно снижать издержки. Объединить эти сложные разнонаправленные факторы можно при внедрении маркетинговых подходов в работу банков.
В Европе рынок банковских услуг в своем развитии преодолел несколько этапов. Условно их можно представить следующим образом.
1 этап. Период возникновения и развития банков С > П, то есть спрос превышал предложение.
2 этап. После второй мировой войны — примерно до 1960 гг. С = П, спрос и предложение постепенно пришли в состояние равновесия и появилась проблема сбыта банковских продуктов и услуг.
3 этап: 1960 г. — до настоящего времени. С < П, спрос существенно ниже предложения, что и послужило толчком ко внедрению стратегии банковского маркетинга.
В нашей стране также отмечается некоторое изменение интереса к банковским услугам. Например, по данным социологической службы “Кассандра”1 в конце 1995 г. 40% руководителей промышленных предприятий считали, что спрос на услуги банков превосходит их предложение, предложение выше спроса поставили 25%, 13% полагают, что спрос и предложение уравновешены, а 26% не дали однозначного ответа. Между тем сами банкиры не прогнозируют чрезмерной активности в потреблении, и наибольшие опасения связаны с высокой степенью кредитных рисков (см. табл. 1).
Определенный интерес представляет тот факт, что банкиры не ожидают сколь-нибудь резких всплесков потребности в кредитовании частных клиентов. На вопрос как изменится активность на кредитных рынках для индивидуальных заемщиков 25% опрошенных ответили, что она возрастет, 23% — снизится, 23% — не изменится, 29% — затруднились ответить.
Таблица 1
Изменение интереса к банковским услугам (Опросы субъектов экономической деятельности)
Данные в процентах к опрошенным
|
Наименование операции |
Опросы 1994 г. |
Опросы 1995 г. |
|
лизинговые операции |
7 |
36 |
|
купля-продажа долгов |
4 |
31 |
|
ипотечное кредитование |
17 |
39 |
|
вексельное обслуживание |
12 |
31 |
|
трастовые операции |
9 |
26 |
|
факторинговые операции |
4,5 |
13 |
|
консультационные услуги |
10,5 |
17,5 |
|
операции с ценными бумагами |
13,5 |
16,5 |
|
операции с недвижимостью |
16 |
17 |
|
валютное обслуживание |
9 |
8,5 |
|
расчетно-кассовое обслуживание |
12 |
8 |
|
депозитное обслуживание |
15 |
7 |
Особенности банковского маркетинга обусловлены тем, что сами операции и услуги банка носят весьма специфический характер (в отличие от продуктов труда работников предприятий и организаций).
Основные характеристики банковских услуг
Их можно определить следующим образом:
- Банковские услуги носят нематериальный, абстрактный характер.
- Продукт не складируется, но в банках создаются запасы денежных средств, которыми управляет банкир.
- Проведение банковских операций регламентируется в законодательном порядке.
- Автор новой банковской услуги не имеет авторских прав.
- Система сбыта (предоставление банковских операций и услуг) эксклюзивна и интегрирована, поскольку все филиалы одного банка выполняют одинаковый набор банковских операций и услуг.
Маркетинг представляет собой совокупность определенного типа мышления и техники обслуживания. Действительно, техника обслуживания (приемы, методы и т.д.) не будут “работать”, если не использовать особое мышление, включающее ряд составных элементов:
- принцип терпимости (толерантности);
- умение слушать (любознательность);
- прагматизм и простота;
- творческих подход;
- разработка специальной методологии для изучения определенного рынка.
Действительно, принцип толерантности — один из основных элементов маркетингового подхода, поскольку у каждого клиента банка — своя реакция на банкира, его манеру разговаривать, вести переговоры, предлагаемые им услуги, и т.д. и т.п. Банкир обязан обладать терпимостью, чтобы привлечь клиента.
Второй элемент означает, что банковский работник обязан быть любознательным, чтобы предлагать те услуги и операции, которые действительно необходимы данному клиенту и рынку, на которой банк развивает свою деятельность. Маркетинг невозможен в замкнутой системе, он должен быть открытым. Например, общеизвестные преимущества японских коммерсантов заключаются именно в том, что они “умеют слушать”, т.е. анализировать потребности клиентов и реагировать на конъюнктуру рынка.
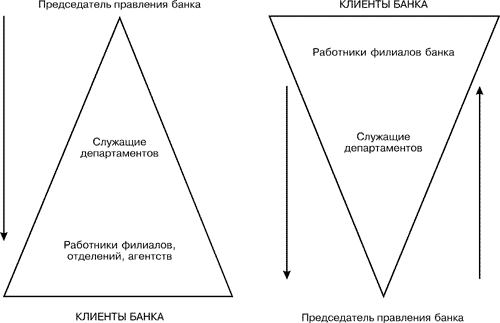
Рис. 1. Пирамидальная и “перевернутая” оргструктура управления банком
Прагматизм и простота как элемент маркетингового подхода — это не примитивность, не очевидность, а способность не усложнять ситуацию.
Творческий подход — выход за рамки привычного — необходимое условие успешной работы в условиях конкуренции. Важный принцип маркетинга гласит: “Сделай себя непохожим на конкурента!”
Разработка концепции банковского маркетинга “диктует” свои условия. В этой ситуации важная проблема банков и небанковских кредитных учреждений — их организационная структура.
Рис. 1 показывает, что общепринятая структура банка до внедрения маркетингового подхода в его деятельность представляла собой пирамиду, в которой процесс принятия решений, обозначенный на схеме стрелкой, шел сверху вниз (от председателя правления банка к низовым звеньям иерархической лестницы). Банк предлагал клиентам те операции и услуги, которые считал нужным разрабатывать или выполнять, исходя прежде всего из собственных возможностей и представлений о перспективах развития, но никак не из интересов клиента. При этом нередко клиент становился жертвой ошибок, допущенных на различных уровнях пирамиды. Клиент был вынужден выбирать услугу из предлагавшегося ему ассортимента. Именно так в настоящее время работают российские банки.
На начальном этапе внедрения банковского маркетинга банки нередко используют методы, приемы маркетинга, не изменив мышления. Таким образом маркетинг применяется лишь на нижних уровнях пирамиды. Однако на Западе в условиях жесткой конкуренции за клиента банки были вынуждены изменить этот подход. И тогда задачей управляющего банком становится направить всю работу на удовлетворение потребностей клиента. В новой организационной структуре банка процесс принятия решений начинается с выяснения потребностей клиента, после чего определяются возможности банка и формулируются предложения на каждой ступени иерархической структуры. В правлении банка под руководством председателя правления принимается решение о создании новой услуги, прекращении предоставления старой и т.д. После этого результаты принятого решения доводятся до всех структурных подразделений банка и, наконец, выносятся на суд клиента. Если предлагаемая клиенту услуга чем-то его не удовлетворяет, если банк существенно видоизменил предложение по сравнению с первоначальным запросом клиента, то последний просто не купит услугу, а обратится в другой банк. Таким образом, в новых условиях политика банка ориентирована прежде всего на удовлетворение потребностей клиента!
При этом очень важно, чтобы каждый работник банка считал себя поставщиком определенной услуги, а не только служащие филиалов, находящиеся в непосредственном контакте с клиентами. Таким образом концепция банковского маркетинга должна быть интегрирована на всех уровнях организационной структуры банка.
Интегрированный маркетинг включает в себя внешний маркетинг, направленный на клиента, и внутренний маркетинг, ориентированный на совершенствование работы служб и подразделений банка, включая председателя правления банка.
Маркетинговый образ мышления должен постоянно присутствовать у работников банка на всех уровнях организационной структуры банка. По мере распространения маркетингового подхода в работе банков были выработаны определенные целевые установки, которые стали необходимым атрибутом деятельности любого банка. Основные цели банковского маркетинга можно представить следующим образом.
I. Удовлетворение потребностей клиента. Банку необходимо найти клиента чтобы предоставить его услуги и взамен получить комиссионные.
II. Удовлетворение потребностей банка как организации. Доход ему необходим чтобы развивать свою деятельность.
III. Удовлетворение (мотивация) персонала, т.к. если банковские работники не заинтересованы в своей работе, то пострадает клиент.
IV. Постоянный поиск сравнительных преимуществ. Банк думает о том, как опередить своего конкурента. При этом используется метод дифференциации, т.е. клиент должен знать, что этот банк предоставляет услуги, отличающие его от других банков.
Ориентация на эти четыре цели и являются основным мотивом маркетинга. Таким образом, маркетинговый подход предполагает, что в процессе работы перед банком ставится следующая задача.
Удовлетворить клиента путем дифференциации услуг при заинтересованности работников в результатах своего труда для достижения рентабельности банка.
Несмотря на то, что маркетинговый подход должен постоянно присутствовать в работе банка, тем не менее в его деятельности существуют отдельные факторы, препятствующие развитию банковского маркетинга. К числу подобных факторов можно отнести, во-первых, географическую (территориальную) удаленность правления банка от его филиалов. Во-вторых, — это риски в работе банка, в частности, противоречие между необходимостью поддерживания ликвидности банка и удовлетворением все возрастающих потребностей клиентов. В-третьих, — технический подход в понимании банковской деятельности (работа только по инструкции, принимая по внимание лишь потребности банка, но не клиента). Вопрос заключается в том, что эти главные ограничения в проведении банковского маркетинга нередко приводят к тому, что банковский работник может игнорировать потребности клиента и рынка.
Приемы банковского маркетинга
В процессе разработки и реализации стратегии банка по обслуживанию клиентов были разработаны определенные приемы банковского маркетинга, которые стали необходимым атрибутом деятельности любого банка. Некоторые из их числа рассматриваются ниже.
а) Сегментирование рынка.
В настоящее время банки предлагают клиентам новые виды продуктов и услуг, идет процесс глобализации отношений с клиентом. Банки стремятся удовлетворить все возникающие у клиента потребности. Такой подход приводит к необходимости сегментирования рынка. Реклама банка обычно ориентирована на определенные категории клиентов. Чтобы определить круг клиентов, которым можно предоставить определенную услугу, банк проводит сегментирование рынка (по клиентам и услугам). Банк сначала создает постоянную клиентуру, потом использует стратегию проникновения (предлагает свои услуги как можно большему числу клиентов), а затем — стратегию развития — стремится привлечь новых клиентов.
Таким образом важно сегментировать предложения и сегментировать рынок. Одна услуга может быть адаптирована для различных потребностей. Сегментирование используется для создания “гаммы банковских услуг”.
б) Создание гаммы банковских услуг.
Предоставление клиентам одной (базовой) услуги в различных модификациях. Например, если два банка конкурируют за ограниченное число клиентов на данной территории, причем одни банк предлагает своим клиентам открытие текущих счетов, а другой банк — текущих счетов, по которым клиенты могут получать ссуды в форме овердрафта, а также чековые книжки, пластиковые карты, месячные отчеты о движении средств на их счетах и выписки об остатке средств на счете в любой момент времени через банкомат, то очевидно, что потенциальное клиенты предпочтут второй банк первому.
В настоящее время проблема качества банковского продукта становится одной из основных в развитии гаммы банковских услуг. В банковской сфере гораздо труднее добиться качества, так как банковский продукт — это не материальный продукт и его качество зависит от техники продаж, умения служащего банка работать с клиентом и качества самого клиента. Цель банковского работника заключается в том, чтобы доказать клиенту, что его продукт отвечает потребностям клиента.
в) Учет стадии жизненного цикла банковской услуги.
Подход, получивший название анализа стадий жизненного цикла, применим к любой развивающейся структуре (банку, его филиальной сети, клиенту, услуге и т.д.). На первой стадии жизненного цикла происходит внедрение новых банковских операций и услуг, вторая стадия — это стадия развития, третья — стадия затухания и четвертая — стадия умирания.
Банки активно используют ценовую политику в процессе внедрения и развития гаммы банковских услуг. Например, на 1 стадии жизненного цикла банк может установить пониженные цены на новые банковские продукты с целью привлечения клиентов, а после завоевания рынка повысить (или оставить на прежнем уровне) стоимость этих услуг. Вопрос заключается в том, что, даже сохраняя уровень цены на прежнем уровне, банк получает дополнительную прибыль на второй и третьей стадиях жизненного цикла, поскольку, увеличивая объемы предоставления этих услуг, банк снижает их себестоимость.
С точки зрения маркетинга важно определить на какой фазе развития находится продукт. Для банка важно создать гамму продуктов, состоящую из продуктов в третьей фазе (обеспечивающих максимальную рентабельность, доход банка), несколько продуктов во второй и первой фазе и как можно меньше в четвертой фазе.
Маркетинговый подход должен заставлять банковских работников думать о собственном портфеле операций и услуг, чтобы “умирающих” продуктов было как можно меньше. Например, во Франции в эту категорию относят средства во вкладах клиентов банков. Номинально банки выплачивают по ним 4,5%, но с них взимают налог с доходов клиента, и поэтому реальный уровень доходов составляет около 3,8%. Существуют и льготные вклады на сберкнижки (без налогообложения доходов) — CODEVI, население в последние годы активно вкладывает на них свои средства. В России в качестве примера можно привести ведение банками счетов “до востребования”, роль которых постепенно снижается по мере внедрения в банковскую практику так называемых трансакционных (новых, нау-счетов — универсальных, комбинированных, счетов типа “Люкс”). Например, первым среди российских банков, внедривших новый вид счетов “Люкс” в 1993 году, стал Промстройбанк РФ.
Кривая жизненного цикла будет изменяться от продукта к продукту. Для банка понятие жизненного цикла очень сложное, т.к. в одной гамме могут быть продукты с различным жизненными циклом. Продукты, используемые для покрытия валютных рисков и по операциям с ценными бумагами, обычно имеют очень краткий жизненный цикл (например, отдельные виды опционов).
Достаточно трудно рисовать кривую жизненного цикла продукта в период его жизни, но это необходимо. Особую сложность для банка представляет необходимость избавиться от умирающих продуктов, эта нерешительность может привести банк к серьезным проблемам.
г) Диверсификация в маркетинговом значении — это увеличение типологии продуктов, клиентов и территориальных зон. Для банка сложно задействовать все 3 фактора одновременно, поэтому банки выбирают стратегию диверсификации, которая называется: расширение, если банк не предлагает новых продуктов на рынке, а расширяет круг клиентов за счет предоставления им старых услуг; внедрение, если банк предлагает новые продукты.
д) Установление цены. В маркетинге важно учитывать не только известную и общепринятую в экономике формулу определения цены:
Себестоимость + Прибыль = Цена,
важно также учитывать облик товара. Кроме того важен психологический аспект покупателя и продавца. Психологическая цена — это субъективная категория, которая может быть как завышена, так и занижена.
Если на начальном этапе внедрения маркетингового подхода в банковскую практику обычно вели речь только о цене, продукте и рекламе, то сегодня банкиры включают в число факторов, требующих повышенного внимания также персонал, технику продаж, структуру розничного пункта продаж и другие.
Маркетинговая стратегия банка в своем развитии имеет ряд ограничений. Это прежде всего степень регламентации банковской деятельности в стране, имея в виду роль государства в лице центрального банка в банковской системе (в частности его роль в процессе денежно-кредитного регулирования банковской деятельности). Кроме того, обязательно следует учитывать экономические ограничения деятельности банков. Банки вынуждены создавать страховые фонды с целью преодоления или минимизации внешних и внутренних рисков. На работу банков существенное влияние оказывает конкуренция, которую также следует рассматривать с точки зрения ограничений деятельности банков. Действительно, усиление межбанковской конкуренции, а также конкуренции между банками и кредитными институтами небанковского типа не может оставить банки равнодушными. Они вынуждены реагировать на нее, и разрабатывать собственную маркетинговую стратегию с учетом конкуренции. Деятельность банков имеет также технологические ограничения. Банки — это капиталоемкая отрасль хозяйства, так как они выступают одновременно как предприятия сферы обслуживания и как крупные потребители новейших технологий. Вышеназванные ограничения деятельности банка следует принимать во внимание при разработке маркетинговой стратегии банка.
Итак вышеизложенное позволяет нам сделать следующие выводы:
1) В условиях общей экономической нестабильности, возросшей межбанковской конкуренции и снижения доходности классических банковских операций, российские банки вынуждены использовать приемы маркетинга в своей деятельности.
2) Учитывая многолетний опыт западных банков по внедрению маркетинга в банковскую практику, целесообразно использовать наиболее передовой, прогрессивный опыт в данной области на российском рынке.
Статья подготовлена на основе материалов, полученных автором в ходе зарубежных командировок во Францию, Люксембург, Германию, США, Великобританию, Италию в 1987–1997 гг.
[an error occurred while processing this directive]
