Новости
Правильный Cash & Carry (C&C) – новый формат для России
Общее с этим форматом только то, что оптовики в России действуют на ту же потребительскую группу, что и торговые центры немецкой компании, т.е. на так называемых профессиональных покупателей – мелких и средних розничных торговцев, рестораторов и владельцев закусочных, а также на прочие коммерческие и некоммерческие организации. В Москве среди оптовиков нет работающих в формате C&C, скорее это означает, что их нет и во всей России. В Петербурге, например, «полторы» сети C&C: «Мегамарт» (пять магазинов с общим оборотом 90 млн долларов) и «Лента», состоящая пока из одного центра с оборотом 30 млн долларов, но строящая еще два.
Кое-кто из питерских оптовиков лишь частично использует технологии C&C. Например, на оптовом складе «Технолог», бывшем до последнего времени региональным лидером в поставках для ларечной и лоточной торговли, организовано частичное самообслуживание клиентов в торговом зале, что значительно увеличивает обороты склада. Есть продвинутые оптовики и в Калининграде – там в формате C&C работает компания МДМ.
Тем не менее практически никто из российских игроков на этом рынке не дает столь низкой наценки, которую считает для себя приемлемой «Метро» – от 2 до 5%.
Упомянутый выше «Технолог», который героически держится на уровне 5%, – явление столь же исключительное, сколь не сопоставимое по масштабам бизнеса не только с немецкой компанией, но и с российскими сетями C&C. В «Ленте» считают, что их 8% – очень хороший показатель.
По мнению специалистов, российский мелкий опт в массе своей не опускается ниже 12–15%. Что же касается розничных сетей, у которых формат C&C неизбежно «отъедает» часть покупателей, то даже в дискаунтерах речь порой идет о 20–22%, а в сетях для среднего класса – и вовсе о 40% (мы говорим о продовольственных товарах, наценка на которые минимальна, в непродовольственной группе она может быть еще выше). Российские торговцы ссылаются на невозможность достичь при меньших наценках достаточного уровня рентабельности.
Последние два года идет гонка на выживание – все торговые системы расширяются, стремясь сравняться в объемах закупок с иностранными конкурентами. Российские специалисты давно предупреждали о трудностях одновременного решения двух задач – экспансии и достижения внутренней управленческой гармонии, ведущей к снижению издержек. А в результате, не решив проблему эффективности, наши сети столкнутся с новой волной конкуренции со стороны мелкого торгового бизнеса.
Если на сегодняшний день им удалось победить в ценовой войне неорганизованные рынки, то с приходом «Метро» эта война возобновится. Ведь, получив доступ к дешевым закупкам, мелкие торговцы будут иметь цивилизованную возможность «демпинговать» на фоне соответствующей ценовой политики крупных компаний.
Семерка-семерка-пул
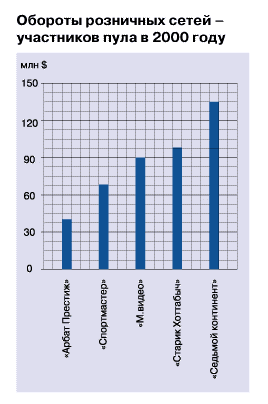
Пять розничных сетей: «Арбат Престиж», «М.видео», «Седьмой континент», «Спортмастер» и «Старик Хоттабыч» – создали пул под названием «Шесть семерок». Совокупный оборот 63 магазинов – участников пула составил в 2000 году 410 млн долларов.
Цель создания альянса – совместная реализация масштабных маркетинговых и строительных проектов. Участники уже объединили бюджеты и проводят мощную рекламную кампанию стоимостью 1 млн долларов. Началось строительство двух торговых центров, финансируемое участниками в равных долях.
Основной принцип формирования пула – пересекающаяся аудитория при непересечении коммерческих интересов. Все сети ориентируются на покупателей с высоким и средним достатком. Но при этом не конкурируют между собой, находясь в совершенно разных рыночных нишах.
«Арбат Престиж» торгует парфюмерией и косметикой, «М.видео» – бытовой техникой и электроникой, «Седьмой континент» – продовольствием, «Спортмастер» – спортивными товарами и одеждой, «Старик Хоттабыч» – товарами для ремонта и благоустройства жилища.
Таким образом, и рекламная кампания, и строительство ведутся ради объединения покупательских потоков.
Каждая из сетей рассчитывает привлечь к себе клиентов другой сети. Кроме того, участники ожидают, что в результате административных усилий по упорядочению работы стихийных рынков последние потеряют главное конкурентное преимущество – низкие цены.
Тогда, находясь в равных ценовых условиях, сети смогут за счет более высоких стандартов обслуживания перетянуть к себе те 15% среднего класса, что все еще предпочитают делать покупки в нецивилизованном секторе торговли. К концу года ожидается рост совокупного оборота компаний – участниц пула в полтора-два раза.
 [an error occurred while processing this directive]
