ЭКСПОРТ - вампир или палочка-выручалочка?
Валерий Орешкин, директор Всероссийского научно-исследовательского конъюнктурного института (ВНИКИ)
В системе международных хозяйственных связей – будь то торговля, услуги или инвестиции – Россия остается всего лишь карликом. Окружающий мир не зависит от нее. В то же время наша уязвимость от внешнего рынка в последние годы резко возросла.
Мы с энтузиазмом неофита окунулись в бурные воды международного бизнеса. Со временем, однако, все более очевидным становился неприятный факт: зависимость нашей экономики от внешнего рынка росла, а вот само участие России в процессах динамичного развития мировых экономических связей падало – сократилось за последние 10 лет более чем вдвое.
По данным Всемирной торговой организации (ВТО), в середине 2000 года доля России в глобальном товарном экспорте, несмотря на крайне благоприятную для нас конъюнктуру, не превышала 1,5%, в импорте – 0,7%. Участие страны в международной торговле услугами, так же как и ее присутствие на рынке инвестиций, следует признать чисто символическим. Ее вес как экспортера услуг составляет мизерные 0,7%. Чуть более – 0,9% – она отхватила от этой сферы в качестве импортера. Доля России в накопленных прямых иностранных инвестициях за все годы реформ так и не превысила 2%.
Таким образом, с одной стороны, совершенно очевидно, что наш рейтинг как суверенного субъекта мировых хозяйственных связей в минувшем десятилетии заметно упал. С другой стороны, степень зависимости от мирового рынка существенно возросла.
По мере того как иссыхало производство и потребление отечественной продукции, экспортная сфера жирела и превращалась в крупнейший сектор экономики. Сейчас через нее реализуется более четверти ВВП страны – за все время существования бывшего СССР эта цифра никогда не превышала 10%.
На мировой рынок уходит от 20 до 80% национального производства сырьевых товаров и полуфабрикатов. Но винить экспортеров не приходится: сама ситуация сложилась таким образом, что эта сфера стала в 90-х годах одним из решающих факторов хозяйственного развития России. На фоне деградации национальной экономики рост вывоза поддержал на плаву целый ряд отраслей промышленности и тем самым предотвратил ее окончательный коллапс. А учитывая высокую концентрацию экспортоориентированных отраслей на территории страны, он смягчил остроту социально-экономических проблем в регионах.
В то же время включенный «форсаж» ни в коей мере не способствовал повышению конкурентоспособности отечественной продукции на зарубежных рынках. Товарная структура вывоза отражает «упрощенную» структуру промышленного производства и носит даже более выраженный топливно-сырьевой характер. Это делает страну крайне уязвимой и зависимой от нестабильности мирового рынка.
Удельный вес машин и оборудования в национальном экспорте составляет лишь 10%. Доля России в общем мировом экспорте машино-технической продукции существенно ниже – она не превышает 0,3%. Но реально конкурентоспособно на мировом рынке еще меньшее количество российских товаров этого профиля. Если вычесть поставки спецтехники и оборудования в рамках техсодействия, а также кооперационных соглашений с СНГ, то эта цифра составляет менее 0,1 % суммарного мирового экспорта. Вместе с тем, сохраняя второе место на рынке вооружений и военной техники, Россия обеспечивает современной продукцией зарубежные страны, не имея средств для модернизации и повышения технического потенциала своей армии.
Чрезмерная экспортная ориентация отечественного топливно-сырьевого комплекса и отраслей первичного передела привела к тому, что в этих секторах промышленности зависимость от поставок на внешний рынок достигла предельных, критических значений. При этом сам вывоз, имеющий ярко выраженную сырьевую направленность, в 1992–1999 годах рос главным образом за счет наращивания физических объемов при снижении средних контрактных цен – эти показатели составили соответственно 44 и 22%. Положение заметно улучшилось в 2000 году, но в этом исключительная заслуга чрезвычайно благоприятной ситуации на мировых рынках.
Усиление импортной продукции на внутреннем рынке
После долгих изнурительных лет советского дефицита на протяжении всех 90-х годов значительная часть спроса на внутреннем рынке удовлетворялась за счет роста импорта. И по сей день в структуре ввоза преобладают потребительские товары: продовольствие и сырье для его производства, бытовая техника. Их доля составляет сейчас 3/5 объема импорта.
За первые 5 лет реформ доля поставок из-за рубежа в обеспечении розничного товарооборота в России увеличилась более чем в 2 раза, превысив 50-процентную отметку. В последующие три года она незначительно уменьшилась, но продолжала оставаться на запредельно высоком уровне.
Лишь после августа 1998 года в результате подорожания импорта этот показатель сократился – в 1999 году до чуть более одной трети. К настоящему времени положительный эффект девальвации рубля уже фактически «съеден». Произошло это за счет роста внутренней инфляции и сокращения средних импортных цен. Поэтому даже официальная статистика регистрирует заметное усиление позиций импортной продукции на внутреннем рынке. Ее доля в розничном товарообороте сейчас вновь выросла почти до 40%.
Можно утверждать, что, с одной стороны, чрезмерная открытость рынка подорвала внутренние конкурентные позиции отечественных производителей. С другой – степень проникновения на национальный рынок зарубежной продукции по ряду позиций, например по продовольствию, превышает международно признанный порог экономической безопасности.
Простодушная открытость
Непродуманная, не до конца просчитанная по своим последствиям супермасштабная либерализация национального внешнеторгового режима была проведена без учета внутренних экономических реалий. Она распахнула рынок для западных конкурентов и фактически способствовала поддержанию роста экономики зарубежных стран. Отечественные товаропроизводители при этом были лишены источников роста.
Хуже того. Раскрытие внутреннего рынка было сугубо односторонним – встречных уступок российские экспортеры от Запада не получили. Наоборот, дискриминация наших товаров на внешних рынках за годы «реформаторства» резко увеличилась. Рост валютных поступлений от экспорта не послужил фактором модернизации национальной промышленности. Деградация же структуры импорта не позволила обеспечить рост ввоза товаров инвестиционного назначения. В стране так и не были созданы реальные базисные условия для восстановления и прогрессирующей динамики самой основы внешнеэкономического комплекса. Его производственный потенциал «угасал» на протяжении всех этих лет.
В период, прошедший после августа 1998 года, появились весьма оптимистичные оценки роста экономики, и в первую очередь ее инвестиционного сектора. В 2000 году этот сектор вошел в число лидеров по темпам подъема (почти 20%). Говорилось, что впервые за годы реформ начали расти внутренние инвестиции в основной капитал.
Но повода для оптимизма все-таки нет. Да, конечно, загрузка простаивавших до этого мощностей при росте спроса на отечественную продукцию способна несколько оживить отдельные отрасли. Но этого совершенно недостаточно, чтобы создать прочную основу для производства современной, востребованной на мировом рынке, конкурентоспособной продукции. Не секрет, что материально-техническая база отечественной промышленности безнадежно устарела и физически, и морально.
Не пошло на пользу России и доверчивое раскрытие финансовых рынков. Столь необходимые стране масштабные прямые инвестиции в промышленность так и не пришли – создать сколько-нибудь приемлемый климат для их притока из-за рубежа не удалось. В целом же российский инвестиционный рынок оказался гигантским и привлекательным – до августа 1998 года – полем для вложения спекулятивных капиталов. Понятно, что они так и не дошли до реального сектора экономики.
По курсу – Всемирная торговая организация
Как бы то ни было, пути назад нет. Нашей стране придется жить по принятым в мире правилам, а значит, внедрять их в свои внутренние и внешние экономические отношения. Другой вопрос, как и с какой скоростью это делать. Переходить на международные правила игры необходимо, но нельзя позволить втягивать себя в игры бюрократического аппарата международных организаций. В стратегическом плане Россия заинтересована в присоединении к Всемирной торговой организации. Это позволит нашей стране равноправно участвовать в международных экономических отношениях. А они в значительной степени регулируются нормами и правилами этой организации.
Вместе с тем присоединение к ВТО сопряжено с решением комплекса сложных проблем. Возникают, в частности, большие сомнения в том, что до завершения структурных преобразований в экономике (а это при самых оптимистических прогнозах займет не менее 10 лет) Россия сможет реально воспользоваться выгодами от участия в ВТО.
Очевидно, что добиваться приема туда любой ценой недопустимо. Необходимо, чтобы «входная плата» перекрывалась реальными выгодами от участия в организации, а темпы движения России к членству в ВТО должны соизмеряться с ее возможностями. Непросчитанное до конца, поспешное вступление в структуру с достаточно жесткими правилами игры лишь усилит зависимость России от внешнего рынка, ее уязвимость только возрастет.
Кардинально важный вопрос – определение переходного периода, в течение которого должно как минимум произойти структурное обновление основного капитала в отечественной промышленности. Необходима постепенная адаптация российской экономики к нормам ВТО. «Торг уместен» даже на переговорах такого уровня. Ведь, учитывая специфику структуры экспорта и импорта России, наши будущие партнеры по ВТО получат больше выгод, чем мы. Ссылка на опыт Китая в качестве положительного примера некорректна.
Наши обязательства по открытости отечественного рынка должны быть жестко увязаны с обязательствами стран-членов ВТО признать Россию страной с рыночной экономикой и устранить дискриминирующие ее положения в своих законодательствах.
Открытие экономики – процесс объективный. Но почти десятилетний опыт реформирования системы национальной экономики показал, что наша страна в итоге гораздо больше потеряла, чем приобрела в результате такого «эксперимента».
Практически по всем показателям экономического развития Россия сейчас превысила международно признанные предельно-критические уровни.
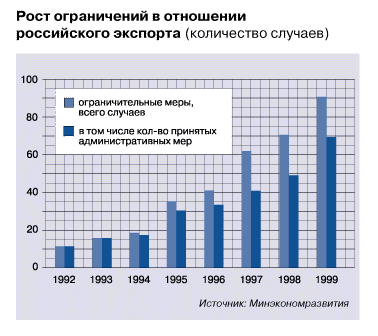
Рост ограничений в отношении российского экспорта (количество случаев)

Пороговые и реальные показатели развития России (в %)
Цифры и факты
[an error occurred while processing this directive]
