НОВЫЕ ФОРМЫ кооперации между торговлей и промышленностью
Hans-Christian Pfohl, профессор, доктор технических наук
Petra Pfohl, дипломированный экономист
Недавнее исследование, проведенное Европейской логистической ассоциацией (ELA) совместно с консалтинговой фирмой Andersen Consulting и рассматривающее такие отрасли, как продукты питания, упаковка товаров и розничная торговля в Европе (Food/Consumer Packagad Goods – F/CPG – and Real Industries), показало, что все большее количество предприятий рассматривает кооперацию как ключ к достижению преимуществ в конкурентной борьбе. Приведенные ниже сферы применения кооперативных отношений представляют собой важные шаги для достижения синхронизации цепочек поставок (Supply Chain).
Значение синхронизации цепочек поставок
Современная волна слияний и приобретений и распространенная точка зрения, что в Европе следует ожидать дальнейшей консолидации предприятий, ясно показывают, что европейские отрасли пищевой промышленности, упаковки потребительских товаров и розничной торговли будут реструктуризировать свою деятельность в Европе. Примером подобной консолидации может служить деятельность таких предприятий, как Wal-Mart, Carefour/Promodes. Исследование, проведенное Европейской логистической ассоциацией совместно с Andersen Consulting при поддержке UNSEAD и Технического Университета города Дармштадт, прогнозирует, что в течение ближайших 3–7 лет на европейском рынке будет доминировать ограниченное число очень мощных предприятий.
Такой прогноз основывается на мнении большинства опрошенных промышленных и торговых предприятий.
Именно эти промышленные и торговые предприятия все чаще убеждаются в том, что только положительных эффектов от создания крупного экономического объекта, возникшего в результате консолидации, недостаточно для достижения и удержания преимуществ в конкурентной борьбе. Преимущества, как правило, довольно быстро «компенсируются» со знаком минус недостаточным ростом доли присутствия на рынке и снижающимся потребительским спросом. Этот процесс характерен для многих отраслей, в частности и для отраслей F/CPG и розничной торговли. Поэтому многие предприятия пищевой промышленности, упаковки товаров и розничной торговли нацеливают свои усилия на общую межорганизационную кооперацию в рамках цепочки поставок. Предприятия почти всегда готовы преодолеть значительные трудности, чтобы внедрить более интенсивные кооперативные отношения.
Наиболее активные предприятия исходят из того, что только через слияние и приобретения, но без интенсивной работы над проблемами синхронизации цепочек поставок

(см. рис. 1) невозможно на длительный срок приобрести преимущества в конкурентной борьбе. Поэтому они разрабатывают новые формы совместной работы между торговыми и промышленными предприятиями.
С другой стороны, исследование подтвердило уже имеющиеся данные, что хотя большинство предприятий уже и преодолело пилотную стадию внедрения инициатив по кооперации, только некоторые ведущие предприятия отраслей осознали важность более глубокой формы кооперации – синхронизации цепочек поставок.
Быстрый переход к общей цепочке поставок
Электронный обмен данными (Electronic Data Interchange), как технология, которая в значительной степени способствует развитию кооперации внутри цепочек поставок, уже занимает важное место в общем объеме передаваемой информации (например, информация о расчетах, заказах и складских запасах). Подобное использование информационных технологий или самые простые приемы кооперативных отношений, такие как управление складом силами поставщика (VMI), автоматизированное пополнение складских запасов (CRP), хорошо известны. Они могут быть легко включены в деятельность предприятий. Поэтому большинство ведущих предприятий считает, что кооперативные отношения, поскольку они легко создаются с участием одного или двух партнеров, нужно организовать как можно быстрее с наибольшим числом возможных партнеров и в наибольшем количестве стран. Даже если такое удается, то подобные простейшие кооперативные отношения рассматриваются лишь как необходимое условия для выхода на рынок, а не как гарантии обеспечения долговременных преимуществ в конкурентной борьбе.
По мнению ведущих промышленных и розничных торговых предприятий преимущества в конкурентной борьбе могут быть достигнуты только за счет успешного внедрения более перспективных и глубоких кооперативных приемов: совместное планирование, прогноз и пополнение склада (Collaborative Planning, Forcasting and Replenishment – CPFaR). Подобные приемы существуют пока только как пилотные проекты.
Руководитель проекта по совместному планированию, прогнозу и пополнению склада фирмы Henkel Europa господин Esteban Garriga, объяснил мотивы использования этого приема следующим образом: «Создавая партнерские отношения с розничной торговлей на основе улучшения обслуживания на местах продаж, более эффективных рекламных кампаний и более низких издержек на цепочку поставок, фирма рассматривает совместное планирование, прогноз и пополнение склада (CPFaR) как стратегическую цель. CPFaR дополняет краткосрочное фокусирование на автоматизированном пополнении склада, что характерно для CRP, уровнем долгосрочного планирования и является, следовательно, шагом вперед». Эту точку зрения разделяет Jose Luis Galiana, директор подразделения Supply Chain фирмы Elidda Faberge в Испании: «После того, как мы достигли определенного прогресса за счет использования таких приемов внутри кооперативных отношений, как автоматизированное пополнение склада, обмен электронными данными и управление товарными группам, мы стали планировать наши дальнейшие шаги в направлении синхронизации цепочек поставок, применяя при этом более прогрессивные методы: согласованные рекламные кампании, совместное планирование, прогноз и пополнение склада – и распространять их на более широкий круг клиентов».
Розничная торговля выигрывает первой
Примечательно, что хотя к развитию CPFaR проявляют интерес прежде всего такие фирмы, как «Хенкель» и «Проктор энд Гэмбел», выиграют от этого проекта скорее всего и в кратчайшие сроки именно предприятия розничной торговли. Повышение эффективности рекламных акций принесет пользу как производителям, так и предприятиям розничной торговли, но именно последние почувствуют положительный эффект от снижения складских запасов. Для промышленного предприятия, занятого в области производства, сырья и упаковочных материалов подобные мероприятия окупятся только тогда, когда обороты, обеспеченные внедрением CFaR, достигнут 40% от объемов одного места производства.
Розничные торговые предприятия, наоборот, при внедрении CPFaR играют скорее пассивную, чем активную роль, так как довольно сложно организовать кооперативные отношения по всему множеству категорий, из которых состоит ассортимент продаваемых ими товаров. В большинстве случаев розничной торговле не остается ничего иного, кроме как установить, что они могут получить выгоду благодаря объединенному ноу-хау и инициативам своих поставщиков. Пример противоположного поведения – сеть британских супермаркетов Tesco. Фирма добилась большего прогресса в области совместного планирования, чем ее поставщики, и создала собственную систему совместного планирования и сбора информации на местах продаж, пользоваться которой она предложила через Интернет и своим поставщикам.
Перспективные приемы кооперации, такие как систематический обмен информацией, получаемой с мест продаж, внедрены только для ограниченных товарных групп, и поэтому на них приходится только очень небольшая часть оборота отрасли. Это объясняет, почему такие виды деятельности, как совместное планирование и контроль за проведением рекламных акций, представляют исключение, а не правило. Видимо, объем внедрения перспективных приемов более глубоких кооперативных отношений в Европе, указанный в исследовании, скорее переоценен, чем недооценен.
Барьеры на пути внедрения перспективных приемов
CPFaR нуждается в обмене информацией более широкого спектра, чем это характерно для электронного обмена данными в традиционной форме. Предъявляются и более высокие требования к протоколам, которые должны использоваться, в том числе и в Интернете.
Совместные решения руководства нескольких предприятий и индивидуальные разработки предприятий в различных европейских странах содействуют созданию единой платформы электронного обмена данными с использованием Интернета, которая, как предполагается, будет дешевле, проще, доступнее и гибче, а главное, будет в состоянии обрабатывать информацию так, как это нужно для CPFaR.
Такое же важное значение имеет разработка и внедрение единой структуры данных, например, стандартизированная кодировка продуктов или структуры данных о ценах и рекламных акциях. Проблемы отсутствия подобной структуры и различия в кодировках продуктов, к большому удивлению, не были напрямую отражены в исследовании. Причиной этого, вероятно, является тот факт, что лишь небольшое количество предприятий протестировали прогрессивные приемы кооперации. Решение же этой проблемы поможет исключить из цепочки создания стоимости значительные затраты. Одновременно можно повысить прозрачность, гибкость и степень автоматизации всех процессов.
Успешные переговоры руководителей наиболее крупных предприятий в Италии и Испании, посвященные проблеме ECR (Efficient Consumer Response – эффективная реакция потребителя), способствовали созданию образцов структур данных, предназначенных для совместного использования. Дальнейшее использование этих структур, вероятно, будет зависеть от потребности в них рынка.
Препятствия со стороны технического обеспечения кажутся менее значимыми, чем препятствия со стороны внутренней организационной структуры предприятий и позиции руководства. Например, представитель одного из ведущих предприятий-производителей сказал в ходе проведения исследования: «У нас очень сильный руководитель производства, который убедил менеджмент в том, что необходимо стремиться к организации партнерских отношений в цепочке поставок – без этого стратегия работать не смогла бы». Примерно так же высказался и сотрудник предприятия розничной торговли, который встретился с теми же проблемам: «Мы здорово отстали и сможем догнать только в том случае, если у нас будет внутренняя установка на поддержку модели настоящих партнерских отношений в цепочке поставок».
Предприятия согласны с тем, что польза, извлекаемая из различных моделей кооперации, может быть реализована только с помощью «фокусной» организации. Ведущие предприятия-производители уже отреагировали на эту проблему и изменили свою структурную организацию таким образом, что ее можно нацелить на определенные сегменты рынка, которые образуются по критериям данной модели кооперации. При этом модель охватывает и соответствующие приемы при организации кооперативных отношений. Для этого создавались «междисциплинарные команды», в состав которых включались специалисты из областей цепочек поставок, маркетинга, сбыта, управления и электронного обмена данными. И, хотя специалисты этих команд концентрируют свои усилия на разных клиентских группах, сама команда может заниматься группами ассортимента, CPFaR, VMI и электронным обменом данных. Результаты такой деятельности затем можно адаптировать к различным группам клиентов. Все внутренние процессы и системы электронного обмена данными должны также соответствовать потребностям процессов внутри кооперации. Сюда же следует отнести разработку новых ролей, способностей и форм вознаграждения. Так как производители уже однозначно используют эти разработки, розничная торговля также должна проводить подобные мероприятия. Чтобы кооперация приносила успех, бывшие соперники должны забыть о своих расхождениях. Так, например, представитель ведущего предприятия розничной торговли во Франции сделал на собрании производителей невозможное ранее признание в том, что принципы, использовавшиеся до недавнего прошлого в работе с поставщиками, были, вероятно, неправильными.
Тот факт, что ведущие предприятия уже готовы к подобному роду сотрудничества, показывает, что они ждут от модели широкой кооперации значительной выгоды.
Обзор результатов исследования
Исследование, продолжавшееся целый год, начиналось с опроса ведущих ученых и коллективов фирмы Andersen Consulting, занимающихся разработкой проектов для пищевой промышленности, доставки упакованных потребительских товаров и предприятий розничной торговли. На результатах опроса строились гипотезы, которые в полном объеме проверялись методом анализа конкретных ситуаций в ходе анкетирования девяти ведущих предприятий розничной торговли и производителей из отраслей пищевой промышленности и упаковки. В заключение проводился общеевропейский опрос.
Исследование по вопросам синхронизации цепочек поставок, проводившееся Европейской логистической ассоциацией и фирмой Andersen Consulting завершилось в 1999 году. В опросе принимали участие 25% предприятий розничной торговли и 75% промышленных предприятий, что соответствует репрезентативному делению. Структура опрошенных менеджеров была следующей: 41% – логистика, 31% – работа с клиентами, 10% – продажи и маркетинг, 18% – главные менеджеры. Благодаря такому отбору можно быть уверенным, что представлена не только точка зрения логистиков. Удалось получить общее впечатление из всех подразделений предприятий. Опрошенные предприятия представляли в процентном отображении следующие страны: Голландия – 17%, Швейцария – 3%, Германия – 34%, Франция – 11%, Великобритания – 6%, Австрия – 6%, Ирландия – 3%, Испания – 9%, Италия – 3%. Предприятия, принадлежность которых к какой-либо из стран не удалось определить – 14%.
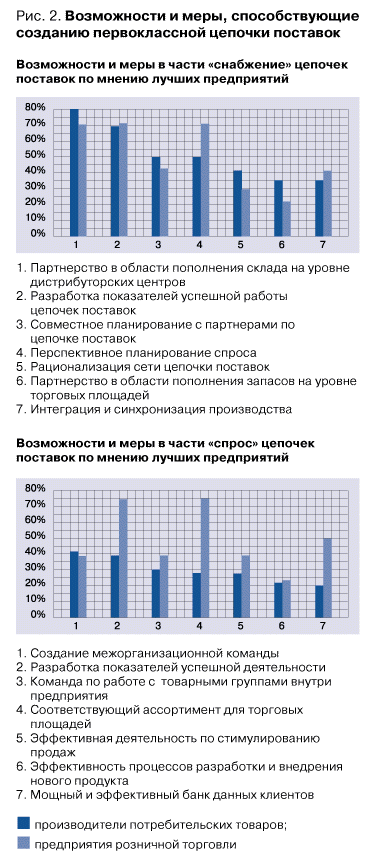
Рисунок 2 показывает самые важные названные предприятиями возможности и меры в отношении двух сторон цепочки поставок: снабжения и спроса. Наиболее интересным результатом оказалось то, что пять из семи наиболее важных указанных предприятиями возможностей и мер, как в области снабжения, так и в области спроса связаны с синхронизацией цепочек поставок.
Такие позиции, как перспективное планирование спроса, интеграция и синхронизация производства имеют более важное значение для торговых предприятий, а не для промышленных. В то же время производственные предприятия придают большее значение рационализации сети цепочек поставок и внедрению кооперации в области пополнения складов на уровне торговых площадей.
Промышленные предприятия не выделяют в логистической части цепочек поставок возможности и меры, которые были бы важнее других. Так, например, деятельность по созданию межорганизационных «команд» и повышению эффективности при разработке продукта и процессов его внедрения почти всеми были признаны одинаково важными.
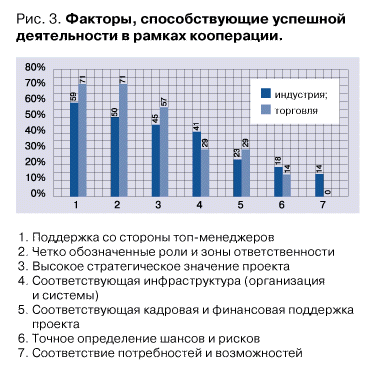
На рис. 3 представлены факторы, которые, по мнению предприятий, являются основой успешной кооперации. Опрошенные предприятия, как в сфере торговли, так и в сфере производства, указали в числе важнейших факторов успешной кооперации следующие: поддержка со стороны топ-менеджеров, придание четко определенных ролей и зон ответственности и высокое стратегическое значение каждого отдельного проекта. В торговле этим трем перечисленным факторам придается еще большее значение. Промышленным и торговым предприятиям показались важными только «мягкие» факторы успеха. «Жестким» факторам успеха оба вида предприятий придали не столь важное значение с точки зрения их влияния на успех развития кооперативных отношений. Таковыми факторами являются создание соответствующей инфраструктуры, обеспечение финансовой и кадровой поддержки, четкое определение шансов и рисков, учет соответствия потребностей и возможностей.
Последняя указанная позиция в отличие от промышленности не имеет совершенно никакого значения для торговли. Создание соответствующей инфраструктуры (т.е. организация и система) для промышленных предприятий также важно, как и наличие «мягких» факторов. И, наоборот, торговля придает этому фактору чрезвычайно низкое значение.
Подготовлено КИА центром
Перевод Н.Н. Ковтанюк
[an error occurred while processing this directive]
