ГДЕ ВЗЯТЬ ДЕНЬГИ?
Экономический рост в прошедшем году в России стал приятной неожиданностью для экономистов. По темпам роста российская экономика в последний год прошлого века оставила позади вполне успешные развитые страны. Однако 2001 год, как ожидают эксперты, нас столь блестящими результатами уже не порадует. Резервы экономического роста истощены, и перед любым предпринимателем возникнет вопрос: где взять деньги?
Фактический объем ВВП в 2000 году составил 6920 млрд руб., что на 29% выше запланированного. За 2000 год ВВП России вырос на 7,7%, промышленное производство – на 9%. Чем был обеспечен рост, известно: высокими ценами на нефть, относительно стабильной внутренней ситуацией в стране, ростом платежеспособности населения. Но этот год, предостерегают экономисты, будет уже не таким успешным. С одной стороны, на это влияет ускоряющаяся инфляция при стабильном курсе доллара, что открывает ворота импорту и вдобавок снижает покупательную способность населения.
Другую причину называют эксперты Минэкономразвития России. По данным министерства, модернизация производства, обеспечившая столь мощный рост, производилась предприятиями главным образом за счет собственных средств – до 60% от общего объема инвестиций. Эксперты считают, что в этом году собственные резервы промышленности уже не позволят предприятиям наращивать темпы роста объема производства, и прогнозируют спад в большинстве отраслей.
С наступлением относительной финансовой стабилизации увеличился интерес заемщиков к инвестиционным кредитам. Производственные предприятия начали понемногу обновлять оборудование, углублять стадии технологического процесса. Торговые фирмы пытаются наладить профильное производство. В связи с этим увеличились потребности в долгосрочных кредитах (1–3 года), Импортеры, как правило, предпочитают кредиты в валюте, отечественные производители – в рублях. Интересно, что все больше предприятий хотят одновременно иметь кредитные линии как в рублях, так и в валюте для более эффективного управления денежными потоками и стоимостью кредитных ресурсов.
Объемы кредитования уже в прошедшем году существенно возросли. Так, например, кредитный портфель Альфа-банка превысил к концу года $1 млрд, увеличившись за год почти втрое. За первые два месяца 2001 года банком было выдано кредитов на общую сумму порядка $400 млн. И нужно отметить, что потребности заемщиков все увеличиваются. Хотелось бы отметить увеличение сроков кредитования: клиенты получают возможность привлекать средства не на 3–6, а на 9–12 месяцев.
И дело тут не в экономических тенденциях, просто клиентам удобнее работать с более «длинными» деньгами, и у банков – по крайней мере крупных – сейчас появилась возможность такие кредиты выдавать. Альфа-банк – универсальный банк, кредитует предприятия большинства отраслей, не устанавливая для себя каких-либо ограничений, связанных с объемом бизнеса клиента. Хотя акцент на работе с крупными и средними клиентами, конечно, остается.
Так что положительные тенденции, как видим, имеются. Почему же тогда предприятия стараются обходиться собственными средствами? Упреки банков в нежелании вкладываться в реальный сектор несправедливы. Доходных финансовых инструментов для них сейчас крайне немного. Многие банкиры признают, что зарабатывать реально можно сейчас только на кредитовании. Однако рынок кредитования, к сожалению, до сих пор законодательно прописан недостаточно. Нет гарантий ни для кредитора, ни для заемщика, да и надежных заемщиков-то крайне немного. Банки вынуждены заниматься кредитованием, разрабатывая собственные нормы и правила, позволяющие обезопасить и себя, и заемщика.
Но с одной стороны, не каждый банк способен это грамотно делать, не у каждого есть опыт, технологические возможности. С другой – такая ситуация приводит к тому, что снижается интерес к получению кредитов у широкого круга потенциальных заемщиков. Не так-то просто разобраться и удовлетворить разным нормам и правилам (нередко весьма строгим), действующим в разных банках. Проработка этих проблем на государственном уровне позволила бы существенно расширить кредитные возможности банков.
Пока же банки, вынужденные зарабатывать хоть на чем-то, продолжают кредитовать и пытаются конкурировать, хотя становится это все сложнее и сложнее. Главный аргумент банков – снижение процентных ставок – уже исчерпан. В Автобанке весь прошлый год наблюдалась тенденция довольно сильного снижения процентных ставок. Если в начале 2000 года средние ставки в рублях составляли 45%, то ближе к концу – уже 25–20%. В самом конце прошлого года наметилось замедление снижения ставок, а иногда даже их рост в ряде коммерческих банков. Пока такая неопределенная ситуация сохраняется. Это связано с ускорением с октября–ноября прошлого года темпов инфляции, снижение которых пока не наметилось. Кроме того, остается неоднозначной ситуация на финансовых рынках как в России, так и в мире в целом. При таких условиях в ближайшее время ЦБ не намерен (по заявлениям его руководства) снижать ставку рефинансирования, а следовательно, коммерческие банки не будут снижать процентные ставки по кредитам. Тем более что доходность от кредитных операций для банков уже достигла разумного минимума.
Правда, пока еще остаются возможности для оптимизации работы с заемщиками. Многие банки стараются более гибко подходить к обеспечению кредитов, постепенно осваивают новые для себя формы залога, которые заемщики предлагали и раньше, но банки не брали. Например, ИМПЭКС-банк охотно кредитует под товар в обороте, детально проработав механизм такого вида кредитования. Это позволяет заемщику не прерывать свою деятельность, не выводить товар из оборота. Одновременно многие коммерческие банки постепенно расширяют возможности работы и с традиционными видами обеспечения, кроме того, удлиняют сроки кредитования. Для ИМПЭКС-банка полгода назад год был максимальным сроком, сейчас кредитуют на 3 года – это обычный средний срок окупаемости проектов. Более того, расширяется список приоритетных для кредитования отраслей. Большой интерес сейчас представляют розничные сети».
Тем не менее пока что кредиты на длинный срок – не распространенное явление, и «длинные» кредиты российских банков далеко не так длинны по международным меркам. Ситуация получается интересная; на срок до 1 года возможности банков превышают возможности заемщиков – слишком много банков, желающих кредитовать на такой срок, и уже осталось мало качественных заемщиков, желающих на такой срок кредит взять. Тут идет основная конкурентная борьба. А вот желающих взять кредиты на длинный срок (больше года) слишком много, к тому же банки не заинтересованы в таких заемщиках: дело в том, что у банков много «коротких» денег – мало кто сейчас размещает в банках депозиты дольше чем на год, а межбанковский рынок так и не восстановился после кризиса. С его развитием, говорят банкиры, и с общим ростом доверия к банковской системе в целом будет легче управлять собственной ликвидностью, и кредиты станут выгоднее и доступнее.
Пока же приходится банкам изыскивать иные возможности.
Банк «Авангард» наряду с традиционным кредитованием предлагает финансирование через лизинг на срок от 2 до 7 лет. Лизинг привлекателен предприятиям не только тем, что является формой долгосрочного финансирования затрат на основные средства, но и потому, что, пользуясь этой услугой, предприятие получает существенные налоговые льготы. Для предприятия ставки процента по лизингу в среднем сравнимы с кредитованием по ставке 10% годовых в валюте. Эта услуга интересна и банку, и клиентам: в прошлом году они заключили лизинговых контрактов на сумму $17 млн, в 2001 году предполагаемый объем инвестиций банка по лизинговым операциям составит около $50 млн».

АЛЬФА-БАНК – финансовый консультант российских предприятий

Условия предоставления кредитов предприятиям
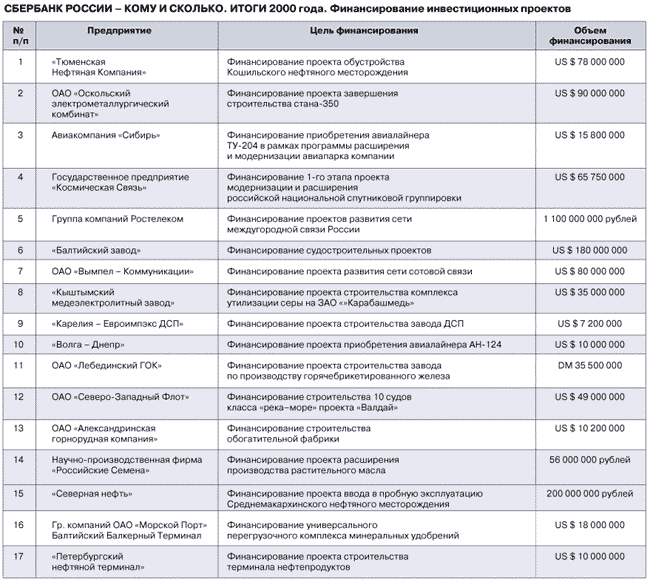
СБЕРБАНК РОССИИ – КОМУ И СКОЛЬКО. ИТОГИ 2000 года. Финансирование инвестиционных проектов
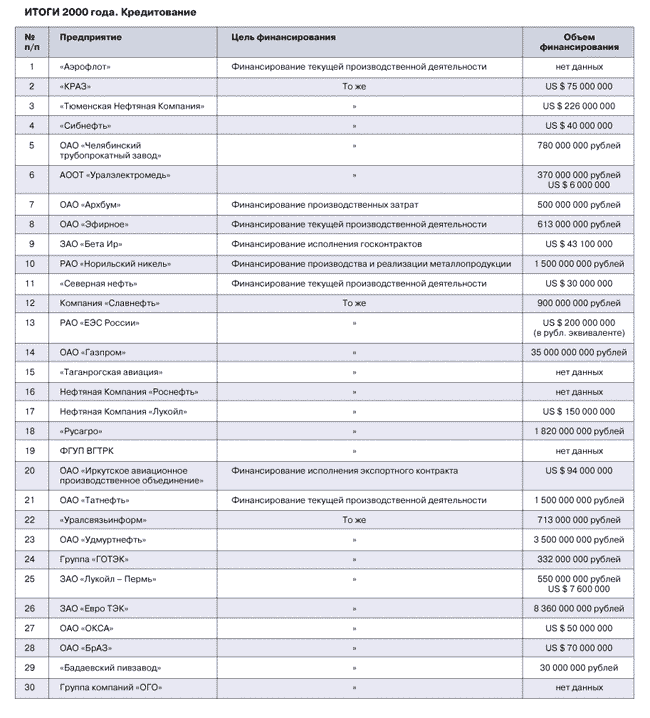
ИТОГИ 2000 года. Кредитование
[an error occurred while processing this directive]
