ЧТО ФОРМИРУЕТ конкурентную СРЕДУ для российского производителя
Развитие конкуренции в российской промышленности сильнее всего тормозят непрозрачность и удаленность рынков сырья и сбыта, а не ценовые сговоры производителей. Какие из факторов конкуренции, вошедших в российские нормативные документы, реально формируют конкурентную среду? Эта проблема, несмотря на свою актуальность, практически не исследовалась. В декабре 2000 года вопрос о факторах конкуренции был задан руководителям промышленных предприятий, участвующим в регулярных конъюнктурных опросах ИЭПП. Влияние каждого из факторов на уровень конкуренции было предложено оценить по направлению (усиливает, ослабляет) и силе (влияет существенно, умеренно, незначительно, никак, сложно оценить). На вопросы анкеты ответили более 900 руководителей предприятий. Полученные результаты четко указывают на приоритеты конкурентной политики в российской промышленности.
Во-первых, основной помехой для развития конкуренции производители считают проблему поиска поставщиков и потребителей на новых рынках сбыта. Предприятия предпочитают иметь дело с проверенными поставщиками и потребителями, а общедоступная информационная инфраструктура на рынках промпродукции еще не создана.
Во-вторых, существенным препятствием, по мнению руководителей предприятий, являются высокие транспортные издержки. Особенно чувствительны они в промышленности строительных материалов, лесной, деревообрабатывающей, целлюлозно-бумажной и металлургической отраслях. Снижение негативного влияния этого фактора в значительной степени зависит от действий правительства в области тарифной политики и реструктуризации транспортной инфраструктуры.
Самое умеренное негативное влияние на уровень конкуренции оказывает степень концентрации производства. Причем в легкой и пищевой отраслях, а также в стройиндустрии степень концентрации производства оказывает скорее позитивное, нежели негативное воздействие на конкуренцию. Избыточная концентрация производства определенно негативно сказывается на конкуренции лишь в металлургии, химии, нефтехимии и машиностроении.
Самое сильное позитивное влияние на уровень конкуренции оказывает незначительное количество или низкая эффективность договоренностей между производителями о ценовой политике и разделе рынков сбыта.
Отсутствие или низкая эффективность административной защищенности рынков сбыта оказалась на втором месте по силе позитивного влияния на уровень конкуренции. Этот фактор имеет положительное влияние на конкуренцию во всех отраслях.
Сложности ухода с рынков (вывода средств) с целью создания производства в более привлекательных секторах занимают третье место по силе положительного влияния на конкуренцию. Однако это обстоятельство вряд ли стоит оценивать позитивно. Действительно, предприятия считают, что в сложившейся ситуации сложно ликвидировать неконкурентоспособное производство. Они вынуждены продолжать выпуск убыточной неконкурентоспособной продукции, тем самым «засоряя» ненужной продукцией рынок и нерационально используя ресурсы. На рынках, куда не может попасть капитал, страдают покупатели, имеющие меньший выбор товаров и производителей и вынужденные платить больше, чем при условии свободного перетока средств.
Высокая удовлетворенность спроса, наличие избыточных мощностей и потенциальных конкурентов, способных быстро вторгнуться на привлекательные рынки, замыкает список факторов, оказывающих положительное влияние на конкуренцию в российской промышленности. Понятно, что появление и существенность этих факторов связаны с сокращением выпуска в постсоветский период, низкой загрузкой мощностей и наличием большого числа предприятий, ищущих рынки сбыта.
Итак, результаты нашего исследования показали, что реальная конкурентная среда формируется главным образом под воздействием факторов, находящихся вне компетенции и зоны ответственности антимонопольного ведомства. Ни высокая удовлетворенность спроса, ни проблемы ухода с рынков, ни наличие потенциальных конкурентов не являются результатом деятельности МАП России. Отсутствие ценовых сговоров между производителями также вряд ли может быть признано следствием деятельности министерства, поскольку факт установления таких сговоров – дело крайне сложное и трудоемкое. Единственной заслугой министерства, которую признают и сами производители, является отсутствие административных препятствий между региональными рынками. Негативное же влияние на конкуренцию концентрации производства и транспортных издержек, несомненно, должно стать основной заботой МАП России в ближайшей перспективе.
Дискуссии о перспективах бартера и других неденежных составляющих спроса на продукцию промышленных предприятий приобретают сегодня особую актуальность. Дело в том, что к концу прошлого года рост платежеспособного спроса на промышленную продукцию прекратился, а в январе-феврале 2001 года конъюнктурные опросы ИЭПП зарегистрировали уже абсолютное снижение продаж за деньги. В феврале в промышленности отмечены ожидания самого умеренного снижения бартерных сделок за последние 16 месяцев. Аналогичная ситуация складывается с зачетными и вексельными сделками. Предприятия ожидают в ближайшее время стабилизации объемов таких операций, тогда как три месяца назад они прогнозировали их самое интенсивное сокращение. Кроме того, второй месяц подряд предприятия не считают свои запасы готовой продукции недостаточными. Поскольку принципиальных изменений фактических объемов запасов не происходило, то основная причина их субъективной переоценки – это опасения, что сжатие спроса продолжится. Все эти обстоятельства свидетельствуют о том, что российская промышленность стоит перед выбором: следовать за платежеспособным спросом и адекватно сокращать свой выпуск либо вновь прибегнуть в массовых масштабах к неденежным схемам реализации продукции, сохраняя производство и занятость.
Этот выбор будут делать сегодня отнюдь не «красные директора», умевшие в основном выбивать фонды и решать вопросы в обкомах и райкомах. В начале нового века у руля российских предприятий уже стоят менеджеры, прошедшие за последние десять лет огонь, воду и медные трубы. Они выживали в условиях катастрофического свертывания спроса на их продукцию и затоваривания складов, они искали любые способы реализации и выстраивали сложные бартерные цепочки, они годами не платили зарплату и налоги, они обходились без помощи государства и парализованной банковской системы. Последние два года российская промышленность смогла вкусить нормального рыночного роста за счет нормального денежного спроса. Теперь менеджеры могут сравнивать два образа жизни: в условиях массированного бартера и неплатежей и в условиях цивилизованных денежных расчетов с поставщиками, работниками и государством. Какой вариант развития событий теперь предпочтут они?
Результаты опросов ИЭПП показывают, что предприятия все-таки хотели бы избавиться от бартера и других неденежных расчетов
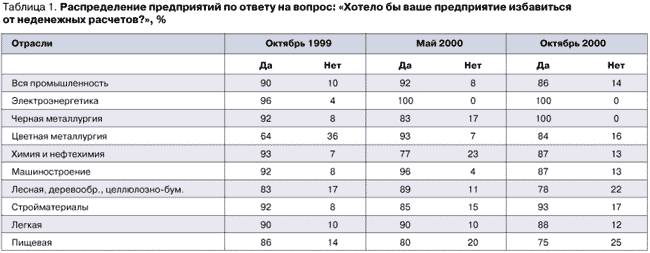
(табл. 1).
Даже в условиях сокращения спроса в конце 2000-го – начале 2001 года предприятия в целом наращивают долю денежных расчетов за произведенную продукцию
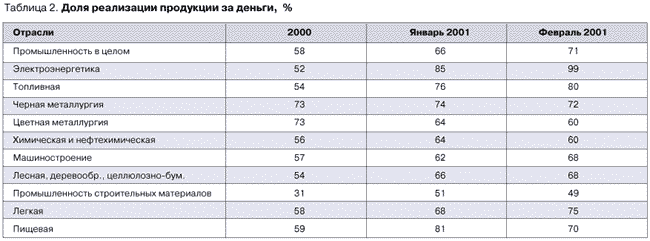
(табл. 2 и
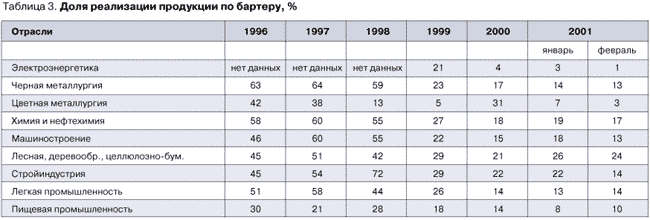
табл. 3).
Российские промышленные предприятия строят свое благополучие на основе платежеспособного, а не бартерного спроса.
Модельные расчеты показали, что финансово-экономическое состояние предприятий не зависит от динамики бартерной или других неденежных составляющих спроса на промышленную продукцию, но имеет положительную и статистически значимую связь с динамикой платежеспособного спроса на выпускаемую продукцию. Причем в течение всего периода мониторинга этих показателей: и в годы бартеризации российской экономики, и в период высокого роста платежеспособного спроса.

Смещение значимости в зависимости от целей управления производственным процессом

Доля логистических затрат в отдельных отраслях
[an error occurred while processing this directive]
