Прогнозы для экономики России благоприятные
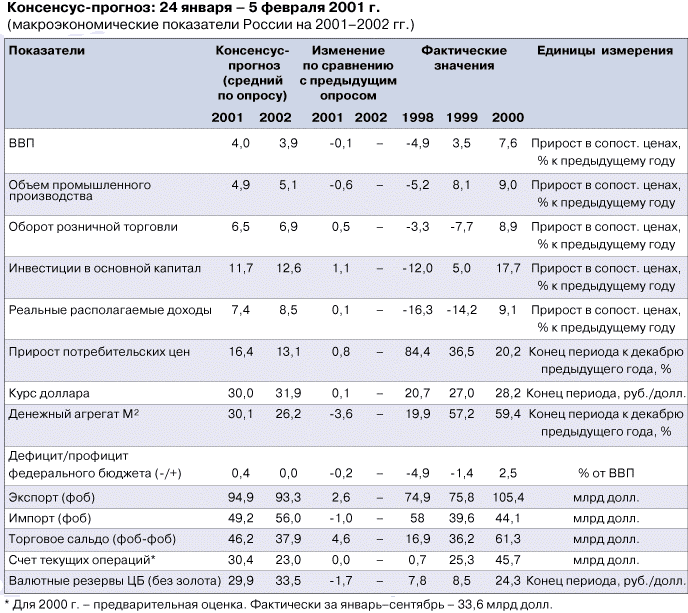
По мнению участников консенсус-прогноза, рост ВВП в России в 2001 г. составит 4,0%, а в 2002 г. – 3,9%. Это меньше, чем фактический рост за 2000 г. (7,6%), причем прогноз на 2001 г. уменьшился на 0,2 пункта по сравнению с предыдущим опросом, который проводился в прошлом квартале. Ожидаемое замедление роста российской экономики связано с окончанием периода чрезвычайно благоприятной конъюнктуры на рынках основных продуктов российского экспорта, а также с недостаточно динамичным ростом внутреннего спроса и ожиданиями обострения конкуренции со стороны импорта. При этом прогнозируется постепенное снижение инфляции (до 16,4% в 2001 г. и 13,1% в 2002 г.), укрепление рубля в реальном исчислении (на 6,4–6,5% в год), сохранение существенного положительного внешнеторгового сальдо и продолжение роста валютных резервов Банка России (на 9 млрд долл. за два года). Если не мечтать о «русском чуде», консенсус-прогноз на 2001 – 2002 гг. можно считать достаточно благоприятным.
По итогам 2000 г. «действительность превзошла все ожидания»: фактический рост ВВП в сопоставимых ценах (7,6%) оказался чуть выше максимального прогнозного значения, зафиксированного в ходе последнего прошлогоднего опроса (7,5%). Причина этого кроется в том, что консенсус-прогноз, полученный в ходе предыдущего опроса, предполагал замедление темпов роста российской экономики уже в IV квартале 2000 г. Но интуиция на этот раз подвела экспертов. Темпы роста почти всех макроэкономических показателей (кроме объемов промышленного производства) в конце прошлого года заметно повысились.
В начале 2001 г. ожидание замедления роста российской экономики не только не исчезло, но стало всеобщим. Ни один из 23 участников опроса не прогнозирует на 2001 г. ускорения роста ВВП или промышленного производства по сравнению с темпами 2000 г., лишь единицы прогнозируют более высокие темпы роста инвестиций и розничных продаж. При этом эксперты практически единодушно считают, что в 2001 г. объемы российского экспорта снизятся (на 10%, до 94,9 млрд долл.), а объемы импорта возрастут (на 11,3%, до 49,1 млрд долл.).
Собственно говоря, в этом и заключается причина ожидаемого замедления темпов роста ВВП. Считается, что исключительно благоприятная ситуация с мировыми ценами на основные продукты российского экспорта 2001 г. не повторится, а внутренний спрос еще не наберет достаточного потенциала, чтобы «потянуть» за собой всю экономику. Более того, по оценке экспертов, импорт в 2001 г. будет расти значительно быстрее розничных продаж (6,5%) и почти одинаковым темпом с инвестициями (11,7%).
Иначе говоря, внутренний спрос будет в значительной степени удовлетворяться за счет импорта, а не за счет выпуска отечественной продукции, которая, несмотря на двухлетний «льготный период», обеспеченный девальвацией рубля, так и не смогла стать конкурентоспособной по качеству.
Впрочем, по обычным меркам (если не сравнивать ситуацию с 2000 г.) консенсус-прогноз на 2001 г. достаточно благоприятен. Ожидается, что ВВП вырастет на 4,0%, промышленное производ-ство – на 4,9%, оборот розничной торговли – на 6,5%, инвестиции – на 11,7%, реальные располагаемые доходы населения – на 7,4%. При этом инфляция снизится до 16,4%, а рубль в номинальном выражении к концу 2001 г. обесценится всего на 6,5% (до 30 руб./ долл.).
Стабильность курса рубля и его реальное укрепление будут базироваться на большом положи-тельном внешнеторговом сальдо (46,2 млрд долл.) и счете текущих операций (30,4 млрд долл.). Эти же факторы обеспечат возможность для Банка России попол-нять свои валютные резервы (на 5,6 млрд долл.).
В реальном выражении рубль укрепится на 9,3%, следовательно к концу 2001 г. курс доллара в ценах середины 1998 г. составит 8,8 – 9,0 рублей.
Следует обратить внимание, что участники опроса в своей оценке перспектив на 2000 г. недалеко отошли от официального прогноза, сформулированного Минэкономразвития. С одной стороны, это делает честь государственным чиновникам, а с другой... Может быть, эксперты не имеют достаточных оснований для прогнозирования каких-либо переломов в сложившихся тенденциях.
Именно последним моментом можно объяснить то, что консенсус-прогноз на 2002 г. по многим параметрам близок к прогнозу на 2001 г., отличаясь от него буквально десятыми долями процента. Темпы прироста ВВП в 2002 г. ожидаются на уровне 3,9%, промышленного производства – 5,1%, оборота розничной торговли – 6,9%, инвестиций – 12,6%, реальных располагаемых доходов населения – 8,5%. В динамике потребительских цен и валютного курса также ожидается сохранение текущей ситуации: темпы инфляции продолжат медленное снижение (до 13,1%), курс доллара в конце 2002 г. составит 31,9 руб. (номинальное обесценение рубля на 6,3%, реальное укрепление на 6,4%).
Более существенные изменения ожидаются в состоянии платежного баланса: эксперты предполагают дальнейшее увеличение импорта на 7 млрд долл. (14,1%) и соответствующее уменьшение внешне-торгового сальдо (до 37,9 млрд долл.), счета текущих операций (до 23 млрд долл.) и прироста валютных резервов (до 3,6 млрд долл.).
Интересно, что за сходством прогнозов скрывается одно немаловажное отличие: если в отношении 2001 г. все эксперты согласны, что рост российской экономики замедлится, то в вопросе о том, продолжится ли тенденция к замедлению в 2002 г. или рост экономики вновь ускорится, мнения экспертов разделились практически поровну. 11 прогнозистов ожидают в 2002 г. дальнейшего снижения темпов роста ВВП, а 9 – их увеличения (EIU дает равенство темпов, еще 2 участника не стали прогнозировать динамику 2002 г.). По странному стечению обстоятельств 8 из 11 «пессимистов» – иностранные компании, а 8 из 9 «оптимистов» – российские аналитики. Может быть, прав Жорес Алферов (нобелевский лауреат по физике 2000 г.), и Россия действительно «страна оптимистов»?
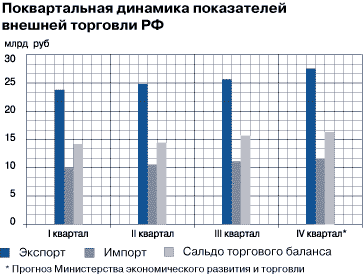
Поквартальная динамика показателей внейшней торговли РФ
Консенсус-прогноз: 24 января – 5 февраля 2001 г.
Подготовлено КИА центром по материалам газеты «Известия»
[an error occurred while processing this directive]
