Какой сетью ловить покупателя?
Российская розница у многих покупателей до сих пор ассоциируется с оптовым рынком.
По данным исследователей, более 90% российских семей в 1999 году предпочитали покупать продовольственные товары, обувь, одежду, предметы бытовой химии на рынках. Революционные инновации информационного общества бросают розничной торговле новый вызов. Привычки и запросы покупателя меняются. В передовых странах офф-лайновые магазины начинают испытывать сильную конкуренцию со стороны Интернет-магазинов. Все это усиливает борьбу за потребителя.
Сети доминируют на розничном рынке
Эффективность сетей проявляется, в основном, в сокращении издержек за счет масштаба деятельности. Гиганты имеют возможность добиваться крупных скидок от поставщиков. Многие торговые сети выступают посредниками при закупке товаров для мелких магазинчиков.
Процесс этот устойчив: преимущество в производительности позволяет удерживать лидерство в ценах, обеспечивая постоянное расширение спроса. Растущие обороты создают базу для расширения сети, что в свою очередь ведет к снижению цены за счет уменьшения доли административных расходов в структуре ценообразования.
Крупные западные транснациональные концерны (например, владельцы таких известных сетей магазинов, как Wal-Mart, ALDI, Plus, Carrefour) все вместе контролируют, в зависимости от страны, от 60 до 90% всего объема розничной торговли. Эти игроки стремятся к диверсификации бизнеса и раскручивают различные торговые марки, обращаясь к разным категориям потребителей.
Состояние розничной торговли на Западе сегодня можно определить как «гиперконкуренцию» – так считают аналитики консультационной фирмы «Роланд Бергер и партнеры». Конкурентная борьба ведется по меньшей мере по трем направлениям:
• между формами обслуживания покупателей (например, передовые магазины самообслуживания против устаревших гастрономов);
• между производителями и перепродавцами (появление при заводах и фабриках собственных магазинов розничной торговли под торговой маркой производителя);
• на новых рынках (американские фирмы стремятся утвердиться на европейском рынке, европейские – захватывают рынки стран Центральной и Восточной Европы). (См. график)
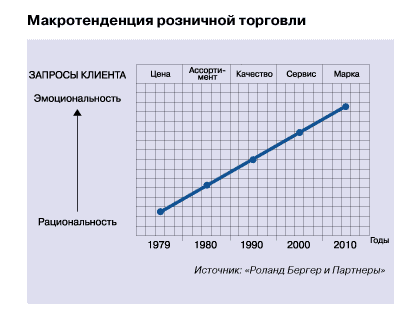
Изменение спроса еще более усиливает конкуренцию
В этих условиях старая формула обеспечения конкурентоспособности – либо за счет лидерства в ценах, либо за счет диверсификации товара – перестает восприниматься как альтернатива. Избалованный сравнительно низкими ценами 70-х и огромным выбором вместе с высоким качеством обслуживания 90-х, потребитель предъявляет повышенные требования, которые можно свести к простой формуле: «Товар высшего качества за меньшие деньги с отменным уровнем сервиса».
Придирчивый клиент 2000 года, хотя и покупает в среднем около 150 наименований товаров, надеется на расширение предложения.
Около 77% западных покупателей не удовлетворены своими еженедельными закупками продуктов питания – в частности, качеством обслуживания. Они теперь хотят покупать все необходимое рядом с домом, по низкой цене и при постоянно увеличивающемся уровне «скидок за приверженность».
В этих условиях только большие сети (какую бы из бизнес-моделей они не выбирали) могут победить в конкурентной борьбе. Тенденция к укрупнению сетей достигла и России.
Новая революция
Розничная торговля стоит на пороге очередной революции. В развитых странах торговыми сетями захвачено все рыночное пространство, поделенное примерно поровну между дискаунтными сетями, сетями супермаркетов и сетями гипермаркетов (например, в Германии они контролируют соответственно 34, 30,3 и 31,7% рынка). Все прочие розничные точки (маленькие магазинчики, лавки) занимают не более 4% рынка.
Увеличение внимания западных потребителей к удобству, экономии усилий заставляют лидеров розничной торговли двигаться к принципиально новым типам организации бизнеса, отвечающим потребностям «рынка эмоциональной конкуренции».
Новые формы организации бизнеса – совместные сети производителей и продавцов, «магазины-автоматы», Интернет-магазины, «магазины для удобства». Появление электронных магазинов логично вытекает из новых требований потребителя. Позволяя ему выбирать товар, цену, форму обслуживания в соответствии с его представлением о стиле жизни, избавляя от неудобств, связанных со стремлением покупать дешевые продукты и одновременным опасением, что тебя осудят коллеги за покупки в дешевых магазинах, Интернет-магазины меняют представления о «факторах успеха» в розничной торговле вообще.
До последнего времени владельцы торговых сетей с олимпийским спокойствием наблюдали за тем, как «новые лидеры» приучают население к покупкам через Интернет.
Сегодня настает время выхода на сцену основных игроков. Создание торговой марки в Сети требует невероятных усилий и огромных денег. Даже столь раскрученный бренд как «Амазон», на начало 2000 года имел убытки в $320 млн. Владельцы всемирно известных марок не нуждаются в затратах на создание бренда – он у них уже есть. Кроме того, они действуют не на национальном, а на глобальном уровне – соответственно, они наилучшим образом приспособлены к глобальной конкурентной борьбе, в том числе – и во Всемирной сети. Для потребителя известность торговой марки означает снижение усилий на выбор в море изобилия, уменьшает риск покупки некачественного товара и создает чувство принадлежности к определенной общности людей. Таким образом, именно торговая марка становится для потребителя «универсальным навигатором». И он даже готов платить большую цену за товар с сильной торговой маркой.
Согласно экспертным оценкам, доходность акций компаний с сильной и правильно позиционированной торговой маркой на 5% выше, чем у конкурентов, не обладающих таким преимуществом.
В конце останется один?
Торговые сети пошли по пути консолидации.
Так, например, немецкая группа Metro продвигает на продовольственном рынке марки сетей Real и Massa, торгует бытовой электроникой в сети Saturn, содержит супермаркеты Kaufhof и специализированные строительные магазины Praktiker. Но если до недавнего времени процесс консолидации происходил в национальных границах, то с 1995 года процесс приобрел транснациональный характер.
Особенную активность на европейском рынке начали проявлять американские компании (например, Wal-Mart купила две крупные торговые сети в Германии). Однако транснациональные корпорации часто сталкиваются не с экономией на объеме, а с дополнительными расходами на содержание местной администрации, адаптацию ассортимента сети применительно к особенностям национального рынка.
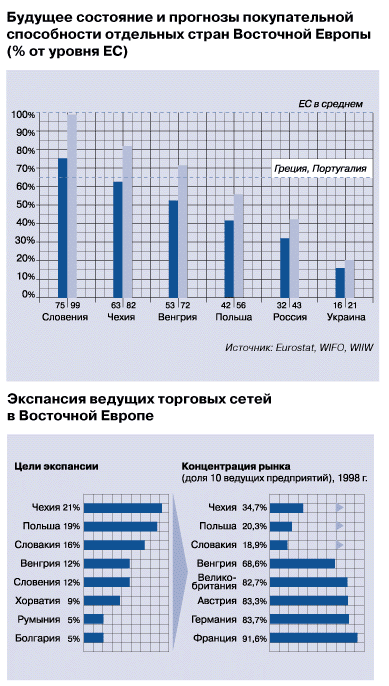
В последнее время новым направлением экспансии мировых торговых сетей стала Восточная Европа. При этом страны, в которых концентрация рынка выше, пользуются наибольшим внима-нием.
Другим немаловажным фактором является прогноз увеличения покупательной способности населения. В настоящее время основные торговые сети развивают свой бизнес в Польше, Венгрии и Чехии. Но «восточный экспресс», по прогнозам аналитиков, будет двигаться дальше – в Россию. Уже сейчас (при стоимости корзины товаров первой необходимости в $70) уровень покупательной способности населения России считается достаточным для развития бизнеса.
Формула успеха
Мировые тенденции развития торговли показывают, что лидеры достигают экономии за счет сочетания таких факторов, как снижение среднегодовой стоимости товарных запасов, снижение количества работников и соответственно повышение производительности труда, а также увеличение «нагрузки» на один квадратный метр торговой площади. Для оценки результатов деятельности торгового предприятия обычно пользуются сравнением со средними показателями по предприятиям США.
В России наиболее стремительными темпами развиваются сети супермаркетов дискаунтного типа. Массовый российский потребитель еще не готов переплачивать 20–25% за «сильную» торговую марку. Основным видом борьбы за потребителя является ценовая конкуренция. За счет «фанатичной экономии» у дискаунтов появляется возможность предлагать ограниченный в сравнении с классическими супермаркетами ассортимент по предельно низким ценам, привлекая тем самым определенные слои потребителей.
На первом этапе развития розничной торговли в России экономия достигалась за счет аренды под магазины помещений с самым низким уровнем платы, набора самого дешевого персонала и покупки самого примитивного торгового оборудования. Но как только такие «магазинчики» начинали объединять в сеть, возникал хаос. Отсутствие эффективного управления перечеркивало все с таким трудом достигнутые выгоды минимизации расходов. Пока российские сети в основном являются холдингами. Но сегодня для того, чтобы удержаться на рынке, российские сети вынуждены перестраиваться с учетом западного опыта. На Западе, как известно, сети являются жестко централизованными предприятиями. Так достигается снижение административных затрат. В противном случае рост управленческого персонала будет приблизительно в два раза опережать рост персонала, непосредственно работающего с покупателями. Например, для сети дискаунтов, использующих преимущества строгой централизации (в сочетании с единой информационной системой, построенной на одном сервере, к которому открыт доступ всем магазинам сети) при росте численности магазинов от одного до 25, аппарат управления возрастает не более чем в 2 раза.
До недавних пор российские торговые сети шли по пути создания огромных складов. Большие объемы закупок позволяли добиваться наиболее выгодных ценовых условий у поставщиков. Но мировые тенденции развития торговых технологий скоро заставят отказаться от такой модели.
Во-первых, рост стоимости земли (а в России этот процесс неизбежен) сведет на нет всю экономию от низких цен поставщиков за счет удорожания хранения товаров на складе.
Во-вторых, огромные товарные запасы всегда несут в себе риск убытков: резкое изменение спроса заставит владельцев распродавать товары по любой цене, лишь бы избавиться от не пользующейся спросом продукции.
В-третьих, тенденция к индивидуализации обслуживания потребителей диктует необходимость закупки малых партий – даже в таком массовом секторе, как продукты питания. При увеличении покупательной способности населения произойдет резкая дифференциация спроса.
Независимо от того, собираются или нет торговые сети переводить взаимоотношения с покупателями в электронную среду, электронную систему управления движением товаропотоками им ввести все равно придется – для удержания приемлемого уровня издержек. При наличии информационной системы можно не только оптимизировать товародвижение, но и превратить саму «транспортную трубу» в место хранения товаров. Однако для этого должны произойти серьезные изменения в дисциплине поставок. Пока же создание «страховых» запасов продукции на случай невыполнения поставщиком своих обязательств или форс-мажорных обстоятельств (например, резкого изменения правил игры, устанавливаемых федеральным или региональными правительствами) считается крупными игроками рынка розничной торговли вполне оправданной мерой.
Дополнительным препятствием в он-лайновом управлении движением товаров крупные розничные торговцы считают недостаточное качество телекоммуникационных услуг.
Если в крупных городах (прежде всего, в Москве) положение улучшилось кардинальным образом, то даже во многих региональных центрах связь остается наиболее уязвимым местом.
По мнению аналитиков, отсутствие единого качества телекоммуникационной инфраструктуры страны находится на третьем месте в ряду причин, препятствующих формированию общенациональных торговых сетей (первые два занимают низкая покупательная способность населения средних и малых городов и протекционизм региональных властей, формирующих «карманные» торговые сети в каждом городе или регионе).
Централизованная модель торгового бизнеса, использующая преимущества он-лайновых технологий, позволяет консолидировать заказы поставщикам, оперативно перераспределять товар между магазинами, в зависимости от уровня спроса, и тем самым избавляться от излишних затрат на хранение, более четко с учетом документированного уровня спроса на те или иные товары организовать логистику. (См. графики)
Drang nach Osten
Сегодня на современные «форматы» торговли в России приходится всего 1% розницы (в сравнении с 18% в Польше и 70% в США), тогда как продовольственные рынки (так называемые «оптовки») обеспечивают до 65% валового розничного товарооборота. Поэтому «локомотивами» развития становятся сети магазинов, ориентированных на того же потребителя, что и оптовые рынки.
Россия с ее 43% населения Восточной Европы и рынком, оцениваемым в $59 млрд, представляет несомненный интерес для западных торговых сетей. А высокая доля импортных продуктов питания (до 40% по сравнению с 20% в Польше) и практически полное доминирование западных поставщиков бытовой техники заставляют мировые торговые сети уже сегодня готовиться к захвату российского рынка.
Для этого уже складываются условия в крупных городах: происходит концентрация торговых сетей, постепенно (где рыночными, где административными методами) изживаются оптовые рынки, растет спрос на торговые услуги западного уровня.
Западные торговые сети будут иметь преимущество перед российскими не только за счет владения передовыми технологиями торговли, но и за счет доступа к «длинным» и дешевым инвестиционным ресурсам (на 10 лет под 7–10% годовых в сравнении с российскими кредитами под 35% годовых не более чем на 1–2 года).
За счет лучшей организации труда (производительность российского супермаркета составляет 78% от уровня США) западные торговые сети смогут предлагать товары по более низким ценам, что в условиях России – главное конкурентное преимущество.
Торговые сети Metro AG и Spar уже приняли решение о начале экспансии в Россию. Aldi ищет подходящего российского партнера.
В ближайшие годы конфигурация российской розничной торговли изменится принципиальным образом.
В стратегическом плане российский рынок – цель экспансии сетевых торговцев, которые стремятся развиваться не за счет конкурентной борьбы за доли процента на высококонцентрированных и гиперконкурентных западных рынках, а за счет захвата десятков процентов перспективных рынков Восточной Европы.
Приход западных игроков на российский рынок приведет и к бурному спросу на передовые технологические решения. Большие вложения ожидаются в платежные системы. В более отдаленном будущем возможны крупные инвестиции в покупку «раскрученных» Интернет-магазинов. Но процесс развития электронных форм продажи услуг конечному потребителю будет развиваться по схожему с Западом сценарию. Вначале западные торговые сети позволят местным игрокам «образовывать потребителя» за местные же деньги. А когда «критическая масса» спроса на подобные услуги достигнет уровня, сравнимого с западно-европейским, крупные игроки выведут свои торговые марки в Сеть и в России.
Каким же будет ответ российских сетей? Смогут ли они выстроить сильные и устойчивые альянсы с инвесторами, банками, поставщиками товаров и потребителями, чтобы устоять под натиском западных «тяжеловесов»?
[an error occurred while processing this directive]
