Учет и разнесение логистических затрат в контроле эффективности подсистем Закупок
В целях своевременного пополнения Запасов материалов, сырья и комплектующих (МСК) предприятие формирует Заказ на Поставку и размещает его у Поставщика.
Рассмотрим процесс доставки МСК до склада Предприятия и процедуру разнесения логистических затрат для анализа процесса доставки и последующей оптимизации. Процесс доставки МСК входит составной частью в подсистему закупок логистической системы предприятия (ЛС), а оптимизация таких крупных подсистем, как закупок, производства, дистрибуции, позволяет в дальнейшем перейти к рассмотрению вопросов по оптимизации издержек интегрально ко всей ЛС в целом.
Изложение подхода к разнесению затрат приведено для ситуации, когда Закупки МСК осуществляются на условиях «EXW» с полной оплатой всего Заказа к моменту поставки.
Заказы могут быть как однородными по составу, так и комбинированными, когда в состав Заказа входят несколько товарных позиций в различных количествах. Для оптимизации логистических Затрат в подсистеме весьма целесообразно рассматривать Затраты на единицу продукции (артикул). Для предприятия чрезвычайно важно:
• прогнозировать свои логистические затраты и управлять ими;
• представлять доли затрат, привносимые конкретным материалом в себестоимость продукции.
Рассмотрим схему товародвижения МСК до склада предприятия (рис. 1).

Доставка товаров представляет собой последовательность операций, выполняемых над товарными Партиями консолидированных и неконсолидированных Заказов. Вопрос о необходимости и целесообразности консолидации поставляемых партий товаров входит в прерогативу подразделения логистики и, естественно, количество логистических операций, совершаемых над разными Партиями товаров, может быть разным. Партия содержит грузы нескольких неделимых Заказов, каждый из которых, в свою очередь, включает ряд товарных позиций (артикулов) в том или ином количестве.
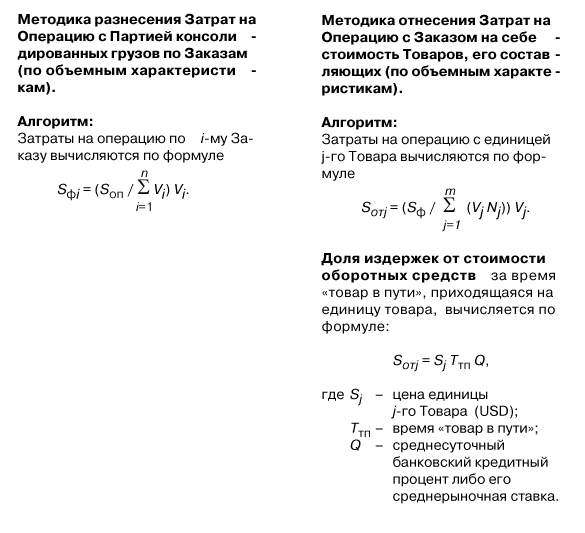
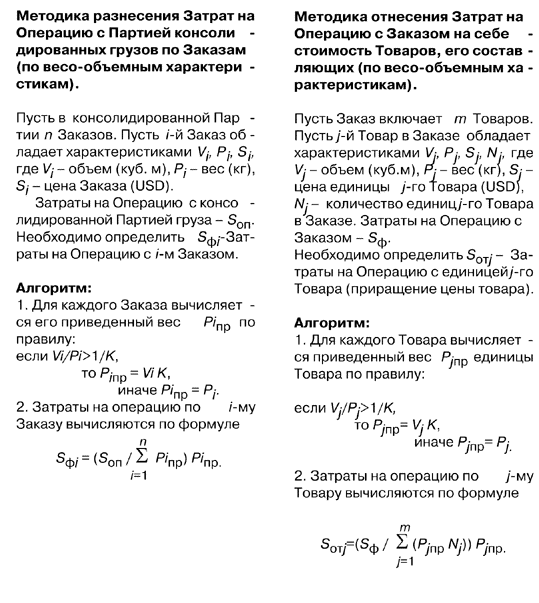
Ниже приводится модель для расчета фактического приращения цены единицы товара по выполнении каждой из логистических операций, т.е. разнесение Затрат на операцию с Партией консолидированных грузов по Заказам и, далее, отнесение их на себестоимость товаров.
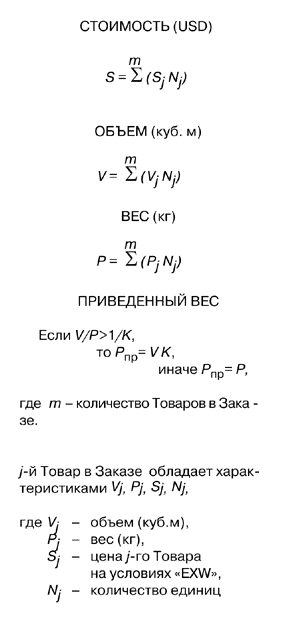
Характеристиками Заказа являются Вес, Объем, Цена, производной характеристикой, принятой в ряде операций для исчисления платы за них, является Приведенный Вес.
Коэффициент K исчисления приведенного веса зависит от принятого для вида логистической операции метода исчисления объемного веса (см. табл. 1).
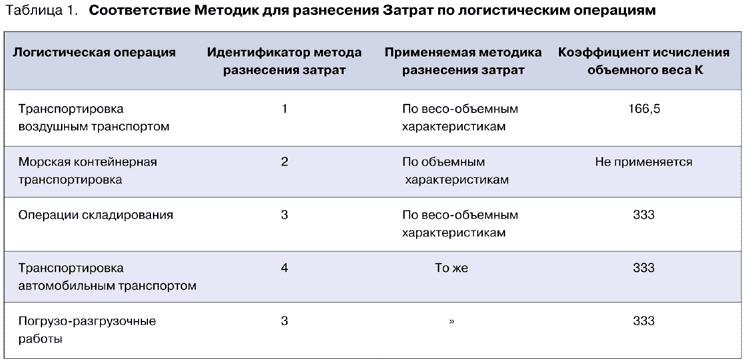
Разнесение Фактических Затрат производится по результатам пооперационного учета реальных Затрат на логистические операции с партиями товаров и продолжительности операций согласно прилагаемым ниже методикам разнесения Затрат.
Формирование Заказов Поставщику и пооперационный учет логистических затрат должны обеспечиваться возможностями корпоративной информационной системы управленческого учета предприятия, либо, в простейшем случае, выполнены в виде электронных таблиц (Excel) по форме, приведенной в табл. 2 и табл. 3 (в примере приведены лишь поля и информация, необходимые для данных расчетов).
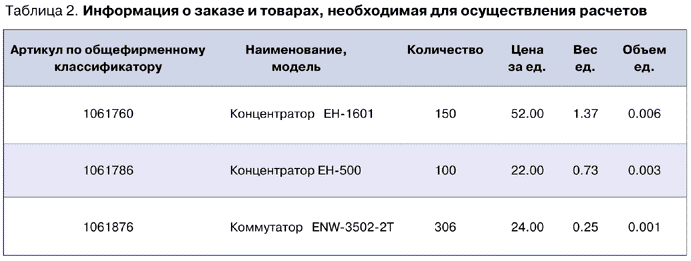

В качестве примера рассмотрим вариант доставки Заказов от Поставщиков из США, Тайваня, Германии с консолидацией в С.-Петербурге и последующей транспортировкой грузовой партии из трех Заказов в город Киров. Банковский кредитный процент принят в размере 0,05% в сутки.
В табл. 3 приведен пооперационный учет логистических затрат по операциям доставки данных Заказов и товарных партий из них, в табл. 4 – содержание Заказов и результаты разнесения затрат.
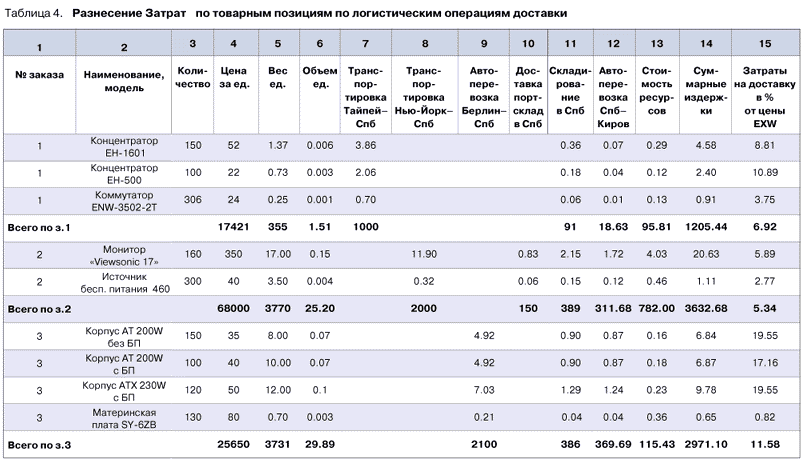
Исходная информация была подготовлена в Excel и обработана программой разнесения затрат для получения результатов, приведенных во второй части табл. 4.
Настоящая модель применима как для контроля эффективности подсистемы Закупок, так и для определения доли затрат, привносимой каждой товарной позицией в себестоимость готового изделия.
Особо отметим, что логистическая система, построенная однажды, не является догмой и по мере изменения рынков сбыта, ассортиментной политики предприятия, требований к логистическому сервису ее эффективность может изменяться. Поэтому подразделением логистики предприятия должен периодически проводиться контроль эффективности функционирования ЛС. Это систематический и регулярный анализ ЛС с точки зрения затрат, использования ресурсов и результатов обслуживания. По результатам контроля могут быть выработаны решения в части организационных преобразований в ЛС в целом.
Разнесение Фактических Затрат по весо-объемным характеристикам
Разнесение Фактических Затрат пропорционально объему
[an error occurred while processing this directive]