Использование результатов мониторинга информации участниками фармацевтического рынка
Почему именно мониторинг является основным средством, или как мы говорим, рабочим инструментом исследования рынка? Ответ прост: только мониторинг, понимаемый как обеспечиваемое теми или иными способами регулярное наблюдение процессов, происходящих на рынке, в состоянии сформировать информационную основу для принятия маркетинговых решений.
Вместе с тем, необходимо отметить, что как процесс организации мониторинга, так и его результаты будут существенно различаться в зависимости от того, на использовании каких источников информации построена информационная система.
Чтобы пояснить эту мысль, обозначим источники получения информации на схеме товародвижения фармацевтической продукции (рис. 1)

Рассмотрим подробнее достоинства и недостатки использования в системе мониторинга информации, полученной на различных этапах товародвижения.
1. Данные о производстве. Основным достоинством этой информации является ее официальный характер – это отчетность самих предприятий, аккумулируемая специализированными структурами Минздрава РФ. Однако на этом достоинства, пожалуй, и заканчиваются. Данные собираются с достаточно большими временными интервалами, что делает невозможным их использование для принятия оперативных решений. Наиболее огорчительным является то, что в формируемой базе данных представлены далеко не все российские производители: большое количество мелких, средних и даже крупных предприятий не отчитываются ни перед Минздравом, ни перед органами статистики. И, наконец, произведенная продукция – это еще не потребленная продукция.
2. Данные об импорте. Источник официальной информации – Государственный таможенный комитет РФ. При решении многих информационных задач, особенно на макроуровне, этот источник информации не имеет альтернативы, даже с оговоркой на искажение сведений о реальных объемах и структуре ввоза. Но этому источнику присущ тот же недостаток, что и предыдущему: объемы ввезенной и дошедшей до потребителя продукции различаются на величину нереализованных остатков на складах оптовиков и в розничной торговле (в аптеках).
3. Информация, распространяемая дистрибьюторами. Это рекламные материалы и прайс-листы, которые содержат только сведения о номенклатуре предлагаемых лекарственных средств и оптовых ценах на них.
Получить данные об объемах поставок товаров на рынок дистрибьюторами возможно только по некоторым торговым позициям. Как правило, подобная информация предоставляется крупными национальными дистрибьюторами по запросу фирм-производителей лекарственных препаратов. Информация о продажах лекарственных препаратов предлагается с разной степенью детализации (в Москве, в других регионах, вторичному дистрибьютору, в аптеку). Оценить объем и структуру сбыта на основании таких данных возможно лишь приближенно.
4. Информация, получаемая в результате социологических опросов. Контингент опрашиваемых – врачи, провизоры, конечные потребители. Специализированными фирмами, которые проводят такие опросы, отработана стандартная методика, позволяющая в результате опроса установить целый ряд факторов, влияющих на коммерческий успех того или иного препарата: частота выписывания рецептов врачами, использование лекарственных средств в больницах, узнаваемость препаратов пациентами, рекомендации провизоров и т.д. Однако получение этим методом достоверных количественных показателей, характеризующих позиционирование того или иного лекарственного средства на рынке, затруднительно, результаты опросов дают возможность анализировать ситуацию лишь на качественном уровне, устанавливая взаимосвязи между изменениями на рынке и факторами, повлекшими эти изменения. Существенным моментом является и то, что проведение таких опросов на регулярной основе требует определенной достаточно сложной инфраструктуры (развитая респондентская сеть, программно-технические средства для обработки результатов), которой располагают только крупные специализированные фирмы. Такие фирмы в своей работе ориентируются на весьма узкий круг крупных игроков рынка.
5. Аудит розничной сети. При проведении такого аудита строится специальная «торговая панель» – выборка репрезентативной части торговых предприятий (аптечных учреждений), по которым проводится получение достоверной информации о поступлении и/или продажах продукции.
В дальнейшем полученные результаты распространяются на весь сегмент рынка (более подробно о методологии аудита см. наши предыдущие публикации).
Проведение такого аудита также под силу только специализированным компаниям, однако затраты оправдываются тем, что результаты его дают возможность оперировать количественными характеристиками рынка, достоверность которых при грамотно построенной модели очень высока. Она обеспечивается, в том числе, и тем, что имеется возможность получать от аптечных учреждений документированные данные о товародвижении. Неоспоримые достоинства аудита – близость источника информации к конечному потребителю и высокая оперативность. Учет больничного сегмента рынка может осуществляться на основе экспертной оценки его доли в общей структуре (первое приближение), либо путем охвата больниц такой же респондентской сетью.
Вернемся теперь к вопросам исследования рынка в практической деятельности его участников.
При рассмотрении организации этого процесса и интерпретации результатов мы будем широко использовать данные об изменении на рынке позиций конкретных фирм, объемов продаж препаратов, пытаясь при этом проследить взаимосвязь такого рода изменений с колебаниями конъюнктуры рынка, обусловленными объективными факторами и маркетинговой стратегией фирм.
Прежде чем перейти к рассмотрению наиболее типичных информационных проблем, возникающих в практической деятельности фирм, следует отметить, что как сами проблемы, так и методология их решения могут различаться в зависимости от того, к какой категории участников рынка принадлежит конкретная фирма.
Оставив до времени розничную торговую сеть, о специфических требованиях к информационной поддержке которой мы поговорим в следующей публикации, сосредоточимся на двух других категориях участников рынка: производителях и оптовой торговле.
Фармацевтический рынок России (как, впрочем, и рынок любой другой страны) функционирует при соизмеримом – по объемам реализуемой продукции – участии отечественных и зарубежных производителей.
На рынке присутствует около 300 российских фармацевтических предприятий и более 700 иностранных фирм-производителей, при этом численность крупных (с годовым объемом поставок свыше $10 млн) поставщиков фармацевтической продукции среди российских и зарубежных фирм примерно одинакова – около 30.
От собственно производителей неотделимы структуры, которые призваны обеспечить взаимосвязь со следующим звеном в цепи товародвижения – оптовыми фирмами. У российских производителей – это либо развитые маркетинговые и сбытовые службы, либо дочерние фирмы, занимающиеся исключительно вопросами реализации. У работающих на российском рынке зарубежных производителей роль таких структур играют либо официальные представительства, либо специально созданные для этих целей компании (ЗАО «Рон-Пуленк-Рорер», ЗАО «Рош-Москва» и т.д.). Возможен и вариант передачи координирующих функций солидной российской фирме-партнеру.
Число действующих на российском фармацевтическом рынке оптовых фирм на сегодняшний день, по разным данным, составляет от 2 до 3 тыс. По масштабам своей деятельности и особенностям специализации оптовая торговля неоднородна. Наряду с крупными оптовыми фирмами-дистрибьюторами национального уровня, число которых невелико, существуют компании, чьи коммерческие интересы ограничены лишь несколькими регионами. Большая часть оптовиков, по-видимому, приходится на фирмы, которые вообще работают в пределах одного региона – это преимущественно те дистрибьюторы, которые непосредственно осуществляют поставки в аптеки.
Большинство дистрибьюторов поставляет на рынок продукцию как российских, так и зарубежных производителей, однако часть из них тяготеет именно к поставкам по импорту; среди последних есть и такие, для которых основной деятельностью является растаможивание, складирование и хранение фармацевтической продукции.
Независимо от специфики и масштабов деятельности маркетинговые стратегии всех дистрибьюторов имеют общие черты, отличающие их от маркетинговой стратегии производителей. Отличия обусловлены несовпадением количественных параметров ассортиментных перечней реализуемой на рынке продукции. Номенклатура лекарственных средств фирм-производителей, как правило, составляет несколько десятков наименований и даже у самых крупных она не превышает 150–200 позиций (имеется в виду номенклатура официально зарегистрированных в России препаратов). В то же время крупные дистрибьюторы имеют в ассортиментном перечне 2000–3000 и более препаратов. В силу этого успех или не успех продвижения на рынке того или иного конкретного препарата имеет неодинаковое значение и различные последствия для производителя и дистрибьютора. Известно, что общий стоимостной объем продаж на российском рынке у некоторых зарубежных производителей, даже весьма крупных, обеспечивается за счет всего лишь 2–3 препаратов. Естественно, что в таких случаях вся стратегия присутствия на рынке формируется «под» конкретные препараты. Дистрибьютор же имеет в этом смысле больше возможностей для маневра, тем более что замена в ассортиментном перечне одного препарата на другой для него достаточно безболезненна. Однако при этом на первый план, с точки зрения общей результативности деятельности фирмы, выходят иные маркетинговые факторы, как то: общее количество препаратов в ассортиментном перечне, сроки выполнения заявок клиентов, условия взаимных расчетов с клиентами и т.д. Очевидно, что эти особенности предопределяют и различия в требованиях к информационной поддержке бизнеса.
Однако имеется группа вопросов, одинаково актуальных для всех категорий участников рынка. Это прежде всего оценка позиций фирмы на рынке. Формализованным показателем такой оценки является доля компании в объеме продаж. На фармацевтическом рынке эта доля может определяться либо по всей номенклатуре препаратов, предлагаемых компанией на рынке, либо по группам препаратов-аналогов. И то и другое возможно как в масштабах регионального рынка, так и в целом по России. Но в любом случае для детального анализа положения фирмы на рынке необходимо иметь информацию о динамике объемов как собственных продаж, так и продаж основных конкурентов.
Рассмотрим на примере деятельности некоторых известных фирм, какие выводы могут быть сделаны в результате такого анализа. Источником информации для примера являются специализированные базы данных.
Обратимся к сведениям о динамике поставок на российский рынок популярной и удерживающей сильные позиции фирмы «Гедеон Рихтер».
При анализе рассматриваются как поставки на российский рынок самой фирмой, так и другими дистрибьюторами, которые указывают в качестве фирмы-изготовителя лекарственных препаратов фирму «Гедеон Рихтер».
На рис. 2 приведены данные о динамике поставок в стоимостном выражении за период с начала 1998 г. по май 2000 г.
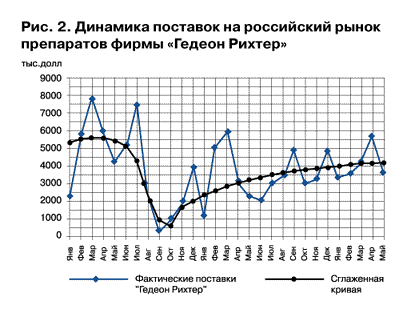
Особенностью рассматриваемого периода является влияние финансового кризиса в августе 1998 г. В послекризисный период произошло резкое сокращение объемов импорта, что коснулось и фирмы «Гедеон Рихтер» в частности. Из графика видно, что в результате кризиса в сентябре – декабре 1998 г. произошло сокращение импортных поставок примерно в 2,5–3 раза. На этом графике также можно наблюдать сезонные изменения поставок: минимальные поставки в январе – коротком месяце в России из-за установившихся «рождественских каникул», увеличение поставок в периоды роста заболеваемости (зимой и осенью), сокращение поставок в летние периоды. Сглаженная кривая на графике дает возможность проследить средние значения поставок в различные периоды деятельности фирмы. В целом можно отметить, что фирма к настоящему моменту преодолевает последствия финансового кризиса, хотя еще и не достигла докризисных объемов поставок. А как в это время изменялась доля фирмы «Гедеон Рихтер» на российском рынке? Об этом дает представление следующий график – рис. 3.
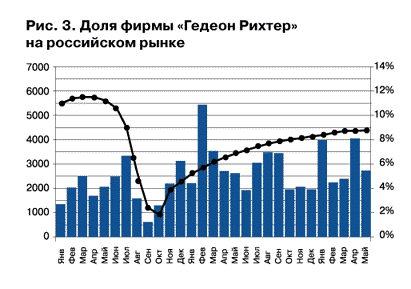
Доля фирмы представлена на графике столбцами диаграммы, для сравнения приведены усредненные данные об объемах поставок в виде кривой. Диаграмма наглядно показывает, что доля фирмы «Гедеон Рихтер» на российском рынке только в сентябре-октябре упала ниже обычного уровня, а по результатам 1999–2000 года она была выше докризисного уровня. Эта оценка подтверждается и данными, приведенными в таблице 1.
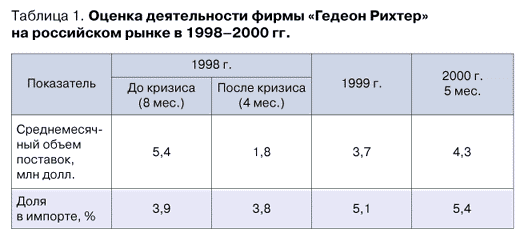
В этой таблице рассчитаны среднемесячные объемы поставок по четырем периодам: докризисный 5,4 млн долл. в мес.), послекризисный (1,8 млн долл. в мес.), за 1999 год в целом (3,7 млн долл. в мес.) и за 5 месяцев 2000 г. (4,3 млн долл. в мес.).
Таким образом, среднемесячный объем поставок в стоимостном выражении в 2000 г. составляет 80% от докризисного уровня. В это же время доля фирмы «Гедеон Рихтер» на российском рынке возросла на 1,5% или почти в полтора раза! Даже в первые 4 послекризисных месяца при сокращении среднемесячных объемов поставки в 3 раза, доля фирмы на рынке практически не уменьшилась. Все это характеризует устойчивое положение фирмы на рынке. Да, объемы поставок из-за финансового кризиса сократились, но при этом, по сравнению с другими фирмами, положение фирмы «Гедеон Рихтер» продолжает укрепляться.
Кроме оценки положения фирмы на общероссийском фоне, представляет интерес и сравнительная информация, характеризующая положение компании по отношению к ближайшим конкурентам.
Рассмотрим динамику поставок лекарственных препаратов фирмой «Гедеон Рихтер» на фоне двух других производителей из Восточной Европы – фирм «Лек» и «КРКА» (рис. 4).
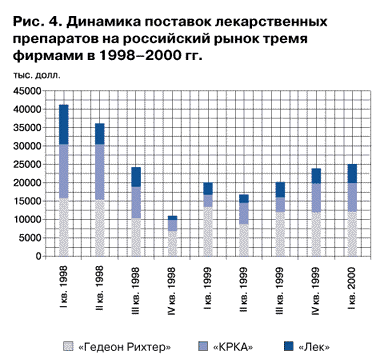
Из диаграммы видно, что на протяжении последнего года суммарный объем поставок тремя фирмами непрерывно возрастал. А как изменялись доли каждой из фирм?
Для получения ответа на этот вопрос обратимся к графику на рис. 5, который позволяет проследить динамику изменения этого показателя за рассматриваемый период по кварталам.
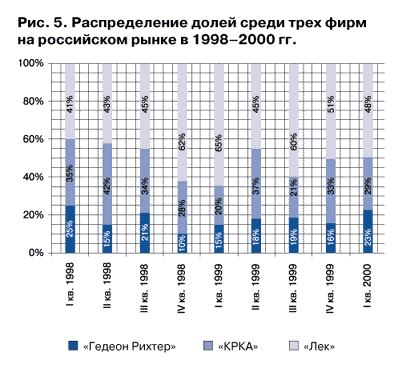
Когда мы говорили о росте доли фирмы «Гедеон Рихтер» в 1999 – 2000 гг. в общем объеме поставок на российский рынок, то объясняли это тем, что фирма действовала успешнее большинства других фирм, которые в послекризисный период потеряли значительную часть российского рынка или вообще ушли с него. Аналогичный вывод может быть сделан из сравнения показателей трех фирм.
Табл. 2 позволяет сравнить интегральные показатели распределения долей этих фирм между собой за 1999–2000 гг. на российском и московском рынках.
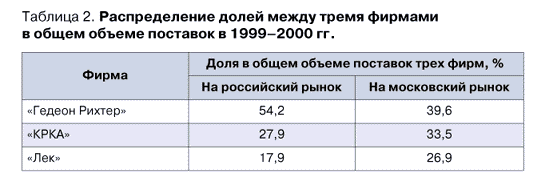
Какой вывод может быть сделан из сопоставления данных? Очевидно, что маркетинговая стратегия «Гедеон Рихтер» гораздо в большей степени ориентирована на регионы России, в то время как «КРКА» и «Лек» более сильный акцент делают на реализацию в Москве.
При необходимости анализ может быть продолжен и на региональном уровне, при этом возможная степень детализации ограничивается только форматом исходной информации.
Подготовлено КИА центром по материалам газеты «Московские Аптеки»
[an error occurred while processing this directive]
