M&A в мировой практике
Жесткая конкурентная борьба на мировом финансовом и экономическом рынке демонстрирует постоянное стратегическое стремление к расширению и консолидации, что заставляет покупателей действовать быстрее и агрессивнее, чем когда-либо. Поначалу это касалось лишь традиционно активных игроков; сейчас же приобрело черты всеобщего явления. На операции по слияниям и поглощениям компаний (в международной бизнес-терминологии М&А) не влияет даже постоянная нестабильность рынков капитала.
По данным исследования компании KPMG, за первое полугодие 2000 г. объем международных операций по слияниям и поглощениям стал рекордным. Исследование является наиболее полным в своем роде и содержит данные, полученные по результатам 3300 международных слияний, поглощений и стратегических инвестиций, объявленных/осуществленных за период с начала января по конец июня 2000 г. KPMG – это международная профессиональная консультационная компания. Штат сотрудников фирмы насчитывает более 100 тыс. человек, работающих в 820 городах и 159 странах мира. Адрес штаб-квартиры компании в Интернете http://www.kpmg.com
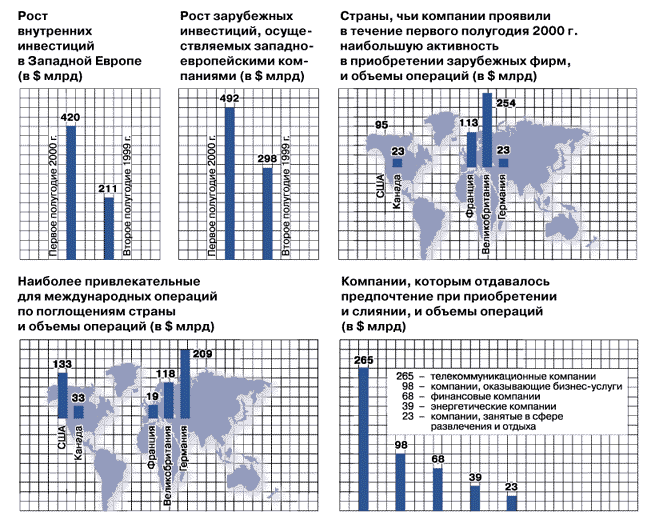
В течение первого полугодия 2000 г. отмечался продолжающийся стремительный рост международных операций по слияниям и поглощениям, общий объем которых составил на конец июня 2000 г. $643 млрд, что на 60% превышает объем этих операций за анало-гичный период прошлого года (в 1999 г. – $403 млрд). За этот период западно-европейские покупатели вышли на первое место в мире, затратив на международные слияния и поглощения $492 млрд (76% от общего объема затраченных на эти цели средств).
Хотя в 1999 г. европейские фирмы-покупатели опередили своих американских конкурентов по расходам на приобретение компаний на рынке США, в первой половине 2000 г. они отдали предпочтение приобретению компаний в Европе. Общая стоимость международных внутриевропейских сделок по слиянию и поглощению составила $352 млрд, что более чем в 3 раза превышает показатели аналогичного периода прошлого года.
За первые 6 месяцев 2000 г. покупатели, участвовавшие в международных операциях, в среднем затратили рекордно большие средства – $194 млн, что на 32% больше, чем в среднем было затрачено за тот же период 1999 г. (за первое полугодие 1999 г. – $147 млн), а значительный рост количества операций по приобретению американских компаний увеличил объем международных операций на 21%.
На втором месте после международных операций находился процесс расширения и консолидации европейских компаний, в частности, телекоммуникационных компаний и компаний, предоставляющих финансовые услуги. Так, например, британская компания Vodafone инициировала крупнейшую в мире сделку по Vodafone и Mannesmann с согласия ее собственников за $186 млрд, а компания HSBC объявила о покупке CCF Credit Commer-cial de France за $11 млрд.
Несмотря на то, что в Европе наблюдается значительно большая, чем где-либо, тенденция к увеличению международных операций по слияниям и поглощениям, наиболее интересные операции по слияниям и поглощениям в течение 6 месяцев этого года происходили в США. В частности, за этот период американские фирмы участвовали в 1744 сделках, что на 29% выше количества сделок за аналогичный период прошлого года (в 1999 г. – 1348 сделок), либо в качестве покупателей, либо – гораздо чаще – в качестве объекта поглощения, что составляет свыше половины операций по слияниям и поглощениям за 6 месяцев этого года в мире. То же можно отметить и в отношении масштабности операций: в этом году масштаб сделок, осуществленных американскими компаниями, был значительно ниже по сравнению с масштабом сделок европейских компаний-покупателей. Цена, уплаченная этими компаниями, а также уплаченная за них в первой половине 2000 г., не превысила в среднем $131 млн, что меньше половины от средней суммы в $264 млн, уплаченных по аналогичным операциям, участниками или объектами которых были неамериканские компании. В глобальном масштабе инвестиционная привлекательность американских компаний также несколько отличается. В первой половине текущего года американские компании больше не являлись предпочтительными объектами слияний и поглощений. В то время как в течение 6 месяцев 2000 г. международные покупатели затратили на слияния и поглощения компаний на американском рынке $133 млрд, т.е. более чем за какой-либо из предыдущих аналогичных периодов, германские фирмы привлекли рекордно большие средства – $209 млрд.
Можно также отметить еще одну особенность, присущую именно американским компаниям. Американские фирмы, покупающие или покупаемые зарубежными компаниями, представляют собой уникальное сочетание различных направлений деятельности. В частности, химические/фармацевтические и электроэнергетические/ электронные компании США входят в состав пяти отраслей промышленности, которые за первые 6 месяцев 2000 г. привлекли наибольший объем средств по операциям слияний и поглощений, в то время как зарубежные покупатели отдавали предпочтение в вышеуказанных операциях телекоммуникационным компаниям и компаниям, оказывающим бизнес-услуги. Вместо этого американские фирмы-покупатели сконцентрировали свое внимание при слияниях и поглощениях за рубежом на компаниях, занятых в сфере финансовых услуг ($20 млрд), отдыха и развлечений ($17 млрд) и энергетики/инженерных коммуникаций ($11 млрд).
Соединенные Штаты являются и будут являться крупнейшим, наиболее стабильным и наименее жестко регулируемым рынком в мире, поэтому компании, имеющие хорошую репутацию, всегда смогут привлечь к себе внимание иностранных инвесторов. Трансформация экономики Германии, занимающей третье место в общемировом масштабе, стала событием года и привлекла пристальное внимание мирового сообщества. Кроме того, недавно принятые германским правительством нормативные документы будут способствовать резкому увеличению объема выгодной реализации активов начиная с 2002 г., что значительно увеличивает инвестиционную привлекательность германских компаний.
За 6 месяцев 2000 г. компании стран Азиатско-Тихоокеанского региона привлекли $34 млрд (в 1999 г. – $63 млрд) корпоративных инвестиций в результате международных сделок по слияниям и поглощениям, в то время как объем внешних инвестиций составил $22 млрд. Основными покупателями в этом регионе стали Япония ($8 млрд), Австралия ($6 млрд) и Сингапур ($4 млрд). Крупнейшими странами, вкладывающими средства в приобретение компаний азиатско-тихоокеанского региона, являются США ($10 млрд), Великобритания ($6 млрд), Австралия ($4 млрд), а также Норвегия и Германия (по $3 млрд каждая).
Объем внутренних инвестиций в странах Центральной и Восточной Европы снизился с $7 млрд в первом полугодии 1999 г. до $5 млрд в конце этого же года и до $3 млрд в течение первого полугодия 2000 г. Однако, несмотря на снижение объемов международных операций, в этом регионе наблюдалось увеличение количества операций по привлечению внутренних инвестиций. Инвестиции в крупнейшие развивающиеся рынки (Китай, Индию, Россию, Индонезию) отстают от мировых тенденций и составляют лишь $5 млрд по сравнению с $4 млрд, израсходованными в первом полугодии 1999 г., что подтверждает опасения инвесторов в отношении политической стабильности, прозрачности корпоративного управления и ликвидности.
(См. графики)
[an error occurred while processing this directive]