Кругооборот хозяйственных средств предприятия
Корпорация «Галактика»
Постановка задачи
На протяжении длительного периода деятельности в отделе консалтинга корпорации «Галактика» мы оказываем предприятиям услуги в областях управленческого, финансового, информационно-технологического консультирования и, если того требуют поставленные заказчиками задачи, имеем возможность получать доступ к различным внутрифирменным методикам финансового менеджмента предприятий, и в частности, методикам финансового анализа.
Одно из устойчивых наблюдений, полученных нами в этой связи за период консалтинговой деятельности, свидетельствует о том, что на предприятиях наиболее четко поставлен так называемый «классический» финансовый анализ, основанный на использовании информации, содержащейся в стандартной бухгалтерской отчетности. Теория и практика «классического» анализа широко представлена в соответствующих специальных изданиях и финансово-экономической литературе, иначе подобный анализ по данным официальной финансовой отчетности предприятия принято называть «внешним».
В отличие от «внешнего», «внутренний» финансовый анализ требует привлечения в качестве источника информации детальных данных бухгалтерского и управленческого учета деятельности предприятий, он не так четко унифицирован и объемно представлен в соответствующей литературе, как «внешний».
Учитывая вышеизложенное, мы предлагаем читателю вместе с нами поразмышлять всего лишь над одним сугубо практическим вопросом, находящимся на пересечении предметных областей «внешнего» и «внутреннего» финансового анализа деятельности предприятия, который в общем виде звучит следующим образом: «Как осуществить комплексный финансовый анализ данных бухгалтерского баланса предприятия и оборотов по счетам бухгалтерского учета, на основе которых, собственно, и получен этот баланс?».
Если читатель намерен совместно с нами разобраться в решении поставленной задачи, предлагаем условиться со следующими базовыми принципами, на которых мы будем основываться при получении искомого решения:
- легкость восприятия — предполагает, что теоретическая строгость решения задачи совмещается с простой и понятной формой изложения;
- практическая направленность — имеется в виду возможность практического использования полученных результатов в качестве информационного обеспечения подготовки и принятия управленческих решений в сфере финансового менеджмента предприятий;
- возможность унификации — подразумевается, что решение задачи должно быть получено с учетом ее специфики, на единой методологической основе, с использованием одних и тех же исходных данных, возможностью проверки полученного результата.
Итак, если вы решили двигаться дальше, следуйте вместе за нами…
1. ХОЗЯЙСТВЕННЫЕ ОПЕРАЦИИ
Предварительно сформируем информационную базу для проведения финансового анализа, для чего зафиксируем все хозяйственные операции, осуществленные некоторым предприятием за отчетные периоды, выполним их разноску по счетам бухгалтерского учета, а результаты выполненной процедуры сведем в табл.1 и табл. 2.
Обратим внимание читателя, что свод указанных хозяйственных операций предприятия совершенно осмысленно позаимствован из [1, с.412]. Возможно, кто-то усмотрит ограниченность приведенного перечня операций по отношению к реально действующему предприятию или неполноту соответствия представленных бухгалтерских проводок нормативным требованиям текущего законодательства РФ.
Но здесь наиболее важно то, что в [1] даны развернутые комментарии к содержанию и особенностям бухгалтерского учета выполняемых хозяйственных операций, первоисточник заимствованной информации является широко тиражируемым и доступным изданием для нашего читателя и, самое главное, приведенный пример хозяйственной деятельности предприятия достаточно представителен для решения поставленной в начале статьи задачи финансового анализа.
Говоря собственно о хозяйственных операциях, заметим, что в наших целях здесь и далее допускается их стоимостная оценка в условных денежных единицах (у.д.е.).
2. ОБОРОТНО-САЛЬДОВЫЕ БАЛАНСЫ
Сформируем по данным о хозяйственных операциях, выполненных в соответствующие отчетные периоды деятельности предприятия, оборотно-сальдовые (шахматно-оборотные) бухгалтерские балансы и представим их в табл.3 и табл.4. Не вдаваясь в детали их подготовки, отметим, что технология получения «шахматок», как их иногда называют прикладные специалисты, с одной стороны, достаточно очевидна и прозрачна, с другой стороны, этому вопросу посвящено большое количество как учебных, так и методических материалов для практикующих специалистов. Пожалуй, в кратких комментариях нуждаются лишь некоторые графы и ячейки сформированных нами оборотно-сальдовых балансов.
Красным цветом обозначены активные по отношению к оборотно-сальдовому балансу бухгалтерские счета, синим цветом – счета пассивные.
Основываясь на данных о хозяйственных операциях предприятия, отметим, что входящее дебетовое и кредитовое сальдо всех счетов бухгалтерского учета в балансе за Январь равно нулевому значению.
Таблица 1
ХОЗЯЙСТВЕННЫЕ ОПЕРАЦИИ ПРЕДПРИЯТИЯ ЗА ЯНВАРЬ В ХРОНОЛОГИЧЕСКОМ ПОРЯДКЕ
| № | Операция | Проводки | ||
| Дебет | Кредит | Сумма | ||
| 1 | Внесены деньги на счет в банке основателем предприятия | 51 | 85 | 10 000 |
| 2 | Получен кредит в банке | 51 | 90 | 6 000 |
| 3 | Куплен станок | 01 | 51 | 12 000 |
| 4 | Уплачено за лицензию | 04 | 51 | 1 500 |
| 5.1 | Поставлены материалы | 10 | 60 | 10 500 |
| 5.2 | Частично оплачены материалы | 60 | 51 | 2 500 |
| 6 | Израсходованы материалы | 20 | 10 | 10 000 |
| 7.1 | Начислена амортизация на станок | 20 | 01 | 200 |
| 7.2 | Начислена амортизация за лицензию | 20 | 04 | 125 |
| 8.1 | Начислена зарплата | 20 | 70 | 2 000 |
| 8.2 | Удержан подоходный налог | 70 | 67-8 | 240 |
| 8.3 | Удержания в фонд социальной защиты | 70 | 69 | 20 |
| 9.1 | Отчисления органам соцстраха | 20 | 69 | 700 |
| 9.2 | Отчисления в фонд занятости | 20 | 67-8 | 20 |
| 9.3 | Отчисления на медицинское страхование | 20 | 67-8 | 72 |
| 9.4 | Отчисления на содержание детских дошкольных учреждений | 20 | 67-8 | 100 |
| 9.5 | Отчисления по чернобыльскому налогу | 20 | 67-8 | 240 |
| 10.1 | Отгружена продукция покупателю | 62 | 46 | 20 000 |
| 10.2 | Оприходована выручка за продукцию | 51 | 62 | 17 000 |
| 11 | Оплачены счета за электроэнергию и телефон | 20 | 51 | 120 |
| 12 | Уплачено за аренду помещения | 20 | 51 | 500 |
| 13 | Отчисления на содержание вневедомственного жилья | 46 | 67_8 | 200 |
| 14 | Начислен НДС | 46 | 67-8 | 1 633 |
| 15 | Отчисления в дорожный фонд | 46 | 67-8 | 200 |
| 16 | Начислены проценты за кредиты банка | 20 | 90 | 600 |
| 17 | Списаны затраты на результаты | 46 | 20 | 14 677 |
| 18 | Отражена прибыль | 46 | 80 | 3 290 |
| 19 | Начислен налог на недвижимость | 80 | 67-8 | 120 |
| 20 | Начислен налог на прибыль | 80 | 67-8 | 475 |
Значение в рабочей ячейке «шахматки», находящейся на пересечении строки со счетом X и столбца со счетом Y, отражают суммовой месячный оборот между дебетом счета Х и кредитом счета Y, отсутствие значения свидетельствует об отсутствии такого оборота.
Арифметическая сумма всех значений рабочих ячеек «шахматки» по строке со счетом Х равна итоговому месячному обороту по дебету счета Х, который представлен в этой же строке графы «Оборот дебетовый» баланса. Аналогично арифметическая сумма всех значений рабочих ячеек «шахматки» по столбцу со счетом Y равна итоговому месячному обороту по кредиту счета Y, который представлен в этом же столбце графы «Оборот кредитовый» баланса.
Таблица 2
ХОЗЯЙСТВЕННЫЕ ОПЕРАЦИИ ПРЕДПРИЯТИЯ ЗА ФЕВРАЛЬ В ХРОНОЛОГИЧЕСКОМ ПОРЯДКЕ
| № | Операция |
Проводки |
||
| Дебет | Кредит | Сумма | ||
| 1 | Поступили деньги от дебиторов | 51 | 62 | 2 400 |
| 2.1 | Погашены долги поставщикам | 60 | 51 | 8 000 |
| 2.2 | Погашены долги банку | 90 | 51 | 1 600 |
| 2.3 | Погашены долги по оплате труда | 70 | 51 | 1 740 |
| 2.4 | Погашены долги перед внебюджетными фондами | 69 | 51 | 720 |
| 2.5 | Погашены долги перед бюджетом | 67-8 | 51 | 3 300 |
| 3.1 | Поставлены материалы | 10 | 60 | 22 000 |
| 3.2 | Частично оплачены материалы | 60 | 51 | 2 000 |
| 4 | Израсходованы материалы | 20 | 10 | 19 500 |
| 5.1 | Начислена амортизация на станок | 20 | 01 | 200 |
| 5.2 | Начислена амортизация за лицензию | 20 | 04 | 125 |
| 6 | Начислены проценты за кредиты банка | 20 | 90 | 500 |
| 7 | Уплачено за аренду помещения | 20 | 51 | 500 |
| 8 | Уплачено за электроэнергию и рекламу | 20 | 51 | 920 |
| 9.1 | Начислена зарплата | 20 | 70 | 4 000 |
| 9.2 | Удержан подоходный налог | 70 | 67-8 | 480 |
| 9.3 | Удержания в фонд социальной защиты | 70 | 69 | 40 |
| 10.1 | Отчисления органам соцстраха | 20 | 69 | 1 400 |
| 10.2 | Отчисления в фонд занятости | 20 | 67-8 | 40 |
| 10.3 | Отчисления на содержание детских дошкольных учреждений | 20 | 67-8 | 200 |
| 10.4 | Отчисления по чернобыльскому налогу | 20 | 67-8 | 480 |
| 11 | Командировка | 20 | 71 | 260 |
| 12.1 | Отгружена продукция покупателю | 62 | 46 | 38 000 |
| 12.2 | Оприходована выручка за продукцию | 51 | 62 | 32 600 |
| 13 | Приобретены акции | 58 | 51 | 3 500 |
| 14.1 | Оплачены счета поставщиков | 60 | 51 | 10 000 |
| 14.2 | Оплачены проценты за кредиты банка | 90 | 51 | 500 |
| 15 | Отчисления на содержание вневедомственного жилья | 46 | 67-8 | 380 |
| 16 | Начислен НДС | 46 | 67-8 | 3 020 |
| 17 | Отчисления в дорожный фонд | 46 | 67-8 | 380 |
| 18 | Списаны затраты на результаты | 46 | 20 | 27 500 |
| 19 | Отражена прибыль | 46 | 80 | 6 720 |
| 20 | Начислен налог на недвижимость | 80 | 67-8 | 118 |
| 21 | Начислен налог на прибыль | 80 | 67-8 | 1 100 |
| 22.1 | Приобретено оборудование | 01 | 51 | 1 500 |
| 22.2 | Использована прибыль на приобретение оборудования | 80 | 88 | 1 500 |
Для счета X сумма значений входящего на начало отчетного периода дебетового сальдо и итогового месячного оборота по дебету счета Х равна исходящему за отчетный период сальдо, значение которого представлено в соответствующей счету X клетке графы «Сальдо дебетовое исходящее».
Таблица 3
ОБОРОТНО-САЛЬДОВЫЙ БАЛАНС ПРЕДПРИЯТИЯ ЗА ЯНВАРЬ
| Дебет счетов | Кредит счетов | 01 | 04 | 10 | 20 | 51 | 58 | 62 | 46 | 60 | 67-8 | 69 | 70 | 71 | 80 | 85 | 88 | 90 | Оборот дебетовый | Сальдо дебетовое исходящ. |
| Сальдо входящ. | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||
| 01 | 0 | 12000 | 12000 | 12000 | ||||||||||||||||
| 04 | 0 | 1500 | 1500 | 1500 | ||||||||||||||||
| 10 | 0 | 10500 | 10500 | 10500 | ||||||||||||||||
| 20 | 0 | 200 | 125 | 10000 | 620 | 432 | 700 | 2000 | 600 | 14677 | 14677 | |||||||||
| 51 | 0 | 17000 | 10000 | 6000 | 33000 | 33000 | ||||||||||||||
| 58 | 0 | 0 | 0 | |||||||||||||||||
| 62 | 0 | 20000 | 20000 | 20000 | ||||||||||||||||
| 46 | 0 | 14677 | 2033 | 3290 | 20000 | 20000 | ||||||||||||||
| 60 | 0 | 2500 | 2500 | 2500 | ||||||||||||||||
| 67-8 | 0 | 0 | 0 | |||||||||||||||||
| 69 | 0 | 0 | 0 | |||||||||||||||||
| 70 | 0 | 240 | 20 | 260 | 260 | |||||||||||||||
| 71 | 0 | 0 | 0 | |||||||||||||||||
| 80 | 0 | 595 | 595 | 595 | ||||||||||||||||
| 85 | 0 | 0 | 0 | |||||||||||||||||
| 88 | 0 | 0 | 0 | |||||||||||||||||
| 90 | 0 | 0 | 0 | |||||||||||||||||
|
Оборот кредитовый |
200 | 125 | 10000 | 14677 | 16620 | 0 | 17000 | 20000 | 10500 | 3300 | 720 | 2000 | 0 | 3290 | 10000 | 0 | 6600 |
115032 |
||
|
Сальдо кредитовое исходящее |
200 | 125 | 10000 | 14677 | 16620 | 0 | 17000 | 20000 | 10500 | 3300 | 720 | 2000 | 0 | 3290 | 10000 | 0 | 6600 |
115032 |
||
|
Сальдо итоговое |
11800 | 1375 | 500 | 0 | 16380 | 0 | 3000 | 0 | -8000 | -3300 | -720 | -1740 | 0 | -2695 | -10000 | 0 | -6600 | 33055 | -33055 | |
Таблица 4
ОБОРОТНО-САЛЬДОВЫЙ БАЛАНС ПРЕДПРИЯТИЯ ЗА ФЕВРАЛЬ
| Дебет счетов | Кредит счетов | 01 | 04 | 10 | 20 | 51 | 58 | 62 | 46 | 60 | 67-8 | 69 | 70 | 71 | 80 | 85 | 88 | 90 | Оборот дебетовый | Сальдо дебетовое исходящ. |
| Сальдо входящ. | 200 | 125 | 10000 | 14677 | 16620 | 0 | 17000 | 20000 | 10500 | 3300 | 720 | 2000 | 0 | 3290 | 10000 | 0 | 6600 | |||
| 01 | 12000 | 1500 | 1500 | 13500 | ||||||||||||||||
| 04 | 1500 | 0 | 1500 | |||||||||||||||||
| 10 | 10500 | 22000 | 22000 | 32500 | ||||||||||||||||
| 20 | 14677 | 200 | 125 | 19500 | 1420 | 720 | 1400 | 4000 | 260 | 500 | 28125 | 42802 | ||||||||
| 51 | 33000 | 35000 | 35000 | 68000 | ||||||||||||||||
| 58 | 0 | 3500 | 3500 | 3500 | ||||||||||||||||
| 62 | 20000 | 38000 | 38000 | 58000 | ||||||||||||||||
| 46 | 20000 | 27500 | 3780 | 6720 | 38000 | 58000 | ||||||||||||||
| 60 | 2500 | 20000 | 20000 | 22500 | ||||||||||||||||
| 67-8 | 0 | 3300 | 3300 | 3300 | ||||||||||||||||
| 69 | 0 | 720 | 720 | 720 | ||||||||||||||||
| 70 | 260 | 1740 | 480 | 40 | 2260 | 2520 | ||||||||||||||
| 71 | 0 | 0 | 0 | |||||||||||||||||
| 80 | 595 | 1218 | 1500 | 2718 | 3313 | |||||||||||||||
| 85 | 0 | 0 | 0 | |||||||||||||||||
| 88 | 0 | 0 | 0 | |||||||||||||||||
| 90 | 0 | 2100 | 2100 | 2100 | ||||||||||||||||
|
Оборот кредитовый |
200 | 125 | 19500 | 27500 | 34280 | 0 | 35000 | 38000 | 22000 | 6198 | 1440 | 4000 | 260 | 6720 | 0 | 1500 | 500 | 197223 | ||
|
Сальдо кредитовое исходящее |
400 | 250 | 29500 | 42177 | 50900 | 0 | 52000 | 58000 | 32500 | 9498 | 2160 | 6000 | 260 | 10010 | 10000 | 1500 | 7100 | 197223 | ||
|
Сальдо итоговое |
13100 | 1250 | 3000 | 625 | 17100 | 3500 | 6000 | 0 | -10000 | -6198 | -1440 | -3480 | -260 | -6697 | -10000 | -1500 | -5000 | 44575 | -44575 | |
Аналогично для счета Y сумма значений входящего на начало отчетного периода кредитового сальдо и итогового месячного оборота по кредиту счета Y равна исходящему за отчетный период сальдо, значение которого представлено в соответствующей счету Y клетке графы «Сальдо кредитовое исходящее».
Исходящее дебетовое и кредитовое сальдо каждого счета за январь равно, соответственно, входящему дебетовому и кредитовому сальдо этого же счета за февраль.
И, наконец, в последней строке баланса по каждому счету Z бухгалтерского учета подсчитано и представлено итоговое или, другими словами, свернутое на конец отчетного периода сальдо как разность по счету Z между исходящими дебетовым и кредитовым сальдо. Обратим внимание, что для удобства восприятия отрицательного итогового сальдо по некоторому счету Z знак «минус» можно интерпретировать как признак пассивности счета Z в оборотно-сальдовом балансе предприятия.
3. СХЕМЫ ДВИЖЕНИЯ ХОЗЯЙСТВЕННЫХ СРЕДСТВ
На основе сформированных оборотно-сальдовых балансов предприятия построим графические схемы движения хозяйственных средств по счетам бухгалтерского учета для различных отчетных периодов деятельности. При построении этих схем будем использовать следующие несложные правила.
(1) На чистой плоскости листа на произвольном расстоянии друг от друга разметим точки (узлы), каждую из которых обозначим номером отдельного счета бухгалтерского учета, представленного в оборотно-сальдовом балансе предприятия.
(2) Проведем соединительные линии (дуги) между каждой парой точек со счетами X и Y, если между ними по данным баланса существует дебетово-кредитовый оборот, т.е. значение рабочей ячейки «шахматки», находящейся на пересечении строки со счетом X и столбца со счетом Y не равно нулю.
(3) На соединительных линиях стрелками пометим направления движения хозяйственных средств предприятия между счетами бухгалтерского учета так, чтобы направления указывали движение средств из кредита счета Y в дебет счета X. Последнее правило легко воспринимается логически, если учитывать, что в общем случае величина обязательств и собственного капитала, которые являются источниками хозяйственных средств предприятия, отражаются на кредитовой стороне бухгалтерских счетов, а активов – на дебетовой.
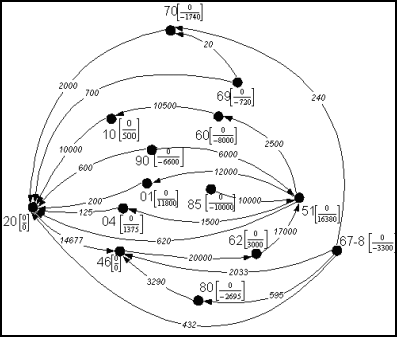
Рис. 1. Схема движения хозяйственных средств предприятия в январе
Нанесем на каждую из полученных по вышеуказанным правилам графических схем кругооборота хозяйственных средств за январь и февраль (см. рис. 1 и рис. 2) численные данные из соответствующих оборотно-сальдовых балансов таким образом, что каждое число на соединительной линии со стрелкой будет отражать кредитово-дебетовый оборот между двумя корреспондирующими по балансу бухгалтерскими счетами, а каждая пара чисел в квадратных скобках, расположенных рядом со счетом, будет отражать взятые из баланса свернутые сальдо на начало (число сверху) и конец (число снизу) отчетного периода.
Таким образом мы получили графическое представление оборотно-сальдовых балансов в виде схем движения хозяйственных средств предприятия для различных периодов его деятельности.
4. ЦИКЛЫ КРУГООБОРОТА ХОЗЯЙСТВЕННЫХ СРЕДСТВ
На графических схемах движения хозяйственных средств предприятия, изображенных на рис. 1 и рис. 2, представлены объекты, называемые в специальном разделе математики ориентированными графами. Здесь мы не будем углубляться в теорию графов, а воспользуемся лишь некоторыми ее практическими результатами, полезными для решения поставленной в данной статье задачи финансового анализа .
Отметим, что наши графы состоят из узлов, ассоциированных со свернутыми сальдовыми остатками хозяйственных средств на счетах бухгалтерского учета, и направленных дуг, ассоциированных с оборотами между парами корреспондирующих по оборотно-сальдовому балансу бухгалтерских счетов. Каждая пара узлов связана дугой (например, 51 ->60), первый по направлению дуги узел называется ее началом (в примере – узел с номером счета 51), второй – концом (в примере – узел с номером счета 60).
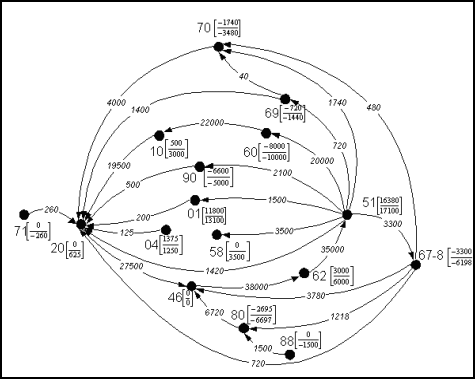
Рис. 2. Схема движения хозяйственных средств предприятия в феврале
Маршрутом в графе называется такая последовательность одинаково направленных дуг, что в каждой паре соседних дуг конец одной является началом другой, как, например, в маршруте 51 ->20 -> 46. Если начало маршрута и его конец замыкаются на одном и том же узле, то такой маршрут называется циклом. Здесь нас будут интересовать так называемые простые циклы (в отличие от сложных), в которых каждая дуга встречается не более одного раза, а в каждом узле цикла соединяются не более двух дуг. Примером простого цикла является последовательность дуг, объединяющая узлы с номерами 51, 20, 46, 62, для обозначения такого цикла будем применять запись вида 51 -> 20 -> 46 -> 62. Длиной простого цикла называется суммарное количество его дуг, что эквивалентно количеству входящих в такой цикл узлов. В приведенном примере длина цикла равна 4.
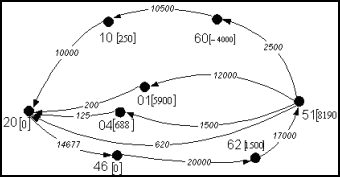
Рис. 3. Циклы кругооборота хозяйственных средств предприятия в январе
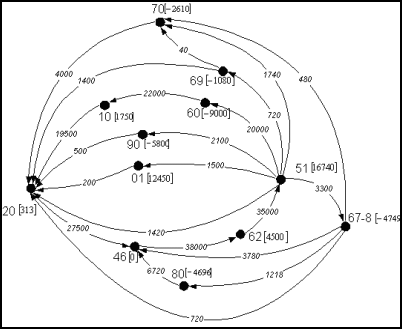
Рис. 4. Циклы кругооборота хозяйственных средств предприятия в феврале
В нашем случае циклы отражают последовательности хозяйственных операций, приводящие к кругообороту, трансформации и воспроизводству хозяйственных средств предприятия в ходе его регулярной деятельности. Полные множества всех простых циклов для схем движения хозяйственных средств за январь и февраль приведены на схемах, представленных соответственно на рис. 3 и рис. 4. На них узлы обозначены номерами соответствующих счетов бухгалтерского учета, обороты за период – значениями на дугах, усредненные свернутые сальдо счетов – значениями в квадратных скобках полусумм свернутых остатков по счету на начало и конец периода.
Полная идентификация имеющихся на схемах простых циклов, легко получаемая применением методов теории графов, представлена в табл. 5. В ней знаком «+» отмечено наличие цикла движения хозяйственных средств указанной конфигурации в соответствующем отчетном периоде.
Каждый из выделенных циклов отражает определенную специфику соответствующего ему процесса финансово-хозяйственной деятельности предприятия как последовательного циклического потока хозяйственных операций, реализуемых в отдельном отчетном периоде. Из табл. 5 видно, что в двух разных отчетных периодах имеются как идентичные по конфигурации циклы, так и уникальные. К идентичным, например, относится цикл 51 -> 60 -> 10 -> 20 -> 46 -> 62 длиною 6. Он представляет собой так называемый производственно-коммерческий цикл деятельности предприятия: расходование безналичных денежных средств с расчетного счета на оплату поставок товарно-материальных ресурсов, получение ресурсов от поставщиков на склад сырья, отпуск заготовленных товарно-материальных запасов со склада в производство, производство готовой продукции и ее реализация покупателям, получение выручки за реализованную продукцию с зачислением ее на расчетный счет предприятия.
Таблица 5
ИДЕНТИФИКАЦИЯ ЦИКЛОВ КРУГООБОРОТА ХОЗЯЙСТВЕННЫХ СРЕДСТВ
| Длина цикла | Конфигурация цикла |
Наличие цикла в отчетном периоде |
|
| Январь | Февраль | ||
|
4 |
51 -> 20 -> 46 -> 62 | + | + |
| 51 -> 67-8 -> 46 -> 62 | + | ||
|
5 |
51 -> 01 -> 20 -> 46 -> 62 | + | + |
| 51 -> 04 -> 20 -> 46 -> 62 | + | ||
| 51 -> 90 -> 20 -> 46 -> 62 | + | ||
| 51 -> 69 -> 20 -> 46 -> 62 | + | ||
| 51 -> 70 -> 20 -> 46 -> 62 | + | ||
| 51 -> 67-8 -> 80 -> 46 -> 62 | + | ||
| 51 -> 67-8 -> 20 -> 46 -> 62 | + | ||
|
6 |
51 -> 60 -> 10 -> 20 -> 46 -> 62 | + | + |
| 51 -> 69 -> 70 -> 20 -> 46 -> 62 | + | ||
| 51 -> 67-8 -> 70 -> 20 -> 46 -> 62 | + | ||
Таблица 6
ИСХОДНЫЕ ХАРАКТЕРИСТИКИ
ЦИКЛА 51 -> 60 -> 10 -> 20 -> 46 -> 62
| Месяц |
Январь |
Февраль |
Март |
|||
| Длит. |
31 |
29 |
31 |
|||
| (j) Счет | Сальдо | Оборот | Сальдо | Оборот | Сальдо | Оборот |
| (1) 51 | 8 190 | 2 500 | 16 740 | 20 000 | 17 485 | 21 379 |
| (2) 60 | -4 000 | 10 500 | -9 000 | 22 000 | -11 069 | 23 517 |
| (3) 10 | 250 | 10 000 | 1 750 | 19 500 | 4 336 | 20 845 |
| (4) 20 | 0 | 14 677 | 3 13 | 27 500 | 959 | 29 397 |
| (5) 46 | 0 | 20 000 | 0 | 38 000 | 0 | 40 621 |
| (6) 62 | 1 500 | 17 000 | 4 500 | 35 000 | 7 603 | 37 414 |
Идентичные (повторяющиеся) в различных периодах циклы характеризуют регулярность связанных с ними процессов финансово-хозяйственной деятельности предприятия. Наличие уникальных в отчетных периодах циклов движения хозяйственных средств свидетельствует, как правило, об изменении режимов работы предприятия, смене направлений его деятельности, нерегулярных на разных отрезках жизнедеятельности предприятия потоков хозяйственных операций, возникновению каких-либо форс-мажорных обстоятельств. В дальнейшем нас будут интересовать прежде всего идентичные по своей конфигурации циклы кругооборота хозяйственных средств, повторяющиеся в каждом отчетном периоде деятельности предприятия.
5. ХАРАКТЕРИСТИКИ ЦИКЛОВ КРУГООБОРОТА
На предыдущем шаге искомого нами решения мы выделили целевые объекты финансового анализа – регулярные циклы кругооборота хозяйственных средств предприятия. Для дальнейшего изложения материала нам необходимо несколько расширить информационную базу о хозяйственных операциях предприятия, в связи с чем воспользуемся данными табл. 6.
В ней представлены имеющиеся по предприятию данные для цикла 51 -> 60 -> 10 -> 20 -> 46 -> 62 за январь (см. рис. 3) и февраль (см. рис. 4), а также приведены аналогичные данные по результатам его деятельности за март.
Введем интегральную характеристику цикла кругооборота хозяйственных средств предприятия, называемую длительностью кругооборота, которая рассчитывается по следующей формуле:
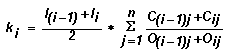 , ( 1)
где
i – номер анализируемого периода ( i > 1);
l – длительность отчетного периода, вошедшего в анализируемый;
j – порядковый номер бухгалтерского счета в цикле кругооборота;
n – длина цикла кругооборота;
C – усредненное свернутое сальдо по счету в отчетном периоде, вошедшем в анализируемый (значение сальдо в расчете используется с учетом знака);
O – оборот хозяйственных средств между двумя корреспондирующими в цикле кругооборота счетами в отчетном периоде, вошедшем в анализируемый.
Все исходные значения для расчета длительности кругооборота средств по циклу 51 -> 60 -> 10 -> 20 -> 46 -> 62 в анализируемых периодах представлены в табл. 6.
Логика формулы (1) достаточно проста: для получения расчетной
характеристики  мы суммируем по каждому счету цикла отношение
среднего остатка средств на счете за анализируемый период к
ежедневному исходящему обороту средств по счету за этот же
анализируемый период. Пожалуй, единственной тонкостью формулы
является включение в анализируемый период двух смежных отчетных
периодов с тем, чтобы «сгладить» скачки сальдовых остатков по
одному и тому же счету в двух соседних отчетных периодах, и тем
самым получить более точное приближение длительности кругооборота
к ее истинному (реальному) значению. «Сглаживание» скачков сальдо
полезно в том смысле, что при оценке длительности кругооборота
средств в цикле мы используем дискретные данные отчетных периодов,
в действительности же деятельность предприятия в целом носит
непрерывный характер.
Применение формулы к данным табл. 6 дает следующие результаты: длительность кругооборота средств предприятия в цикле 51 -> 60 -> 10 -> 20 -> 46 -> 62 по итогам его работы
в Феврале достигла 27 дней,
в Марте – 21.8 дня.
Аналогично введенную нами формулу можно применить ко всем повторяющимся в отчетных периодах циклам, идентифицированным в табл. 5.
6. ФИНАНСОВЫЙ АНАЛИЗ
Собственно финансовый анализ кругооборота хозяйственных средств выполняется стандартными методами, применяемыми к выделенным нами объектам анализа – циклам кругооборота, а также полученным нами интегральным характеристикам этих циклов – длительностям кругооборота. Основными приемами анализа является сравнение интегральных характеристик для идентичных циклов по разным анализируемым периодам, сравнение и факторный анализ отклонений оборачиваемости средств по идентичным стадиям кругооборота внутри повторяющихся в различных анализируемых периодах циклов.
Например, основываясь на полученных значениях длительностей кругооборота средств в цикле
51 -> 60 -> 10 -> 20 -> 46 -> 62,
можно заключить, что предприятие по результатам деятельности в марте сократило период использования его хозяйственных средств (капитала), которые регулярно аккумулируются в производственно-коммерческом цикле, на 5.2 дня (27-21.8), иными словами, оборачиваемость хозяйственных средств предприятия в этом цикле выросла на 19.3% (5.2/27*100%), что свидетельствует об увеличении его деловой активности.
Таблица 7
ЗНАЧЕНИЯ СЛАГАЕМЫХ В РАСЧЕТЕ ДЛИТЕЛЬНОСТИ КРУГООБОРОТА (В ДНЯХ)
| Счет | Февраль | Март | Изменение |
| 51 |
33.2 |
24.8 |
-8.4 |
| 60 |
-12.0 |
-13.2 |
-1.2 |
| 10 |
2.0 |
4.5 |
2.5 |
| 20 |
0.2 |
0.7 |
0.4 |
| 46 |
0.0 |
0.0 |
0.0 |
| 62 |
3.5 |
5.0 |
1.6 |
| Сумма |
27.0 |
21.8 |
-5.2 |
При этом отдельные слагаемые расчета длительности кругооборота по формуле (1) в анализируемых периодах распределились согласно табл. 7.
Дальнейший анализ табл. 7 позволяет уточнить, что общее сокращение длительности кругооборота на 5.2 дня (8.4 + 1.2 – 2.5 – 0.4 – 1.6) произошло за счет следующих изменений сроков оборачиваемости средств по отдельным стадиям производственно-коммерческого цикла:
- уменьшения срока оборачиваемости безналичных денежных средств на расчетном счете предприятия на 8.4 дня,
- увеличения срока оборачиваемости кредиторской задолженности (периода кредитования предприятия поставщиками) на 1.2 дня,
- увеличения срока оборачиваемости производственных запасов (отпускаемых в производство сырья и материалов) на 2.5 дня,
- увеличения срока оборачиваемости средств в производстве и поставках готовой продукции покупателям на 0.4 дня,
- увеличения срока оборачиваемости дебиторской задолженности (периода кредитования предприятием покупателей) на 1.6 дня.
Здесь же можно сделать заключение, что, например, увеличение срока оборачиваемости производственных запасов произошло за счет влияния следующих факторов (см. исходные данные в табл. 6):
- увеличения среднего сальдо на счете 10 с 1000 у.д.е. ((250+1750)*2) в первом анализируемом периоде до 3043 у.д.е. во втором ((1750+4336)/2) или на 204.3%;
-
увеличения усредненного за анализируемый период ежедневного
исходящего из счета 10 оборота с 491.7 у.д.е./день в первом периоде
((10000+19500)/(31+29)) до 672.4 у.д.е./день во втором периоде
((19500+20845)/(29+31)) или на 36.8%;
т.е. накопление производственных запасов стало более существенно опережать рост скорости их отпуска в производство.
Дальнейшее углубление финансового анализа, например оборачиваемости запасов, должно осуществляться по следующим стандартным направлениям: оценка степени влияния каждого из указанных факторов на уменьшение оборачиваемости запасов, анализ отдельных хозяйственных операций, связанных с накоплением и отпуском запасов сырья и материалов в производство.
Результаты финансового анализа этого и других идентифицированных циклов кругооборота хозяйственных средств, проводимого по аналогичной схеме, целесообразно использовать для принятия мер по поддержанию необходимого уровня деловой активности предприятия в будущем.
Заключение
В данной статье мы на расчетно-контрольном примере довольно подробно продемонстрировали алгоритм решения задачи финансового анализа кругооборота хозяйственных средств предприятия. Этот алгоритм был выполнен за шесть последовательных и взаимосвязанных шагов, включая следующие:
- Отражение всех хозяйственных операций предприятия путем проводок по счетам бухгалтерского учета.
- Формирование по данным бухгалтерских проводок оборотно-сальдовых балансов.
- Построение по данным оборотно-сальдовых балансов графических схем движения хозяйственных средств предприятия.
- Выделение в качестве объектов финансового анализа циклов кругооборота хозяйственных средств и их идентификация в схемах движения средств предприятия.
- Введение и расчет интегральных характеристик циклов кругооборота хозяйственных средств.
- Финансовый анализ кругооборота хозяйственных средств по циклам.
Если нам удалось вызвать интерес читателя к теме и содержанию статьи, желание воспользоваться подготовленными в статье данными и рассчитать и проанализировать длительность различных циклов кругооборота нашего условного предприятия, намерение поэкспериментировать с описанной в статье методикой при обработке реальных данных собственного предприятия, то свою задачу мы можем считать выполненной.
В заключение отметим, что использованные в статье идеи в настоящее время реализуются в программной компоненте системы комплексной автоматизации управления деятельностью предприятия «Галактика», носящей название «Информационная система руководителя» и предназначенной для поддержки принятия решений, в том числе в вопросах управления оборачиваемостью хозяйственных средств предприятия и его деловой активностью.
Литература
1 Савицкая Г.В. Анализ хозяйственной деятельности предприятия: 2-е изд., перераб. и доп. – Мн: ИП «Экоперспектива», 1998. – 498 с.
Контактный телефон :7 (095) 158-12-41,
Несиловский Н.В.
nesio@galaktika.ru
[an error occurred while processing this directive]
