Бюджетное планирование деятельности промышленного предприятия
Оглавление журнала
Таблица 12
РАСЧЕТ ПЛАНОВОЙ СЕБЕСТОИМОСТИ СПИСАНИЯ МАТЕРИАЛОВ В ХОЗЯЙСТВЕННУЮ
ДЕЯТЕЛЬНОСТЬ ДЛЯ ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал
2001 г.
(по средневзвешенной)
| Материалы, единицы измерения
(1) |
Остаток на 1.01.2001 г. (факт) |
Закупки на 1-й кв.2001 г. (план) |
Себестоимость списания, руб./ед
(6)=[(3)+(5)]/ [(2)+(4)] |
||
| Физический объем, ед. (2) | Стоимость, руб. (3) | Физический объем, ед. (4) | Стоимость, руб. (5) | ||
| Материал Х, кг
Материал У, кг Материал К, кг Материал Н, кг Материал С, кг Материал А, литры Материал В, пог.метры Материал Д, листы Материал Е, коробки Материал И, литры |
100
450 300 400 250 10
40
20 1 000
500 |
22 000
225 000 60 000 140 000 20 000 100
1 200
120 8 000
3 000 |
470
2 730 1 328 2 300 899 100
350
130 32 000
6 500 |
94 000
1 092 000 332 000 690 000 89 900 800
7 000
650 320 000
52 000 |
203,5
414,2 240,8 307,4 95,6 8,2
21
5,1 9,9
7,9 |
| ВСЕГО | 479 420 | 2 678 350 | |||
Умножением ставки начисления на плановую величину показателя базы начисления рассчитывается потребность во вспомогательных материалах на общепроизводственные цели. Расчет необходимой величины вспомогательных материалов на общехозяйственные цели производится через сметное планирование (утверждение сметы общехозяйственных расходов подразделений, в том числе по статье расходования вспомогательных материалов).
Потребность во вспомогательных материалах для хранения, отгрузки и сбыта продукции может, как и общепроизводственная потребность, рассчитываться на основе калькуляции ставок начисления. При этом в качестве базы начисления обычно используются показатели физического объема отгрузки (реализации). По транспортным расходам (если предприятие практикует доставку продукции на склад потребителя) обычно в качестве базы начисления применяется километраж рейсов или количество тонно-км.
Суммированием плановых величин расхода материалов на основные и вспомогательные цели калькулируется общая потребность в материалах (в разрезе видов материалов).
После того, как определена потребность и в основных, и во вспомогательных материалах, можно составить проект бюджета закупок с учетом начального остатка запасов материалов на складе и целевого конечного остатка запасов материалов:
| Начальные запасы материалов | + | Закупки материалов | - | Потребность в материалах | = | Конечные запасы материалов |
Методы определения оптимального уровня конечных запасов материалов аналогичны тем, что применяются для запасов готовой продукции (самой известной прикладной моделью расчета оптимального уровня запасов сырья и материалов является модель EOQ).
Бюджет закупок (в стоимостном выражении) составляется на основе рассчитанной потребности в закупках (в физическом выражении) и плановых цен закупок по видам материалов.
Этап 7. Определение
себестоимости списания
материалов в хозяйственную деятельность, составление бюджета
прямых материальных затрат и
бюджета прямых затрат (всего)
На следующем этапе (этап 7) производится расчет плановой себестоимости списания материалов в хозяйственную деятельность. Расчет производится теми же классическими методами, что и калькуляция фактической себестоимости списания материалов в производство бухгалтерией предприятия:
методом средневзвешенной;
методом ФИФО (по первым по времени партиям поставки материалов на склад);
методом ЛИФО (по последним по времени партиям поставки материалов на склад).
На большинстве предприятий применяется метод средневзвешенной.
Таблица 13
БЮДЖЕТ ПРЯМЫХ МАТЕРИАЛЬНЫХ ЗАТРАТ ПО ПЛАНУ ПРОИЗВОДСТВА ЗАВОДА
«КРАСНАЯ ПРЕСНЯ»
на 1-й квартал 2001 г.
|
Материалы (1) |
Потребность в основных материалах, кг. (2) |
Себестоимость списания, руб./кг (3) |
Бюджет прямых материальных затрат, руб. (4) = (2) х (3) |
||||
| Продукт «Альфа» | Продукт «Бета» | Всего | Продукт «Альфа» | Продукт «Бета» | Всего | ||
| Материал Х
Материал У Материал К Материал Н Материал С |
380
1 900 950 0 760 |
110
880 0 2 200 0 |
490
2 780 950 2 200 760 |
203,5
414,2 240,8 307,4 95,6 |
77 330
786 980 228 760 0 72 656 |
22 385
364 496 0 676 280 0 |
99 715
1 151 476 228 760 676 280 72 656 |
| Всего | 1 165 726 | 1 063 161 | 2228887 | ||||
На основе полученной величины себестоимости списания в производство и потребности в основных материалах (в физическом выражении) калькулируется бюджет прямых материальных затрат.
Объединением бюджетов прямых материальных затрат и прямых затрат труда получается бюджет прямых затрат в целом.
Таблица 14
БЮДЖЕТ (ПОЛНЫХ) ПРЯМЫХ ЗАТРАТ ПО ПЛАНУ ПРОИЗВОДСТВА ЗАВОДА «КРАСНАЯ
ПРЕСНЯ»
на 1-й квартал 2001 г.
| Продукты | Бюджет прямых затрат труда | Бюджет прямых материальных затрат | Бюджет (полных) прямых затрат |
| (1) | (2) | (3) | (4) = (2) + (3) |
| Продукт «Альфа»
Продукт «Бета» |
1 080 000
1 188 000 |
1 165 726
1 063 161 |
2 245 726
2 251 161 |
| Всего | 2 268 000 | 2 228 887 | 4 496 887 |
Таблица 15
БЮДЖЕТ ОБЩЕПРОИЗВОДСТВЕННЫХ РАСХОДОВ (ОПР) ПО ПЛАНУ ПРОИЗВОДСТВА ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал 2001 г.
| Статьи общепроизводственных расходов | Сумма, руб. |
| 1) Вспомогательные материалы на общепроизводственные
нужды (материалы К, С, А, В )
2) Фонд оплаты труда вспомогательных (общепроизводственных) рабочих 3) Затраты на отопление и освещение производственных помещений 4) Амортизация оборудования и производственных помещений |
112 978
400 000
560 000
230 000 |
| Всего | 1 302 978 |
Этап 8. Составление
бюджета общепроизводственных расходов (ОПР), бюджета
производственных затрат
Основными методами планирования общепроизводственных расходов (в разрезе отдельных статей) являются:
- калькулирование на основе расчета плановой ставки начисления (вспомогательные материалы);
- технологическое нормирование (например, затраты на отопление и освещение производственных помещений, рассчитываемые исходя из норм освещенности (обогрева) и площади производственных помещений);
- сметное планирование (например, фонд оплаты труда общепроизводственных рабочих);
- расчетные методы (например, амортизация производственных помещений).
Для калькуляции полных переменных затрат и маржинального дохода по видам продукции ОПР должны быть распределены по отдельным продуктам. Распределение производится на основе выбора базы распределения и расчета ставки распределения (отношение «величина статьи ОПР/величина базы распределения»).
При этом база распределения должна изначально относиться к отдельным видам продукции и по своему экономическому и/или вещественному содержанию соответствовать распределяемой статье ОПР. Для тех видов ОПР, которые калькулируются на основе плановой ставки начисления (вспомогательные материалы на общепроизводственные нужды), база распределения идентична базе начисления.
В сумме бюджеты прямых затрат и общепроизводственных расходов формируют бюджет производственных затрат.
Этап 9. Расчет себестоимости выпуска
При позаказной системе учета (обусловленной производственной специализацией предприятия на выполнении индивидуальных заказов) себестоимость выпуска рассчитывается в разрезе отдельных завершенных заказов (после подписания акта сдачи-приемки) как сумма всех накопленных затрат (текущего и прошлых периодов) по данному заказу. В серийном (поточном и массовом) производстве удельная себестоимость выпуска рассчитывается методом средневзвешенной по условным единицам продукции:
| Удельная себестоимость единицы товарного выпуска | = | Незавершенное производство на начало периода | + | Валовый выпуск за период |
| Условных единиц в НЗПнач.пер. | + | Условных единиц в валовом выпуске |
При этом величина общепроизводственных расходов (в начальном остатке НЗП и производственных затратах) «распределяется» между себестоимостью выпуска и целевым конечным остатком НЗП пропорционально полным прямым затратам.
По продукту «Бета» переходящий остаток НЗП отсутствует, т.е. удельная себестоимость единицы товарного выпуска равняется удельным затратам по одной условной единице валового выпуска. Расчет удельной себестоимости выпуска по продукту «Альфа» приведен в табл. 18.
Таблица 16
ПЛАНОВОЕ РАСПРЕДЕЛЕНИЕ БЮДЖЕТА ОБЩЕПРОИЗВОДСТВЕННЫХ РАСХОДОВ (ОПР) ПО ВИДАМ ПРОДУКЦИИ ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал 2001 г.
|
Статьи ОПР |
Величина ОПР |
База распре-деления |
Величина базы распределения |
Распределение ОПР |
||||||||||||
|
Продукт «Альфа» |
Продукт «Бета» |
Всего |
Продукт «Альфа» |
Продукт «Бета» |
Всего | |||||||||||
| 1) Вспомогательные материалы на общепроизводственные нужды | 112 978 | 54 226 | 58 752 | 112 978 | ||||||||||||
| 1.1. Материал К | 91 022 | Число прямых трудочасов | 90 000 ч.
(47,6%) |
99 000 ч.
(52,4%) |
189 000 ч.
(100%) |
43 326
(47,6%) |
47 696
(52,4%) |
91 022
(100%) |
||||||||
| 1.2. Материал С | 18 068 | Число прямых трудочасов | 90 000 ч.
(47,6%) |
99 000 ч.
(52,4%) |
189 000 ч.
(100%) |
8 600
(47,6%) |
9 468
(52,4%) |
18 068
(100%) |
||||||||
| 1.3. Материал А | 738 | Используемая произв. пл-дь | 1 000 кв.м.
(55,6%) |
800 кв.м.
(44,4%) |
1 800 кв.м.
(100%) |
410
(55,6%) |
328
(44,4%) |
738
(100%) |
||||||||
| 1.4. Материал В | 3 150 | Кол-во единиц работающего оборудования | 180 ед.
(60%) |
120 ед.
(40%) |
300 ед.
(100%) |
1 890
(60%) |
1 260
(40%) |
3 150
(100%) |
||||||||
| 2) Фонд оплаты труда вспомогательных (общепроизводственных) рабочих | 400 000 | Число прямых трудочасов | 90 000 часов
(47,6%) |
99 000 часов
(52,4%) |
189 000 часов
(100%) |
190 400
(47,6%) |
209 600
(52,4%) |
400 000
(100%) |
||||||||
| 3) Затраты на отопление и освещение производственных помещений | 560 000 | Используемая произв. площадь | 1 000 кв.м.
(55,6%) |
800 кв.м.
(44,4%) |
1 800 кв.м.
(100%) |
311 360
(55,6%) |
248 640
(44,4%) |
560 000
(100%) |
||||||||
| 4) Амортизация оборудования и производственных помещений | 230 000 | Используемая произв. площадь | 1 000 кв.м.
(55,6%) |
800 кв.м.
(44,4%) |
1 800 кв.м.
(100%) |
127 880
(55,6%) |
102 120
(44,4%) |
230 000
(100%) |
||||||||
| ВСЕГО | 1 302 978 | 683 866 | 619 112 | 1 302 978 | ||||||||||||
Таким образом, по тем статьям затрат, где присутствуют начальные остатки незавершенного производства, расчетная себестоимость выпуска может отличаться от плановых нормативов удельных затрат на единицу выпуска, так как удельные затраты в начальном остатке НЗП могут расходиться с нормативными.
Совокупная себестоимость выпуска равняется сумме величин себестоимости выпуска по отдельным продуктам.
Таблица 17
БЮДЖЕТ ПРОИЗВОДСТВЕННЫХ ЗАТРАТ ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал 2001 г.
| Бюджет прямых затрат | Бюджет ОПР | Бюджет производственных затрат | |
| Продукт «Альфа» | 2 245 726 | 683 866 | 2 929 592 |
| Продукт «Бета» | 2 251 161 | 619 112 | 2 870 273 |
| Всего | 4 496 887 | 1 302 978 | 5 799 865 |
Таблица 18
РАСЧЕТ УДЕЛЬНОЙ СЕБЕСТОИМОСТИ ВЫПУСКА ПРОДУКТА «АЛЬФА» ПО ПЛАНУ ПРОИЗВОДСТВА ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал 2001 г.
|
I. Незавершенное производство на начало периода |
|||
| Статьи затрат | Стоимость, руб. | Условных единиц | Удельные затраты (на 1 условную единицу), руб./усл. ед. |
| (А) | (Б) | (В) | (Г) = (Б) / (В) |
| 1. Материалы
2. Трудозатраты 3. ОПР 4. Всего (1 + 2 + 3) |
64000
0
37000 101000 |
1 000 | 64
0 |
|
II. Валовый выпуск |
|||
| 5. Материалы
6. Трудозатраты 7. ОПР 8. Всего (5 + 6 + 7 ) |
1 165 726
1 080 000
683 866 2 929 592 |
19 000
18 000 |
61,354
60 |
|
III. Товарный выпуск |
|||
| (А) | (Б) = (В) х (Г) | (В) | (Г) = [(БI + БII)/(ВI + ВII)] |
| 9. Материалы
10. Трудозатраты 11. ОПР [ (3+7) х ((9+10) / (1+2+5+6))] |
1 106 753
1080 000
682 486 |
18 000
18 000
18 000 |
61,486
60 |
| (А) | (Б) | (В) | (Г) = (Б) / (В) |
| 12. Всего (9+10+11) | 2 869 239 | 18 000 | 159,40 |
|
IV. Незавершенное производство на конец периода (план) (I. + II. — III. ) |
|||
| 13. Материалы
14. Трудозатраты 15. ОПР 16. Всего (13 + 14 + 15) |
122 973
0
38 380 161 353 |
2 000 | 61,486
0 |
Этап 10. Расчет величины переменных коммерческих (сбытовых) расходов
Коммерческие (сбытовые) расходы предприятия делятся на постоянные (общие), которые не зависят от объема продаж, и переменные, динамика которых пропорциональна изменению величины отгрузки (продаж). На данном этапе бюджетного процесса составляется проект бюджета переменных коммерческих расходов (ПКР) с последующим распределением по видам реализуемой продукции.
Планирование величины переменных коммерческих расходов, как правило, производится на основе определения плановой ставки начисления, привязанной к отдельным показателям объема продаж (базам начисления). Иллюстрация такого подхода в части материальных ПКР была дана нами при описании Этапа 6 (см. табл. 9).
В качестве баз начисления обычно выбираются показатели генераторов затрат отдельных статей ПКР, т.е. тех аспектов (функций) сбытовой деятельности, которые определяют возникновение данной статьи коммерческих расходов. Так, для расходов по упаковке и сортировке готовой продукции базой начисления будет являться физический объем отгрузки (так как величина данной статьи ПКР определяется именно физическим показателем объема продаж). Для расходов же на прямую рекламу, направленных на увеличение выручки от реализации в целом, базой начисления будет стоимостной объем продаж (плановая выручка). Для транспортных расходов, зависящих от длительности рейсов машин, базой начисления будет являться планируемый километраж рейсов. Ставка начисления устанавливается исходя из ретроспективы (прошлых периодов) и с учетом запланированных мер по экономии затрат в части ПКР.
После расчета плановой величины совокупных ПКР производится их распределение по видам продукции в соответствии с установленными базами и ставками распределения (на основе баз и ставок начисления).
Таблица 19
СЕБЕСТОИМОСТЬ ВЫПУСКА ПО ПЛАНУ ПРОИЗВОДСТВА ЗАВОДА «КРАСНАЯ
ПРЕСНЯ»
на 1-й квартал 2001 г.
| Продукты | Себестоимость выпуска, руб. | Физический объем выпуска, шт. | Удельная себестоимость выпуска, руб./шт |
| (1) | (2) | (3) | (4) = (2) / (3) |
| 1.Продукт «Альфа»
1.1. Материалы 1.2. Труд 1.3. ОПР |
2 869 239
1 106 753
1080 000 682 486 |
18 000 | 159,4 |
| 2. Продукт «Бета»
2.1. Материалы 2.2. Труд 2.3. ОПР |
2 870 273
1 063 161
1 188 000 619 112 |
11 000 | 260,9 |
| 3. Всего (1+2) | 5 739 512 |
Этап 11. Расчет величины постоянных расходов
Постоянные расходы состоят из двух агрегированных статей (подбюджетов) — общехозяйственных расходов и общих (постоянных) коммерческих расходов. Основой составления бюджета постоянных расходов является сметное планирование в разрезе подразделений (служб) предприятия, контролирующих соответствующие расходы.
Таблица 20
ПРОЕКТ БЮДЖЕТА ПЕРЕМЕННЫХ КОММЕРЧЕСКИХ РАСХОДОВ ЗАВОДА «КРАСНАЯ
ПРЕСНЯ»
на 1-й квартал 2001 г.
| Статьи ПКР | База начисления | Величина базы начисления | Величина ставки начисления | Величина расхода ПКР в физическом выражении | Стоимость 1 физ.ед. ПКР,
руб./ед. |
Бюджет ПКР, руб. |
| (1) | (2) | (3) | (4) | (5) = (3) х (4) | (6) | (7) = (5) х (6) |
| 1. Расходы по хранению и отгрузке
1.1. Материальные затраты 1.2. Фонд оплаты труда складских рабочих 2. Расходы по упа-ковке и сортировке 2.1. Материальные затраты 2.2. Фонд оплаты труда цеха упаковки 3. Транспортные расходы 3.1. Материальные затраты 3.2. Фонд оплаты труда водителей 4. Расходы на прямую рекламу |
Используемая площадь склада готовой продукции
Физический объем отгрузки
Физический объем отгрузки Физический объем отгрузки
Километраж рейсов
Километраж рейсов Стоимостной объем от-грузки(выручка от продаж) |
600 кв.м.
30 000 штук
30 000 штук
30 000 штук
3 000 км.
3 000 км.
14 000 000 руб. |
0,1 пог.метр/кв.м.
0,1 нормочаса/ штука
1 коробка/1 шт.
0,2 нормочаса/ штука
2 литра/км.
----
---- |
60 пог.метров
3000 нормочасов
30000 штук
6000 нормочасов
6000 литров
----
---- |
21
15
9,9
12
7,9
7 руб./км
0,04 |
46 260
1 260
45 000
369 000
297 000
72 000
68 400
47 400
21 000
560 000 |
| Всего (1+2+3+4) | 1 043 660 |
Таблица 21
ПЛАНОВОЕ РАСПРЕДЕЛЕНИЕ ПЕРЕМЕННЫХ КОММЕРЧЕСКИХ РАСХОДОВ ПО ВИДАМ ПРОДУКЦИИ ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал 2001 г.
| Статьи ПКР |
База распределения |
Распределение ПКР |
||||
| Продукт «Альфа» |
Продукт «Бета» |
Всего | Продукт «Альфа» |
Продукт «Бета» |
Всего | |
| 1. Расходы по хранению и отгрузке
1.1. Материальные затраты 1.2. Фонд оплаты труда складских рабочих 2. Расходы по упа-ковке и сортировке 2.1. Материальные затраты 2.2. Фонд оплаты труда цеха упаковки 3. Транспортные расходы 3.1. Материальные затраты 3.2. Фонд оплаты труда водителей 4. Расходы на прямую рекламу |
300 кв.м.
(50%) 20 000 штук (66,7%)
20 000 штук (66,7%) 20 000 штук (66,7%)
1 800 км. (60%) 1 800 км. (60%) 8 000 000 руб. (57,1%) |
300 кв.м.
(50%) 10 000 штук (33,3%)
10 000 штук (33,3%) 10 000 штук (33,3%)
1 200 км. (40%) 1 200 км. (40%) 6 000 000 руб. (42,9%) |
600 кв.м.
(100%) 30 000 штук (100%)
30 000 штук (100%) 30 000 штук (100%)
3 000 км. (100%) 3 000 км. (100%) 14 000 000 руб. (100%) |
30 630
630 (50%) 30 000 (66,7%)
246 000
198 000 (66,7%) 48 000 (66,7%) 41 040
28 440 (60%) 12 600 (60%) 319 760 (57,1%) |
15 630
630 (50%) 15 000 (33,3%)
123 000
99 000 (33,3%) 24 000 (33,3%) 27 360
18 960 (40%) 8 400 (40%) 240 240 (42,9%) |
46 260
1 260 (100%) 45 000 (100%)
369 000
297 000 (100%) 72 000 (100%) 68 400
47 400 (100%) 21 000 (100%) 560 000 (100%) |
| Всего (1+2+3+4) | 637 430 | 406 230 | 1 043 660 | |||
Таблица 22
ПРОЕКТ БЮДЖЕТА ПОСТОЯННЫХ РАСХОДОВ ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал 2001 г.
| Статьи расходов | Потребность в физическом выражении, единиц | Стоимость единицы расходов, руб./ед. | Бюджет постоянных расходов, руб. |
| (1) | (2) | (3) | (4) = (2) х (3) |
| 1. Общехозяйственные расходы
1.1. Материальные затраты 1.1.1. Материал В 1.1.2. Материал Д 1.2. Фонд оплаты труда аппарата управления 1.3. Коммунальные платежи 1.3.1. Электроэнергия 1.3.2. Телефон 1.4. Амортизация офисного здания
2. Общие коммерческие расходы 2.1. Фонд оплаты труда отдела маркетинга и сбыта 2.2. Расходы на общую (имиджевую) рекламу |
140 пог.метров
120 листов
120 000 квт.час |
21
5,1
0,5 |
562 552
3 552 2 940 612 460 000
75 000 60 000 15 000 24 000
215 000 75 000
140 000 |
| Всего (1 + 2) | 777 552 |
Этап 12. Калькуляция себестоимости реализации по видам продукции
Себестоимость реализации отдельных видов продукции калькулируется по полным переменным затратам, относящимся на данный вид продукции, и включает в себя:
- производственные расходы;
- переменные коммерческие расходы.
Величина производственных расходов в себестоимости реализации рассчитывается методом средневзвешенной на основе баланса отгрузки:
| Начальные запасы готовой продукции | + | Выпуск | - | Отгрузка (продажи) | = | Конечная величина запасов готовой продукции |
Расчет себестоимости реализации (переменные затраты) по видам продукции по плану 1-го квартала 2001 г. приведен в табл. 24.
Таблица 23
РАСЧЕТ ПЛАНОВОЙ ВЕЛИЧИНЫ ПРОИЗВОДСТВЕННЫХ РАСХОДОВ В СЕБЕСТОИМОСТИ РЕАЛИЗАЦИИ ОТДЕЛЬНЫХ ВИДОВ ПРОДУКЦИИ ЗАВОДА «КРАСНАЯ ПРЕСНЯ» на 1-й квартал 2001 г.
| Показатели | Продукт «Альфа» | Продукт «Бета» | Всего |
| I. Остатки готовой продукции на 1.01.2001 г. 1) Количество, штук
2) Балансовая
3) Удельная |
4 000
560 000 140 |
2 000
540 000 270 |
1 100 000 |
| II. Выпуск
4) Количество, штук
5) Себестоимость
6) Удельная |
18 000
2 869 239 159,4 |
11 000
2 870 273 260,9 |
5 739 512 |
| III. Отгрузка (реализация) 7) Количество, штук
8) Удельные
9) Совокупные |
20 000
155,87 3 117 490 |
10 000
262,3 2 623 287 |
5 740 777 |
| IV. Целевые (плановые) остатки готовой продукции на 1.04.2001 г. 10) Количество, штук (1+4-7)
11) Удельные
12) Балансовая |
2 000
155,87 311749 |
3 000
262,3 786986 |
1 098 735 |
Таблица 24
СЕБЕСТОИМОСТЬ РЕАЛИЗАЦИИ (ПЕРЕМЕННЫЕ ЗАТРАТЫ) ПО ВИДАМ ПРОДУКЦИИ. ЗАВОДА «КРАСНАЯ ПРЕСНЯ» по плану 1-го квартала 2001 г.
|
Физический объем продаж, штук |
Совокупная себестоимость реализации, руб. |
Удельная себестоимость реализации, руб./шт. |
|||
| Производст-венные затраты | Переменные коммерческие расходы | Всего | |||
| Продукт «Альфа»
Продукт «Бета» |
20 000
10 000 |
3 117 490
2 623 287 |
637 430
406 230 |
3 754 920
3 029 517 |
187,746
302,9517 |
| Всего | 5 740 777 | 1 043 660 | 6 784 437 | ||
Этап 13. Расчет конечных финансовых результатов, составление проекта отчета о прибылях и убытках
Общий алгоритм формирования показателей отчета о прибылях и убытках показан на рис. 4.
Таким образом, собственно на этапе 13 в дополнение к ранее сформированным бюджетным показателям для составления отчета о прибылях и убытках (результирующей формы операционного бюджета) прогнозируются:
доходы и расходы по прочей реализации (от продажи основных средств и материальных запасов, неосновной деятельности) и внереализационным операциям (проценты к получению и уплате, возможные списания задолженности, уценка и дооценка финансовых активов и пр.);
налоги. Разграничение в блок-схеме формирования показателей отчета о прибылях и убытках налогов, включаемых в себестоимость, и налога на прибыль обуславливается тем, что база налогообложения по налогу на прибыль определяется после расчета других видов налогов. Здесь следует отметить, что специфика расчета налоговых платежей (применение метода по оплате для ряда ключевых налогов, учет льгот и пр.) определяют известную обособленность налогового планирования в части расчета баз налогообложения от бюджетных показателей доходов и расходов (себестоимости);
трансферты из чистой прибыли (проценты по кредитам, не включаемые в себестоимость; расходы на содержание социальной сферы; начисление премиального фонда персонала; выплаты дивидендов акционерам и др.).
Конечным финансовым результатом деятельности предприятия является нераспределенная (капитализируемая) прибыль, составляющая фонд накопления компании.
Отчет о прибылях и убытках в бюджетном планировании целесообразно составлять в двух вариантах:
- сводном (с фиксацией агрегированных показателей доходов и расходов);
- в разрезе видов продукции.
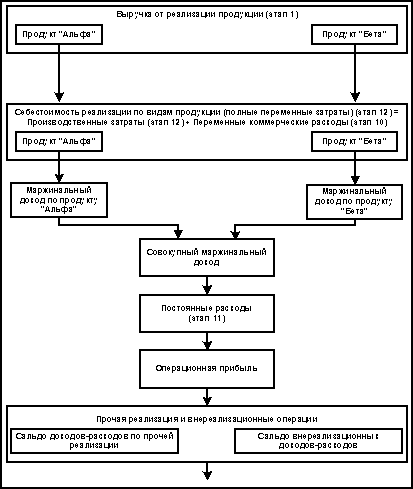
Рис. 4. Формирование показателей отчета о прибылях и убытках при составлении проекта сводного бюджета
Отчет о прибылях и убытках в разрезе видов продукции строится по маржинальному принципу (принципу директ-костинг), когда выделяются величины выручки, переменных затрат и операционного (маржинального) дохода по отдельным видам продукции. Такой подход позволяет исчислять рентабельность отдельных производственных линий (продуктов), сопоставлять взаимоувязанные показатели переменных затрат и выручки в разрезе отдельных видов продукции (проводить так называемый анализ «затраты-генераторы затрат»), что исключительно важно для текущего и перспективного планирования деятельности предприятия.
Этап 14. Составление проекта инвестиционного бюджета
Инвестиционные потребности предприятия включают как текущие закупки оборудования для обеспечения производственной программы краткосрочного бюджетного периода (как правило, квартала), так и долгосрочные «переходящие» программы (проекты) капитального строительства, по длительности освоения средств и получения эффекта охватывающие ряд краткосрочных бюджетных периодов. Именно поэтому для составления инвестиционной программы в рамках краткосрочного бюджетного периода на средних и крупных промышленных предприятиях целесообразно составлять долгосрочный (на год или более) инвестиционный «бюджет развития». Этот вопрос освещен в параграфе 3 статьи.
Величина инвестиционных расходов по долгосрочным инвестиционным проектам (программам капитального строительства) на текущий бюджетный период определяется на основе смет по данным программам с учетом реального выполнения графика освоения средств на начало бюджетного периода.
Этап 15. Составление проекта
бюджета движения денежных средств
Бюджет движения денежных средств определяет величину и структуру денежных поступлений и расходов предприятия на текущий бюджетный период. Основой «приходной» части бюджета движения денежных средств промышленного предприятия, как правило, являются поступления от покупателей за реализованную продукцию.
Поэтому в рамках финансового планирования целесообразно составлять прогнозный баланс дебиторской задолженности и денежных поступлений по расчетам с покупателями и заказчиками.
В дополнение к проекту инвестиционного бюджета, характеризующему затратную часть планируемых инвестиционных вложений, в рамках инвестиционного планирования целесообразно составлять прогнозный баланс движения внеоборотных активов предприятия на текущий бюджетный период.
Отметим, что по балансу движения внеоборотных активов коррелируют строки «прихода» основных средств и «расхода» капитальных вложений и оборудования к установке в части ввода в эксплуатацию и завершения монтажа; это вполне объяснимо, так как монтаж объектов незавершенного строительства означает «перевод» их в состав основных средств предприятия.
