Практикум по бухгалтерскому учету на новом плане счетов
Институт Мировой экономики и информатизации
5. УЧЕТ КАПИТАЛОВ И ИНВЕСТИЦИЙ
Вопрос. Дайте определение капитала.
Ответ. Всякая организация, работающая обособленно от других, ведущая производственную или иную коммерческую деятельность, должна обладать определенным капиталом, представляющим собою совокупность материальных ценностей и денежных средств, финансовых вложений и затрат на приобретение прав и привилегий, необходимых для осуществления ее хозяйственной деятельности.
В бухгалтерском учёте капитал как бы условно подразделяют на активный капитал, т.е. действующий (функционирующий) в виде имущества и обязательств, и пассивный капитал, отражающий источники формирования и оплаты действующего капитала. Несмотря на различный порядок учёта активного и пассивного капитала, они представляют собой единство, являются различными характеристиками общего капитала, обеспечивающего хозяйственную деятельность организации.
Вопрос. Что такое кругооборот капитала?
Ответ. В процессе хозяйственной деятельности происходит постоянный оборот капитала: капитал меняет денежную форму на материальную, которая вновь превращается в денежные средства. В бухгалтерском учёте находит отражение кругооборот капитала. Пример такого кругооборота отражен в табл. 1.
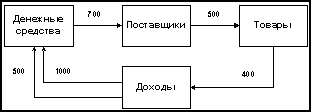
Рис. 1. Кругооборот капитала
Таблица 1
КРУГООБОРОТ КАПИТАЛА
|
Расчетные счета (счет №51) |
Расчеты с пос-тавщиками и подрядчиками (счет №60) |
Товары (счет №41) |
Прибыли и убытки (счет №99) |
|||||
|
Де бет |
Кредит |
Дебет |
Кредит |
Дебет |
Кредит |
Дебет |
Кре дит |
|
|
Стартовое положение |
1 000 |
1 000* |
||||||
|
1-я позиция |
- |
700 |
700 |
- |
- |
- |
- |
- |
|
Сальдо по счетам |
300 |
- |
700 |
- |
- |
- |
- |
1 000 |
|
2-я позиция |
- |
- |
- |
500 |
500 |
- |
- |
- |
|
Сальдо по счетам |
300 |
- |
200 |
- |
500 |
- |
- |
1 000 |
|
3-я позиция |
500 |
- |
- |
- |
- |
- |
- |
500 |
|
Сальдо по счетам |
800 |
- |
200 |
- |
500 |
- |
- |
1 500 |
|
4-я позиция |
- |
- |
- |
- |
- |
400 |
400 |
- |
|
Сальдо по счетам |
800 |
- |
200 |
- |
100 |
- |
- |
1 100 |
* Показан прежний доход
Кругооборот капитала осуществляется как бы раздельно – отдельно по дебетовым счетам и отдельно – по кредитовым. Это наглядно представлено на схеме, где дебетовые связи отражены полужирными, а кредитовые – тонкими линиями. Точно так же происходит и в реальной действительности.
Вопрос. Что такое активный капитал?
Ответ. Активный капитал состоит из имущества и обязательств организации, т.е. в него входит то, чем владеет данная организация как обособленный объект хозяйствования. Активный капитал – это стоимость всего имущества организации.
По отношению к скорости оборота различают имущество длительного пользования, которое более года находится в обороте организации, и имущество, предназначенное для текущего (одноразового) использования в процессе хозяйственной деятельности или находящиеся в обороте организации не более одного года. Годичный срок в качестве рубежа, отделяющего второй вид имущества от иммобилизованного, т.е. предназначенного для более длительного использования, согласуется с отчетным периодом, в качестве которого принимается полный календарный год с 1 января по 31 декабря включительно. Однако календарно эти сроки могут не совпадать. Стоимость облигаций, купленных в сентябре со сроком погашения 25 мая следующего года, следует отнести к имуществу, находящемуся в текущем обороте. Если бы срок погашения наступал 25 сентября следующего года, мы должны были бы отнести их к долгосрочному имуществу. Таким образом, активный капитал предприятия подразделяется на основной (долгосрочный) капитал и оборотный (текущий) капитал.
В свою очередь в основной капитал входят основные средства, нематериальные активы, долгосрочные финансовые инвестиции.
Основные средства – это стоимость совокупности движимого и недвижимого имущества, в течение длительного времени находящегося в данной организации. Основные средства, арендованные с правом последующего выкупа или в конце аренды по условиям договора переходящие в собственность арендатора, учитываются так же, как и собственные основные средства.
В состав основного капитала включают затраты на незавершенные капитальные вложения в основные средства и на приобретение оборудования, не установленного в отчетном периоде. Эти затраты представляют собой ту часть затрат на приобретение и строительство основных средств, которые ещё не превратились в основные средства, не могут участвовать в процессе хозяйственной деятельности и поэтому не должны подвергаться амортизации. Они учитываются обособленно от основных средств на отдельных счетах бухгалтерского учета: «Капитальные вложения», «Оборудование к установке». Но эти затраты уже изъяты из оборотного капитала, на их величину уменьшилась сумма оборотного капитала, следовательно, их относят к основному капиталу.
Нематериальные активы– это долгосрочные затраты организации на приобретение права пользования земельными участками, природными ресурсами, интеллектуальной собственностью, авторскими правами, приобретение различных лицензий и других привилегированных прав. Здесь учитываются затраты на торговые марки, товарные знаки, «цена фирмы» и другие аналогичные расходы.
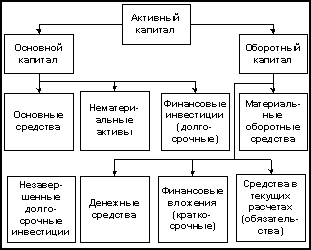
Рис. 2. Составляющие основного и оборотного капитала
Стоимость некоторых видов нематериальных активов также погашается путем ежемесячных амортизационных отчислений, включаемых в издержки производства и обращения. Таким образом, часть стоимости, иммобилизованная в нематериальные активы, возвращается в оборотный капитал в денежной форме, готовой для дальнейшего использования в новом цикле оборота капитала организации.
Долгосрочные финансовые вложениявключают затраты на долевое участие в уставном капитале других организаций, на приобретение акций и облигаций на долговременной основе. К финансовым вложениям, кроме того, относятся долгосрочные займы, выданные другим организациям под долговые обязательства.
Затраты на долгосрочные финансовые вложения погашаются по-разному, в зависимости от их характера и вида. Например, долгосрочные займы погашаются в сроки, установленные договором. Акции и облигации можно продать в любое время по биржевому курсу другим организациям и полностью вернуть затраченные деньги в оборот.
Оборотный капитал имеет несколько составляющих: материальные оборотные средства, средства в текущих расчетах, краткосрочные финансовые вложения, денежные средства. Обратите внимание, что элементы оборотного капитала расположены на схеме в порядке возрастающей ликвидности, или их способности обращаться в денежные средства. Наиболее сложно обратить в деньги материальные ресурсы, для этого их нужно продать. Далее идут средства в расчетах, которые необходимо взыскать с дебиторов, вернуть свои деньги или адекватные им ценности. Финансовые вложения быстрее других составляющих оборотного капитала обращаются в денежные средства.
К материальным оборотным средствам относятся производственные запасы (закупленные или добытые материальные ресурсы, предназначенные для дальнейшей переработки в данной организации); готовая продукция; товары. В материальные оборотные средства входят также затраты организации на создание заделов незавершенного производства как необходимого по технологическому циклу условия продолжения производства в будущих отчетных периодах. Незавершенное производство – наиболее трудно реализуемая часть оборотного капитала.
Готовая продукция представляет собой фактические затраты на готовые к реализации изделия, находящиеся на складах и в других местах хранения. Товары аккумулируют затраты на приобретение товаров других организаций для дальнейшей перепродажи или для комплектации продукции собственного производства. Готовая продукция и товары – легче всего реализуемая (ликвидная) часть материальных оборотных средств, т.е. обращаемая в деньги или средства в расчетах.
Средства в текущих расчетах– это обязательства физических и юридических лиц организации. За исключением так называемых безнадежных долгов, это высоколиквидные средства. По крайней мере, они обращаются в денежные средства в соответствии с заранее установленным графиком платежей.
Финансовые вложения– затраты организации на приобретение акций и облигаций на срок до одного года, краткосрочные займы, в том числе под векселя, денежные средства на срочных депозитных счетах банков, другие финансовые вложения, инвестированные для извлечения дохода в виде процентов, дивидендов или разницы в стоимости ценных бумаг при их перепродаже. Обычно финансовые вложения краткосрочного характера быстро обращаются в денежные средства. Их даже называют «почти деньги».
Денежные средства – сумма денег в кассе, на расчетных, текущих и иных счетах в банках, денежные переводы, другие наличные денежные средства, готовые к дальнейшему обороту.
Вопрос. Что такое пассивный капитал?
Ответ. Пассивный капитал характеризует источники имущества (активного капитала) обособленной организации и включает собственный и заемный капитал.
Собственный капитал организации, как юридического лица, в общем виде определяется стоимостью имущества, принадлежащего этой организации.
 Составляющие собственного и заемного капитала называют чистые
активы организации. Они определяются как разность между стоимостью
имущества (активным капиталом) и заемным капиталом. Конечно,
собственный капитал имеет сложное строение; его состав зависит от
организационно-правовой формы организации.
Собственный капитал организации состоит из уставного, добавочного и резервного капитала, нераспределенной прибыли и целевых (специальных) фондов.
Заемный капитал представляет собой часть стоимости имущества организации, приобретенного в счет обязательства вернуть поставщику или банку, другому заимодавцу деньги либо ценности, эквивалентные стоимости такого имущества. В составе заемного капитала различают краткосрочные и долгосрочные заемные средства.
Долгосрочные заемные средства – это кредиты и займы, полученные организацией на период более года, срок погашения которых наступает не ранее чем через год.
Краткосрочные заемные средства – обязательства, срок погашения которых не превышает одного года. Среди этих средств следует выделить текущую кредиторскую задолженность, которая возникает в результате коммерческих и других текущих расчетных операций. К ней относятся: задолженность персоналу по оплате труда; задолженность бюджету и внебюджетным фондам по обязательным платежам; авансы полученные; предварительная оплата заказов и продукции; задолженность поставщикам и др.
Вопрос. Как формируется уставный капитал?
Ответ. Уставный капитал акционерного общества составляется из номинальной стоимости акций общества, приобретенных акционерами.
Акцияпредставляет собой ценную бумагу, удостоверяющую факт взноса определенной суммы в уставный капитал акционерного общества, дающего право участвовать в собраниях акционеров и получать определенную долю в виде дивидендов (дохода держателя акций).
Акции подразделяются на обыкновенные (простые) и привилегированные. Последних может быть выпущено не более (по стоимости) 10% установленного размера уставного капитала. Привилегированные акции дают право на гарантированный доход, дивиденды по ним выплачиваются не ниже установленного размера, обычно в процентах к их номинальной стоимости.
Владельцы простых (непривилегированных) акций получают доходы по ним в зависимости от результатов хозяйственной деятельности и решения собрания акционеров о сумме чистой прибыли, направляемой на выплату дивидендов по результатам данного отчетного года.
Уставный капитал акционерного общества формируется в течение времени, определенного уставом. В оплату принимаются денежные средства, нематериальные активы, включая конфиденциальную интеллектуальную собственность (ноу-хау), основные средства, другие материальные ценности. В счет своего вклада в уставный капитал можно передавать имущество в пользование акционерному обществу (т.е. без передачи права собственности). Принимаемое в счет вкладов имущество и другие ценности оцениваются по соглашению сторон.
Уставный капитал оценивается по номинальной стоимости приобретенных акций. Превышение стоимости акций над их номиналом, так называемой учредительный, или эмиссионный, доход, учитывается отдельно и направляется на компенсацию разницы, образующейся при реализации акций по стоимости ниже их номинала. Эти средства входят в добавочный капитал, создаваемый предприятием наряду с уставным.
Акционерное общество вправе увеличивать размер уставного капитала путем увеличения номинальной стоимости акций или выпуска дополнительных акций.
Уменьшение размера уставного капитала может быть произведено путем уменьшения номинальной стоимости акций либо путем покупки части акций в целях сокращения их общего количества.

Рис. 3. Составляющие собственного и
оборотного капитала
Вопрос. Как осуществляется учет уставного капитала?
Ответ. Уставный капитал акционерного общества складывается из средств, внесенных акционерами (участниками). Он является коллективной собственностью акционеров (участников) и одновременно собственностью акционерного общества как юридического лица. С этой точки зрения он выступает фондом собственных средств акционерного общества. С другой стороны, он является собственностью каждого акционера. Доля каждого определяется стоимостью принадлежащих ему акций.
Уставный капитал вновь созданного акционерного общества формируется за счет денежных и материальных средств, предоставленных акционерами в оплату своего пакета акций на размер зарегистрированного уставного капитала.
Основные средства, переданные акционерами в собственность акционерного общества, зачисляются в уставный капитал (в счет оплаты акций) по согласованной с правлением первоначальной (рыночной) или остаточной стоимости, но на счете «Основные средства» эти объекты отражаются по первоначальной стоимости.
Эта операция оформляется проводкой:
Дебет сч. 01 «Основные средства»,
Кредит сч. 75 «Расчеты с учредителями».
В этой проводке учитывается стоимость объектов основных средств.
Дебет сч. 75 «Расчеты с учредителями»,
Кредит сч. 02 «Амортизация основных средств».
Таблица 2
ПРОДАЖА АКЦИЙ
|
По дебету счета |
По кредиту счета |
Сумма, руб. |
|
|
Номинальная стоимость акций |
Расчетные счета (счет №51) |
Расчеты с учредителями (счет №75) |
12 500 000 |
|
Эмиссионный доход |
Расчетные счета (счет №51) |
Добавочный капитал (счет №83) |
1 300 000 |
В этой проводке учтена сумма износа переданных объектов основных средств.
Это можно проиллюстрировать примером.
Пример: Акционерное общество получило от продажи своих акций 13.800 тыс. руб. при объявленной их номинальной стоимости 12.500 тыс. руб. Все акции реализованы за безналичные денежные средства. В бухгалтерском учёте эта операция будет зарегистрирована, как это показано в табл. 2.
Вопрос. Как следует учитывать резервный капитал?
Ответ. Величина резервного капитала, размер обязательных отчислений в него из чистой прибыли определяются уставом акционерного общества. Отчисления в резервный капитал прекращаются после достижения им величины, предусмотренной зарегистрированным уставом.
Формирование других фондов в акционерных обществах (перечень фондов, размеры отчислений, порядок использования) может быть предусмотрено в уставе или в учетной политике акционерного общества. Если в уставе или учетной политике это не оговорено, то создание таких фондов необязательно.
Резервный капитал уменьшается, когда средства из него направляются на покрытие балансовых убытков отчетного года, другие законные цели.
Резервный капитал создается у хозяйствующих субъектов как гарантия повышения ответственности по их обязательствам. В акционерных обществах и обществах с ограниченной ответственностью на суммы создаваемого резервного капитала уменьшают величину фактически полученной прибыли.
Вопрос. Как ведется учет нераспределенной прибыли?
Ответ. Нераспределенная прибыль – чистая прибыль (или ее часть), не распределенная в виде дивидендов между акционерами (учредителями) и не использованная на другие цели. Обычно эта часть прибыли используется на накопление имущества хозяйствующего субъекта или пополняет его оборотные средства в виде свободных денежных сумм, т.е. в любой момент готовых к новому обороту. Нераспределенная прибыль может из года в год увеличиваться, представляя рост собственного капитала на основе внутреннего накопления. Именно внутреннего, т.е. не привнесенного извне, как в случаях с уставным или добавочным капиталом. В этом контексте нераспределенная прибыль – близкая родственница резервного капитала. Нераспределенная прибыль – результат обдуманного решения собственников, их добровольного отказа от распределения части принадлежащей им чистой прибыли. В растущих, развивающихся акционерных обществах нераспределенная прибыль с годами занимает ведущее место среди составляющих собственного капитала. Ее сумма зачастую в несколько раз превышает размер уставного капитала.
Нераспределенная прибыль отчетного года определяется как разность кредитового сальдо по счету «Прибыли и убытки» и дебетового сальдо по счету «Использование прибыли». По окончании каждого отчетного года заключительными бухгалтерскими записями эти счета закрываются, а кредитовое сальдо по счету «Прибыли и убытки» переносится на субсчет №1 счета «Нераспределенная прибыль (непокрытый убыток)». В этом случае делают следующие проводки:
Дебет сч. 99 «Прибыли и убытки»,
Кредит сч. 99 «Прибыли и убытки» (причем счет №99 закрывается),
Дебет сч. 99 «Прибыли и убытки»,
Кредит сч. 84 «Нераспределенная прибыль», субсчет №84/2 (причем счет №99 закрывается и сальдо не имеет).
Вопрос. Как учитывают целевые (специальные) фонды?
Ответ. Целевые (специальные) фонды создаются за счет чистой прибыли хозяйствующего субъекта и должны служить для определенных целей в соответствии с уставом или решением акционеров и собственников. Все эти фонды есть часть чистой прибыли, им принадлежащей, и в принципе являются разновидностью нераспределенной прибыли. Иначе говоря, эта нераспределенная прибыль, имеющая строго целевое назначение. Для учета всех создаваемых специальных фондов за счет прибыли используются субсчета №1, 3, 4, 5 счета №84 «Нераспределенная прибыль» (непокрытый убыток).
Ссылки
1 Одобрено на заседании Ученого Совета Института Мировой экономики и информатизации.
2 Применение в отношении нераспределенной прибыли понятий “движение” и “использование” не должно вводить в заблуждение. Средства нераспределенной прибыли не расходуются безвозвратно. Они постоянно обращаются в организации, меняя свою форму — из денежной в товарную и наоборот. При этом совокупная величина активов не изменяется. Как правило, сальдо по счету 84 “Нераспределенная прибыль (непокрытый убыток)” может лишь возрастать, свидетельствуя о процессе самофинансирования организации, приросте ее имущества по сравнению с суммой первоначальных вложений.
[an error occurred while processing this directive]
