Практикум по бухгалтерскому учету на новом плане счетов
Институт Мировой экономики и информатизации
14. УЧЕТ ФИНАНСОВЫХ РЕЗУЛЬТАТОВ
Вопрос. Что такое финансовый и управленческий учет?
Ответ. Финансовый учет решает проблемы формирования картины финансового положения организации, исчисления конечных результатов ее деятельности. Результаты финансового учета предназначены, главным образом, для управления финансовой и коммерческой деятельностью и для внешних потребителей. Счета финансового учета служат для обобщения информации о наличии и движении основных средств, нематериальных активов, ценных бумаг и других финансовых вложений, производственных запасов, денежных средств, расчетов, капитала, финансовых результатов.
Таблица 13
ПЕРЕЧЕНЬ СЧЕТОВ ФИНАНСОВОЙ И ПРОИЗВОДСТВЕННОЙ БУХГАЛТЕРИИ
|
Счета финансового учета |
Счета управленческого учета |
|
||||||
|
№ |
наименование |
№ |
наименование |
|
||||
|
10 |
Материалы |
|
||||||
|
20 |
Основное производство |
|
||||||
|
23 |
Вспомогательные производства |
|
||||||
|
25 |
Общепроизводственные расходы |
|
||||||
|
26 |
Общехозяйственные расходы |
|
||||||
|
27 |
Результаты производственной деятельности |
|
||||||
|
30 |
Материальные затраты |
30* |
Материальные затраты |
|
||||
|
31 |
Затраты на оплату труда |
31* |
Затраты на оплату труда |
|
||||
|
32 |
Отчисления на социальные нужды |
32* |
Отчисления на социальные нужды |
|
||||
|
33 |
Амортизация |
33* |
Амортизация |
|
||||
|
34 |
Прочие затраты |
34* |
Прочие затраты |
|
||||
|
|
35 |
Расходы по обычной деятельности |
— |
— |
||||
|
|
— |
— |
43 |
Готовая продукция |
||||
|
|
39 |
Остатки материальных ценностей |
— |
— |
||||
|
|
90 |
Продажи |
90* |
Продажи |
||||
Управленческий учет предназначен для формирования информационно-аналитической базы управления производственной деятельностью, калькулирования себестоимости продукции, работ, услуг. Счета управленческого учета предназначены для обобщения информации о процессах формирования издержек производства и обращения, стоимости готовой продукции, а также процессах ее реализации. Наиболее ценными в такой информации считаются данные об оборотах по счетам. Помимо всего прочего, выделение управленческого учета способствует сохранению коммерческой тайны об уровне издержек производства, рентабельности отдельных видов продукции, их конкурентоспособности.
Технически организация может вести управленческий учет в рамках единой с финансовым учетом системы счетов или в самостоятельной системе счетов.
Единая система счетов — традиционный вариант для российского бухгалтерского учета. Он хорошо знаком и повсеместно применяется на практике.
В новом плане счетов предприняты некоторые шаги к реализации варианта с двумя системами счетов. В частности, счета 30—39 оставлены свободными и предназначены для организации учета затрат по элементам. Связь между финансовой и производственной бухгалтерией рекомендовано организовывать с помощью так называемых отражающих счетов, или, иначе, счетов-экранов. Предполагается, что Министерство финансов Российской Федерации издаст специальные методические рекомендации по организации производственной бухгалтерии.
Таблица 14
СХЕМА УЧЕТНЫХ ЗАПИСЕЙ В ФИНАНСОВОЙ И ПРОИЗВОДСТВЕННОЙ БУХГАЛТЕРИИ
|
Финансовая |
Содержание хозяйственной операции |
Производственная бухгалтерия |
||||
|
Сумма |
Корреспондирующие счета |
Корреспондирующие счета |
Сумма |
|||
|
по дебету |
по кредиту |
по дебету |
по кредиту |
|||
|
2 000 |
30 |
60 |
1. Оприходованы на склад материалы |
10 |
30* |
2 000 |
|
х |
х |
х |
2. Отпущены материалы: |
|||
|
2.1) в производство |
20 |
10 |
1 000 |
|||
|
2.2) на общепроизводственные нужды |
25 |
10 |
400 |
|||
|
2.3) на общехозяйственные нужды |
26 |
10 |
200 |
|||
|
1 480 |
31 |
70 |
3. Начислена заработная плата персоналу организации — всего в том числе: |
|||
|
3.1) основным производственным рабочим |
20 |
31* |
900 |
|||
|
3.2) общепроизводственному персоналу |
25 |
31* |
350 |
|||
|
3.3) общехозяйственному персоналу |
26 |
31* |
230 |
|||
|
600 |
32 |
69 |
4. Начислены платежи на социальное страхование и обеспечение — всего |
|||
|
в том числе по: |
||||||
|
4.1) основным производственным рабочим |
20 |
32* |
350 |
|||
|
4.2) общепроизводственному персоналу |
25 |
32* |
150 |
|||
|
4.3) общехозяйственному персоналу |
26 |
32* |
100 |
|||
|
880 |
33 |
02 |
5. Начислены амортизационные отчисления по основным средствам — всего |
|||
|
в том числе: |
||||||
|
5.1) по общепроизводственным объектам |
25 |
33* |
700 |
|||
|
5.2) по общехозяйственным объектам |
26 |
33* |
180 |
|||
|
40 |
34 |
51 |
6. Оплачены прочие производственные расходы |
26 |
34* |
40 |
|
х |
х |
х |
7. Списаны общепроизводственные расходы |
20 |
25 |
1 600 |
|
х |
х |
х |
8. Сдана на склад готовая продукция |
43 |
20 |
3 300 |
|
6 000 |
62 |
90 |
9. Признана выручка от продажи продукции покупателю |
90* |
27 |
6 000 |
|
х |
х |
х |
10. Списана фактическая производственная себестоимость проданной продукции |
27 |
43 |
3 000 |
|
х |
х |
х |
11. Списаны общехозяйственные расходы |
27 |
26 |
750 |
|
1 250 |
39 |
90 |
12. Оценены остатки материальных ценностей (материалы, незавершенное производство, готовая продукция) на конец отчетного периода |
х |
х |
х |
|
13. Закрытие счетов: |
х |
х |
х |
|||
|
2 000 |
35 |
30 |
13.1) счета материальных затрат |
|||
|
1 480 |
35 |
31 |
13.2) счета затрат на оплату труда |
|||
|
600 |
35 |
32 |
13.3) счета отчислений на социальные нужды |
|||
|
880 |
35 |
33 |
13.4) счета амортизации |
|||
|
40 |
35 |
34 |
13.5) счета прочих затрат |
|||
|
5 000 |
90 |
35 |
14. Закрытие счета расходов по обычной деятельности |
х |
х |
х |
Счета, помеченные *, являются отражающими.

Рис. 10. Схема учетных записей в финансовой бухгалтерии

Рис. 11. Схема учетных записей в производственной бухгалтерии
Если организация принимает вариант с двумя системами учета, то для учета затрат должны быть открыты синтетические позиции.
Схема корреспонденции счетов финансовой и производственной бухгалтерии описана в табл. 14 и показана на рис. 10 и 11.
Вопрос. Как осуществляется признание затрат?
Ответ. Затраты подлежат включению в себестоимость того периода, к которому они относятся, независимо от времени их оплаты. Например, суммы заработной платы включаются в издержки производства того отчетного периода, в котором была выполнена работа, оплачиваемая данными суммами, а не в себестоимость периода, в котором суммы были фактически выплачены работникам.
Расходы, произведенные в отчетном периоде, но фактически относящиеся к следующим периодам (т. е. предварительно оплаченные), в расходы отчетного периода не включаются и учитываются до наступления отчетного периода, к которому они относятся, обособленно (как расходы будущих периодов). Так, арендная плата, уплаченная вперед за год, признается расходами каждого отчетного месяца в размере 1/12 общей суммы. Расходы и платежи, которые должны быть фактически произведены в одном отчетном периоде, но относятся к предшествующим периодам (т. е. последующая оплата), признаются расходами предшествующих периодов путем резервирования. Так, суммы предстоящей оплаты за время отпусков рабочих включаются частями в себестоимость каждого отчетного месяца календарного года.
Однако существуют расходы, по которым нельзя точно или невозможно вовсе установить, к какому калькуляционному периоду они относятся. Среди них — затраты по ремонту основных средств, стоимость горно-подготовительных работ, возмещение износа специальных инструментов и приспособлений и т. п. Аналогичная ситуация с отдельными видами затрат имеет место в сезонных отраслях. Все эти расходы включаются в себестоимость продукции, работ, услуг в сметно-нормализованном порядке путем равномерного и систематического распределения во времени.
Вопрос. Как осуществляется учет финансовых результатов?
Ответ.Финансовый результат представляет собой прирост (или уменьшение) стоимости собственного капитала организации, образовавшийся в процессе предпринимательской деятельности за отчетный период. В бухгалтерском учете результат такой деятельности определяют путем подсчета и балансирования всех прибылей и убытков (потерь) за отчетный период. Для этой цели служит счет «Прибыли и убытки». Сальдо на этом счете (дебетовое – убыток, кредитовое – прибыль) характеризует финансовый результат деятельности организации с начала отчетного периода.
Для формирования финансовых результатов предусмотрены следующие счета бухгалтерского учета:
- счет 90 “Продажи” — для учета доходов и расходов от обычных видов деятельности;
- счет 91 “Прочие доходы и расходы” — для учета доходов и расходов от прочих операций;
- счет 99 “Прибыли и убытки” — для формирования конечного финансового результата деятельности организации.
Вопрос. Как осуществляется учет прибыли и убытков?
Ответ. По окончании каждого месяца сальдо доходов и расходов со счетов 90 “Продажи” и 91 “Прочие доходы и расходы” переносится на счет 99 “Прибыли и убытки”. Непосредственно на счете 99 “Прибыли и убытки” находят отражение доходы и расходы, связанные с чрезвычайными обстоятельствами в деятельности организации, или так называемые чрезвычайные доходы и расходы. Среди них могут быть, например, потери от стихийных бедствий, национализации имущества. Прямо на счет 99 “Прибыли и убытки” также относятся суммы платежей налога на прибыль (со счета 68 “Расчеты по налогам и сборам”).
В результате на счете 99 “Прибыли и убытки” выявляется чистая прибыль организации, которая является основой для объявления дивидендов и иного распределения прибыли. Эта величина заключительными записями декабря переносится на счет 84 “Нераспределенная прибыль (непокрытый убыток)”. Схематично формирование чистой прибыли / убытка можно представить следующим образом.
К счету 90 “Продажи” открываются субсчета для отражения отдельных составляющих финансового результата от продаж. Для учета выручки от продаж заводят субсчет 90-1 “Выручка от продаж”, для учета себестоимости проданной продукции (товаров, работ, услуг) — субсчет 90-2 “Себестоимость продаж”, налога на добавленную стоимость, включенного в цену проданной продукции (товаров, работ, услуг), — субсчет 90-3 “Налог на добавленную стоимость”, акциза, предусмотренного в цене на проданную продукцию, — субсчет 90-4 “Акцизы”. Если организация является плательщиком экспортных пошлин, то дополнительно открывается субсчет 90-5 “Экспортные пошлины”. Аналогично может предусматриваться субсчет для учета налога с продаж и других целевых составляющих цены. Кроме того, открывается субсчет 90-9 “Прибыль / убыток от продаж”.
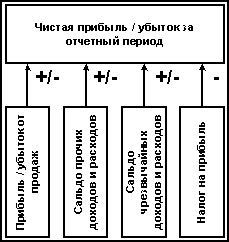
Рис. 12. Формирование чистой прибыли
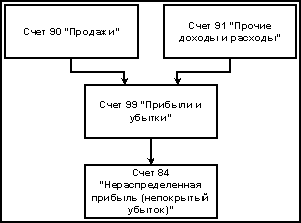
Рис. 13. Формирование финансового результата
В течение месяца по счету 90 “Продажи” записи производятся в обычном порядке.
По окончании каждого месяца сопоставляются итоги оборотов по указанным субсчетам: сумма итогов дебетовых оборотов по субсчетам 90-2, 90-3, 90-4, 90-5 с итогом кредитовых оборотов по субсчету 90-1. Выявленный результат представляет собой прибыль или убыток от продаж за месяц. Эта сумма записывается заключительным оборотом отчетного месяца по дебету счета 90-9 и кредиту счета 99 “Прибыли и убытки” (в случае прибыли) или по дебету счета 99 “Прибыли и убытки” и кредиту счета 90-9 (в случае убытка).
Таким образом, по окончании каждого месяца на синтетическом счете 90 “Продажи” никакого сальдо не имеется. Однако все субсчета этого счета имеют дебетовое или кредитовое сальдо, величина которого накапливается начиная с января отчетного года. До конца отчетного года никаких списаний по субсчетам счета 90 “Продажи”, как правило, быть не должно.
Таблица 15
ЗАПИСИ НА СЧЕТЕ 90 «ПРОДАЖИ» В ТЕЧЕНИЕ МЕСЯЦА
|
Содержание учетной записи |
Корреспондирующие счета |
|
|
по дебету |
по кредиту |
|
|
Выручка от продажи |
62 “Расчеты с покупателями и заказчиками” |
90-1 “Выручка от продаж” |
|
Себестоимость продаж |
90-2 “Себестоимость продаж” |
43 “Готовая |
|
20 “Основное производство” |
||
|
45 “Товары отгруженные” и др. |
||
|
Налог на добавленную стоимость |
90-3 “Налог на добавленную стоимость” |
68 “Расчеты по налогам и сборам” |
|
Акциз |
90-4 “Акциз” |
68 “Расчеты по налогам и сборам” |
|
Экспортные пошлины |
90-5 “Экспортные пошлины” |
68 “Расчеты по налогам и сборам” |
В декабре отчетного года после списания финансового результата за указанный месяц внутри счета 90 “Продажи” производятся заключительные записи по закрытию всех субсчетов. Для этого оборотами со всех субсчетов списываются соответствующие сальдо на субсчет 90-9. Субсчета 90-2, 90-3, 90-4, 90-5 закрываются записями по кредиту в дебет субсчета 90-9. Сумма с субсчета 90-1 списывается с дебета в кредит субсчета 90-9. В результате произведенных записей по состоянию на 1 января нового отчетного года ни один из субсчетов счета 90 “Продажи” сальдо не имеет.
Таблица 16
УЧЕТ ПРОЧИХ ДОХОДОВ И РАСХОДОВ
|
Содержание учетных записи |
Корреспонденция счетов |
|
|
по дебету |
по кредиту |
|
|
Начисление прочих доходов (поступления от совместной деятельности, курсовые разницы, сумма дооценки активов, поступления в возмещение причиненных организации убытков и др.) |
Разные |
91-1 “Прочие доходы” |
|
Начисление прочих расходов (проценты по кредитам и займам, штрафы, пени, неустойки за нарушение условий договоров, возмещение причиненных убытков, курсовые потери и др.) |
91-2 “Прочие расходы” |
Разные |
|
Списание в конце месяца сальдо прочих доходов и расходов: |
||
|
|
91-9 “Сальдо прочих доходов и расходов” |
99 “Прибыли и убытки” |
|
99 “Прибыли и убытки” |
91-9 “Сальдо прочих доходов и расходов” |
|
|
Закрытие субсчетов в конце отчетного года |
91-1 “Прочие доходы” |
91-9 “Сальдо прочих доходов и расходов” |
|
91-9 “Сальдо прочих доходов и расходов” |
91-2 “Прочие расходы” |
|
Вопрос. Как осуществляется учет прочих доходов и расходов?
Ответ. Прочие доходы и расходы учитываются на счете 91. Структура и порядок использования этого счета аналогичны счету 90 “Продажи”.
К счету 91 “Прочие доходы и расходы” заводят следующие субсчета: 91-1 “Прочие доходы”, 91-2 “Прочие расходы”, 91-9 “Сальдо прочих доходов и расходов”. По счету 91 “Прочие доходы и расходы” производятся следующие учетные записи.
На субсчетах 91-1 “Прочие доходы” и 91-2 “Прочие расходы” данные накапливаются в течение года по видам прочих доходов и расходов. Эти сведения используются для составления отчета о прибылях и убытках и другой бухгалтерской отчетности. Субсчет 91-9 “Сальдо прочих доходов и расходов” предназначен для формирования счета прибылей и убытков в течение отчетного года.
Вопрос. Как учитываются операции по поступлению доходов?
Ответ. На счете 90 “Продажи” учитываются операции по поступлению доходов, признанных, в соответствии с правилами ведения бухгалтерского учета, выручкой от обычных видов деятельности: продажи продукции и товаров, выполнения работ, оказания услуг, а также от сдачи в аренду активов организации, предоставления во временное владение или пользование объектов интеллектуальной собственности и участия в уставных капиталах других организаций, если это является предметом деятельности организации.
Корреспонденция счетов по учету доходов и расходов от обычных видов деятельности:
Д-т сч. 62 — К-т сч. 90 — отражение суммы поступлений, признанных выручкой от продажи продукции, товаров, работ, услуг;
Д-т сч. 90 — К-т сч. 68, 76 — отражение суммы НДС и других налогов, полученных в составе выручки;
Д-т сч. 90 — К-т сч. 20, 41, 43, 44 и др. — отражение расходов, включаемых в себестоимость проданных товаров, продукции, работ, услуг;
Д-т сч. 90 — К-т сч. 99 — отнесение в конце месяца суммы прибыли от продаж на счет прибылей и убытков;
Д-т сч. 99 — К-т сч. 90 — отнесение в конце месяца суммы убытка от продаж на счет прибылей и убытков.
Новым Планом счетов предусмотрена также возможность ведения учета по счету 90 “Продажи” с использованием специальных субсчетов:
- 90-1 “Выручка” — для учета поступлений активов, признаваемых выручкой;
- 90-2 “Себестоимость продаж” — для учета себестоимости продаж;
- 90-3 “Налог на добавленную стоимость” — для учета сумм НДС, причитающихся к получению от покупателя (заказчика);
- 90-4 “Акцизы” — для учета сумм акцизов, включенных в цену проданной продукции (товаров);
- 90-5 “Экспортные пошлины” — для учета сумм экспортных пошлин;
- 90-9 “Прибыль/убыток от продаж” — для выявления финансового результата (прибыль или убыток) от продаж за отчетный месяц.
При использовании указанных субсчетов учет операции по формированию доходов и расходов от обычных видов деятельности будет осуществляться следующим образом:
- записи по субсчетам 90-1 “Выручка”, 90-2 “Себестоимость продаж”, 90-3 “Налог на добавленную стоимость”, 90-4 “Акцизы”, 90-5 “Экспортные пошлины” производятся накопительно в течение отчетного года;
- финансовый результат от продаж за отчетный месяц определяется путем сопоставления совокупного дебетового оборота по субсчетам 90-2 “Себестоимость продаж”, 90-3 “Налог на добавленную стоимость”, 90-4 “Акцизы”, 90-5 “Экспортные пошлины” и кредитового оборота по субсчету 90-1 “Выручка”;
- ежемесячно заключительными оборотами финансовый результат от продаж списывается с субсчета 90-9 “Прибыль / убыток от продаж” на счет 99 “Прибыли и убытки”;
- синтетический счет 90 “Продажи” сальдо на отчетную дату не имеет;
- по окончании отчетного года все субсчета, открытые к счету 90 “Продажи” (кроме субсчета 90-9 “Прибыль / убыток от продаж”), закрываются внутренними записями на счет 90-9 “Прибыль / убыток от продаж”.
Корреспонденция счётов по учету доходов и расходов от обычных видов деятельности (с использованием отдельных субсчетов):
Д-т сч. 62 — К-т сч. 90-1 — отражение выручки от продаж;
Д-т сч. 90-3 — К-т сч. 68, 76 — отражение НДС с выручки;
Д-т сч. 90-2 — К-т сч. 20, 26. 43, 44 и др. — отражение расходов, включаемых в себестоимость продажи;
Д-т сч. 90-9 — К-т сч. 99 — отнесение ежемесячно суммы прибыли от продаж, выявленной на конец отчетного месяца, с отдельного субсчета на счет прибылей и убытков;
Д-т сч. 99 — К-т сч. 90-9—отнесение ежемесячно в конце месяца суммы убытка от продаж, выявленного на конец отчетного месяца, с отдельного субсчета на счёт прибылей и убытков;
Д-т сч. 90-1 — К-т сч. 90-9 — отнесение в конце года накопленной суммы выручки от продаж на отдельный субсчет;
Д-т сч. 90-9 — К-т сч. 90-2, 90-3, 90-4, 90-5 — отражение в конце года накопленной суммы расходов, связанных с продажами, на отдельный субсчет.
На счете 91 “Прочие доходы и расходы” учитываются прочие доходы и расходы, которые, в соответствии с правилами ведения бухгалтерского учета, относятся к операционным и внереализационным доходам и расходам: от продажи и прочего выбытия активов организации, а также от сдачи в аренду активов организации, предоставления во временное владение или пользование объектов интеллектуальной собственности и участия в уставных капиталах других организаций (если это не является предметом деятельности организации), получения и предоставления займов, получения и уплаты штрафов, пеней, неустоек и др.
Вопрос. Как учитываются операции по поступлению прочих доходов и расходов?
Ответ. Корреспонденция счетов по учету прочих доходов и расходов следующая:
Д-т разных счетов — К-т сч. 91 — отражение поступлений, относящихся к прочим доходам;
Д-т сч. 91 — К-т разных счетов — отражение затрат, относящихся к прочим расходам;
Д-т сч. 91 — К-т сч. 99 — отнесение в конце месяца суммы прибыли от прочих доходов и расходов на счет прибылей и убытков;
Д-т сч. 99 — К-т сч. 91 — отнесение в конце месяца суммы убытка от прочих доходов и расходов на счет прибылей и убытков.
Для учета операций по счету 91 “Прочие доходы и расходы”, так же как и по счету 90 “Продажи”, можно использовать специальные субсчета:
- 91-1 “Прочие доходы”;
- 91-2 “Прочие расходы”;
- 91-9 “Сальдо прочих доходов и расходов”.
Порядок учета операций с использованием указанных субсчетов аналогичен порядку, рекомендованному для учета операций на счете 90 “Продажи”: по счетам 90-1 “Прочие доходы” и 91-2 “Прочие расходы” записи производятся накопительно в течение отчетного года, сальдо прочих доходов и расходов ежемесячно списывается со счета 90-9 “Сальдо прочих доходов и расходов” на счет 99 “Прибыли и убытки”, а в конце отчетного года счета 90-1 “Прочие доходы” и 90-2 “Прочие расходы” закрываются на счет 90-9 “Сальдо прочих доходов и расходов”.
Вопрос. Как выявляется конечный результат финансово-хозяйственной деятельности организации результатов за отчетный месяц?
Ответ. На счете 99 “Прибыли и убытки” выявляется конечный результат финансово-хозяйственной деятельности организации (чистая прибыль или чистый убыток), который складывается из следующих показателей:
- финансового результата от обычных видов деятельности (в корреспонденции со счетом 90 “Продажи”);
- финансового результата прочих доходов и расходов (операционных и внереализационных — в корреспонденции со счетом 91 “Прочие доходы и расходы”);
- потерь, расходов и доходов в связи с чрезвычайными обстоятельствами хозяйственной деятельности — стихийное бедствие, пожар, авария, национализация и т. п. (в корреспонденции со счетами учета материальных ценностей, расчетов с персоналом по оплате труда, денежных средств и т. п.);
- начисленных платежей налога на прибыль и платежей по перерасчетам по этому налогу из фактической прибыли, а также сумм причитающихся налоговых санкций (в корреспонденции со счетом 68 “Расчеты по налогам и сборам”).
По окончании отчетного года счет 99 “Прибыли и убытки” закрывается. Заключительной записью декабря сумма чистой прибыли (убытка) отчетного года списывается со счета 99 “Прибыли и убытки” на счет 84 “Нераспределенная прибыль (непокрытый убыток)”.
Рассмотрим на конкретном примере порядок формирования финансового результата деятельности организации в соответствии с требованиями нового Плана счетов.
Пример

Рис. 14. Схема взаимоувязки счетов бухгалтерского учета и показателей бухгалтерской отчетности
Формирование финансовых результатов за отчетный месяц:
Д-т сч. 62 — К-т сч. 90-1— 180 000 руб. — отражение выручки от продажи продукции;
Д-т сч. 90-3 — К-т сч. 68 — 30 000 руб. — отражение НДС с выручки;
Д-т сч. 90-2 — К-т сч. 20 — 100 000 руб. — отражение в себестоимости проданной продукции затрат основного производства;
Д-т сч. 90-2 — К-т сч. 26— 10 000 руб. — отражение в себестоимости проданной продукции управленческих расходов;
Д-т сч. 90-9 — К-т сч. 99 — 40 000 руб. — отнесение суммы прибыли от продажи продукции на счет прибылей и убытков;
Д-т сч. 76-3 — К-т сч. 91-1 — 15 000 руб. — отражение доходов по договору простого товарищества;
Д-т сч. 76-2 — К-т сч. 91-1 — 5 000 руб. — отражение признанных штрафов за нарушение хозяйственных договоров;
Д-т сч. 91-2 — К-т сч. 66 — 2 500 руб. — отражение начисленных процентов за кредит;
Д-т сч. 91-2 — К-т сч. 76-5 —1 000 руб. — отражение расходов по оплате банковских услуг;
Д-т сч. 91-2 — К-т сч. 68 — 1 500 руб. — отражение начисленных сумм налогов, уплачиваемых за счет финансовых результатов;
Д-т сч. 91-9 — К-т сч. 99—15 000 руб. — отнесение суммы прибыли от прочих доходов и расходов на счет прибылей и убытков;
Д-т сч. 99 — К-т сч. 10 — 5 000 руб. — отражение суммы убытка от списания материалов, уничтоженных пожаром;
Д-т сч. 99 — К-т сч. 68—15 000 руб. — начисление налога на прибыль.
За отчетный месяц облагаемая прибыль составила 50 тыс. руб. (40 000 + 15 000-5 000), налог на прибыль по ставке 30% — 15 тыс. руб., финансовый результат деятельности организации — 35 тыс. руб. (40 000 + + 15 000-5 000-15 000). На синтетическом счете 90 “Продажи” за отчетный месяц образуется нулевое сальдо, в то время как на субсчетах отражены соответствующие обороты за отчетный месяц: по кредиту счета 90-1 и дебету счетов 90-2, 90-3, 90-9, 91-2, 91-9.
Вопрос. Как выявляется конечный результат финансово-хозяйственной деятельности организации результатов за отчетный год?
Ответ. За отчетный год деятельность организации характеризуется следующими показателями: выручка от продажи продукции — 720 тыс. руб. (оборот по кредиту счета 90-1), в том числе НДС — 120 тыс. руб. (оборот по дебету счета 90-3), себестоимость продажи — 400 тыс. руб. (оборот по дебету счета 90-2), прочие доходы —180 тыс. руб. (оборот по кредиту счета 91-1), прочие расходы — 75 тыс. руб. (оборот по дебету счета 91-2), налог на прибыль — 90 тыс. руб.
На счете 99 “Прибыли и убытки” отражены следующие результаты операций за отчетный год:
прибыль от продаж — 200 000 руб. (с дебета счета 90-9);
прибыль от прочих доходов и расходов — 105 000 руб. (с дебета счета 91-9);
убытки от чрезвычайных ситуаций — 5 000 руб. (с кредита счета 10);
налог на прибыль — 90 000 руб. (с кредита счета 68). Налогооблагаемая прибыль за отчетный год составила 300 тыс. руб. (200 000 + + 105 000-5 000), налог на прибыль по ставке 30% — 90 тыс. руб., конечный финансовый результат деятельности организации (чистая прибыль) — 210 тыс. руб.
Закрытие счета 99 “Прибыли и убытки” заключительной проводкой в конце отчетного года:
Д-т сч. 99 — К-т сч. 84—210 000 руб. — отнесение суммы чистой прибыли на счет учета нераспределенной прибыли (непокрытого убытка).
Закрытие субсчетов по учету продаж и прочих доходов и расходов заключительными проводками в конце отчетного года:
Д-т сч. 90-1 — К-т сч. 90-9 — 720 000 руб. — списание оборотов по счету учета выручки от продаж;
Д-т сч. 90-9 — К-т сч. 90-3 — 120 000 руб. — списание оборотов по учету НДС;
Д-т сч. 90-9 — К-т сч. 90-2 — 400 000 руб. — списание оборотов по учету себестоимости;
Д-т сч. 91-1 — К-т сч. 91-9 — 180 000 руб. — списание оборотов по учету прочих доходов;
Д-т сч. 91-9 — К-т сч. 91-2 — 75 000 руб. — списание оборотов по учету прочих расходов.
На конец отчетного года по всем субсчетам счетов 90 “Продажи” и 91 “Прочие доходы и расходы” образуется нулевое сальдо.
Вопрос. Как ведут учет дивидендов?
Ответ. Дивидендом является часть чистой прибыли товарищества или общества, распределяемая между акционерами и учредителями, приходящаяся на каждую акцию или пропорциональная доле учредителя в уставном капитале товарищества. Дивиденды выплачиваются ежеквартально, раз в полгода (предварительные, авансовые выплаты) или один раз в год (по результатам года). Размер дивиденда объявляется в процентах к номинальной стоимости акций или в рублях на одну акцию. Размер дивиденда по привилегированным акциям или неизменный способ его определения устанавливается при выпуске таких акций. Дивиденды объявляются без учета их налогообложения.
Дивиденды, выплачиваемые поквартально или за полугодие, являются промежуточными (авансовыми). Их объявляет совет директоров акционерного общества. Окончательные суммы дивидендов (по результатам отчетного года) по обыкновенным акциям объявляет общее собрание акционеров по предложению директоров. Дивиденды не могут быть объявлены в размерах, превышающих рекомендованные советом директоров, но собрание акционеров может уменьшить эти размеры дивидендов.
Для учета расчетов по дивидендам предназначен счет «Расчеты с учредителями», субсчет «Расчеты по доходам». Дивиденды, объявленные по решению совета директоров, собрания акционеров, начисляются бухгалтерской записью:
Дебет сч. 84 «Нераспределенная прибыль (непокрытый убыток)»,
Кредит сч. 75 «Расчеты с учредителями (по доходам)».
Действующие инструкции по учету рекомендуют начисленные дивиденды по промежуточным срокам относить на дебет счета «Использование прибыли».
Дивиденды, начисляемые юридическим лицам, облагаются налогом у источника выплаты, а начисляемые физическим лицам – по ставкам подоходного налога с физических лиц. После начисления дивидендов по счету «Расчеты с учредителями» проводятся суммы начисленного налога:
Дебет сч. 75 «Расчеты с учредителями»,
Кредит сч. 68 «Расчеты по налогам и сборам».
Порядок выплаты дивидендов по акциям всех видов объявляется при их выпуске и может быть изменен только общим собранием акционеров. Суммы, выплаченные или перечисленные акционерам в порядке оплаты дивидендов, отражаются:
Дебет сч. 75 «Расчеты с учредителями»,
Дебет сч. 70 «Расчеты с персоналом по оплате труда»,
Кредит сч. 50 «Касса», №51 «Расчетные счета», №52 «Валютные счета».
По невыплаченным и неполученным дивидендам проценты и пени не начисляются. Не полученные в течение трех лет дивиденды зачисляются в прибыль акционерного общества:
Дебет сч. 75 «Расчеты с учредителями», №76 «Расчеты с разными дебиторами и кредиторами» (субсчет «Депонированные суммы»),
Кредит сч. 99 «Прибыли и убытки».
Вопрос. Как ведется учет нераспределенной прибыли и покрытия убытков?
Ответ. Нераспределенная прибыль представляет собой сумму чистой прибыли, не распределенной в виде дивидендов между акционерами и собственниками организации. В момент возникновения вся чистая прибыль за отчетный период может быть определена как нераспределенная, но готовая к распределению по правилам, которые устанавливают акционеры или учредители.
Для учета нераспределенной прибыли или непокрытого убытка предусмотрен счет «Нераспределенная прибыль (непокрытый убыток)». Чистая прибыль, выявленная на счете «Прибыли и убытки», в конце отчетного года отражается по дебету этого счета и по кредиту счета «Нераспределенная прибыль (непокрытый убыток)». Убыток по отчетному балансу показывается по дебету счета «Нераспределенная прибыль (непокрытый убыток)» и по кредиту счета «Прибыли и убытки». Последний в любом случае закрывается. Кредитовое сальдо по счету «Нераспределенная прибыль (непокрытый убыток)» характеризует нераспределенную прибыль, а дебетовое – непокрытый убыток.
Расходы, потери и убытки, учитываемые по этому счету, а также суммы налогов на прибыль, которые не перекрываются имеющейся балансовой прибылью, присоединяются к непокрытым убыткам.
Бухгалтерская запись на счетах следующая:
Дебет сч. 84 «Нераспределенная прибыль (непокрытый убыток)»,
Кредит сч. 99 «Прибыли и убытки»,
Непокрытые убытки в первую очередь перекрываются суммами, накопленными в резервном фонде, а также суммами нераспределенной прибыли прошлых лет. При недостаточности этих средств на счете «Нераспределенная прибыль (непокрытый убыток)» образуется дебетовое сальдо, показывающее чистую сумму непокрытого убытка, переходящего в будущие периоды.
При этом осуществляются проводки:
Дебет сч.82 «Резервный капитал»,
Кредит сч. 84 «Нераспределенная прибыль (непокрытый убыток)».
Аналитический учет к счету «Нераспределенная прибыль (непокрытый убыток)» ведут только по оборотам отчетного года. На счете целесообразно выделять следующие аналитические позиции:
- чистая прибыль отчетного периода;
- балансовый убыток и текущие расходы и потери, списанные как использование прибыли в отчетном периоде;
- отчисления в резервные фонды;
- дивиденды, начисленные за прошлые отчетные периоды;
- дивиденды, начисленные за отчетный период (авансом);
По всем аналитическим позициям аналитический учет ведут нарастающим итогом с начала отчетного года.
В табл. 17 показано, что когда прибыль или средства резервного фонда направляются на покрытие убытков, стоимость имущества организации не уменьшается. Эти записи в учете показывают, что убытки, сами по себе представляющие уменьшение стоимости имущества, компенсируются его накоплением в прибыли будущих периодов или уменьшением величины собственного капитала, выраженного в виде сальдо нераспределенной прибыли.
Таблица 17
НАПРАВЛЕНИЯ ИСПОЛЬЗОВАНИЯ ПРИБЫЛИ ПОСЛЕ НАЛОГООБЛОЖЕНИЯ И ПОРЯДОК
ИХ ОТРАЖЕНИЯ В УЧЕТЕ
|
Направления использования прибыли |
Уменьшается ли имущество организации из-за использования прибыли |
На каком счете отражается использованная прибыль |
|
1. Расходы, которые не возмещаются затратами на производство (себестоимостью продукции) |
Да |
Дебет сч. 99 «Прибыли и убытки» |
|
2. Расходы, аналогичные потерям и убыткам организации |
Да |
Дебет сч. 99 «Прибыли и убытки» |
|
3. Отчисления прибыли в резервные фонды |
Нет |
Дебет сч. 99 «Прибыли и убытки» Кредит сч. Резервного фонда |
|
4. Капитальные вложения и прирост основного и оборотного капитала |
Нет |
Кредит сч. 84 «Нераспределенная прибыль (непокрытый убыток)» |
|
5. Выплата дивидендов и других доходов собственникам |
Да |
Дебет сч. 99 «Прибыли и убытки» Правильнее: Дебет сч. 84 «Нераспределенная прибыль (непокрытый убыток)» |
|
6. Покрытие убытков |
Нет |
Кредит сч. 84 «Нераспределенная прибыль (непокрытый убыток)» |
Вопрос. Как осуществляется учет расчетов по налогу на прибыль?
Ответ. В течение года суммы авансовых платежей налога на прибыль отражают по кредиту счета 51 “Расчетные счета” и дебету счета 68 “Расчеты по налогам и сборам”. Суммы фактически причитающихся с организации платежей (согласно расчетам) записываются по кредиту счета 68 “Расчеты по налогам и сборам” в корреспонденции со счетом 99 “Прибыли и убытки”. Сопоставлением дебетового и кредитового оборотов по счету 68 “Расчеты по налогам и сборам” (субсчет “Налог на прибыль”) выявляется сумма задолженности по платежам в бюджет или переплаты. Погашение долга отражается записью по дебету счета 68 “Расчеты по налогам и сборам” и кредиту счета 51 “Расчетные счета”. Когда сумма переплаты засчитывается в счет начисленных платежей следующего периода, никакие дополнительные записи не делаются. Если сумма переплаты возвращается организации из бюджета, то в учете производится запись по дебету счета 51 “Расчетные счета” в корреспонденции со счетом 68 “Расчеты по налогам и сборам”.
В аналогичном порядке отражаются суммы санкций за нарушение налогового законодательства в части расчетов по налогу на прибыль.
Вопрос. Как осуществляется учет нераспределенной прибыли?
При реформации бухгалтерского баланса сумма чистой прибыли отчетного года, сформировавшаяся на счете 99 “Прибыли и убытки”, переносится в кредит счета №84 «Нераспределенная прибыль (непокрытый убыток)». Эта запись производится заключительным оборотом декабря отчетного года таким образом, чтобы по состоянию на 1 января года, следующего за отчетным, счет 99 “Прибыли и убытки” не имел никакого сальдо.
Уже в следующем за отчетным году на основании решения компетентного органа (например, общего собрания акционеров в акционерном обществе или собрания участников в обществе с ограниченной ответственностью) производится распределение прибыли. Оно подразумевает начисление дивидендов (доходов), отчисление средств в резервные фонды организации, покрытие убытков прошлых лет. Все эти операции регистрируются в учете по дебету счета 84 в корреспонденции со счетами: 75 “Расчеты с учредителями” — на сумму начисленных дивидендов; 82 “Резервный капитал” — на сумму отчислений в резервные фонды. После отражения указанных операций сальдо по счету №84 «Нераспределенная прибыль (непокрытый убыток)» показывает сумму нераспределенной прибыли, которая остается неизменной до соответствующего решения акционеров акционерного общества или участников общества с ограниченной ответственностью.
Акционеры получают отчет о прибылях и убытках, заключительным показателем которого становится чистая прибыль организации. Именно этот показатель является основой для объявления годового дивиденда. Выплаты же объявленных дивидендов производятся в пределах общей суммы, утвержденной общим собранием акционеров.
С помощью аналитического учета по счету 84 “Нераспределенная прибыль (непокрытый убыток)” можно организовать системный контроль состояния и движения2 средств нераспределенной прибыли. С этой целью к данному счету открываются субсчета для каждого этапа движения средств, образующих нераспределенную прибыль. Этим субсчетам могут быть присвоены, например, следующие наименования: “Прибыль, подлежащая распределению”, “Нераспределенная прибыль в обращении” и “Нераспределенная прибыль использованная”.
На субсчет “Прибыль, подлежащая распределению” зачисляется вся сумма чистой прибыли отчетного года, из которой затем начисляются дивиденды (доходы) и производятся отчисления в резервные фонды. После отражения этих операций сальдо данного субсчета переносится в кредит субсчета “Нераспределенная прибыль в обращении”.
На субсчете “Нераспределенная прибыль в обращении” с течением времени собирается общая сумма не распределенной между акционерами прибыли. По существу, сальдо данного субсчета показывает величину средств, накопленных для создания нового имущества в форме основных и других материальных ресурсов. Записи по дебету этого субсчета производятся в корреспонденции с субсчетом “Нераспределенная прибыль использованная” лишь при фактическом использовании соответствующих средств на создание нового имущества. После отражения использования средств сальдо субсчета “Нераспределенная прибыль в обращении” представляет величину свободного остатка нераспределенной прибыли.
На субсчете “Нераспределенная прибыль использованная” обобщается информация о том, какая часть средств нераспределенной прибыли превращена из денежной формы в товарную, т. е. на какую сумму приобретено новое имущество. Например, по мере производства записи по дебету счета 01 “Основные средства” и кредиту счета 08 “Вложения во внеоборотные активы” в учете делается внутренняя проводка по счету 84 “Нераспределенная прибыль (непокрытый убыток)”: дебет субсчета “Нераспределенная прибыль в обращении” и кредит субсчета “Нераспределенная прибыль использованная”. Как и по другим субсчетам, сальдо данного субсчета может быть лишь кредитовым, а кредитовые записи по нему (в части нераспределенной прибыли отчетного года) возможны лишь после принятия акционерами решения о распределении прибыли отчетного года.
Очевидно, что описанное построение аналитического учета никак не сказывается на сальдо по синтетическому счету 84 “Нераспределенная прибыль (непокрытый убыток)”. Независимо от внутренних записей по субсчетам, сальдо по синтетическому счету сохраняет свою величину и остается неизменным.
Ссылки
1 Одобрено на заседании Ученого Совета Института Мировой экономики и информатизации.
2 Применение в отношении нераспределенной прибыли понятий “движение” и “использование” не должно вводить в заблуждение. Средства нераспределенной прибыли не расходуются безвозвратно. Они постоянно обращаются в организации, меняя свою форму — из денежной в товарную и наоборот. При этом совокупная величина активов не изменяется. Как правило, сальдо по счету 84 “Нераспределенная прибыль (непокрытый убыток)” может лишь возрастать, свидетельствуя о процессе самофинансирования организации, приросте ее имущества по сравнению с суммой первоначальных вложений.
[an error occurred while processing this directive]
