Практикум по бухгалтерскому учету на новом плане счетов
Институт Мировой экономики и информатизации
11. УЧЕТ ПРОДУКЦИИ И ПРОДАЖ
Вопрос. Что входит в состав продукции (работ, услуг)?
Ответ. Продукцией в широком смысле слова являются изделия и продукты, полностью законченные обработкой в данной организации, прошедшие проверку на соответствие утвержденным стандартам или техническим условиям и оформленные приемо-сдаточной документацией, а также выполненные работы и услуги, оказанные другим организациям.
Изготовленные изделия относятся к готовой продукции данного отчетного периода, если они переданы на склад.
Вопрос. Каковы единицы измерения продукции?
Ответ. Учет продукции ведут в натуральных, условно-натуральных и стоимостных показателях. Натуральные показатели, характеризующие количество, объем и вес продуктов в соответствии с их физическими свойствами, используют для количественного учета готовых изделий. Возможно использование условно-натуральных показателей, например, консервов в условных банках и т.п. Главная задача – это полный и правильный учет.
Выручка от реализации – составная часть объема продаж или совокупной выручки от реализации.
Вопрос. Как учитывается движение продукции?
Ответ. Количественный учет готовой продукции по ее видам и местам хранения может быть организован несколькими способами, в частности аналогично учету сырья и материалов (т.е. в сортовых карточках складского учета, заполненных на основе приемо-сдаточных накладных, актов, ведомостей) или бескарточным способом.
Выпуск продукции из производства оформляется приемо-сдаточными накладными, спецификациями, приемными актами и т.п. Они выписываются обычно в двух экземплярах, один из которых предназначен для сдатчика, а другой остается на складе.
Таблица 6
РАСЧЕТ ФАКТИЧЕСКОЙ СЕБЕСТОИМОСТИ ГОТОВОЙ ПРОДУКЦИИ И ТОВАРОВ ОТГРУЖЕННЫХ
тыс. руб.
|
Показатели |
Готовая продукция, выполненные работы и услуги |
|
|
по учетным ценам |
по фактической производственной себестоимости |
|
|
1 |
2 |
3 |
|
Остаток на начало месяца |
6 000 |
5 100 |
|
Поступило из производства |
22 900 |
18 200 |
|
Поступило в порядке возврата |
- |
- |
|
Прочие поступления |
1 100 |
700 |
|
ИТОГО: |
30 000 |
24 000 |
|
|
|
|
|
Отгружено и отпущено в порядке реализации |
25 000 |
20 000 |
|
Израсходовано без отражения на реализации |
- |
- |
|
Остаток на конец месяца |
5 000 |
4 000 |
 Отношение фактической производственной себестоимости
остатка и поступления в течение месяца к их стоимости
по учетным ценам,%
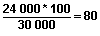
Вопрос. Как должна осуществляться оценка готовой продукции, работ, услуг?
Ответ. Готовая продукция, выполненные работы и оказанные услуги в бухгалтерском учете могут оцениваться по одному из следующих вариантов:
- по плановой (нормативной) производственной себестоимости. При этом определяют и отдельно учитывают отклонения фактической производственной себестоимости за отчетный месяц от плановой (нормативной) себестоимости. Положительной стороной расчета товарного выпуска по указанной себестоимости является единство оценки в текущем учете, при планировании и составлении отчетности;
- по учетным ценам. Обособленно учитывается разница между фактической себестоимостью и учетной ценой. До последнего времени это был наиболее распространенный вариант оценки готовой продукции. Его преимущество реализуется при сравнительно устойчивых ценах и проявляется в возможности сопоставления оценки продукции в текущем учете и отчетности, что важно для контроля за правильным определением объема товарного выпуска;
- по продажным (рыночным) ценам и тарифам (с учетом налога на добавленную стоимость). Этот вид оценки используют в условиях относительной стабильности цен и тарифов. При данном варианте оценки необходимо обособленно учитывать сумму налога на добавленную стоимость.
Расчет обычно производится по средневзвешенному проценту, исчисленному как отношение фактической себестоимости остатка продукции на начало месяца и продукции, выпущенной из производства в данном месяце, к стоимости этого же объема продукции в учетных ценах.
Отклонения стоимости продукции в оценке по учетным ценам и плановой (нормативной) себестоимости от фактической производственной себестоимости находят путем их сопоставления.
Вопрос. Что такое синтетический учет?
Ответ. Для учета выпуска готовых изделий из производства вручную или с помощью средств вычислительной техники бухгалтерия составляет ведомость выпуска готовой продукции, сданной на склады предприятия в натуральном и стоимостном выражении (машинограмму).
Синтетический учет выпуска продукции из производства можно вести в двух вариантах: с использованием специального счета №40 «Выпуск продукции (работ, услуг)» и без применения этого счета. Первый вариант целесообразен при использовании нормативной (плановой) себестоимости продукции. С помощью счета №40 «Выпуск продукции (работ, услуг)» легко выявить и учесть отклонения фактической производственной себестоимости выпущенной продукции от ее нормативной (плановой) себестоимости.
В синтетическом учете хозяйственные операции, связанные с оприходованием готовой продукции, отражают записью:
Дебет сч. 43 «Готовая продукция»,
Кредит сч. 20 «Основное производство»,
Кредит сч. 23 «Вспомогательные производства» – на стоимость готовой продукции, изготовленной в основном и вспомогательных производствах, по учетным данным.
После составления калькуляции фактической производственной себестоимости выпущенной продукции разность между ее величиной и учетной стоимостью готовых изделий списывается:
Дебет сч. 43 «Готовая продукция»,
Кредит сч. 20 «Основное производство»,
Кредит сч. 23 «Вспомогательные производства».
Если фактическая производственная себестоимость продукции окажется ниже ее учетной стоимости, вместо обычной делается сторнировочная запись.
Готовые изделия, приобретенные предприятием для перепродажи, учитываются на счете №41 «Товары».
Вопрос. Как ведется учет отгрузки продукции?
Ответ. Отгрузка (отпуск) продукции в порядке реализации производится в соответствии с заключенными договорами или путем свободной продажи как товаров через розничную торговлю.
В договорах на поставку готовых изделий указывают наименование, количество, ассортимент и качество поставляемой продукции (по маркам, видам, профилям и т.д.), цены, скидки, накидки, порядок расчетов, платежные и почтовые реквизиты поставщика и покупателя, а при необходимости и другие условия. Договор поставки обычно содержит такие реквизиты, как: наименование договора, обозначение договаривающихся сторон, характеристику предмета договора, цены и условия платежа, сроки исполнения обязательств и возможность одностороннего отказа от договора, условия упаковки, транспортировки, страхования, принципы перехода права собственности, непреодолимые обстоятельства (форс-мажор), поручительство, ответственность за продукцию, гарантии исполнения договорных обязательств, порядок возмещения убытков, общие условия заключения сделки, формальные требования при дополнениях к договору, оговорку о подсудности и арбитраже, соглашение о расходах и пошлинах, вытекающих из условий договора.
Вопрос. Как документально оформляется отгрузка продукции?
Ответ. На отпускаемую продукцию выписывают приказ-накладную или другой документ (извещение об отправке, приказ на отпуск и т.п.), в которых указывается наименование, номенклатурный номер, сорт, размер, количество упаковок, изделий, наименование и адрес получателя. На основании документации о фактическом отпуске (отгрузке) выписывают в нескольких экземплярах платежное поручение (счет-платежное поручение).
Транспортные расходы при доставке продукции относят на поставщика или покупателя в зависимости от того, как это предусмотрено в договоре поставки.
Выписка расчетных документов на оплату отгруженной (отпущенной) продукции должна быть максимально полной и оперативной, поскольку от этого во многом зависят своевременность поступления платежа от покупателей и величина ссуды под отгруженные товары. В большинстве случаев продукция учитывается как отгруженная с момента вывоза ее с территории предприятия до оплаты покупателями и заказчиками.
Вопрос. Как ведут синтетический учет отгрузки продукции? Её оценка?
Ответ. Отгруженная или сданная на месте изготовления продукция, расчетные документы за которую предъявлены покупателями (заказчиками) в момент приобретения, списывается в порядке реализации со счета №43 «Готовая продукция» в дебет счета №90 “Продажи”.
В зависимости от принятого в организации варианта учета затрат на производство и выпуска продукции все записи по дебету и кредиту счета «Товары отгруженные» производят по фактической либо нормативной (плановой) производственной себестоимости готовой продукции (выполненных работ, оказанных услуг) и фактической величине других издержек (стоимость тары, транспортных расходов и т.п.).
Возможна оценка отгруженной продукции по так называемой сокращенной себестоимости, т.е. по прямым затратам.
Вопрос. Как осуществляется синтетический учет отгруженной продукции?
Ответ. Синтетический учет отгрузки продукции, выполненных работ и оказанных услуг организуется по одному из двух возможных вариантов: с использованием и без использования специального счета № 45 «Товары отгруженные».
Вариант учета организации выбирают самостоятельно в зависимости от стратегии и содержания их учетной политики.
Проводки по всем вариантам учета осуществляются следующим образом:
- при отгрузке готовой продукции:
Дебет сч. 45 «Товары отгруженные»,
Кредит сч. 43 «Готовая продукция» – на стоимость отгруженной продукции по учетным ценам,
Кредит сч. 20 «Основное производство»,
Кредит №23 «Вспомогательное производство» – на стоимость оказанных услуг и выполненных работ по учетным ценам,
Кредит сч. 10 «Материалы» – на стоимость тары, возмещаемой покупателями сверх цены.
Дебет сч. 45 «Товары отгруженные»,
Кредит сч. 55 «Специальные счета в банках» и др.
Вопрос. Что входит в состав коммерческих расходов?
Ответ. Коммерческие расходы включают:
- стоимость тары, приобретаемой на стороне, при затаривании на складах, оплату упаковки изделий сторонними организациями, расходы по ремонту и содержанию тары – если ее стоимость входит в договорную (продажную) цену продукции и оплате покупателям не подлежит;
- расходы на доставку продукции до пункта, обусловленного договором, погрузку ее в транспортные средства, оплату услуг специализированных транспортно-экспедиционных контор и др. (кроме тех случаев, когда эти расходы возмещаются покупателями сверх цены на продукцию);
- оплату услуг в соответствии с заключенными договорами торгово-комиссионных (факторинговых) и других аналогичных операций;
- комиссионные сборы и отчисления, уплачиваемые сбытовым организациям в соответствии с договорами;
- затраты на рекламу, включающие расходы на объявления в печати, по телевидению, буклеты и проспекты, каталоги, пресс-релизы и т.п.;
- прочие расходы по сбыту (связанные с анализом качества готовой продукции, маркетинговой деятельностью и т.п.).
Вопрос. Как осуществляется синтетический учет коммерческих расходов?
Ответ. На стоимость тары и тарных материалов, израсходованных на упаковку продукции после ее сдачи на склад, заработную плату рабочих, с отчислениями на социальные нужды занятых упаковкой продукции, погрузкой изделий в транспортные средства, производится бухгалтерская запись:
Дебет сч. 44 “Расходы на продажу”,
Кредит сч. 10 «Материалы»,
Кредит сч. 70 «Расчеты с персоналом по оплате труда»,
Кредит сч. 69 «Расчеты по социальному страхованию и обеспечению» и др.
Стоимость тары, изготовляемой обособленно от основной продукции, калькулируют отдельно и включают комплексной статьей в коммерческие расходы или в счет к оплате в зависимости от того, возвращается она покупателем или нет.
Стоимость перевозок продукции от организации до пункта, обусловленного договором поставки, отражается по кредиту счета «Вспомогательные производства», если транспортировка выполнена транспортом своей организации, или по кредиту счета «Расчет с поставщиками и подрядчиками», если транспортные услуги оказаны сторонней организацией.
Дебет сч. 44 “Расходы на продажу”,
Кредит сч. 23 «Вспомогательные производства»,
Кредит сч. 60 «Расчет с поставщиками и подрядчиками».
Сумма коммерческих расходов, относящаяся к реализованной в отчетном месяце продукции и входящая в ее полную себестоимость, отражается на счете «Реализация продукции (работ, услуг)» записью:
Дебет сч. 90 “Продажи”,
Кредит сч. 44 “Расходы на продажу”.
Вопрос. Как определяется объем реализованной продукции и как ведется ее синтетический учет?
Ответ. Реализованными считаются продукция, работы и услуги, проданные на рынке, а моментом реализации – время перехода права собственности на товар.
Учет реализованной продукции ведется следующим образом: по ценам реализации, плановой (нормативной) производственной себестоимости, прямым затратам на изготовление. Обязательным условием действующей практики бухгалтерского учета является доведение учетной оценки реализованной продукции до фактической себестоимости ее изготовления и сбыта.
Учет реализации продукции ведется на синтетическом счете «Реализация продукции (работ, услуг)». При учете реализации по факту оплаты в дебете этого счета отражается фактическая себестоимость реализованных изделий, работ и услуг, а в кредите – поступившая от реализации выручка или платеж.
Фактическая себестоимость реализованной продукции, учитываемая по дебету счета «Реализация продукции (работ, услуг)», слагается из фактической производственной себестоимости изделий (работ, услуг) и коммерческих расходов, отнесенных к реализованной продукции.
Система учетных записей на счетах отражает этот процесс следующим образом.
При поступлении платежей от покупателей за отпущенную им продукцию:
Дебет сч. 50 «Касса»,
Дебет сч. 51 «Расчетные счета»,
Дебет сч. 52 «Валютные счета»,
Дебет сч. 55 «Специальные счета в банках»,
Кредит сч. 90 “Продажи” - на сумму стоимости проданной продукции по ценам реализации,
Кредит сч. 45 «Товары отгруженные» - на сумму транспортных расходов, включенных в счет-платежное требование.
Одновременно списывается фактическая производственная себестоимость оплаченных готовых изделий и выполненных работ:
Дебет сч. 90 “Продажи”,
Кредит сч. 45 «Товары отгруженные».
Стоимость реализованной товарной продукции и ее фактическая себестоимость учитываются по укрупненным группам. Запись выручки на кредите счета «Реализация продукции (работ, услуг)» при учете продаж по моменту оплаты производится в сумме фактических поступлений на расчетный и Валютные счета.
Продукция считается реализованной, если предъявленный покупателю платежный документ оплачен полностью. При оплате отгруженной продукции частями из-за отсутствия средств у покупателя или заказчика в кредит счета «Реализация продукции (работ, услуг)» относят только фактически оплаченные суммы или стоимость полностью оплаченной части изделий и работ. Порядок отражения в учете реализации частичной оплаты счетов зависит от вида и особенностей продукции.
Если моментом реализации считается отгрузка продукции, выполнение работ и услуг, бухгалтерские записи по учету реализации будут следующие:
Дебет сч. 62 «Расчеты с покупателями и заказчиками»,
Кредит сч. 90 “Продажи” - на договорную стоимость изделий и работ.
Дебет сч. 90 “Продажи”,
Кредит сч. 43 «Готовая продукция»,
Кредит сч. 20 «Основное производство»,
Кредит сч. 23 «Вспомогательные производства» – на фактическую себестоимость проданной продукции, выполненных работ и оказанных услуг.
По преобладающему большинству видов реализованной продукции и услуг начисляется налог на добавленную стоимость в заранее установленном проценте от объема реализации. Суммы налогов, относящиеся к реализованным продукции, работам и услугам и учтенные на счетах реализации в составе выручки, отражаются бухгалтерской записью:
Дебет сч. 90 “Продажи”,
Дебет сч. 91 “Прочие доходы и расходы”,
Кредит сч. 68 «Расчеты по налогам и сборам».
От налогов могут освобождаться полностью или частично отдельные виды продукции, работ, услуг.
Вопрос. Как осуществляется учет выполнения договоров поставки?
Ответ. Он осуществляется по данным ведомостей отгрузки и реализации готовых изделий, составляемых в разрезе покупателей и номенклатуры реализуемой продукции (работ, услуг).
Вопрос. Как осуществляется инвентаризация готовой продукции?
Ответ. Основная задача инвентаризации готовой продукции – проверить соответствие фактического наличия готовых изделий на складе и в отгрузке учетным данным. Одновременно выявляют изделия, не оформленные сдаточными накладными, факты пересортицы, порчи, излишки и недостачи готовой продукции, проверяют документальную обоснованность остатка средств по счету «Товары отгруженные», выявляют неполную или просроченную оплату выставленных счетов.
Порядок проведения инвентаризации готовой продукции такой же, как и по другим материальным ценностям, входящим в состав оборотных средств. Некоторое отличие заключается в том, что готовые изделия в ряде случаев хранятся не только на складах самой организации, но и в структурных подразделениях (цехах, цеховых кладовых) и в других организациях на ответственном хранении. В бухгалтерском учете и в инвентаризационных описях они отражаются отдельно, но как единое целое. Поскольку движение готовых изделий происходит, как правило, интенсивнее, чем сырья и материалов, инвентаризацию продукции следует проводить в сжатые сроки. При этом проверяют не только наличие готовых изделий путем их обсчета, взвешивания, обмера, но и их комплектность, сортность и другие качественные характеристики.
Ссылки
1 Одобрено на заседании Ученого Совета Института Мировой экономики и информатизации.
2 Применение в отношении нераспределенной прибыли понятий “движение” и “использование” не должно вводить в заблуждение. Средства нераспределенной прибыли не расходуются безвозвратно. Они постоянно обращаются в организации, меняя свою форму — из денежной в товарную и наоборот. При этом совокупная величина активов не изменяется. Как правило, сальдо по счету 84 “Нераспределенная прибыль (непокрытый убыток)” может лишь возрастать, свидетельствуя о процессе самофинансирования организации, приросте ее имущества по сравнению с суммой первоначальных вложений.
[an error occurred while processing this directive]
