Применение теории нечетких множеств к задачам управления финансами
Журнал "Аудит и финансовый анализ"
1. АНАЛИЗ РИСКА БАНКРОТСТВА ПРЕДПРИЯТИЯ [9] 1.1. Описание проблемы и подход к ее разрешению Задача определения степени риска банкротства является актуальной как для собственников предприятия, так и для его кредиторов. Поэтому вызывают интерес любые научно обоснованные методики оценки риска банкротства. В практике финансового анализа очень хорошо известен ряд показателей, характеризующих отдельные стороны текущего финансового положения предприятия. Сюда относятся показатели ликвидности, рентабельности, устойчивости, оборачиваемости капитала, прибыльности и т.д. По ряду показателей известны некие нормативы, характеризующие их значение положительно или отрицательно. Например, когда собственные средства предприятия превышают половину всех пассивов, соответствующий этой пропорции коэффициент автономии больше 0.5, и это его значение считается “хорошим” (соответственно, когда оно меньше 0.5 - “плохим”). Но в большинстве случаев показатели, оцениваемые при анализе, однозначно нормировать невозможно. Это связано со спецификой отраслей экономики, с текущими особенностями действующих предприятий, с состоянием экономической среды, в которой они работают. Тем не менее, любое заинтересованное положением предприятия лицо (руководитель, инвестор, кредитор, аудитор и т.д.), далее именуемое лицом, принимающим решения (ЛПР), не довольствуется простой количественной оценкой показателей. Для ЛПР важно знать, приемлемы ли полученные значения, хороши ли они, и в какой степени. Кроме того, ЛПР стремится установить логическую связь количественных значений показателей выделенной группы с риском банкротства. То есть ЛПР не может быть удовлетворено бинарной оценкой “хорошо - плохо”, его интересуют оттенки ситуации и экономическая интерпретация этих оттеночных значений. Задача осложняется тем, что показателей много, изменяются они зачастую разнонаправленно, и поэтому ЛПР стремится “свернуть” набор всех исследуемых частных финансовых показателей в один комплексный, по значению которого и судить о степени благополучия (“живучести”) фирмы, и наука пытается идти навстречу подобным запросам. В анализе хорошо известны так называемые  - показатели, сопряженные с вероятностью предполагаемого банкротства:
 , ( 1)
где
 - функции показателей бухгалтерской отчетности,
 - веса в свертке, получаемые на основе так называемого дискриминантного анализа выборки предприятий, часть из которых обанкротилась.
Также устанавливаются пороговые нормативы  и
 : когда
 , вероятность банкротства предприятия высока, когда
 - вероятность банкротства низка,
 - состояние предприятия не определимо. Этот метод, разработанный в 1968 г. Э. Альтманом, получил широкое признание на всех континентах [10] и продолжает широко использоваться в анализе, в том числе и в России (например, [11]).
Сопоставление данных, полученных для ряда стран, показывает, что веса в Z-свертке и пороговый интервал  сильно разнятся не только от страны к стране, но и от года к году в рамках одной страны (можно сопоставить выводы Альтмана о положении предприятий США за 10 лет анализа). Получается, что Z - методы Альтмана не обладают устойчивостью к вариациям в исходных данных. Статистика, на которую опирается Альтман и его последователи, возможно, и репрезентативна, но она не обладает важным свойством статистической однородности выборки событий. Одно дело, когда статистика применяется к выборке радиодеталей из одной произведенной партии, а другое, - когда она применяется к фирмам с различной организационно-технической спецификой, со своими уникальными рыночными нишами, стратегиями и целями, фазами жизненного цикла и т.д. Здесь невозможно говорить о статистической однородности событий, и, следовательно, допустимость применения вероятностных методов, самого термина “вероятность банкротства” ставится под сомнение. “Понятия случайности и неопределенности имеют тенденцию смешиваться в разговорном языке, но в языке науки уже давно произошло разграничение их значений” [6].
Однако в ходе использования методов Альтмана возникают передержки. В переводной литературе по финансовому анализу, а также во всевозможных российских компиляциях часто встретишь формулу Альтмана образца 1968 года, и ни слова не говорится о допустимости этого соотношения в анализе ожидаемого банкротства. С таким же успехом в формуле Альтмана могли бы стоять любые другие веса, и это было бы столь же справедливо в отношении российской специфики, как и исходные веса. Такой подход иначе как неквалифицированным и не назовешь.
Словом, подход Альтмана имеет право на существование, когда в наличии (или обосновываются модельно) однородность и репрезентативность событий выживания/банкротства. Но ключевым ограничением этого метода является даже не проблема качественной статистики. Дело в том, что классическая вероятность - это характеристика не отдельного объекта или события, а характеристика генеральной совокупности событий. Рассматривая отдельное предприятие, мы вероятностно описываем его отношение к полной группе. Но уникальность всякого предприятия в том, что оно может выжить и при очень слабых шансах, и, разумеется, наоборот. Единичность судьбы предприятия подталкивает исследователя присмотреться к предприятию пристальнее, расшифровать его уникальность, его специфику, а не “стричь под одну гребенку”; не искать похожести, а, напротив, диагностировать и описывать отличия. При таком подходе статистической вероятности места нет. Исследователь интуитивно это чувствует и переносит акцент с прогнозирования банкротства (которое при отсутствии полноценной статистики оборачивается гаданием на кофейной гуще) на распознавание сложившейся ситуации с определением дистанции, которая отделяет предприятие от состояния банкротства.
В работах, относящихся к выявлению природы вероятности, появляются неклассические вероятности различных типов (подробнее см. [1]). Отметим лишь два типа: валентные и аксиологические вероятности. Валентная вероятность выражает ожидаемость реализации гипотезы Н с учетом наличного контекста фактических свидетельств об объекте исследования Е (в частном случае, когда Е - это репрезентативная выборка однородных событий, тогда вероятность является статистической). Аксиологическая вероятность выражает ожидаемость реализации гипотезы Н с учетом контекста субъективных оценок S об объекте исследования, выдвинутых одним из экспертов - квалифицированных наблюдателей объекта исследования, или совокупностью экспертов. Такого рода вероятности уже можно применять в финансовом анализе, как это уже широко делается в экспертных системах [12] и при принятии решений в условиях неопределенности (например, [7, 8, 13]). Здесь понятие случайности замещается понятием ожидаемости. Однако обозначим еще один аспект, который делает применение неклассических вероятностей неудобным в принципе, когда есть гораздо более пригодный математический аппарат для исследований.
Речь, разумеется, идет о нечетких множествах и нечеткой логике. Чем глубже исследуется предприятие, тем больше обнаруживается новых источников неопределенности. Декомпозиция исходной, обычно грубой и приблизительной, модели анализа сопряжена с растущим дефицитом количественных и качественных исходных данных. Сплошь и рядом мы сталкиваемся с неопределенностью, которая в принципе не может быть раскрыта однозначно и четко. Ряд параметров оказывается недоступным для точного измерения, и тогда в его оценке неизбежно появляется субъективный компонент, выражаемый нечеткими оценками типа “высокий”, “низкий”, “наиболее предпочтительный”, “весьма ожидаемый”, “скорее всего”, “маловероятно”, “не слишком” и т.д. Появляется то, что в науке описывается как лингвистическая переменная со своим терм-множеством значений [4], а связь количественного значения некоторого фактора с его качественным лингвистическим описанием задается так называемыми функциями принадлежности фактора нечеткому множеству. Например [6], связь возраста работника со значением “оптимальный возраст работающего” лингвистической переменной “Возраст” может иметь вид рис. 1.
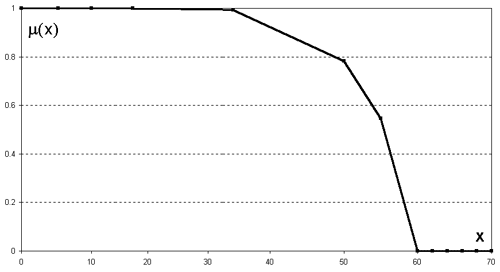
Рис. 1. Функция принадлежности нечеткого множества “Оптимальный возраст работающих”
Обозначения:
х - параметр возраста (лет), х Î
[18,70],А
- нечеткое подмножество “оптимальный возраст работающего” - отрезок [18,70],m
А(х) - функция принадлежности, m А(х) Î [0,1].Когда m
= 1, устанавливается 100%-я принадлежность возраста х множеству А. Напротив, при m = 0 однозначно констатируется непринадлежность (абсолютная неоптимальность возрастов).При 35<
x<60 мы имеем оттеночное отношение вида: при m > 0.5 - “скорее “да” чем “нет””, при m < 0.5 - “скорее “нет” чем “да””, и эта оттеночность имеет силу (“контрастность”), количественно задаваемую функцией m .Кривая m строится на основании:
а) данных объективных тестов для работников различных возрастных групп, с выявлением психофизиологических особенностей этих групп (контекст наблюдений такого рода есть контекст свидетельств Е
);б) интуитивных представлений экспертов (контекст
S).Подробно о требованиях к виду функций m и к процедурам их построения см. [14,15].
Таким образом, функции принадлежности параметров нечетким множествам обладают теми же достоинствами в анализе, что и неклассические типы вероятностей, и вдобавок к этому они являются количественной мерой наличной информационной неопределенности в отношении анализируемых параметров, значение которых описывается в лингвистически нечеткой форме.
1.2. Постановка задачи комплексного анализа риска банкротства
1. Пусть заданы два временных интервала I и II, по которым проводится сопоставительный финансовый анализ. Пусть предприятие в каждом из периодов характеризуется набором
N финансовых показателей, построенных на основании бухгалтерской отчетности за период. В периоде I это показатели Х1, … , ХN со значениями хI1, …, хIN , в периоде II - те же показатели со значениями хII1, …, хIIN, причем предполагается, что система показателей {X} достаточна для достоверного анализа (для классификации и сопоставления состояний предприятия).2. Полное множество состояний А предприятия разбито на пять (в общем случае пересекающихся) нечетких подмножеств вида:
А
1 - нечеткое подмножество состояний “предельного неблагополучия (фактического банкротства)”;А
2 - нечеткое подмножество состояний “неблагополучия”;А
3 - нечеткое подмножество состояний “среднего качества”;А
4 - нечеткое подмножество состояний “относительного благополучия”;А
5 - нечеткое подмножество состояний “предельного благополучия”.То есть терм-множество лингвистической переменной “Состояние предприятия” состоит из пяти компонентов. Каждому из подмножеств А
1… А5 соответствуют свои функции принадлежности m 1(V) … m 5(V), где V - комплексный показатель финансового состояния предприятия, причем чем выше V, тем “благополучнее” состояние предприятия. Качественный вид функций m i(V) представлен на рис. 2.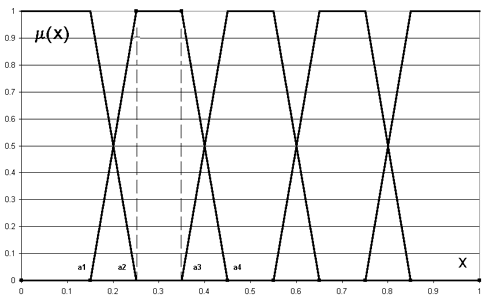
Рис. 2. Качественный вид функции принадлежности
Замечание. В дальнейшем по ходу статьи мы часто будем ссылаться на вид функций принадлежности, поэтому, во избежание изобилия графиков, введем некий математический формализм, позволяющий компактное описание этих функций. Поставим в однозначное соответствие функции принадлежности m (V) нечеткое число
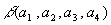 , ( 2)
где
 и
 - абсциссы нижнего основания, а
 и
 - абсциссы верхнего основания трапеции (рис. 2), задающей m
в области с ненулевой принадлежностью носителя V соответствующему нечеткому подмножеству (вся терминология в части нечетких чисел заимствована в [14, 15, 16]). Назовем числа b
трапециевидными или, кратко, Т-числами.
Вернемся к комплексному показателю V. Ясно, что он функционально или алгоритмически связан с набором исходных финансовых показателей:
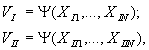 ( 3)
но вид
 неизвестен и подлежит установлению.
3. В отношении каждого показателя
 известно, как его изменение влияет на изменение V. Например, с ростом доли заемных средств в структуре пассивов коэффициент автономии уменьшается, что ухудшает и комплексный показатель. Это можно обозначить Хi¯
®
V¯
. Если верно это, то справедливо и обратное: Хi
®
V
. В функциональной записи:
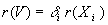 , ( 4)
где
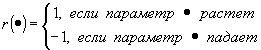 (5)
Замечание. В финансовом анализе обыкновением является то, что рост финансового показателя сопровождается улучшением состояния предприятия (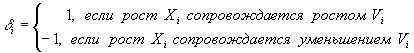 (6)
 = = 1). Однако есть и исключения: например, цена обслуживания обязательств или стоимость рабочей силы. Рост этих показателей сопряжен с ухудшением самочувствия предприятия.
4. В качестве оценки риска банкротства введем лингвистическую переменную “Степень риска банкротства” со значениями {Наивысшая, Высокая, Средняя, Низкая, Незначительная}. Взаимно однозначное соответствие лингвистических переменных “Состояние предприятия” и “Степень риска банкротства” задана табл. 1.
Таблица 1
СООТВЕТСТВИЕ ЛИНГВИСТИЧЕСКИХ ПЕРЕМЕННЫХ
“Состояние предприятия” и
“Степень риска банкротства”
|
Значение переменной “Состояние предприятия” |
Значение переменной “Степень риска банкротства” |
|
Предельное неблагополучие |
Наивысшая |
|
Неблагополучие |
Высокая |
|
Среднее качество |
Средняя |
|
Относительное благополучие |
Низкая |
|
Предельное благополучие |
Незначительная |
Тогда задача комплексного анализа может быть сформулирована следующим образом:
1. Определить процедуру
 (функцию или алгоритм), связывающую набор показателей {X} с комплексным показателем V. Тогда, по мере получения количественных значений V и на основании функций {m
} конструируется следующее утверждение: “Текущее состояние предприятия:
предельно благополучно с уровнем соответствия
m 1(V),относительно благополучно
с уровнем соответствия m 2(V),среднего качества
с уровнем соответствия m 3(V),неблагополучно
с уровнем соответствия m 4(V),предельно неблагополучно
с уровнем соответствия m ( (V)”.Это утверждение придает определенный вес каждой из гипотез принадлежности текущего состояния предприятия к одному из нечетких подмножеств {А}. Лицо, принимающее решение в отношении предприятия, может удовлетвориться той гипотезой, для которой значение m
(V) максимально, и таким образом для себя качественно оценить состояние фирмы.2. Определить, улучшилось или ухудшилось положение предприятия за период II по отношению к периоду I. Эта задача решается попутно с предыдущей:
если VII > VI , то состояние улучшилось,
если
VII < VI - то ухудшилось.Качественно положительная или отрицательная динамика предприятия распознается с анализом изменений значений {m }, переместился ли максимум {m } из подмножества в подмножество, и если да, то в каком направлении.
3. Оценить риск банкротства по значению показателей
VI ,VII и на основании табл. 1. С ростом значения показателя V риск банкротства снижается, и наоборот.1.3. Одно из возможных решений задачи комплексного анализа в заявленной постановке
1.3.1. Классификация значений Х
i.Пусть
D(Хi) - область определения параметра Хi, несчетное множество точек оси действительных чисел. Определим лингвистическую переменную “Уровень показателя Хi” с введением пяти нечетких подмножеств множества D(Хi):В
1 - нечеткое подмножество “очень низкий уровень показателя Хi”,В
2 - нечеткое подмножество “низкий уровень показателя Хi”,В
3 - нечеткое подмножество “средний уровень показателя Хi”,В
4 - нечеткое подмножество “высокий уровень показателя Хi”,В
5 - нечеткое подмножество “очень высокий уровень показателя Хi”.Задача описания подмножеств {В} - это задача формирования соответствующих функций принадлежности l
1-5(хi).Пример классификации
. Коэффициент автономии предприятия рассчитывается по балансу предприятия на отчетную дату и определяется формулой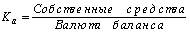 . ( 7)
Область определения Ка D(Ка
) = (0,1). Способ классификации уровня Ка , произведенного ЛПР, представлен табл. 2.Граничные значения интервалов во второй колонке табл.
2 задают абсциссы трапециевидных Т-чисел g i(a1i, a2i, a3i, a4i) ( i = 1, …, 5) вида (2). Например, подмножеству “средний уровень показателя” соответствует Т-число с координатами (0.25, 0.3, 0.45, 0.5).Таблица 2
КЛАССИФИКАЦИЯ УРОВНЯ ЗНАЧЕНИЙ КОЭФФИЦИЕНТА АВТОНОМИИ
|
Наименование показателя |
Интервал |
Классификация уровня параметра |
Степень оценочной уверенности (функция принадлежности) |
|
Ка |
0 £ Ка £ 0.1 |
“очень низкий” |
1 |
|
0 .1 < Ка < 0.2 |
“очень низкий” |
l 1 = 10 ´ (0.2 - Ка) |
|
|
“низкий” |
1- l 1 = l 2 |
||
|
0.2 £ Ка £ 0.25 |
“низкий” |
1 |
|
|
0.25 < Ка < 0.3 |
“низкий” |
l 2 = 5 ´ (0.3 - Ка) |
|
|
“средний” |
1- l 2= l 3 |
||
|
0.3 £ Ка £ 0.45 |
“средний” |
1 |
|
|
0.45 < Ка < 0.5 |
“средний” |
l 3 = 5 ´ (0.5 - Ка) |
|
|
“высокий” |
1- l 3= l 4 |
||
|
0.5 £ Ка £ 0.6 |
“высокий” |
1 |
|
|
0.6 < Ка < 0.7 |
“высокий” |
l 4 = 10 ´ (0.7 - Ка) |
|
|
“очень |
1- l 4= l 5 |
||
|
0.7 £ Ка £ 1.0 |
“очень |
1 |
Выстраивая функции принадлежности {l } (соответствующие им Т-числа {g }), эксперт руководствуется:
а) специфическими особенностями интервала анализа. То, что было типичным для 1994 года, вовсе не является таковым, скажем, для 1998 года. Так, например, в связи с несовпадением уровней инфляции, разнится стоимость обслуживания кредитов и средний вес этой стоимости в структуре текущих затрат; также разнятся оценки типичного соотношения уставного и добавленного капиталов и т.д.;
б) особенностями положения отрасли, к которой относится предприятие. Например, по данным статистики крупных акционерных компаний США и Западной Европы [17], типичным значением коэффициента автономии для текстильной промышленности является 0.40, для банков - 0.09, для ресторанов - 0.66. Указанные значения являются средними и могут быть взяты за основу при построении функций принадлежности {l }. Аналогичная статистика в России пока еще слабо представлена, а за прошедшие годы практически не публиковалась (исключение составляли крупные банки). Это серьезно осложняет работу эксперта и перемещает его внимание из области фактов Е в область интуитивных предположений S, основанных, например, на многолетнем опыте финансового анализа различных компаний;
в) особенностями положения предприятия относительно других предприятий данной отрасли (рыночная ниша, тип стратегии и т.д.). Скажем, предприятие, располагающее широкими каналами сбыта своей продукции, может гораздо увереннее пользоваться привлеченными средствами, и то невысокое значение Ка, которое является вполне приемлемым для этого предприятия, является критичным для предприятия со слабым рынком сбыта.
Таким образом, набор функций l
1-5,i по каждому параметру Хi , построенный как развернутая экспертная оценка, является эксклюзивной квалификацией предприятия, учитывающей не только специфику собственно бизнеса предприятия, но и его отраслевую принадлежность, а также специфику периода, за который проводится анализ. Переходя от значения Ка к набору {l }, соответствующему данному Ка, мы сглаживаем фактор “сезонности” при оценке параметра и тем самым создаем предпосылки для грамотного сопоставления ситуаций периодов I и II. Этот переход представлен табл. 3.Таблица 3
ПЕРЕХОД ОТ ЗНАЧЕНИЙ КА К НАБОРУ {l
}|
Наименование |
Х 1 |
,,, |
Х N |
|
Период I |
х I1 |
,,, |
х IN |
|
l 11I |
,,, |
l 1NI |
|
|
l 21I |
,,, |
l 2NI |
|
|
l 31I |
,,, |
l 3NI |
|
|
l 41I |
,,, |
l 4NI |
|
|
l 51I |
,,, |
l 5NI |
|
|
Период II |
х II1 |
,,, |
х IIN |
|
l 11II |
,,, |
l 1NII |
|
|
l 21II |
,,, |
l 2NII |
|
|
l 31II |
,,, |
l 3NII |
|
|
l 41II |
,,, |
l 4NII |
|
|
l 51II |
,,, |
l 5NII |
1.3.2. Построение функции принадлежности {m } нечетких подмножеств {À}
Анализируя опыт различных квалификаций лингвистической переменной “Состояние”, мы задаемся набором
{m }, которому отвечает пятерка нечетких Т-чисел {b } вида (2):b 1 = (0.0, 0.0, 0.15, 0,25),
b 2 = (0.15, 0.25, 0.35, 0,45),
b 3 = (0.35, 0.45, 0.55, 0,65),
b 4 = (0.55, 0.65, 0.75, 0,85),
b 5 = (0.75, 0.85, 1.0, 1,0). ( 8)
Из данного описания следует, что комплексный показатель состояния
V должен принимать значения от нуля до единицы.1.3.3. Оценка значимостей показателей для комплексной оценки
Каждому
i-му показателю в отношении каждого к-го уровня состояния предприятия можно сопоставить оценку pki значимости данного показателя для распознавания данного уровня состояния предприятия. Например, ряд банков, анализируя кредитоспособность заемщика, присваивает большую значимость показателям финансовой устойчивости и ликвидности, и меньшую - показателям прибыльности и оборачиваемости. В то же время, этот критерий не может считаться приемлемым в отношении приватизированных предприятий, ранее находящихся в собственности государства. Обыкновением для таких предприятий является то, что значительный вес основных средств в структуре активов (здания, сооружения и т.д.) соседствует с низкой рентабельностью или даже убыточностью. То есть построение системы весов pik должно проводиться по каждому предприятию строго индивидуально.Систему оценок значимостей {
p} целесообразно пронормировать следующим образом: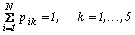 ( 9)
Тогда, если показатели могут быть проранжированы по убыванию значимости для анализа:
Х
1 ý Х2 ý …ý ХN, ( 10)то для оценки значимостей может быть использована шкала Фишберна [7, 13]:
р
i = 2 ´ (N - i + 1)/(N ´ (N + 1)), i = 1,…,N,( 11)
которая соответствует принципу максимума наличной информационной неопределенности о значениях р
i . Если система предпочтений отсутствует, то показатели являются равнозначными, ир
i = 1/N.1.3.4. Построение показателя
VВыстроим показатели Х
i по порядку убывания значимости для анализа. Далее мы считаем, что набор функций принадлежности l 1-5,i по каждому показателю Хi построен. Этому набору отвечает система Т-чисел {g }. Получим промежуточные коэффициенты: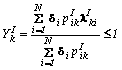 ,
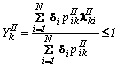 ,
 , ( 12)
где d
i имеет вид (6), а pikI,II строится по схеме (11).Оптимальным способом построения
V является его согласование с выбранной системой чисел {b }. Это предполагает поиск V в нечеткой форме: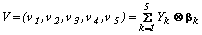 , ( 13)
где знак “
 ” выражает операцию умножения действительного числа на нечеткое число.
Замечание.
Операции с нечеткими числами подробно описаны в [6, 16]. Отметим для целей настоящей работы, что линейная комбинация Т-чисел есть Т-число. Операция сложения Т-чисел, таким образом, представима совокупностью операций стандартного покомпонентного сложения действительных чисел.Переход от нечеткого числа
V к действительному виду, пригодному для использования ЛПР, можно осуществить следующим образом, используя (10):V&M = (v2 + v3)/2. ( 14)
1.3.5. Распознавание текущего состояния предприятия
Вариант 1. Принадлежность Т-числа
V одному из нечетких подмножеств {A} состояний фирмы определяется с использованием формул пересечения и объединения нечетких подмножеств. Тогда степень принадлежности состояния предприятия одному из состояний Ак определяется по формуле: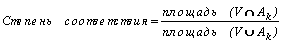 , ( 15)
где площади определяются как соответствующие площади, ограниченные трапециевидными кривыми функций принадлежности.
Таблица 4
ПРАВИЛО РАСПОЗНАВАНИЯ ФИНАНСОВОГО СОСТОЯНИЯ ПРЕДПРИЯТИЯ
|
Наименование показателя |
Интервал значений |
Классификация уровня |
Степень |
|
V&M |
0 £ V&M £ 0.15 |
“предельное неблагополучие” |
1 |
|
0 .15 < V&M < 0.25 |
“предельное неблагополучие” |
m 1 = 10 ´ (0.25 - V&M) |
|
|
“неблагополучие” |
1- m 1 = m 2 |
||
|
0.25 £ V&M £ 0.35 |
“неблагополучие” |
1 |
|
|
0.35 < V&M < 0.45 |
“неблагополучие” |
m 2 = 10 ´ (0.45 - V&M) |
|
|
“среднего качества” |
1- m 2 = m 3 |
||
|
0.45 £ V&M £ 0.55 |
“среднего качества” |
1 |
|
|
0.55< V&M < 0.65 |
“среднего качества” |
m 3 = 10 ´ (0.65 - V&M) |
|
|
“относительное благополучие” |
1- m 3 = m 4 |
||
|
0.65 £ V&M £ 0.75 |
“относительное благополучие” |
1 |
|
|
0.75 < V&M < 0.85 |
“относительное благополучие” |
m 4 = 10 ´ (0.85 - V&M) |
|
|
“предельное благополучие” |
1- m 4 = m 5 |
||
|
0.85 £ V&M £ 1.0 |
“предельное благополучие” |
1 |
Вариант 2
. Приближенный способ распознавания, более удобный в расчетах, есть попросту определение функций m к(V&M) по виду чисел {b } (8), где V&M определяется (14). Если полученное в ходе анализа значение m к(V&M) > 0, к=1,…,5, то считаем, что состояние предприятия описывается лингвистическим значением подмножества Ак с уровнем соответствия m к(V&M). В прочих случаях принадлежности V&M другим подмножествам Ак нет. Вообще говоря, при нашем выборе системы {m } принадлежность возможна не более чем двум пересекающимся подмножествам.И тогда, с учетом (8), (13) и (14):
V&M = 0.075 ´ Y1 + 0.3 ´ Y2 + 0.5 ´ Y3 + 0.7 ´ Y4 + 0.925 ´ Y5 ( 16)
Правило для распознавания состояния предприятия, построенное на основе (8), имеет вид табл. 4. В соответствии с результатом распознавания по табл. 1 оценивается степень риска банкротства предприятия.
На этом изложение
V&M-метода анализа риска банкротства завершено. Рассмотрим порядок его применения на трех расчетных примерах.1.4. Примеры комплексного анализа
Предприятия, рассматриваемые в нижеследующих примерах 1 - 3, имеют свои реальные аналоги. В течение длительного времени они наблюдаются специалистами консультационной группы “Воронов и Максимов” (г. Санкт-Петербург). Экспертами этой группы была произведена нечеткая классификация величины параметров, которая учитывала период анализа и отраслевую специализацию предприятий “AB” (машиностроение), “CD” (пищевая промышленность) и “EF” (производство средств связи). Эксперты установили, что на основании группы из шести отдельных показателей, имеющих равную значимость для анализа, можно проводить комплексный анализ выбранных предприятий с очень высокой степенью достоверности.
Таблица 5
РЕЗУЛЬТАТЫ КЛАССИФИКАЦИИ ПАРАМЕТРОВ Х
1 - Х6|
Шифр |
Т-числа {g } для значений лингвистической переменной “Величина параметра”: |
||||
|
показателя |
“очень низкий” |
“низкий” |
“средний” |
“высокий” |
“очень высокий” |
|
Х 1 |
(0,0,0.1, |
(0.1,0.2, |
(0.25,0.3,0.45,0.5) |
(0.45,0.5,0.6,0.7) |
(0.6,0.7, |
|
Х 2 |
(-1,-1, |
(-0.005, |
(0.09,0.11,0.3, |
(0.3,0.35,0.45,0.5) |
(0.45,0.5,1,1) |
|
Х 3 |
(0,0,0.5, |
(0.5,0.6, |
(0.7,0.8, |
(0.9,1, |
(1.3,1.5,¥ , ¥ ) |
|
Х 4 |
(0,0,0.02,0.03) |
(0.02,0.03,0.08, 0.1) |
(0.08,0.1,0.3,0.35) |
(0.3,0.35,0.5,0.6) |
(0.5,0.6,¥ , ¥ ) |
|
Х 5 |
(0,0,0.12,0.14) |
(0.12,0.14, |
(0.18,0.2,0.3,0.4) |
(0.3,0.4, |
(0.5,0.8,¥ , ¥ ) |
|
Х 6 |
(-¥
, -¥
, |
(0,0, |
(0.006,0.01,0.06, 0.1) |
(0.06,0.1,0.225, 0.4) |
(0.225, |
Эти показатели следующие:
Х
1 - коэффициент автономии,Х
2 - коэффициент обеспеченности оборотных активов собственными средствами (отношение чистого оборотного капитала к оборотным активам),Х
3 - коэффициент промежуточной ликвидности (отношение суммы денежных средств и дебиторской задолженности к краткосрочным пассивам),Х
4 - коэффициент абсолютной ликвидности (отношение суммы денежных средств к краткосрочным пассивам),Х
5 - оборачиваемость всех активов в годовом исчислении (отношение выручки от реализации к средней за период стоимости активов),Х
6 - рентабельность всего капитала (отношение чистой прибыли к средней за период стоимости активов).Результаты классификации параметров Х
1 - Х6, выраженные соответствующими Т-числами, сведены в табл. 5.1.4.1. Пример 1. Рассмотрим предприятие “АВ”, которое анализируется по двум периодам - III-ий и IV-ый кварталы 1998 года (соответственно, периоды
I и II анализа) и характеризуется значениями финансовых показателей, представленными в табл. 6.Таблица 6
ЗНАЧЕНИЯ ФИНАНСОВЫХ ПОКАЗАТЕЛЕЙ ПРЕДПРИЯТИЯ “АВ”
|
Шифр показателя Х i |
Наименование показателя Х i |
Значение Х i в период I (хI,i) |
Значение Х i в период II (хII,i) |
|
Х 1 |
Коэффициент автономии |
0.839 |
0.822 |
|
Х 2 |
Коэффициент обеспеченности |
0.001 |
-0.060 |
|
Х 3 |
Коэффициент промежуточной ликвидности |
0.348 |
0.208 |
|
Х 4 |
Коэффициент абсолютной ликвидности |
0.001 |
0.0001 |
|
Х 5 |
Оборачиваемость всех активов (в годовом исчислении) |
0.162 |
0.221 |
|
Х 6 |
Рентабельность всего капитала |
- 4% |
-4.3% |
Таблица 7
ЗНАЧЕНИЯ {l } И Y
KI,II ПО ПРЕДПРИЯТИЮ “АВ”|
Период |
I |
||||
|
{l } |
l 1(xI,i) |
l 2(xI,i) |
l 3(xI,i) |
l 4(xI,i) |
l 5(xI,i) |
|
Х 1 |
0 |
0 |
0 |
0 |
1 |
|
Х 2 |
0 |
1 |
0 |
0 |
0 |
|
Х 3 |
1 |
0 |
0 |
0 |
0 |
|
Х 4 |
1 |
0 |
0 |
0 |
0 |
|
Х 5 |
0 |
1 |
0 |
0 |
0 |
|
Х 6 |
1 |
0 |
0 |
0 |
0 |
|
YkI |
0.500 |
0.333 |
0 |
0 |
0.166 |
|
Период |
II |
||||
|
{l } |
l 1(xII,i) |
l 2(xII,i) |
l 3(xII,i) |
l 4(xII,i) |
l 5(xII,i) |
|
Х 1 |
0 |
0 |
0 |
0 |
1 |
|
Х 2 |
1 |
0 |
0 |
0 |
0 |
|
Х 3 |
1 |
0 |
0 |
0 |
0 |
|
Х 4 |
1 |
0 |
0 |
0 |
0 |
|
Х 5 |
0 |
0 |
1 |
0 |
0 |
|
Х 6 |
1 |
0 |
0 |
0 |
0 |
|
YkII |
0.666 |
0 |
0.166 |
0 |
0.166 |
Использование формулы (16) дает значение комплексного показателя
V&M для двух периодов анализа:V&MI = 0.291, V&MII = 0.287,
откуда заключаем, что произошло некоторое ухудшение состояния предприятия.
Из табл. 7 видно, что качественный рост оборачиваемости перекрыт качественным падением обеспеченности оборотных активов собственными средствами.
Распознавание состояния по табл. 4 дает
m 2(V&MI,II)= =1, m к(V&MI,II) = 0, к = 1,3,4,5, т.е. предприятие в обоих периодах признается неблагополучным, а степень риска банкротства (в соответствии с табл. 1) - высокой. Фактического банкротства не наступает, т.к. существуют способы погашать свои обязательства за счет продажи активов, а также привлекать новые заемные средства под залог необремененных активов.Применение данных табл. 5 к показателям табл. 6 дает значения функций принадлежности {l }, они сведены в табл. 7. Туда же отнесены значения YkI,II, рассчитанные на основе (12).
1.4.2. Пример 2. Рассмотрим предприятие “CD”, которое анализируется по двум периодам - IV-ый квартал 1998 г. и I-ый кварталы 1999 года (соответственно, периоды I и II анализа) и характеризуется значениями финансовых показателей, сведенными в табл. 8.
Таблица 8
ЗНАЧЕНИЯ ФИНАНСОВЫХ ПОКАЗАТЕЛЕЙ ПРЕДПРИЯТИЯ “CD”
|
Шифр показателя Х i |
Наименование показателя Х i |
Значение Х i в период I (хI,i) |
Значение Х i в период II (хII,i) |
|
Х 1 |
Коэффициент автономии |
0.619 |
0.566 |
|
Х 2 |
Коэффициент обеспеченности |
0.294 |
0.262 |
|
Х 3 |
Коэффициент промежуточной ликвидности |
0.670 |
0.622 |
|
Х 4 |
Коэффициент абсолютной ликвидности |
0.112 |
0.048 |
|
Х 5 |
Оборачиваемость всех активов (в годовом исчислении) |
2. 876 |
3.460 |
|
Х 6 |
Рентабельность всего капитала |
11.3% |
0.8% |
Применение данных табл. 5 к показателям табл. 8 дает значения функций принадлежности {l }, они сведены в табл. 9. Туда же отнесены значения
YkI,II, рассчитанные на основе (12).Использование формулы (16) дает значение комплексного показателя
V&M для двух периодов анализа:V&MI = 0.611, V&MII = 0.520,
откуда заключаем, что произошло серьезное ухудшение состояния предприятия (резкий количественный рост оборачиваемости не сопровожден качественным ростом, зато наблюдается качественный спад автономности и абсолютной ликвидности). Более детальный финансовый анализ позволяет сделать вывод, что рост продаж (измеряемый по отгрузке продукции) был сопровожден существенным ростом дебиторской задолженности, запасов и готовой продукции (с одной стороны) и ростом объема заемных средств (с другой стороны).
Таблица 9
ЗНАЧЕНИЯ {l } И Y
KI,II ПО ПРЕДПРИЯТИЮ “CD”|
Период |
I |
||||
|
{l } |
l 1(xI,i) |
l 2(xI,i) |
l 3(xI,i) |
l 4(xI,i) |
l 5(xI,i) |
|
Х 1 |
0 |
0 |
0 |
0.81 |
0.19 |
|
Х 2 |
0 |
0 |
1 |
0 |
0 |
|
Х 3 |
0 |
1 |
0 |
0 |
0 |
|
Х 4 |
0 |
0 |
1 |
0 |
0 |
|
Х 5 |
0 |
0 |
0 |
0 |
1 |
|
Х 6 |
0 |
0 |
0 |
1 |
0 |
|
YkI,II |
0.0 |
0.166 |
0.333 |
0.302 |
0.198 |
|
Период |
II |
||||
|
{l } |
l 1(xII,i) |
l 2(xII,i) |
l 3(xII,i) |
l 4(xII,i) |
l 5(xII,i) |
|
Х 1 |
0 |
0 |
0 |
1 |
0 |
|
Х 2 |
0 |
0 |
1 |
0 |
0 |
|
Х 3 |
0 |
1 |
0 |
0 |
0 |
|
Х 4 |
0 |
1 |
0 |
0 |
0 |
|
Х 5 |
0 |
0 |
0 |
0 |
1 |
|
Х 6 |
0 |
0.5 |
0.5 |
0 |
0 |
|
YkI,II |
0.0 |
0.417 |
0.25 |
0.166 |
0.166 |
Распознавание состояния по табл. 4 дает:
m 3(V&MI) = 0.39, m 4(V&MI) = 0.61, m 3(V&MII) =1, m 4(V&MII) =0, m к(V&MI,II) = 0, к = 1,2,5,
т.е. состояние предприятия в первом периоде распознается с большей степенью соответствия как относительно благополучное и с меньшей степенью как состояние среднего качества, а во втором периоде оно однозначно признается состоянием среднего качества. Также и степень риска банкротства: в первом периоде она оценочно колеблется между низкой и средней, а во втором периоде однозначно признается средней.
1.4.3. Пример 3. Рассмотрим предприятие “EF”, которое анализируется по двум периодам - III-ий и IV-ый кварталы 1998 г. (соответственно, периоды I и II анализа) и характеризуется значениями финансовых показателей, приведенными в табл. 10.
Применение данных табл. 5 к показателям табл. 10 дает значения функций принадлежности {l }, они сведены в табл. 11. Туда же отнесены значения YkI,II, рассчитанные на основе (12).
Использование формулы (16) дает значение комплексного показателя V&M для двух периодов анализа:
V&MI = 0.553, V&MII = 0.512,
откуда заключаем, что произошло некоторое ухудшение состояния предприятия (некоторый количественный рост оборачиваемости сопровождается качественным спадом рентабельности и промежуточной ликвидности). Более детальный финансовый анализ позволяет сделать вывод, что качество покрытия обязательств на предприятии является низким, т.к. более 50% в структуре оборотных средств составляет низколиквидное незавершенное производство.
Таблица 10
ЗНАЧЕНИЯ ФИНАНСОВЫХ ПОКАЗАТЕЛЕЙ ПРЕДПРИЯТИЯ “EF”
|
Шифр показа-теля Х i |
Наименование показателя Х i |
Значение Х i в период I (хI,i) |
Значение Х i в период II (хII,i) |
|
Х 1 |
Коэффициент автономии |
0.794 |
0.806 |
|
Х 2 |
Коэффициент обеспеченности |
0.534 |
0.572 |
|
Х 3 |
Коэффициент промежуточной ликвидности |
0.751 |
0.696 |
|
Х 4 |
Коэффициент абсолютной ликвидности |
0.005 |
0.003 |
|
Х 5 |
Оборачиваемость всех активов (в годовом исчислении) |
0. 205 |
0.327 |
|
Х 6 |
Рентабельность всего капитала |
2.1% |
0.4% |
Таблица 11
ЗНАЧЕНИЯ {l } И
YKI,II ПО ПРЕДПРИЯТИЮ “EF”|
Период |
I |
||||
|
{l } |
l 1(xI,i) |
l 2(xI,i) |
l 3(xI,i) |
l 4(xI,i) |
l 5(xI,i) |
|
Х 1 |
0 |
0 |
0 |
0 |
1 |
|
Х 2 |
0 |
0 |
0 |
0 |
1 |
|
Х 3 |
0 |
0.51 |
0.49 |
0 |
0 |
|
Х 4 |
1 |
0 |
0 |
0 |
0 |
|
Х 5 |
0 |
0 |
1 |
0 |
0 |
|
Х 6 |
0 |
0 |
1 |
0 |
0 |
|
YkI,II |
0.166 |
0.085 |
0.415 |
0.0 |
0.333 |
|
Период |
II |
||||
|
{l } |
l 1(xII,i) |
l 2(xII,i) |
l 3(xII,i) |
l 4(xII,i) |
l 5(xII,i) |
|
Х 1 |
0 |
0 |
0 |
0 |
1 |
|
Х 2 |
0 |
0 |
0 |
0 |
1 |
|
Х 3 |
0 |
1 |
0 |
0 |
0 |
|
Х 4 |
1 |
0 |
0 |
0 |
0 |
|
Х 5 |
0 |
0 |
0.73 |
0.27 |
0 |
|
Х 6 |
0 |
1 |
0 |
0 |
0 |
|
YkI,II |
0.166 |
0.333 |
0.122 |
0.044 |
0.333 |
Распознавание состояния по табл. 4 дает:
m 3(V&MI)=0.97, m 4(V&MI)=0.03, m 3(V&MII) = 1,
m 4(V&MII)=0, m к(V&MI,II) = 0, к = 1,2,5,
т.е. состояние предприятия в первом периоде признается состоянием среднего качества с очень высокой степенью соответствия, во втором периоде то же распознавание делается однозначно. Степень риска банкротства также оценивается нами как средняя.
Выводы
Итак, мы предлагаем изменить подход к анализу риска банкротства, заместив вероятностный анализ риска на анализ с применением нечетких множеств. Сегодня эта отрасль математики, заложенная 30 лет назад работами профессора Лофти Заде, бурно развивается, и применение нечетких множеств в системах принятия решения уже имеет немалую экономическую отдачу. Появление полноценной статистики позволит вернуться к использованию вероятностей в анализе риска и одновременно улучшить качество нечеткой классификации финансовых параметров предприятия.
Предложенная методика, на самом-то деле, воспроизводит мыслительные человеческие процессы, основанные на субъективных суждениях. Мы добиваемся, чтобы предложенная модель была адекватна не только реалиям объекта исследования, но и специфическим особенностям познающего субъекта, а также формально очерченным границам наличной информационной неопределенности. То, что мы знаем об объекте исследования, и то, как мы это знаем, - все это находит отражение в логико-математических формализмах, на которых основан метод. Мы не пытаемся строить сомнительные свертки на финансовых показателях, тем самым как бы складывая килограммы с километрами, а осуществляем свертку сопоставимых компонентов принадлежности показателей к тем или иным нечетким классам и этим обеспечиваем корректность модели.
Распознавание и классификация состояний предприятий - задача, которая вне идеологии нечетких множеств вообще не может быть решена удовлетворительно, потому что прежде чем говорить “плохое” или “хорошее”, необходимо принять соглашение, как различать эти субъективные высказывания.
Заявленный здесь подход - не окончательный, и он может быть улучшен для задач, где финансовые показатели образуют иерархию, где усложняются условия классификации состояний предприятия, там, где появляется динамика критериев распознавания и т.д. Метод, названный нами V&M - метод комплексного финансового анализаÓ , и предложенный здесь комплексный показатель финансового состояния предприятия, названный нами V&M - показатель комплексного финансового анализаÓ , используются в разработанной консультационной группой “Воронов и Максимов” программной модели “МАСТЕР ФИНАНСОВ: Анализ и планирование”, проходя апробацию на широком перечне обследуемых предприятий.
Продолжение статьи...
[an error occurred while processing this directive]
