О норме дисконта для оценки эффективности инвестиционных проектов в условиях риска
Журнал "Аудит и финансовый анализ"
5. ДИСКОНТИРОВАНИЕ В УСЛОВИЯХ ВЕРОЯТНОСТНОЙ НЕОПРЕДЕЛЕННОСТИ
Выше мы указывали, что наличие риска в определенных случаях может быть учтено путем увеличения нормы дисконта на величину соответствующей “премии за риск”, и даже привели некоторые рекомендации по установлению этой премии. Между тем, теоретическая правомерность такого приема не очевидна. И вопрос здесь не в том, можно ли факторы риска учитывать, корректируя норму дисконта, а в том, можно ли влияние этих факторов отделить от факторов “обычной” рыночной конъюнктуры или от предпочтений субъекта о неравноценности разновременных эффектов. Другими словами, не очевидно, почему безрисковая норма дисконта должна определяться одними факторами, премия за риск — совсем другими, а совокупное влияние этих факторов должно выражаться в суммировании безрисковой нормы и премии за риск, а не, скажем, путем умножения нормы дисконта на коэффициент риска или путем возведения ее в какую-то степень, зависящую от степени риска. Тот факт, что “все так делают” или “об этом написано во всех учебниках”, не является обоснованием по ряду причин:
В этой связи покажем на примерах, что влияние стохастики (вероятностной неопределенности) на норму дисконта в одних случаях действительно сводится к добавлению премии за риск, а в других случаях оказывается значительно более сложным и неоднозначным. При этом ожидаемый интегральный эффект (
Fинт) будет определяться по формуле математического ожидания.Первый пример показывает, что при определенных условиях риск может быть учтен путем корректировки нормы дисконта.
Пример 2. Процесс функционирования объекта рассматривается как дискретный и начинается с шага (года) 1. Срок службы объекта неограничен. На каждом n-ом шаге объект обеспечивает получение неслучайного годового эффекта Fn. В то же время проект прекращается на некотором шаге, если на этом шаге происходит “катастрофа” (стихийное бедствие, серьезная авария оборудования или появление на рынке более дешевого продукта-заменителя). Вероятность того, что “катастрофа” произойдет на некотором шаге при условии, что ее не было на предыдущих шагах, не зависит от номера шага и равна p.
Для определения ожидаемого интегрального дисконтированного (к году
0) эффекта проведем следующие рассуждения. Вероятность того, что до шага n включительно катастрофы не произошло, равна, очевидно, pn = (1 - p)n. Если катастрофа произойдет, эффект проекта в году n будет равен Fn, в противном случае проект будет прекращен до конца этого шага, и эффект здесь будет нулевым. Поэтому математическое ожидание эффекта в году n будет равно Fnpn = Fn(1 - p)n. Дисконтированная (к году 0) сумма этих величин и даст ожидаемый ЧДД проекта: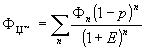 . (6)
Вычислять эту сумму не требуется, ибо из формулы видно, что разновременные эффекты
Fn, обеспечиваемые “в нормальных условиях” (т.е. при отсутствии катастроф), приводятся к базовому моменту времени с помощью коэффициентов дисконтирования (1 - p)n/(1 + Е)n, которые отличаются от “обычных”. Для того чтобы “обычное” дисконтирование без учета факторов риска и расчет с учетом этих факторов дали один и тот же результат, необходимо, чтобы в качестве нормы дисконта было принято иное значение Ер,такое, что 1 + Ер = (1 + Е)/(1 - p). Отсюда получаем, что Ер = (Е + p)/(1 - p). При малых значениях p эта формула принимает вид Ер = Е + p, подтверждая, что в данной ситуации учет риска сводится к увеличению безрисковой нормы дисконта на величину “премии за риск”, равной (условной) вероятности прекращения проекта в течение года.Обратим внимание, что такой метод корректен только при соблюдении определенных условий. В иных ситуациях может приводить к ошибочным решениям.
Пример 3. В условиях примера ב рассматривается второй вариант проекта, где положительный доход года 2 депонируется на 1 год, причем депонирование не связано с риском, а ставка депозита равна норме дисконта Е. Рассматривая сценарии, различающиеся моментами “катастроф”, можно легко убедиться, что оба варианта дают один и тот же ЧДД. Однако введение премии за риск показывает мнимую неэффективность депонирования, поскольку ожидаемый ЧДД, рассчитанный по формуле, в первом варианте оказывается больше, чем во втором, на
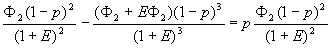 .
Вводя премию за риск, инвесторы подразумевают, что она учтет риск неполучения доходов. Однако это не является основанием увеличения нормы дисконта в те годы, когда проект требует расходов.
Рассмотрим, например, инвестиции, осуществляемые обычно в начале проекта. Наиболее существенным здесь является риск удорожания строительно-монтажных работ и оборудования. Чем выше неопределенность проектно-сметной документации, тем больше вероятность возникновения непредвиденных инвестиционных расходов, а, следовательно, тем больше должны оцениваться сами инвестиционные затраты. Иными словами, факторы риска и неопределенности “работают” здесь “в обратную сторону”, снижая, а не повышая оценку инвестиций последующих лет. Поэтому, если и пытаться учесть это корректировкой нормы дисконта, то это надо делать, вводя отрицательную, а не положительную премию за риск. На практике, разумеется, поступают иначе, давая умеренно пессимистическую оценку объема инвестиций (например, используя повышенный резерв на непредвиденные инвестиционные расходы). Но тогда никакой премии за риск вводить уже не требуется.
Аналогично, в начале и в конце срока службы построенных объектов нередко возникают убытки. Вводить в эти годы премию за риск означает придать этим убыткам меньшую значимость, меньшую ценность, тогда как на самом деле необходимо ориентироваться на возможность появления еще больших убытков. Поэтому и здесь необходимо использовать умеренно пессимистические оценки денежных поступлений и расходов, а премию за риск не вводить.
Кроме того, если доходы и расходы по проекту чередуются, введение премии за риск может исказить результаты сравнения проектов.
Пример 4. Безрисковая норма дисконта инвестора составляет 10%. Ему предложен рискованный проект А, начинающийся в году 0, со следующими денежными потоками (по годам): -292; +897; -755; +30; +125. Альтернативный проект Б требует в году 0 инвестиций 292 и дает постоянный гарантированный годовой доход 30 в течение неограниченного срока. При E = 10% проект Б предпочтительнее: его ЧДД = 8, тогда как у проекта А ЧДД = 7.40. Однако инвестор решает оценить проект А, увеличив норму дисконта до 20%. При этом ЧДД проекта А увеличивается до 8.84, и этот проект становится лучше, чем Б (легко проверить, что ЧДД проекта А будет положительным при всех
E < 60%). Мы видим, что в данном случае введение премии за риск привело к отклонению более предпочтительного альтернативного проекта.Следующий пример показывает, что учет других видов риска путем корректировки нормы дисконта некорректен, а правильное решение состоит в корректировке других параметров проекта.
Пример 5. Видоизменим несколько пример
ב. Примем, прежде всего, что “в нормальных условиях” годовые эффекты проекта на всех шагах одинаковы и равны F. Далее, вместо “катастроф” рассмотрим “сбои”, происходящие в каждом году с одной и той же вероятностью p, но не приводящие к прекращению проекта, а вызывающие лишь остановку производства на 1 год. Примем, что на “ликвидацию последствий сбоя” требуются затраты Л. Здесь величину ожидаемого ЧДД (Fинт), дисконтированного к началу проекта, удобнее рассчитать иным методом.Рассмотрим шаг 1. Если на этом шаге сбоя не будет (а такое произойдет с вероятностью 1 - p), мы получим эффект, равный F. Если же сбой произойдет (а это случится с вероятностью p), будет получен отрицательный эффект (-Л). Таким образом, математическое ожидание эффекта на первом шаге оказывается равным F(1 - p) - Лp. После этого, т.е. к шагу 2, объект оказывается в том же состоянии, что и в начале функционирования, ибо функционирование объекта на шаге 1 никак не повлияло ни на вероятности последующих сбоев, ни на будущие затраты и доходы. Поэтому ожидаемый ЧДД от последующего функционирования объекта будет точно таким же, как и раньше — Fинт. Однако теперь этот эффект дисконтирован к шагу 2, а не к шагу 1, так что его надо разделить на 1 + Е. Отсюда получаем: Fинт = F(1 - p) - Лp + Fинт/(1 + Е) и, следовательно,
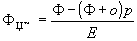 .
Таким образом, в данной ситуации учет факторов риска сводится к уменьшению годового эффекта на среднее значение потерь от сбоя (затраты на ликвидацию последствий сбоя плюс упущенная выгода). Норма дисконта при этом не меняется!
Разумеется, то же значение ожидаемого ЧДД можно было бы получить, не учитывая потери от сбоев, но разделив норму дисконта на 1 - р
(1 +Л/F), однако такая корректировка выглядит неестественно.Следующий пример, с некоторыми упрощениями воспроизводящий работу [15], показывает, что даже в том случае, когда учесть риск путем корректировки нормы дисконта можно и удобно, такая корректировка выглядит совсем не так, как это представляется авторам популярных пособий.
Пример 6. Предположим, что инвестиции уже осуществлены и в момент
t = 0 предприятие начинает функционировать до (неизвестного пока) момента его ликвидации. Нас будет интересовать ЧДД от функционирования предприятия в этом периоде (т.е. без учета прошлых инвестиций). Денежные потоки здесь охарактеризуем интенсивностью (скоростью, плотностью) получения эффекта f(t), так что эффект за малый интервал времени (t, t+dt) составит f(t)dt. Будем считать, что интенсивность эффекта в начале эксплуатации (при t =0) известна и равна j, а далее — меняется за счет двух причин: физического износа оборудования и колебаний рыночных цен на продукцию и ресурсы. Примем, что за счет физического износа интенсивность f(t) равномерно уменьшается на b единиц в год. Таким образом, в “нормальных условиях”, т.е. при отсутствии колебаний рыночной конъюнктуры, будет f(t)= j - bt, а момент прекращения проекта, когда эффект обратится в нуль, оказывается равным Т = j/b. Будем считать, что ликвидация объекта не требует никаких затрат и не дает никакого дохода.При этом ЧДД проекта (при непрерывной норме дисконта
r), исчисленный без учета факторов неопределенности, будет равен: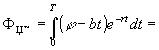
=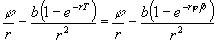 (7)
Выясним теперь, как изменится эффект при случайных колебаниях рыночной конъюнктуры. Предположим, что инфляции в стране нет или ее влияние устранено путем дефлирования. Тогда средний уровень цен на продукцию и ресурсы можно считать постоянным. В то же время эти цены могут колебаться вокруг своего среднего уровня, что удобно описать случайной добавкой
w(t) к интенсивности эффекта: f(t)= j — bt + w(t). Процесс изменения цен и, соответственно, плотности получения эффекта происходит непрерывно, поэтому представим полученное соотношение в дифференциальной форме:df(t)= -bdt + dw(t). (8)
Будем считать, что случайные изменения интенсивности эффекта описываются процессом броуновского движения, поэтому за малый промежуток времени
dt они в среднем равны нулю, но имеют дисперсию, пропорциональную длительности рассматриваемого промежутка времени, s2dt. При наличии подобных случайных отклонений эффекта он может обратиться в нуль после или до момента Т. Первое нам не особенно страшно, а при более раннем обнулении эффекта полученный доход может “не окупить” осуществленных инвестиций. Итак, в данной ситуации неопределенность выражается в случайных колебаниях интенсивности эффекта, срок функционирования объекта будет случайным, а риск связан с возможным сокращением этого срока против “проектного”. Ожидаемый ЧДД данного проекта при фиксированных значениях b и s обозначим через F(j). Конкретное выражение для этой функции мы найдем, используя метод предыдущего примера.Прежде всего, заметим, что
F(0) = 0 — уже если в начале функционирования объект дает нулевой эффект, то и эксплуатировать его нецелесообразно (тем более, что положительные и отрицательные отклонения эффекта равновероятны).Пусть
j > 0. Рассмотрим, что будет с объектом через малый промежуток времени dt. Прежде всего, за этот период будет получен эффект, равный jdt. Кроме того, произойдут “закономерные” и случайные изменения плотности получения эффекта и новое ее значение в соответствии с формулой (8) станет равным j - bdt + dw. Если dw известна, мы оказываемся в той же ситуации, что и в момент 0, с той лишь разницей, что начальным значением плотности эффекта стало j - bdt + dw. Но тогда ожидаемый ЧДД от последующей эксплуатации объекта составит F(j - bdt + dw). Правда, этот эффект будет дисконтирован к моменту dt, а не к моменту 0 — это можно исправить, умножив его на коэффициент дисконтирования . Отсюда, учитывая, что величина dw сама является случайной, вытекает, что математическое ожидание эффекта, полученного за время dt и позднее (до прекращения проекта) равно:
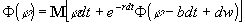 ,
где символом
M обозначено математическое ожидание.Предполагая, что функция
F дважды дифференцируема, разложим выражение под знаком математического ожидания в ряд Тейлора и ограничимся первыми тремя его членами. Тогда, с точностью до малых более высокого порядка, получим: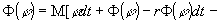
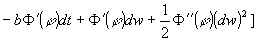 .
Заметим теперь, что математическое ожидание
dw равно нулю, а математическое ожидание (dw)2 равно s2dt. Тогда имеем: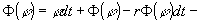
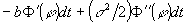 ,
так что
F удовлетворяет следующему дифференциальному уравнению: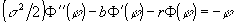 . (9)
Это уравнение имеет много решений. Чтобы выбрать из них правильное, заметим, что при отсутствии физического износа и случайных колебаний цен функция
F, в соответствии с, будет равна j/r. Это означает, что при неограниченном росте j она будет расти не быстрее, чем j в первой степени. Влияние физического износа и случайных колебаний цен вокруг их среднего значения не изменит характера этого роста. Значит, из всех решений уравнения нам необходимо то, которое удовлетворяет условию F(0) = 0 и с ростом j растет не быстрее, чем j в первой степени. Такое решение оказывается единственным и, как можно получить с помощью известных приемов решения дифференциальных уравнений, имеет следующий вид, очень похожий на: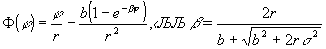 .
Мы видим, что влияние случайных колебаний рыночной конъюнктуры свелось к тому, что коэффициент
r/b во входящей в формулу экспоненте заменился меньшим коэффициентом b. Тем не менее, выясним, нельзя ли и здесь проводить расчет так, как будто никакой неопределенности нет, т.е. по формуле, а влияние неопределенности учесть, введя премию за риск, т.е. используя другую норму дисконта rн? Оказывается, так поступить можно, однако результаты окажутся далекими от ожиданий (разумеется, обычных, а не математических).Итак, мы хотим подобрать такое rн, чтобы, подставив его в формулу, получить значение ожидаемого ЧДД, совпадающее с рассчитанным по формуле при безрисковой норме дисконта r. Это требование можно представить уравнением:
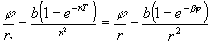 .
Для упрощения этого уравнения вспомним, что срок службы объекта при отсутствии случайностей составлял Т лет и при этом
Т = j/b, так что b = j/Т. Обозначим, кроме того, , тогда
 . Сделав соответствующие замены и сократив обе части уравнения на j, получим:
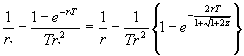 . (11)
Таким образом, норма дисконта с учетом риска
rн зависит от безрисковой нормы дисконта r, безрискового срока службы объекта Т и безразмерного параметра z, отражающего величину случайных колебаний (волатильность) эффекта. Значения rн, рассчитанные по формуле (11) при Т = 15 лет, приведены в табл. 8.Таблица 8
НОРМА ДИСКОНТА С УЧЕТОМ РИСКА
|
z |
r = 0.05 |
r =0.1 |
r =0.15 |
|
0 |
0.050 |
0.100 |
0.150 |
|
0.1 |
0.034 |
0.094 |
0.148 |
|
0.2 |
0.022 |
0.090 |
0.146 |
|
0.3 |
0.012 |
0.086 |
0.144 |
|
0.4 |
0.003 |
0.082 |
0.142 |
Результат, как видим, получился неожиданный — с ростом разброса эффекта скорректированная норма дисконта
rн уменьшается! Более того, это уменьшение (отрицательная премия за риск!) зависит от безрисковой нормы дисконта (при больших r это менее заметно) и к тому же не выражается ни в виде какой-то постоянной добавки к этой норме, ни в виде какого-то (понижающего) коэффициента к ней. Такой результат, противоречащий большинству рекомендаций, разумеется, требует разъяснений. Они не слишком сложны.Заметим, что влияние случайных изменений рыночной конъюнктуры приводит к тому, что динамика плотности дохода отклоняется от тренда
f(t) = j - bt вверх или вниз. Соответственно, увеличиваются или уменьшаются получаемые эффекты и срок службы объекта. При этом величины отклонений в ту и другую сторону в среднем одинаковы, однако увеличение срока службы в большей мере сказывается на величине ожидаемого интегрального эффекта, чем уменьшение.Данное явление можно объяснить и более строго. Вернемся к детерминированной ситуации, где ЧДД проекта описывается формулой. Правая часть ее является функцией
F(j) от начальной интенсивности дохода. Легко видеть, что эта функция вогнута (вторая производная F² (j) положительна). Поэтому, по неравенству Йенсена, математическое ожидание функции будет больше, чем ее значение при среднем значении аргумента: M[ F(j)] > F(M[j]). Это означает, что если в некоторый момент времени к плотности дохода j сделана случайная добавка с нулевым средним, то математическое ожидание ЧДД возрастет. Более того, оно будет возрастать тем больше, чем больше дисперсия сделанной случайной добавки. Очевидно, что то же самое будет и в ситуации, когда j будет случайно меняться не один раз в начале функционирования объекта, а несколько раз или вообще непрерывно. Но именно так колеблется j в данном примере. Таким образом, эти колебания увеличивают, а не уменьшают ожидаемый ЧДД проекта и, чтобы компенсировать такое увеличение, норму дисконта приходится уменьшать по сравнению с безрисковым значением. Тот же результат можно получить, описывая случайный характер доходов и расходов другими вероятностными моделями.Обратим внимание также на то обстоятельство, что рекомендации по увеличению безрисковой нормы дисконта на величину премии за риск базируются на двух предположениях:
Но, если первая предпосылка обычно оправдана, то вторая противоречит нашему пониманию риска. Более того, проекты, ориентированные на средние значения параметров, обычно встречают большие возражения или вообще отклоняются при банковской или государственной экспертизе. Более правильным считается исходить из умеренно пессимистических значений параметров. Однако при таких значениях параметров проекта премия за риск может стать отрицательной, ибо она должна отразить вероятность не только дополнительных убытков, но и бó льшую вероятность дополнительных доходов.
Итак, мы приходим к выводу, что влияние факторов риска, носящих вероятностный характер, отнюдь не всегда может быть отражено включением в норму дисконта премии за риск и даже там, где такое включение оправдано, оно может привести не к увеличению, а к уменьшению нормы дисконта. Правильнее и удобнее для проектировщиков оценивать проект при безрисковой норме дисконта, ориентируясь либо на умеренно пессимистические значения параметров проекта, либо, что еще лучше — рассматривая различные возможные сценарии его реализации.
В то же время, часто встречающееся в литературе утверждение о необходимости увеличения нормы дисконта в связи со случайными колебаниями доходов имеет под собой определенные основания. А именно, если проект предусматривает использование кредита, то случайные колебания доходов могут привести к несвоевременному погашению кредита или даже к невозможности его полного погашения. Поэтому кредитор усмотрит риск в кредитовании подобного проекта. Однако этот риск, а он действительно существует, учитывается обычно при установлении кредитной ставки. Между тем, платежи по кредиту, какими бы они ни были, входят в состав расходов заемщика и их разновременность должна учитываться им при оценке эффективности проекта с использованием своей нормы дисконта, которая вовсе не обязана совпадать с кредитной ставкой (более того, известно много проектов, которые оказывались эффективными даже при использовании кредита под процент, превышающий норму дисконта). Таким образом, риск невозвращения займов должен учитываться кредитором, а не заемщиком, и на норму дисконта последнего влиять не должен (она корреспондируется, скорее, с депозитными, а не кредитными ставками).
Автор приносит свою благодарность В.И. Аркину, П.Л. Виленскому, В.Н. Лившицу и А.Д. Сластникову, участвовавшим в обсуждении данной проблемы.
Контактный телефон: (095) 168-9181
Смоляк Сергей Абрамович
[an error occurred while processing this directive]
