Оценка эффективности инвестиционного проекта при платежах в разных валютах
Журнал "Аудит и финансовый анализ"
2. ОЦЕНКА ЭФФЕКТИВНОСТИ МНОГОВАЛЮТНЫХ ПРОЕКТОВ
Когда проект оказывается многовалютным, положение существенно усложняется, поскольку возникает необходимость отразить в них одновременно три инфляционных параметра экономического окружения:
- изменение внутренних цен в стране (внутреннюю инфляцию);
- изменение цен за рубежом, например, на приобретаемые там или продаваемые туда товары (внешняя инфляция);
- изменение курсов иностранных валют по отношению к внутренней.
На практике в подобных случаях нередко пытаются упростить расчеты, пересчитывая все цены в “стабильную иностранную” валюту, однако совершенно очевидно, что при этом ни один из указанных видов инфляции не учитывается. В данной работе рассматриваются иные методы проведения соответствующих расчетов. Особенности, связанные с учетом риска в таких расчетах, для упрощения изложения почти не рассматриваются (т.е. проекты предполагаются безрисковыми).
Различные методы оценки эффективности многовалютных проектов проиллюстрируем на условном числовом примере двухвалютного проекта. Для определенности можно представлять себе проект, предусматривающий осуществление инвестиций за счет собственных средств отечественного инвестора с последующей реализацией части производимой продукции за рубежом. Здесь с проектом связаны денежные потоки в двух разных валютах. Учитывая, что наш анализ может относиться не только к России, а в качестве валюты для внешнеторговых расчетов может выступать не обязательно доллар, мы используем следующую терминологию, близкую к [1] и несколько отличную от принятой во введении. Валюту той страны, в которой реализуется проект, мы называем местной, а валюту, в которой оплачиваются закупаемые за рубежом ресурсы и/или реализуемая за рубежом продукция — иностранной. Соответственно единицы этих валют (например, один рубль и один доллар) обозначаются ЕМВ и ЕИВ. Денежный поток, относящийся к осуществлению инвестиций внутри страны и продаже части продукции на внутреннем рынке, мы называем местным — его элементы (местные эффекты или местные чистые доходы) выражены в местной валюте. Второй денежный поток, связанный с получением средств из-за рубежа, мы называем иностранным — его элементы (иностранные эффекты или иностранные чистые доходы) выражены в иностранной валюте.
Практическое разделение потоков может оказаться затруднительным, особенно в связи с необходимостью учета налогов. Мы не будем останавливаться на этом подробно, однако отметим, что почти все налоги должны уплачиваться в местной валюте (хотя их размер может зависеть от доходов в иностранной валюте), так что уплачиваемые налоги мы включаем в местный денежный поток.
Мы будем предполагать, что все денежные потоки исчислены в прогнозных ценах. Практически это означает, что для построения потоков объемы продаваемых и потребляемых товаров (работ, услуг) в натуральном выражении умножаются на прогнозируемые цены этих товаров в той или иной валюте. Кроме того, в связи с особенностями налогообложения и учета и для обобщающей оценки эффективности проекта в расчеты необходимо ввести информацию о прогнозируемом обменном курсе иностранной валюты.
В табл. 1 приведены расчеты эффективности трех вариантов одного и того же проекта тремя разными методами. Инфляционные параметры экономического окружения для всех вариантов и методов одни и те же:
- высокая, но снижающаяся по годам местная (внутренняя) инфляция;
- небольшая, но также переменная по годам иностранная (внешняя) инфляция;
- отстающий от темпа местной инфляции темп изменения обменного курса иностранной валюты (окончательные выводы о корректности методов, разумеется, не зависят от конкретных значений соответствующих параметров).
Поскольку принято, что проект реализуется “местным” инвестором, для приведения разновременных эффектов будет использоваться “местная” норма дисконта, одна и та же для всех методов оценки. Для упрощения она будет предполагаться стабильной по годам реализации проекта и равной 10 %. Разумеется, такая норма отражает максимальную реальную доходность альтернативных вложений средств местным инвестором, однако эти вложения не предполагаются осуществляемыми внутри страны — они могут быть связаны и с экспортом капитала.
Первый метод
Первый метод предполагает следующий порядок расчетов:
- местные эффекты (они выражены в ЕМВ) каждого года дефлируются с использованием дефлятора местных цен (строка 11). Таким образом, из элементов местного денежного потока устраняется влияние внутренней инфляции в стране и они оказываются приведенными к базовому уровню местных цен. Далее дефлированные эффекты дисконтируются с использованием реальной местной нормы дисконта (строка 12) и затем суммируются в итоговых столбцах. Полученный интегральный показатель характеризует эффективность местной “части” проекта);
- иностранные эффекты (они выражены в ЕИВ) каждого года дефлируются с использованием дефлятора иностранных цен — при этом исключается влияние внешней инфляции. Дисконтированная сумма полученных эффектов показана в итоговых столбцах строки 14. Поскольку этот показатель уже приведен к уровню цен базового года, далее он пересчитывается из ЕИВ в ЕМВ (строка 15) с использованием базового обменного курса (6,0);
- интегральный эффект проекта (ИЭ) определяется суммированием полученных выше и выраженных в ЕМВ интегральных дисконтированных местных и иностранных эффектов. Он показан курсивом в строке 16.
Как видно из таблицы, наиболее эффективным при этом оказывается вариант А (отмечено жирным шрифтом), далее следуют варианты В и Б.
Второй метод
Схема расчетов при втором методе иная:
- иностранные эффекты каждого года пересчитываются из ЕИВ в ЕМВ с использованием обменного курса этого года (строка 17);
- пересчитанные иностранные эффекты суммируются с местными эффектами проекта соответствующих лет (строка 18). Такое суммирование корректно, ибо оба показателя выражены в одних и тех же ценах;
- совокупные эффекты, полученные указанным способом, приводятся к базовому уровню местных цен с использованием дефлятора местных цен (строка 19);
- интегральный эффект проекта (выделен курсивом в итоговых столбцах строки 20) определяется как дисконтированная сумма дефлированных совокупных эффектов.
Как видно из таблицы, наиболее эффективным при этом оказывается вариант Б (отмечено жирным шрифтом), далее следуют варианты В и А.
Третий метод
Третий метод является, в некотором смысле, зеркальным отражением второго:
- местные эффекты каждого года пересчитываются из ЕМВ в ЕИВ с использованием обменного курса этого года (стр. 21);
- пересчитанные местные эффекты суммируются с иностранными эффектами проекта соответствующих лет (стр. 22);
- полученные указанным способом совокупные эффекты (выражены в ЕИВ) приводятся к базовому уровню иностранных цен с использованием дефлятора иностранных цен (строка 23);
- интегральный эффект проекта (итоговые столбцы стр.24) определяется как дисконтированная сумма дефлированных совокупных эффектов. Поскольку полученный показатель выражен в иностранных ценах базового года, он пересчитывается в местные цены исходя из обменного курса этого года (стр.25).
Как видно из таблицы, наиболее эффективным при этом оказывается вариант В (отмечено жирным шрифтом), далее следуют варианты А и Б.
Оценки различных методов
Мы видим, таким образом, что изменение метода оценки влияет не только на величину интегрального эффекта, но и на ранжировку вариантов по их эффективности (при больших сроках реализации проекта расхождение расчетов может быть еще большим). В этой связи необходимо разобраться, какой из изложенных методов корректен, и почему остальные методы оказываются некорректными.
По нашему мнению, корректным здесь следует считать второй метод, когда иностранные денежные поступления и расходы пересчитываются в местную валюту по текущему курсу и затем суммируются с соответствующими элементами местного денежного потока. Некорректность альтернативных методов расчета требует более подробного пояснения. Прежде всего, при методе 1 игнорируется динамика изменения валютного курса — на окончательный результат влияет лишь его уровень в базовом году. Тем самым, данный метод не учитывает одну из важнейших характеристик экономического окружения проекта. Второй более существенный, недостаток в равной мере присущ методам 1 и 3. Он связан с использованием местной нормы дисконта для дисконтирования денежных потоков, выраженных в иностранной валюте. Разберемся с этим подробнее, взяв в качестве примера ситуацию в году 2. Как в первом, так и в третьем методах, дефлированные иностранные эффекты этого года приводятся к году 1 с помощью нормы дисконта 10 %, т.е. путем деления на 1,1. Это означает, что инвестор, располагающий определенной суммой иностранной валюты, имеет альтернативную возможность увеличить свой капитал на 10 % в реальном исчислении. Но так ли это?
Оказывается, нет. рассматриваемой ситуации термин “реальный” можно понимать по-разному. Будем исходить вначале из интересов местного инвестора. Какую бы форму ни имел его капитал, он оценивает его прежде всего в местных ценах, приводя их к неизменным путем корректировки на индекс местной инфляции. Соответственно, реальными для него будут показатели, выраженные в неизменных местных ценах базового года. Предположим теперь, что в году 1 инвестор располагал (номинальным) капиталом в 100 ЕИВ. По текущему курсу этот капитал составлял 663,0 ЕМВ. По определению реальной нормы дисконта, инвестор, используя альтернативное направление вложений, может увеличить его в реальном исчислении к году 2 на 10 %, т.е. до величины 663,0´ 1,1 = 729,3 ЕМВ. Учитывая, что темп местной инфляции в году 2 составляет 14 %, получим, что (номинальный) размер капитала в этом году будет равен 729,3´ 1,14 = 831,4 ЕМВ или, по текущему курсу, 831,4/7,127 = 116,65 ЕИВ. Таким образом, данное (наиболее доходное!) направление вложений обеспечило инвестору номинальную доходность 16,65 %. Однако в указанный период иностранная валюта обесценивалась (темп иностранной инфляции в году 2 составил 2,8 %), поэтому реальная доходность вложений будет ниже и составит 116,65/1,028 — 1 = 13,47 %. Это означает, что при оценке эффективности проекта дефлированный доход года 2 в размере 113,47 ЕИВ необходимо считать эквивалентным доходу года 1 в размере 100 ЕИВ. Другими словами, для дисконтирования иностранных эффектов здесь необходимо было бы использовать реальную норму дисконта 13,47 %, а не 10 %, как принято в первом и третьем методах.
Таблица 1
РАСЧЕТЫ ЭФФЕКТИВНОСТИ
|
№ |
Показатели |
Всего |
в том числе по шагам |
|||
|
стр |
0 |
1 |
2 |
3 |
||
|
Вариант А |
||||||
|
1 |
Норма дисконта (реальная) |
. |
0.1 |
0.1 |
0.1 |
0.1 |
|
2 |
Коэффициент дисконтирования |
. |
1.000 |
0.909 |
0.826 |
0.751 |
|
3 |
Темп местной инфляции |
. |
18.0 % |
14.0 % |
11.0 % |
|
|
4 |
Базисный индекс местной инфляции |
. |
1.000 |
1.180 |
1.345 |
1.493 |
|
5 |
Темп иностранной инфляции |
. |
3.0 % |
2.8 % |
2.5 % |
|
|
6 |
Базисный индекс иностранной инфляции |
. |
1.000 |
1.030 |
1.059 |
1.085 |
|
7 |
Обменный курс, ЕМВ/ЕИВ |
. |
6.000 |
6.630 |
7.127 |
7.555 |
|
8 |
Темп роста обменного курса |
. |
10.5 % |
7.5 % |
6.0 % |
|
|
9 |
Местный эффект (чистый доход), ЕМВ |
. |
-990.0 |
12.00 |
12.00 |
12.00 |
|
10 |
Иностранный эффект, ЕИВ |
. |
0.00 |
90.00 |
90.00 |
83.50 |
|
Метод 1 |
. |
|||||
|
11 |
Дефлированный местный эффект, ЕМВ (стр.9:стр.4) |
. |
-990.0 |
10.17 |
8.92 |
8.04 |
|
12 |
То же, дисконтированный |
-967.3 |
-990.0 |
9.24 |
7.37 |
6.04 |
|
13 |
Дефлированный иностранный эффект, ЕИВ (стр.10:стр.6) |
. |
0.00 |
87.38 |
85.00 |
76.94 |
|
14 |
То же, дисконтированный |
207.5 |
0.00 |
79.44 |
70.25 |
57.80 |
|
15 |
То же, в пересчете на местную валюту по базовому курсу (стр.14 х 6,0) |
1245 |
||||
|
16 |
Интегральный эффект проекта, ЕМВ (стр.15 + стр.12) |
277.6 |
||||
|
Метод 2 |
. |
|||||
|
17 |
Иностранный эффект, пересчитанный в местную валюту по текущему курсу, ЕМВ (стр.10 х стр.7) |
. |
0.00 |
596.7 |
641.5 |
630.8 |
|
18 |
Всего эффект, ЕМВ (стр.17 + стр.9) |
. |
-990.0 |
608.7 |
653.5 |
642.8 |
|
19 |
Дефлированный эффект (стр.18: стр.4) |
. |
-990.0 |
515.9 |
485.8 |
430.5 |
|
20 |
То же, дисконтированный, ЕМВ |
203.9 |
-990.0 |
469 |
401.5 |
323.5 |
|
Метод 3 |
. |
|||||
|
21 |
Местный эффект, пересчитанный в иностранную валюту по текущему курсу, ЕИВ (стр.9: стр.7) |
. |
-165.0 |
1.81 |
1.68 |
1.59 |
|
22 |
Всего эффект, ЕИВ (стр.21 + стр.10) |
. |
-165.0 |
91.81 |
91.68 |
85.09 |
|
23 |
Дефлированный эффект, (стр.22: стр.6) |
. |
-165.0 |
89.14 |
86.59 |
78.40 |
|
24 |
То же, дисконтированный, ЕМВ |
46.50 |
-165.0 |
81.03 |
71.56 |
58.90 |
|
25 |
Интегральный эффект (стр.24 х 6,0) |
279 |
||||
|
Вариант Б |
||||||
|
1 |
Норма дисконта (реальная) |
0.1 |
0.1 |
0.1 |
0.1 |
|
|
2 |
Коэффициент дисконтирования |
1.000 |
0.909 |
0.826 |
0.751 |
|
|
3 |
Темп местной инфляции |
18.0 % |
14.0 % |
11.0 % |
||
|
4 |
Базисный индекс местной инфляции |
1.000 |
1.180 |
1.345 |
1.493 |
|
|
5 |
Темп иностранной инфляции |
3.0 % |
2.8 % |
2.5 % |
||
|
6 |
Базисный индекс иностранной инфляции |
1.000 |
1.030 |
1.059 |
1.085 |
|
|
7 |
Обменный курс, ЕМВ/ЕИВ |
6.000 |
6.630 |
7.127 |
7.555 |
|
|
8 |
Темп роста обменного курса |
10.5 % |
7.5 % |
6.0 % |
||
|
9 |
Местный эффект (чистый доход), ЕМВ |
-990.0 |
900.0 |
32.90 |
12.00 |
|
|
10 |
Иностранный эффект, ЕИВ |
0.00 |
90.00 |
5.20 |
5.00 |
|
|
Метод 1 |
||||||
|
11 |
Дефлированный местный эффект, ЕМВ (стр.9:стр.4) |
-990.0 |
762.7 |
24.46 |
8.04 |
|
|
12 |
То же, дисконтированный |
-270.4 |
-990.0 |
693.4 |
20.21 |
6.04 |
|
13 |
Дефлированный иностранный эффект, ЕИВ (стр.10:стр.6) |
0.00 |
87.38 |
4.91 |
4.61 |
|
|
14 |
То же, дисконтированный |
86.96 |
0.00 |
79.44 |
4.06 |
3.46 |
|
15 |
То же, в пересчете на местную валюту по базовому курсу (стр.14 х 6,0) |
521.7 |
||||
|
16 |
Интегральный эффект проекта, ЕМВ (стр.15 + стр.12) |
251.4 |
||||
|
Метод 2 |
||||||
|
17 |
Иностранный эффект, пересчитанный в местную валюту по текущему курсу, ЕМВ (стр.10 х стр.7) |
0.00 |
596.7 |
37.06 |
37.77 |
|
|
18 |
Всего эффект, ЕМВ (стр.17 + стр.9) |
-990.0 |
1497 |
69.96 |
49.77 |
|
|
19 |
Дефлированный эффект (стр.18: стр.4) |
-990.0 |
1269 |
52.01 |
33.33 |
|
|
20 |
То же, дисконтированный, ЕМВ |
231.1 |
-990.0 |
1153 |
42.98 |
25.04 |
|
Метод 3 |
1.265 |
119.8 |
718.9 |
0.252 |
||
|
21 |
Местный эффект, пересчитанный в иностранную валюту по текущему курсу, ЕИВ (стр.9: стр.7) |
-165.0 |
135.8 |
4.62 |
1.59 |
|
|
22 |
Всего эффект, ЕИВ (стр.21 + стр.10) |
-165.0 |
225.8 |
9.82 |
6.59 |
|
|
23 |
Дефлированный эффект, (стр.22: стр.6) |
-165.0 |
219.2 |
9.27 |
6.07 |
|
|
24 |
То же, дисконтированный, ЕМВ |
46.47 |
-165.0 |
199.3 |
7.66 |
4.56 |
|
25 |
Интегральный эффект (стр.24 х 6,0) |
278.8 |
||||
|
Вариант В |
||||||
|
1 |
Норма дисконта (реальная) |
0.1 |
0.1 |
0.1 |
0.1 |
|
|
2 |
Коэффициент дисконтирования |
1.000 |
0.909 |
0.826 |
0.751 |
|
|
3 |
Темп местной инфляции |
18.0 % |
14.0 % |
11.0 % |
||
|
4 |
Базисный индекс местной инфляции |
1.000 |
1.180 |
1.345 |
1.493 |
|
|
5 |
Темп иностранной инфляции |
3.0 % |
2.8 % |
2.5 % |
||
|
6 |
Базисный индекс иностранной инфляции |
1.000 |
1.030 |
1.059 |
1.085 |
|
|
7 |
Обменный курс, ЕМВ/ЕИВ |
6.000 |
6.630 |
7.127 |
7.555 |
|
|
8 |
Темп роста обменного курса |
10.5 % |
7.5 % |
6.0 % |
||
|
9 |
Местный эффект (чистый доход), ЕМВ |
-990.0 |
12.00 |
385.5 |
900.0 |
|
|
10 |
Иностранный эффект, ЕИВ |
0.00 |
5.00 |
29.30 |
90.00 |
|
|
Метод 1 |
||||||
|
11 |
Дефлированный местный эффект, ЕМВ (стр.9: стр.4) |
-990.0 |
10.17 |
286.6 |
602.7 |
|
|
12 |
То же, дисконтированный |
-291 |
-990.0 |
9.24 |
236.8 |
452.9 |
|
13 |
Дефлированный иностранный эффект, ЕИВ (стр.10:стр.6) |
0.00 |
4.85 |
27.67 |
82.93 |
|
|
14 |
То же, дисконтированный |
89.59 |
0.00 |
4.41 |
22.87 |
62.30 |
|
15 |
То же, в пересчете на местную валюту по базовому курсу (стр.14 х 6,0) |
537.5 |
||||
|
16 |
Интегральный эффект проекта, ЕМВ (стр.15 + стр.12) |
246.5 |
||||
|
Метод 2 |
||||||
|
17 |
Иностранный эффект, пересчитанный в местную валюту по текущему курсу, ЕМВ (стр.10 х стр.7) |
0.00 |
33.15 |
208.8 |
679.9 |
|
|
18 |
Всего эффект, ЕМВ (стр.17 + стр.9) |
-990.0 |
45.15 |
594.3 |
1580 |
|
|
19 |
Дефлированный эффект (стр.18: стр.4) |
-990.0 |
38.26 |
441.8 |
1058 |
|
|
20 |
То же, дисконтированный, ЕМВ |
204.9 |
-990 |
34.78 |
365.1 |
795 |
|
Метод 3 |
||||||
|
21 |
Местный эффект, пересчитанный в иностранную валюту по текущему курсу, ЕИВ (стр.9: стр.7) |
-165.0 |
1.81 |
54.09 |
119.1 |
|
|
22 |
Всего эффект, ЕИВ (стр.21 + стр.10) |
-165 |
6.81 |
83.39 |
209.1 |
|
|
23 |
Дефлированный эффект, (стр.22: стр.6) |
-165 |
6.61 |
78.75 |
192.7 |
|
|
24 |
То же, дисконтированный, ЕМВ |
50.87 |
-165.0 |
6.01 |
65.09 |
144.8 |
|
25 |
Интегральный эффект (стр.24 х 6,0) |
305.2 |
||||
Чтобы прояснить указанное обстоятельство, рассмотрим первый метод более подробно. Как видно из табл.1, иностранный эффект по варианту А в году 1, равный 90 ЕИВ, при этом методе считается эквивалентным эффекту 90/(1,03´ 1,1)´ 6,0 = 79,44´ 6,0 = 476,61 ЕМВ в году 0. На самом деле это не так! Действительно, при наиболее доходном альтернативном вложении в году 0 капитал 476,61 ЕМВ возрастет к году 1 в реальном исчислении на 10 % и еще на 18 % за счет инфляции, т.е. до 476,61´ 1,1´ 1,18 = 618,64 ЕМВ. По курсу этого года его величина составит 618,64/6,630 = 93,31 ЕИВ, а не 90,0 ЕИВ. Таким образом, принятая в этом методе комбинация формально правильного “дефлирования” и “дисконтирования” на самом деле некорректна, ибо не согласуется с экономическим содержанием нормы дисконта. Для получения правильного результата 1 ЕИВ в году 0 необходимо считать эквивалентной 1´ 6,0´ 1,1´ 1,18/6,630 = 1,1747 ЕИВ в году 1, т.е. использовать “номинальную иностранную” норму дисконта 17,47 %. Если при этом устранить влияние иностранной инфляции (в данном примере она составляет 3 %), то получим “реальную иностранную” норму дисконта 1,1747/1,03 — 1 = 0,1404 = 14,04 %.
Формализация проведенного рассуждения показывает, что в общем случае при использовании первого метода денежные потоки, выраженные в иностранной валюте, можно преобразовывать двумя способами:
1) дисконтировать, используя специальную (“номинальную иностранную”) норму дисконта, в общем случае переменную по годам. Значение  ¢
этой нормы в году t связано с “реальной местной” нормой дисконта этого года
 следующим соотношением:
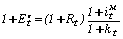 , (6)
где  — темп местной инфляции в году t;
kt — темп роста курса иностранной валюты по отношению к местной в году t.
2) дефлировать (привести к неизменному уровню иностранных цен), а затем дисконтировать, используя специальную (“реальную иностранную”) норму дисконта, в общем случае также переменную по годам. Значение Rt¢ этой нормы в году t связано с “реальной местной” нормой дисконта этого года Rt
Рассчитанные по этой формуле значения нормы в рассматриваемом примере оказываются следующими (по годам): 14,04 %, 13,47 %, 12,38 %.
Обратим внимание, что входящее в формулу (7) отношение есть не что иное, как (цепной) индекс внутренней инфляции иностранной валюты, введенный в практику инвестиционных расчетов в системе Альт-Инвест и отражающий отношение средних индексов валютных цен на местном и иностранном рынке(см. [3,, стр. 46]). Из изложенного видно, что он одновременно отражает и соотношение коэффициентов дисконтирования (к предыдущему году) эффектов, исчисленных в иностранной и местной валюте (тогда, как легко видеть, базисный индекс внутренней инфляции иностранной валюты, являющийся отношением индекса внутренней инфляции к произведению индексов внешней инфляции и курса иностранной валюты  , будет равняться соотношению коэффициентов дисконтирования иностранных и местных эффектов, с помощью которых эти эффекты приводятся к базовому году).
Рассмотрим теперь третий метод. Как видно из табл.1, местный эффект по варианту Б в году 1, равный 900 ЕМВ (135,75 ЕИВ), здесь считается эквивалентным эффекту 135,75/(1,03´ 1,1) = 119,81 ЕИВ (718,9 ЕМВ) в году 0. Это означает, что наилучшие альтернативные вложения обеспечивают доходность 900,0/718,9 — 1 = 0,2520 = 25,2 %. Между тем, поскольку темп инфляции в году 1 составляет 18 %, максимальная номинальная доходность в этом году выше: 1,1´ 1,18 — 1 = 0,298 = 29,8 %. Таким образом, и в этом методе используется некорректная комбинация “дефлирования” и “дисконтирования”. Для получения правильного результата заметим, что все эффекты здесь вначале пересчитываются (по номиналу) в иностранную валюту, так что преобразование полученных потоков должно осуществляться только одним из методов, указанных выше. В частности, если эти потоки дефлируются, исходя из темпов иностранной инфляции, то далее их необходимо дисконтировать, используя “реальную иностранную” норму дисконта, определяемую формулой (7).
Мы видим, таким образом, что получить корректный результат, используя первый и третий методы, в принципе можно, однако это требует использования переменных по годам норм дисконта, что в ряде случаев создает определенные неудобства.
Целесообразность применения второго метода отмечается и в [4, гл. 34]. Однако здесь анализ проведен в предположении, что “в международной торговле не существует барьеров и издержек”. Отсюда выведено, что между темпами иностранной и местной инфляции ( ), темпами роста валютного курса (kt) и депозитными процентными ставками в стране и за рубежом (
 ), которые здесь трактуются как (безрисковые) нормы дисконта, имеет место соотношение:
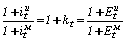 .
Из вышеизложенного следует, что такое соотношение означает отсутствие внутренней инфляции иностранной валюты, что не имеет места в российской экономике.
Реализация оцениваемого проекта может быть сопряжена с риском. Однако такой риск, если он и есть, в равной мере относится к местному и иностранному денежному потоку. Например, если сбыт продукции за рубежом может столкнуться с непредвиденными трудностями или обменный курс иностранной валюты снизится, понадобится увеличить долю продукции, реализуемую на местном рынке — при этом изменится не только иностранный, но и местный денежный поток. Поэтому риск проекта, если он есть, не может быть дифференцирован на “местную” и “иностранную” часть, а его учет должен базироваться на совокупном (местном и иностранном) денежном потоке проекта. На этом основании представляется недопустимым использовать различные методы (или нормативы) для учета риска в местном и иностранном денежном потоке.
До сих пор речь шла об оценке проекта с позиций местного инвестора. Между тем возможна и иная ситуация, когда проект в данной стране реализует иностранный инвестор. Различие здесь в том, что набор альтернативных и доступных направлений инвестирования для иностранного инвестора не такой, как для местного. Кроме того, иностранный инвестор оценивает свой капитал, доходы и расходы в “своей” валюте. Это означает, что основным параметром экономического окружения проекта для него становится иностранная норма дисконта (номинальная или реальная). Соответственно корректным методом здесь становится третий, однако при использовании первого или второго может использоваться “реальная местная” норма дисконта, связанная с реальной иностранной соотношением (7) и также, вообще говоря, переменная по годам.
В заключение отметим еще одно обстоятельство. Поскольку в соответствующих расчетах важную роль играет обменный курс иностранной валюты, колебания этого курса могут существенно сказаться на эффективности проекта. Это иногда рассматривается как дополнительный фактор риска.
Литература
- Беренс В., Хавранек П. М. Руководство по подготовке промышленных технико-экономических исследований. -М.: Интерэксперт, 1995.
- Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования / Официальное издание. -М.: НПКВЦ “Теринвест”, 1994.
- Как рассчитать эффективность инвестиционного проекта. Расчет с комментариями / Подг. П.Л.Виленский и С.А.Смоляк. -М.: Институт промышленного развития (Информэлектро), 1996.
- Брейли Р., Майерс С. Принципы корпоративных финансов. -М.: Олимп-Бизнес, 1997.
[an error occurred while processing this directive]
