Учет благосостоятия владельцев при анализе финансового состояния фирмы
Журнал "Аудит и финансовый анализ"
7. ПРИМЕР ПРОВЕДЕНИЯ АНАЛИЗА ФИНАНСОВОГО СОСТОЯНИЯ ФИРМЫ
В общем случае анализ финансового состояния фирмы включает в себя решение следующих задач за предшествующие моменту его проведения шаги расчетного периода.
- Определение критериев, рекомендуемых и привычных для руководителей фирмы и их деловых партнеров.
- Оценка динамики изменения основных показателей финансового состояния с помощью аппроксимирующих кривых и соответствующих им средних квадратичных отклонений.
- Анализ тенденций изменения цен на используемые ресурсы и производимую продукцию.
- Оценка степени выполнения собственных оперативных планов производства.
На основании полученных результатов могут быть:
- подготовлены рекомендации для принятия оперативных управленческих решений на предстоящие 1 — 2 шага расчета;
- скорректирована программа долгосрочного развития фирмы по фактически достигнутым результатам ее выполнения.
Таблица 7.1
АНАЛИТИЧЕСКИЙ БАЛАНС ФИРМЫ “ДИСК”
УДЕ
|
Наименования параметров |
Значения параметров |
||||||
|
№ шага |
1 |
2 |
3 |
4 |
5 |
6 |
7 * |
|
АКТИВЫ |
|||||||
|
Быстроликвидные активы (Bla) |
24 |
23 |
25 |
27 |
29 |
30 |
32 |
|
Дебиторская задолженность (Dz) |
95 |
96 |
131 |
129 |
126 |
127 |
128 |
|
Собственные оборотные средства (Os) |
122 |
127 |
154 |
162 |
171 |
168 |
160 |
|
Текущие активы (Tak) |
241 |
246 |
310 |
318 |
326 |
325 |
320 |
|
Долгосрочные активы (Dak) |
245 |
225 |
288 |
304 |
306 |
292 |
282 |
|
Сумма активов (Sak) |
486 |
471 |
598 |
622 |
632 |
617 |
602 |
|
ПАССИВЫ |
|||||||
|
Текущие обязательства (Tob) |
122 |
124 |
183 |
176 |
172 |
154 |
160 |
|
Сумма кредитной задолженности (Skz) |
59 |
61 |
128 |
88 |
71 |
43 |
22 |
|
Внешние обязательства (Vob) |
181 |
185 |
311 |
264 |
243 |
197 |
182 |
|
Сумма собственного капитала (Ssk) |
305 |
286 |
287 |
358 |
389 |
420 |
420 |
* здесь и далее в табл. 7.2 и 7.3 рекомендуемые и прогнозные значения для следующего шага.
Таблица 7.2
ОТЧЕТ О ПРИБЫЛИ ФИРМЫ “ДИСК”
УДЕ
|
Наименования параметров |
Значения параметров |
||||||
|
№ шага расчетного периода |
1 |
2 |
3 |
4 |
5 |
6 |
7 * |
|
Продажи (Pro) |
506 |
508 |
632 |
658 |
668 |
664 |
665 |
|
Себестоимость (Ss) |
361 |
363 |
454 |
478 |
482 |
488 |
488 |
|
Прибыль валовая (Pva) |
145 |
145 |
178 |
180 |
186 |
176 |
177 |
|
Прибыль балансовая (Pbl) |
147 |
149 |
179 |
182 |
187 |
178 |
179 |
|
Прибыль налогооблагаемая (Pno) |
148 |
151 |
142 |
145 |
188 |
179 |
180 |
|
Прибыль чистая (Pch) |
73 |
74 |
102 |
103 |
89 |
87 |
87 |
|
Прибыль нераспределенная (Pne) |
34 |
35 |
58 |
56 |
47 |
45 |
45 |
В опубликованных методических рекомендациях отечественных и зарубежных авторов по анализу финансового состояния предприятий и фирм, как правило, рекомендуется определять критерии только для начала и конца одного шага расчета, что и составляет весь финансовый анализ. Выполнение полученных таким образом рекомендаций может привести к весьма негативным последствиям для фирмы.
При проведении анализа в полном объеме стоимость затрат труда высоко квалифицированных специалистов на подготовку и предварительную обработку исходных данных составляют 80 — 90 % от стоимости выполнения всей работы. Наиболее сложной и трудоемкой является задача анализа тенденций изменения цен на используемые ресурсы и производимую продукцию с учетом инфляции.
Допустим, что исходные данные подготовлены и необходимо провести анализ финансового состояния некой условной фирмы “ДИСК”, аналитический баланс и отчет о прибыли которой за 6 шагов расчетного периода приведены в табл. 7.1 и 7.2. Текущему моменту времени соответствует параметры шестого шага.
Все параметры в табл. 7.1 и 7.2 приведены при постоянной за расчетный период УДЕ. Для проведения анализа финансового состояния фирмы определены также следующие величины:
- Сумма привлеченного акционерного капитала (Akn) до начала расчетного периода составляет 250 УДЕ. Дополнительный акционерный капитал не привлекался.
- Шаг расчетного периода — 1 год, а количество рабочих дней (Rd) — 256.
- Вся нераспределенная прибыль использовалась для выплаты дивидендов.
- Увеличение производства продукции и модернизация технологического оборудования в последующий период не предусматривается.
- Стоимость продаж натуральной единицы готовой продукции.
- Сумма амортизационных отчислений.
- Сумма погашения долгосрочной кредитной задолженности для следующего шага расчета.
В табл. 7.3 приведены критерии, определяющие финансовое состояние фирмы за расчетный период.
Предварительный анализ исходных данных показывает, что фирма “ДИСК” за весь расчетный период обеспечивала регулярную выплату дивидендов на привлеченный акционерный капитал. За счет использования долгосрочного кредита на третьем шаге расчетного периода расширено производство продукции путем ввода дополнительных мощностей (возросла сумма долгосрочных активов баланса и сумма кредитной задолженности). На 4 и 5 шагах модернизация производства осуществлена за счет накопленных амортизационных отчислений.
Основным параметром, с помощью которого определяются составляющие аналитического баланса и отчета о прибыли на предстоящий период, является прогноз стоимости продаж продукции фирмы. Для подготовки прогноза стоимости продаж могут быть использованы:
- маркетинговые исследования рынка сбыта;
- инвестиционная политика фирмы;
- статистический анализ объемов продаж за предшествующие шаги расчетного периода;
- экспертная оценка состояния производства и технологических возможностей фирмы.
Таблица 7.3
ЗНАЧЕНИЯ КРИТЕРИЕВ, ОПРЕДЕЛЯЮЩИХ ФИНАНСОВОЕ СОСТОЯНИЕ ФИРМЫ “ДИСК”
|
Наименования параметров |
Значения параметров |
||||||
|
№ шага расчетного периода |
1 |
2 |
3 |
4 |
5 |
6 |
7 * |
|
Изменение благосостояния владельцев (R), % В том числе за счет: |
35.6 |
6.4 |
23.6 |
50.8 |
31.2 |
30.4 |
18.0 |
|
Изменение стоимости собственного капитала (F) |
22.0 |
-7.6 |
0.4 |
28.4 |
12.4 |
12.4 |
0 |
|
Выплаты дивидендов (H) |
13.6 |
14.0 |
23.2 |
22.4 |
18.8 |
18.0 |
18.0 |
|
Коэффициент рентабельности производства (KPR=Pro/Ss) |
1.402 |
1.399 |
1.392 |
1.376 |
1.386 |
1.360 |
1.362 |
|
Коэффициент запаса финансовой устойчивости (KFZ=Pne/Pch) |
0.466 |
0.473 |
0.569 |
0.544 |
0.528 |
0.517 |
0.517 |
|
Коэффициент финансовой самостоятельности (KFS=Vob/Sak) |
0.372 |
0.392 |
0.520 |
0.424 |
0.384 |
0.319 |
0.309 |
|
Коэффициент общей ликвидности (KOL=Tak/Tob) |
1.975 |
1.984 |
1.694 |
1.807 |
1.895 |
2.110 |
2.000 |
|
Коэффициент срочной ликвидности (KSL=(Tak-Os)/Tob) |
0.975 |
0.960 |
0.852 |
0.866 |
0.901 |
0.805 |
1.000 |
|
Коэффициент оперативной ликвидности (KOR=Bla/Tob) |
0.196 |
0.185 |
0.137 |
0.153 |
0.169 |
0.195 |
0.200 |
|
Оборачиваемость текущих активов (OTA=Pro/Tak) |
2.10 |
2.06 |
2.04 |
2.07 |
2.05 |
2.04 |
2.08 |
|
Средний период дебиторской задолженности (CDZ=Dz/ |
48.1 |
48.4 |
53.1 |
50.2 |
48.3 |
50.0 |
49.3 |
|
Фондоотдача (FON= Pro/Sak) |
1.04 |
1.08 |
1.06 |
1.06 |
1.06 |
1.08 |
1.10 |
|
Рентабельность собственного капитала по чистой прибыли (RSK=Pch/Ssk) |
0.239 |
0.259 |
0.355 |
0.288 |
0.229 |
0.207 |
0.207 |
^) для первого шага расчетного периода изменение благосостояния владельцев фирмы за счет изменения стоимости собственного капитала вычислено с помощью соотношения:
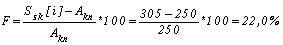 ,
что, строго говоря, соответствует не первому шагу расчета, а периоду времени от момента привлечения всей суммы  до конца первого шага.
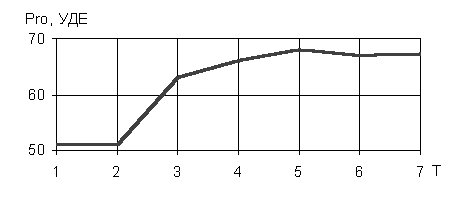
Рис. 7.1. Изменение стоимости продаж ( ) по
шагам расчетного периода (T).
На рис. 7.1. представлено изменение стоимости продаж продукции фирмы “ДИСК” по шагам расчетного периода и ее прогнозное значение.
Далее расчет проводится в следующем порядке.
1. По заданной стоимости натуральной единицы готовой продукции определяется объем ее выпуска.
2. Вычисляется запас материальных ресурсов (собственных оборотных средств —  ), необходимый для обеспечения устойчивого и равномерного выпуска готовой продукции:
 ,
где  — стоимость запасов сырья, материалов и комплектующих (4.3);
 — стоимость запасов готовой продукции на складе и в незавершенном производстве (4.4).
3. Для упрощения расчетов составляющих текущих активов и обязательств могут быть использованы рекомендуемые или средне отраслевые значения коэффициентов ликвидности, которые позволяют получить следующие соотношения:
 ;
[an error occurred while processing this directive]
