Имитационный анализ оптимизации потоков платежей
Журнал "Аудит и финансовый анализ"
При осуществлении расчетов между предприятиями за поставленную продукцию, выполненные работы или оказанные услуги часто возникают вопросы о сроках погашения задолженности. В мировой практике предприниматели тратят большие усилия, чтобы ускорить оборачиваемость денежных средств, сократить до минимума сроки возвратности платежей от клиентов, и в то же время стараются по возможности продлить во времени свои выплаты кредиторам.
Предприятие заинтересовано в возврате заемных средств в более отдаленный период, если эти средства могут быть эффективно использованы им в обороте до наступления крайнего срока погашения платежа в соответствии с договором и, следовательно, принести дополнительный доход. Максимизация срока погашения заемных средств увеличивает возможности их использования для повышения прибыли при условии достаточной их рентабельности или при положительном дифференциале финансового рычага.
С другой стороны, задерживая оплату средств кредиторам, предприниматель рискует нарушить сроки выполнения обязательств, и тогда предприятие понесет ущерб в виде санкций и потери партнерской репутации.
Если руководству предприятия удается наиболее точно сопоставить сроки поступлений средств и погашения обязательств перед кредиторами, максимально отсрочить возврат в пределах этих сроков и получить от этого дополнительный доход, то можно сказать что распределение денежных потоков на таком предприятии осуществляется оптимально. Такая работа способствует максимальному вовлечению средств в оборот, ускорению их оборачиваемости и увеличению рентабельности.
Оптимизация денежных расчетов повышает ликвидность активов. Следовательно, возрастает и степень доверия кредиторов. Такому предприятию не составит трудностей взять краткосрочный кредит для погашения возникших отклонений от прогнозируемой величины.
То есть, оптимизируя расчеты, предприятие не только улучшает финансовый результат, обеспечивает платежеспособность, финансовую стабильность, но и повышает гарантированность привлечения дополнительного капитала для покрытия неудавшихся рисков. Законы рынка в системе расчетных отношений представляют больше возможностей в привлечении средств тем организациям, которые используют их с наибольшей отдачей. Ведь с одной стороны предприятие, имеющее больший эффект от вложений, способно в большей степени заинтересовать дебиторов в срочном возврате долга путем предоставления большего размера скидки за ускорение расчетов. А с другой, такому предприятию наиболее выгодно как можно более длительное время не возвращать долги кредиторов, а использовать их в собственном обороте, поскольку эффект от собственного использования выше скидок, которые способны предоставить менее эффективно работающие предприятия.
Ставка процента за отсрочку платежа тоже в большей степени определяется рыночной конъюнктурой, чем волей предпринимателя, так как ее чрезмерное увеличение будет равносильно отказу от отсрочки платежей дебиторам, что в свою очередь сузит круг покупателей и заказчиков предприятия. Поэтому, как и скидка за ускорение расчетов ставка за отсрочку не всегда может оказать существенное влияния на предпринимателя с высокой эффективностью работы. Для эффективно работающих предприятий, как и при скидке, выгоднее будет уплатить процент за отсрочку, чем отказаться от использования дополнительных средств в обороте в пользу досрочного погашения задолженности перед сторонними кредиторами, если отдача от использования в собственном обороте выше процента кредиторов за отсрочку.
Таким образом, представляя больше возможностей в привлечении средств тем организациям, которые используют их с наибольшей отдачей, рыночные механизмы поощряют деловую активность предпринимателей.
Задача аналитика заключается в том, чтобы на основе предлагаемых расчетов выявить предпринимательские решения, обеспечивающие наиболее выгодное использование рыночных законов в расчетных отношениях между организациями, обеспечить сбалансированность между положительными и отрицательными потоками в каждый момент времени, т.е. синхронизировать их.
Рассмотрим порядок аналитического моделирования потоков платежей финансово-хозяйственной деятельности, где денежные средства используются из собственных и заемных источников, в качестве заемных источников используются кредиты банков, займы и кредиторская задолженность. Привлечение средств требует оплаты процентов за их использование за исключением части кредиторской задолженности. Все направления денежных средств принято рассматривать в разрезе текущей, инвестиционной и финансовой видов деятельности.
Приток денежных средств в рамках текущей деятельности связан в первую очередь с получением выручки от реализации товаров, выполнения работ, оказания услуг, а также авансов от покупателей и заказчиков; отток – с уплатой по счетам поставщиков и прочих контрагентов, выплатой заработной платы работникам, расчетами с бюджетом по налогам и внебюджетными фондами. К текущей деятельности предприятия принято также относить и выплаченные (полученные) проценты по кредитам и займам.
Движение денежных средств в разрезе инвестиционной деятельности связано с приобретением (реализацией) имущества, имеющего долгосрочное использование (в первую очередь - поступление (выбытие) основных средств и нематериальных активов).
В сфере финансовой деятельности предприятий приток средств обусловлен в основном получением долгосрочных и краткосрочных кредитов и займов, а их отток - выплатой дивидендов и погашением задолженности по полученным ранее кредитам.
Чтобы обеспечить синхронность поступлений и отчислений денежных средств необходимо разделение денежных потоков на положительные и отрицательные. К отрицательным потокам относят все действительные расходы (прямые и косвенные) и налоги. К положительным – все доходы. При анализе расчетов нас интересуют лишь те расходы и доходы, которые вызывают отток или поступление денежных средств на счета предприятия. Поэтому к положительным потокам платежей отнесем все поступления денежных средств на счета предприятия, а к отрицательным - все реальные выплаты денежных средств, включая заработную плату, суммы погашения кредитов, налоги и отчисления и прочие расходы. Разницу между положительными и отрицательными потоками называют чистым потоком. При товарообменных (бартерных) операциях в величину потоков следует включать стоимость обмениваемых или приобретаемых товаров.
В сложившейся практике рыночных отношений большинство фирм не знают точно, когда проступят средства на счета или когда оплаты будут произведены. Предприятия должны иметь свободные средства в наличии, чтобы покрыть счета, требующие оплаты в тот момент, когда денежные поступления не пришли в срок. Запасы денежных средств, связанные с выплатами и сбережениями, называют операционным остатком средств на счете (transaction balance). Эти средства становятся временно отвлеченными из оборота. Поэтому, чем меньшей их суммой предприятие может обходиться в каждый момент, тем большая часть их может использоваться в обороте и, следовательно, приносить дополнительный денежный доход.
Поскольку приток и отток средств в большинстве случаях непредсказуем, для многих фирм кроме операционного остатка необходим дополнительный запас денежных средств, хранимый в резерве на случай непредвиденных изменений. Его называют страховым запасом (precautionary balance).
Чем менее предсказуемы движения денежных средств предприятия, тем более необходимы запасы средств. Однако если фирма имеет свободный доступ к кредитам, что наиболее вероятно для фирм с наиболее синхронными денежными потоками, то ей не нужно держать большие запасы средств, она может в случае возникших затруднений получить их в банке, что тоже подтверждает необходимость программирования денежных потоков.
Предприятия, нуждающиеся в страховых запасах, чаще стремятся держать их в виде высоко ликвидных ценных бумаг; так как кроме быстрой реализации для оплаты задолженности, ценные бумаги еще приносят доход в виде процента. То есть средства, вложенные в них, участвуют в обороте. И, хотя доходность таких бумаг обычно ниже, чем работающие активы, все же, в отличие от банковских ссуд, они не только не требуют уплаты процентов, но и приносят дополнительный доход, который не может быть получен также и от свободных денежных средств (операционного остатка). Но, чем равномернее денежные потоки, тем менее требуется страховой запас. Если такой запас используется крайне редко, предприятие может обходиться дополнительным кредитом, полученным для срочного расчета по обязательствам в непредвиденных обстоятельствах.
Таблица 1
Прогнозируемые поступления денежных средств месячного производства
тыс. руб.
|
N |
Показатели |
Модели двигателей |
Итого |
||||
|
п/п |
402-091 |
4021-090 |
4062-070 |
513.400-020 |
|||
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
|
|
1 |
Объем выпуска изделий (v), ед. |
4049,75 |
1564,08 |
870,583 |
105 |
6589,42 |
|
|
2 |
Продажная цена за ед.(p) |
4,9 |
4,91 |
10,44 |
9,87 |
- |
|
|
3 |
Объем продаж |
19843,8 |
7679,65 |
9088,89 |
1036,35 |
37648,7 |
|
|
4 |
Прогнозируемый период поступления средств (tdпj), дней |
30 |
60 |
150 |
120 |
- |
|
|
5 |
Средний период одного шага расчетов (D1), дней |
15 |
- |
||||
|
6 |
Количество шагов поступлений в прогнозируемом периоде (qsп j) стр.4/стр.5 |
2 |
4 |
10 |
8 |
- |
|
|
7 |
Сумма притока платежей от реализации для одного шага расчетов (RN), стр.3 / стр.4 х |
9921,89 |
1919,91 |
908,889 |
129,544 |
- |
|
|
8 |
Прочие поступления (Rпр) |
3879,53 |
|||||
|
9 |
Ожидаемый приток денежных средств за прогнозируемый период (R) стр.3+стр.8 |
41528,2 |
|||||
|
10 |
RN(t) - сумма поступления средств от реализации товаров в любой момент прогнозируемого времени t |
19843,775 |
7679,649 |
3635,556 |
518,175 |
31677,2 |
|
|
11 |
Rпр(t) - сумма прочих поступлений в любой момент времени в пределах периода производства t |
3879,53 |
|||||
|
12 |
R(t) - общая сумма поступлений в любой момент времени t |
35556,7 |
|||||
 qs
И так, для максимального сокращения потребности в свободных средствах, страховых запасах в пользу максимально возможного увеличения работающих активов требуется прогноз, программирование платежей. И чем точнее данный прогноз, тем ниже необходимый минимальный запас денежных средств и краткосрочных финансовых вложений.
В хозяйственной практике периоды выпуска и реализации продукции обычно не совпадают с периодами расчетов по ним, как со стороны дебиторов, так и в расчетах с кредиторами, периодичность поступления средств на счета предприятия отличается от периодичности отчислений кредиторам. Такие различия типичны для большинства фирм, поэтому аналитическая модель должна отражать соотношения положительных и отрицательных потоков в любой из интересующих моментов анализируемого периода, например, в течение года с учетом различий. Для учета и сопоставления таких моментов автор предлагает использовать понятие “шаг расчета”, который равен определенному этапу расчетов относительно рассматриваемого отчетного периода. Шаг расчета зависит от частоты поставок. Чем меньше шаг, тем выше точность. Но длительность шага не должна быть меньше минимального интервала между расчетами. Если продолжительность одного шага расчета ниже месячного периода, то анализ, проводимый по таким шагам, относится к оперативному.
Программирование денежных потоков может осуществляться по шагам на основе эмпирических или расчетных, предполагаемых данных, средних сумм поступлений средств на счета предприятия с учетом сроков дебиторской и кредиторской задолженности, оговариваемой в условиях поставки. При использовании эффективной экономико-математической модели с применением вычислительной техники можно без особых затруднений прогнозировать денежные потоки на любой момент времени, интересующий предпринимателя.
Если в практике данного предприятия нередки нарушения сроков поступлений по вине дебиторов, либо прогнозируемый объем продаж имеет достаточно высокую степень зависимости от неустойчивой рыночной конъюнктуры, в этом случае даты фактических расчетов могут значительно отличаться от установленных сроков. Для учета вероятных отклонений расчетов от установленных желательно суммы планируемых (ожидаемых) поступлений уменьшить на среднее отклонение от ожидаемых расчетов по данным отчетного периода. То есть значения  и
 (табл. 1) умножить на выражение
 и полученные результаты ´
и ´
использовать вместо и в дальнейших расчетах, где
 - среднее квадратическое отклонение поступлений от установленных сроков рассчитывается по определенной методике. Такое изменение повысит гарантированность прогнозов в расчетах по обязательствам.
При прогнозировании на основе ожидаемых поступлений и отчислений средств по конкретным субъектам расчетов (дебиторам, кредиторам и др. контрагентам или партнерам) можно использовать матрицу отрицательных и матрицу положительных потоков платежей, в которых можно расположить суммы по контрагентам, периодам и подсчитать общие величины.
Однако, поскольку расходы производства планируются, исходя из потребностей в производстве конкретных видов изделий, по сметам, в соответствии с количеством и сроками выпуска, то и прогнозирование будет более адекватным, если расчеты денежных потоков вести по соответствующим видам продукции, т.е. сроки расчетов определять, прежде всего, на основе потребностей производства, учитывая при этом возможности и условия контрагентов и другие второстепенные факторы.
Применение матричного метода расчетов по контрагентам (о котором сказано выше) предполагает обратный порядок, поэтому его использование менее рационально с точки зрения основных целей производства.
Рассмотрим методику анализа прогнозирования денежных потоков на примере. Согласно условию, суммы положительных и отрицательных потоков будут рассматриваться в расчете по отношению к месячному объему производства. Сроки взаиморасчетов относительно этого производства по отрицательным и положительным потокам превышают месячный период на ту или иную величину. Данная ситуация является типичной для предприятий, когда реальный срок расчетов существенно отличается от сроков производства, что вызывает дебиторскую, кредиторскую и др. виды задолженности. Поэтому прогнозируемым периодом расчетов мы условимся считать максимальные сроки завершения положительных и отрицательных платежей, вытекающих из месячного выпуска. По имеющимся данным максимальный срок завершения отрицательных потоков составляет 6 месяцев (табл.2), а для положительных платежей он равен 5 месяцам (табл. 1).
Сумму прогнозируемых поступлений денежных средств на счета предприятия для каждого шага расчета в течение прогнозируемого периода можно определять с помощью следующего выражения:
 , (1)
где
 – сумма притока платежей (поступлений) от реализации продукции для одного шага расчета j-го типа изделия;
 – объем выпуска изделий j–го типа
 – количество дней в одном шаге расчетов;
 – прогнозируемый период поступления средств на счета;
j-порядковый номер типа изделий.
Таблица 2
Прогнозируемые отчисления денежных средств месячного производства
тыс. руб.
|
N |
Виды расходов |
Модели двигателей |
Итого |
Сумма за |
Удельный |
||||||||||||
|
п/п |
402-091 |
4021-090 |
4062-070 |
513.400-020 |
год |
вес, % |
|||||||||||
|
А |
Б |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|||||||||
|
1 |
Материалы |
0,786 |
0,784 |
1,865 |
1,072 |
4,507 |
292900 |
17,047 |
|||||||||
|
2 |
Покупные изделия |
2,035 |
2,029 |
4,829 |
2,776 |
11,669 |
758355 |
44,138 |
|||||||||
|
3 |
Вспомогательные материалы |
0,328 |
0,327 |
0,778 |
0,447 |
1,881 |
122232 |
7,114 |
|||||||||
|
4 |
Топливо |
0,126 |
0,126 |
0,299 |
0,172 |
0,723 |
46988 |
2,735 |
|||||||||
|
5 |
Электроэнергия |
0,190 |
0,189 |
0,450 |
0,259 |
1,087 |
70645 |
4,112 |
|||||||||
|
6 |
Итого материальных затрат |
3 |
3 |
8 |
5 |
19,867 |
1291120 |
75,146 |
|||||||||
|
7 |
Зарплата |
0,515 |
0,514 |
1,223 |
0,703 |
2,955 |
192009 |
11,175 |
|||||||||
|
8 |
Отчисления |
0,198 |
0,197 |
0,469 |
0,269 |
1,133 |
73611 |
4,284 |
|||||||||
|
9 |
Прочие расходы |
0,406 |
0,405 |
0,964 |
0,554 |
2,329 |
151326 |
8,808 |
|||||||||
|
10 |
Внепроизводственные расходы |
0,027 |
0,027 |
0,064 |
0,037 |
0,155 |
10079 |
0,587 |
|||||||||
|
11 |
Полная себестоимость |
4,612 |
4,598 |
10,940 |
6,289 |
- |
1718145 |
100,000 |
|||||||||
|
12 |
Объем выпуска изделий (v), ед. |
4049,750 |
1564,083 |
870,583 |
105,000 |
6589,417 |
79073 |
- |
|||||||||
|
13 |
Затраты на весь выпуск (СС) |
18675,583 |
7191 |
9523,917 |
660,333 |
36050,833 |
432610 |
- |
|||||||||
|
14 |
Прогнозируемый период расчетов по обязательствам (tdРj), дней |
60 |
60 |
150 |
180 |
- |
- |
- |
|||||||||
|
15 |
Средний период одного шага расчетов (D1), дней |
15 |
|||||||||||||||
|
16 |
Количество шагов отчислений в прогнозируемом периоде расчетов (qsРj) (стр.15/стр.16) |
4 |
4 |
10 |
12 |
- |
- |
- |
|||||||||
|
17 |
Величина оттока платежей в сумме себестоимости для одного шага расчетов (Eсj) (стр.13/стр.14хстр.15) |
4668,896 |
1797,750 |
952,392 |
55,028 |
- |
- |
- |
|||||||||
|
18 |
Прочие выплаты (Eпр) |
3178,417 |
38141 |
- |
|||||||||||||
|
19 |
Необходимая сумма отчислений за прогнозируемый период (E) стр.13+стр.18 |
39229,250 |
|||||||||||||||
|
20 |
Eс(t) - пороговая или минимально допустимая сумма погашения задолженности по себестоимости в любой момент прогнозируемого времени t |
18675,583 |
7191 |
3809,567 |
220,111 |
29896,261 |
- |
- |
|||||||||
|
21 |
Eпр(t) - пороговая или минимально допустимая сумма погашения прочей задолженности в любой момент времени в пределах периода производства t |
3178,417 |
|||||||||||||||
|
22 |
E(t) - пороговая или минимально допустимая сумма погашения общей задолженности в любой момент времени t |
33074,678 |
|||||||||||||||
 qs
Количество шагов поступлений в прогнозируемом периоде расчетов для каждого вида изделий (qsп j) равно отношению количества дней в прогнозируемом периоде расчетов к числу дней в одном шаге расчетов. Для двигателя первой модели оно составит:
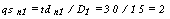 шага.
Аналогичные вычисления производим по другим моделям и результаты заносим в табл. 1.
Используя данные табл.1, рассчитаем суму притока платежей от реализации по видам продукции для одного шага расчетов на основе выражения (1). Для двигателя модели “402-091” он составит:
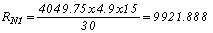 тыс. руб.
Для других моделей двигателей расчеты производим аналогично, и результаты отражаем в табл. 1.
Ожидаемый приток денежных средств за прогнозируемый период (R) равен сумме ожидаемой выручке от реализации продукции (работ, услуг) с прочими поступлениями.
К прочим поступлениям могут быть отнесены соответствующие суммы вероятных денежных поступлений по процентам к получению, от участия в других организациях, прочих операционных и внереализационных доходов, а также получаемые кредиты за весь прогнозируемый период. Имея данные о прочих поступлениях в среднем за месяц Rпр =3879,527 тыс. руб. и сумме выручки NP (табл. 1), получим результат:

=37648,664+3879,527= тыс. руб.
Прежде чем продолжить построение модели произведем аналогичные расчеты для отрицательных потоков платежей.
При этом прогнозируемую величину оттока платежей в сумме себестоимости для одного шага расчетов определим выражением (2), в котором предварительно оплаченные суммы (авансовые платежи) не принимаются в расчет, так как поступления по ним уже произведены:
 , (2)
где
 – удельные затраты по отдельной статье на единицу изделия;
 – прогнозируемый период расчетов по обязательствам.
Определим количество шагов расходования средств в прогнозируемом периоде для первой модели двигателя:
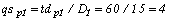 шага.
И так далее для каждой модели. Результаты отражаем в табл. 2.
Подставив соответствующие значения табл. 2 в формулу (2), получим средние минимально допустимые (пороговые) величины расходования средств в сумме себестоимости по видам продукции для одного шага расчетов. Для модели двигателя “402-091” данная величина составит:
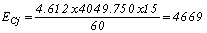 тыс. руб.
Аналогичные расчеты производим по всем моделям двигателей, и результаты заносим в табл. 2.
Прогнозируемая сумма отчислений равна общей величине затрат на весь выпуск ( ) в сумме с прочими отчислениями за весь прогнозируемый период (
 ). К прочим расходам может быть отнесена сумма вероятных денежных отчислений по операционным и внереализационным расходам, а также расходам из чистой прибыли, предполагаемые суммы погашения кредитов, налоги и отчисления за весь прогнозируемый период в целом.
Располагая данными о прочих выплатах в целом =3178 тыс. руб., и используя результаты расчетов табл. 2, рассчитаем прогнозируемую сумму отчислений:

=36050,833+3178,417= тыс. руб.
Формулы (1) и (2) можно применить для предприятий торговли. Тогда условные обозначения формулы (1) примут следующее выражение:
 – количество закупаемых и реализуемых групп товаров
 – натуральный объем закупок товаров j–й группы;
p – средняя продажная цена j–й товарной группы.
Остальные обозначения формулы (1) остаются без изменения.
Изменения в формуле (2) применительно к сфере товарного обращения будут следующими:
 – удельные издержки обращения по отдельной статье, приходящиеся на единицу товара. В состав этих издержек следует включать только те из них, которые сопровождаются перечислением денежных средств со счетов или из кассы. Следовательно, не стоит включать в эти издержки суммы начисленного износа, так как амортизационные отчисления не сопровождаются расходованием реальных денежных средств. Их следует включать в поток платежей при закупке амортизируемых активов в составе прочих расходов ;
Как известно, торговые предприятия, закупая товар, перечисляют за него денежные средства поставщикам, эти отчисления также следует отнести к отрицательным потокам в совокупности с издержками обращения. Поэтому в числителе выражения 2 применительно к торговле необходимо ввести еще одно обозначение:
 - покупная цена натуральной единицы товара.
Таким образом, для предприятий торговли формула (2) принимает следующий вид:
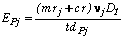 , (3)
Для получения данных об издержках обращения по отдельным статьям, приходящихся на единицу товара  , необходима калькуляция издержек обращения в торговле. При этом для максимального упрощения расчетов и снижения трудоемкости коммерческой калькуляции требуется использование электронных таблиц приложения “Microsoft Excel” ПЭВМ.
Дальнейшим этапом проводимого исследования будет включение приведенных выражений и расчетов в общую аналитическую модель соотношений расходов и поступлений денежных средств с учетом воздействующих факторов.
Влияние множества факторов, противостоящих поставленным целям и факторов, являющихся средством их достижения в условии неопределенности можно анализировать на основе игровых имитационных моделей. Имитационные модели широко применяются в технических науках. Одной из них является имитационная модель отражения воздушной атаки ракетной батареей ПВО. Эта модель являлась средством для управления и оптимизации боевых действий соответствующих войсковых частей. Рассмотрим возможность ее применения в управленческом анализе.
Главными достоинствами названной игровой модели является возможность имитации взаимодействий множества факторов противоположной направленности во взаимоотношениях предпринимательской структуры с внешней средой - меняющимися условиями рынка. Эти внешние воздействия и состояние среды в терминологии теории игр условно называют противником. Другое из главных достоинств состоит в том, что при достаточной простоте модель позволяет ставить эксперимент, анализировать, принимать текущие и перспективные решения в условиях неопределенности и риска. И хотя, как выяснилось при исследовании, посредством этой модели невозможно описать экономические процессы в целом, отдельные ее элементы в сочетании с другими экономико-математическими методами и аналитическими расчетами, разработанными автором, вполне пригодны для построения комбинированной имитационной модели оптимизации денежных потоков.
Моделируя процесс, следует помнить, что модель, во-первых, должна быть достаточно простой, с тем, чтобы обеспечивать быструю выдачу ответов на поставленные вопросы. Во-вторых, допущения, принятые в ней, не должны маскировать существенных факторов в описании работы системы. Поэтому при моделировании аналитик сталкивается с необходимостью пойти на некий компромисс: модель должна хорошо аппроксимировать важнейшие моменты в тех ситуациях, в которых будет действовать разрабатываемая стратегия, что требует ее усложнения. Но в то же время для быстрой выдачи ответов к оперативному управлению требуется наглядность, очевидность результатов, максимум доступности, удобочитаемость для убедительного аргументирования выводов, ускорения принятия управленческих решений. Повышение эффективности требует наименьшей трудоемкости. Для этого математической модели надлежит быть достаточно простой.
Дальнейшее построение модели основано на том, что выработка оптимальной системы денежных потоков обеспечивается в ней своевременностью расчетов с разбивкой сроков по признаку оптимальной их длительности, последовательности и общего времени погашения, обеспечивающих максимизацию чистых положительных потоков (финансовых результатов).
Из сказанного следует, что противником в этой игре по отношению к рассматриваемому предприятию являются внешние условия, связанные с отрицательными денежным потокам, т.е. это расходы, необходимые для осуществления финансово-хозяйственной деятельности, включая заемный инвестиционный капитал, необходимость своевременного погашения обязательств и превышения доходов над расходами.
По терминологии теории игр ее целью является максимизация использования средств противника (внешней среды), положительных денежных потоков в финансовых процессах при минимизации собственных затрат (отрицательных потоков).
В свою очередь внешняя среда (противник) является препятствием для предприятия в осуществлении целей и поставленных задач.
Таким образом, происходит игра на соотношениях обязательств и поступлений, в процессе которой предприниматель должен извлекать максимальный чистый денежный поток. К внешней среде – “природе” также относят условия погашения обязательств перед кредиторами в течение прогнозируемого периода. Положительные денежные потоки, поступающие от реализации товаров (при оплате по факту или по авансам) и от дебиторов в течение прогнозируемого периода являются средством погашения обязательств, т. е. средством противостояния природе. В данной игре не стоит отождествлять внешнюю среду с конкретными фирмами, партнерами, контрагентами предприятия, так как в случае несвоевременного погашения обязательств партнеры тоже понесут определенные потери. Поэтому внешней средой (природой, противником) следует считать все препятствующие условия, которые необходимо преодолеть в стремлении к оптимизации предпринимательской деятельности.
Таким образом, результатом противостояния двух сторон могут быть четыре исхода:
- препятствующие условия внешней среды (“природы”) не позволяют предприятию своевременно выполнить обязательства, что приводит к финансовым потерям;
- внешняя среда несет потери, предприятие получает эффект (т.е. расчеты с контрагентами не произведены в срок, но, несмотря на дополнительные потери, возникшие из-за нарушения сроков расчетов, фирма имеет значительные положительные потоки, улучшающие финансовый результат);
- условия внешней среды (“природы”) выполнены, предприятие несет потери (т. е. руководство своевременно производит расчеты по отчислениям, но поступления на собственные счета не обеспечивают достаточного эффекта);
- обе стороны выигрывают (т.е. расчеты по отрицательным потокам произведены своевременно, поступления использованы эффективно)
Как видно три исхода из четырех представленных являются отрицательными для предприятия, а четвертый - оптимальным.
Особенностью исхода 2 является то, что, положительный результат достигнут нерационально. Он не оптимален потому, что при достижении условия своевременности расчетов по задолженности не потребовалась бы уплата штрафных санкций. Кроме того, второй исход является отрицательным фактором для последующих этапов финансовых отношений, так как нарушение сроков расчетов снижает доверие контрагентов.
Таким образом, ориентируясь на оптимальный исход 4, можно утверждать, что целью данной игры является удовлетворение требований обеих сторон. Поэтому игра носит не антагонистический, а партнерский характер, где противоречия разрешаются в синтезе.
Опишем основные условные обозначения для отрицательных потоков платежей:
 – средняя пороговая или минимально допустимая величина расходования средств в сумме себестоимости по видам продукции для одного шага расчетов.
 - средний период одного шага расчетов по погашению задолженности предприятием в планируемых количествах, дней.
M – максимальное количество интервалов времени погашения обязательств предприятия по установленным срокам в течение прогнозируемого периода (шагов) [либо обязательств количество кредиторов (заимодавцев) и др. статей расходов по инвестициям, либо расчеты за поставки сырья по видам продукции (расчеты за товары по группам)];
E – необходимая сумма отчислений за весь прогнозируемый период.
Для описания положительных потоков платежей потребуются следующие показатели:
 – сумма притока платежей от реализации по видам продукции для одного шага расчетов.
 – максимально допустимый средний интервал (дней) поступлений сумм на счета предприятия в прогнозируемых количествах (может быть получен эмпирическим путем, т. е. на основе планируемых сроков поступлений средств в соответствии с договорами и другими источниками информации, либо принят равным времени обращения оборотных средств отчетного периода);
N – количество интервалов времени поступления средств на счета предприятия по установленным срокам в течение прогнозируемого периода;
R – ожидаемый приток денежных средств за прогнозируемый период.
На основе имеющихся значений показателей определим общую сумму поступлений R(t) в любой момент времени t прогнозируемого периода, а также пороговую или минимально допустимую сумму погашения общей задолженности E(t) в любой момент времени t прогнозируемого периода.
Для этого требуется расчет суммы поступления средств от реализации товаров  в любой момент t прогнозируемого периода. Эта величина равна сумме произведений величин притока платежей от реализации товаров для одного шага расчетов
 по видам изделий j на момент времени расчета t, взятый в пределах количества шагов расчетов в прогнозируемом периоде поступлений
 по соответствующим видам продукции j:
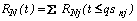 . (4)
Далее для получения  необходимо определить сумму прочих поступлений
 в любой момент времени t в пределах периода производства (выпуска)
 . Поскольку в рассматриваемом примере расчет ведется относительно месячного объема продаж, прогнозируемый период прочих поступлений будет равен 30 дням. Ограничение периодом выпуска обусловлено тем, что прочие расчеты не связаны непосредственно с производственными расчетами и поэтому в прогнозируемом периоде мы учитываем размеры прочих поступлений, относящиеся лишь к исследуемому периоду производства без включения в расчет дополнительного времени погашения задолженности по расчетам, связанным с производством и реализацией продукции.
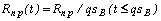 . (5)
Общая сумма поступлений в любой момент времени t в течение прогнозируемого периода будет равна:
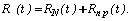 (6)
Для расчетов по формулам (4), (5), (6) требуются данные о прогнозируемых сроках. Эти данные руководство задает в табл. 3, исходя из интересующего момента расчетов. Значения граф этой таблицы взаимосвязаны, т. е. количество шагов в ней зависит от количества дней в одном шаге ( ), числа дней, а дни зависят от числа месяцев и наоборот. Поэтому данные табл. 3 построены в системе “Microsoft Excel” в расчетной зависимости между собой с соблюдением элементарных арифметических соотношений между ними. На описании этих зависимостей мы не будем останавливаться.
Программа рассматриваемой модели автоматически использует данные табл. 3 в расчетах и выведении результатов таблиц 1 и 2 в системе “Excel”.
Таблица 3
Дополнительные исходные данные для моделирования
|
Исследуемый период |
Количество |
||
|
производства (qsВ) |
месяцев |
дней |
шагов |
|
1 |
30 |
2 |
|
|
Момент времени расчета (t) |
2 |
60 |
4 |
Следует иметь в виду, что при определении общей суммы поступлений R(t) для последнего момента расчетов, равного максимальному количеству шагов расчетов  в прогнозируемом периоде поступлений (в данном случае 10), величина R(t) должна быть равна величине ожидаемого притока денежных средств за прогнозируемый период (R). Невыполнение этого условия свидетельствует о допущенных ошибках.
При наличии в табл. 3 моментов расчетов t, превышающих максимальное количество шагов расчетов в прогнозируемом периоде поступлений (табл. 1), данная программа посредством введенной нами функции “ЕСЛИ” мастера функций приложения “Microsoft Excel” автоматически будет уменьшать завышенные значения t до величин по соответствующим видам изделий j, отраженным в табл. 1 и использовать при расчетах в табл. 1 величины, уменьшенные до заданных в этой таблице значений. Поэтому если период t, соответствующий максимальному периоду отрицательных потоков в прогнозируемом периоде  , превышает максимальный период положительных потоков как в нашем примере (табл. 1 и 3) или наоборот, включение в расчет максимального из всех возможных моментов t положительных или отрицательных потоков не повлияет на точность расчетов.
Рассмотрим пример расчета сумм поступлений за 4 шага, что соответствует дням (4*15) или 2 месяцам (/30). Подставим полученные данные (табл. 1; 3) в выражение (4). По условию момент времени t = 4 шага превышает максимальный период поступлений по данной модели двигателя  =2 шага (табл. 1), следовательно, t принимаем в пределах , т. е. равным 2. Операцию выбора значения t в пределах максимального периода поступлений
 по данной модели следует автоматизировать с помощью функции “ЕСЛИ” приложения “Microsoft Excel”. Таким образом, модель будет просчитана с автоматическим выполнением условий и ограничений, заданных выражениями (4) и (5):

=9921,888´ 2= тыс. руб.
По остальным моделям расчет  производим аналогично. Результаты отражаем в табл. 1.
Полученные значения по каждой модели двигателей j (табл. 1) складываем и таким образом находим суммарную величину поступления средств от реализации товаров в течение 4 шагов расчетов или 2 месяцев прогнозируемого периода. Она равна:
 +7679,649+3635,556+518,175= тыс. руб.
Поскольку суммы прочих поступлений рассчитаны на месячный выпуск, количество шагов расчетов для этих сумм составит:
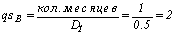 шага.
Так как заданный момент времени для прочих поступлений t= 4 шага превышает исследуемый период производства  =2 шага расчетов (табл. 3), следовательно, t принимаем в пределах , т. е. равным 2:
 3879,527/2*2= тыс. руб.
В итоге общая сумма поступлений R(t) в течение 4 шагов расчетов или 2 месяцев составит:
 += тыс. руб.
Как было отмечено, в игре могут быть лишь четыре исхода. Кроме определения условий вероятного наступления каждого из них руководство интересует ожидаемая цена достижения благоприятного исхода, которой можно считать пороговую или минимально допустимую сумму погашения общей задолженности в любой момент времени прогнозируемого периода.
Пороговую или минимально допустимую сумму погашения общей задолженности E(t) в любой момент времени t прогнозируемого периода будем рассчитывать в следующем порядке.
Сначала определим пороговую или минимально допустимую сумму погашения задолженности по себестоимости  в любой момент t прогнозируемого периода. Эта пороговая величина равна сумме произведений величин оттока платежей в сумме себестоимости для одного шага расчетов
 по соответствующим видам изделий j на момент времени расчета t, взятый в пределах количества шагов отчислений в прогнозируемом периоде расчетов (
 ) по соответствующим видам продукции j:
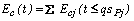 , (7)
Пороговая или минимально допустимая сумма прочих отчислений  в любой момент времени t в пределах периода производства
 подобно расчету прочих поступлений
 определяется следующим образом:
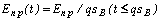 . (8)
Сложение полученных значений даст пороговую или минимально допустимую сумму погашения общей задолженности E(t) в любой момент времени t в течение прогнозируемого периода:
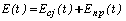 . (9)
На основе имеющихся данных (табл. 2; 3) произведем расчеты по заданным выражениям (7)-(9).
Подобно расчетам R(t) при определении пороговой или минимально допустимой суммы погашения общей задолженности E(t) для последнего момента расчетов, равного максимальному количеству шагов отчислений  в прогнозируемом периоде расчетов (в данном случае 12), величина E(t) должна быть равна необходимой сумме отчислений за прогнозируемый период (E). Невыполнение этого условия свидетельствует о допущенных ошибках.
При наличии в табл. 3 моментов расчетов t, превышающих максимальное количество шагов отчислений в прогнозируемом периоде расчетов qsРj (табл. 2), данная программа посредством введенной нами функции “ЕСЛИ” мастера функций “Microsoft Excel” автоматически будет уменьшать завышенные значения t до величин по соответствующим видам изделий j, отраженным в табл. 2 и использовать при вычислениях в табл. 2 величины, уменьшенные до заданных в этой таблице значений, что подобно расчетам в табл. 1 исключает искажения.
Пороговая или минимально допустимая сумма погашения задолженности по себестоимости в течение четырех шагов расчетов прогнозируемого периода по модели “402-091” составит:
 4668,896´
4= тыс. руб.
Аналогично находим  для других моделей. Результаты заносим в табл. 2.
Сложением полученных значений по каждой модели двигателей j (табл. 2) находим суммарную пороговую или минимально допустимую сумму погашения задолженности в течение 4 шагов расчетов или 2 месяцев прогнозируемого периода. Она равна:
 +7191+3809,567+220,111=
= тыс. руб.
Пороговая или минимально допустимая сумма прочих отчислений в момент времени, равный 4 шагам составит:
 3178,417/2*2= тыс. руб.
Тогда пороговая или минимально допустимая сумма погашения общей задолженности E(t) в течение 2 месяцев равна:
 += тыс. руб.
Сравнение планируемых поступлений R(t) и пороговых сумм расходов E(t) позволит выявлять запас (+) или недостаток (-) средств для расчетов в любой интересующий момент прогнозируемого периода. В данном случае для расчетов четвертого шага, т. е. в момент 60 дней (табл. 3) имеется запас в размере
R(t) - E(t)= -=+ тыс. руб.
Эта разность указывает на сумму, которая может быть использована дополнительно в обороте в расчетах, срок отчислений по которым равен двум месяцам.
Следует отметить, что запас средств в расчетах будет возрастать при увеличении сроков денежных отчислений относительно сроков их поступлений, даже если суммы положительных и отрицательных потоков останутся при этом неизменными. При обратной тенденции запас соответственно будет снижаться.
При оперативном сравнении данных таблиц 1 и 2, мы видим, что размеры поступлений средств по моделям двигателей (стр.7 табл.1) превосходят размеры отчислений (стр. 17 табл. 2) для одного шага расчетов за исключением расчетов по модели “4062-070”, при которых прогнозируемые поступления не покрывают планируемые расходы в каждом шаге расчетов, что, в общем, отрицательно характеризует перспективные денежные потоки для этой модели. Но это отрицательное сальдо вполне компенсируется превосходством положительных потоков в расчетах по моделям “402-091”, “513.400-020” и “4021-090”. В итоге выручка от реализации позволяет покрыть затраты, связанные с выпуском всех изделий (37648,664> 36050,833) Сумма прочих поступлений также превышает суммы прочих выплат (3879,527> 3178,417). Поэтому общий ожидаемый приток денежных средств покрывает общую необходимую сумму отчислений в прогнозируемом периоде (R> E или 41528,192> 39229,250) с запасом, равным:
R-E=41528,192-39229,250= тыс. руб.
Для оценки оперативной платежеспособности в заданный момент прогнозируемого периода (t) следует сравнить величины поступлений  и минимально допустимых сумм (критических) отчислений
 , соответствующих тому же моменту времени. Оперативное состояние расчетов в четвертом шаге по отдельным моделям (табл. 1 и табл. 2) имеет те же соотношения, что и расчеты для первого шага. Соотношения положительных и отрицательных потоков в заданный момент можно проиллюстрировать графически (рис. 1) График показывает, что для расчетов четвертого шага, т. е. в момент, равный 60 дням (табл. 3) сохраняются соотношения, рассчитанные для первого шага расчетов, при которых суммы поступлений превышают пороговые суммы погашения задолженности, за исключением модели “4062-070”. По двигателю “4062-070” наблюдается недостаток средств.
Следует отметить, что рис. 1 также является частью программы и, следовательно, автоматически изменяется при изменении входных параметров (рассматриваемых факторов).
Для оценки целесообразности выпуска модели “4062-070”, в расчетах которой величина отрицательных потоков превышает величину положительных, следует провести операционный анализ, так как методика обычного анализа финансовых результатов не всегда способна дать достаточно обоснованную оценку подобным результатам.
Имея данные о среднем периоде одного шага расчетов (табл. 1) и полученные значения, можно определить  – максимально допустимый средний срок (дней) поступлений сумм на счета предприятия в прогнозируемых количествах в любой момент времени t
 Јqs, где . qs – прогнозируемый период, равный максимальному сроку расчетов из всех положительных и отрицательных потоков платежей по видам изделий:
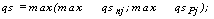
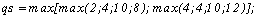
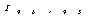 шагов.
В данном примере прогнозируемый период равен 12 шагам, что соответствует 6 месяцам, т. е. qs=12 шагов (табл. 2).

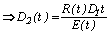 . (10)
И так, если по условию составляет 0,5 месяцев или 15 дней (табл. 1; 2), а рассматриваемый момент времени t= 4 шага (табл. 3), тогда  для этого периода будет равным:
=*15*4/= »
64 дня.
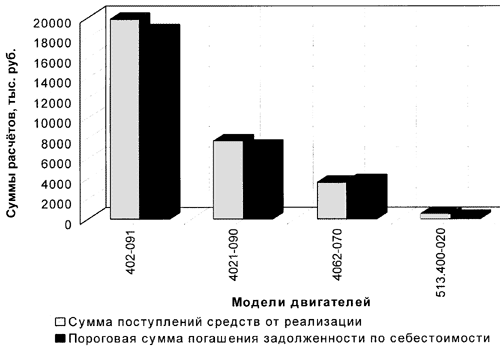
Рис. 1. Соотношения положительных и отрицательных потоков по моделям двигателей в заданный момент прогнозируемого периода
Округление в сторону уменьшения в рассматриваемой модели повышает гарантию прогноза. Очевидно, при данном состоянии расчетов >
[
t (в днях)]
, или 64>
60 (табл. 3), где заданный момент расчетов t берется в пределах максимального количества шагов поступлений N в течение прогнозируемого периода:
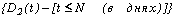 , (11);
где
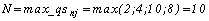 шагов
или дней (10´ 15).
При t=4 шага или 60 дней (табл. 3) имеем:
 = -60= »
4 дня.
Это значит, что поступление средств (положительные потоки) на период 4 шагов расчетов опережает их расходование (отрицательные потоки) на 4 дня.
Превышение над числом дней рассматриваемого момента времени в днях указывает на запас финансирования, а превышение [
t (в днях)]
над – отражает недостаток финансирования. Расчет показывает, что предприятие имеет запас финансирования расходов в виде временно свободных денежных средств, равный 4 дням в расчете на 60 дней (табл. 4).
Ограничение  (дней) в формуле (11) обусловлено следующими обстоятельствами. При сравнении максимально допустимого интервала времени поступлений в период (t), превышающий максимальное количество шагов поступлений N в прогнозируемом периоде с числом дней в этом максимальном периоде поступлений следует иметь в виду, что положительная разница [
t-N (дней)]
является дополнительным резервом оперативного финансирования, который тоже нужно учесть. Поэтому заданный момент t (в днях) при сравнении с следует брать в пределах максимального количества шагов поступлений, выраженного в днях, что подтверждает верность ограничений выражения (11). В рассматриваемой ситуации момент необходимости указанных ограничений наступает после 10 шагов
 , табл. 1.
Таблица 4
Запас оперативного финансирования в одном шаге расчетов
тыс. руб.
|
N п/п |
Наименование показателя |
Результат |
|
1 |
Запас (недостаток) средств для покрытия необходимой суммы отчислений (R-E) за прогнозируемый период |
2298,942 |
|
2 |
Запас (недостаток) средств для покрытия пороговой суммы погашения отчислений [R(t)-E(t)] в любой момент прогнозируемого времени t |
2482,005 |
|
3 |
Средний период одного шага расчетов (D1), дней |
15 |
|
4 |
D2(t) – максимально допустимый средний интервал (дней) поступлений сумм на счета предприятия в прогнозируемых количествах в момент времени t=4 шага дней при условии t |
64,503 |
|
5 |
Запас (недостаток) финансирования расходов, |
4,503 |
 qs
Выбор t в пределах N также производится компьютером автоматически при помощи функции “ЕСЛИ” мастера функций.
Полученную разность запаса или недостатка оперативного финансирования следует сопоставить с разностью между планируемых поступлений R(t) и пороговых сумм расходов E(t) в исследуемый момент времени прогнозируемого периода. То есть если величина превышения R(t) над E(t) указывает на сумму, которая может быть использована дополнительно в обороте в любой момент времени прогнозируемого периода, то положительная разность между и [
t в пределах N (в днях) ]
указывает на период возможного использования суммы запаса в обороте относительно этого момента времени.
В общем, запас (недостаток) средств для покрытия необходимой суммы отчислений (R-E) за прогнозируемый период, запас (недостаток) средств для покрытия пороговой суммы погашения отчислений [R(t)-E(t)] в любой момент прогнозируемого времени  и запас времени финансирования расходов
 , где t выражено в днях, отражают запасы (резервы) оперативного финансирования (табл. 4).
В рассматриваемой ситуации руководство может увеличить отчисления на производственные нужды с целью повышения объемов производства, либо увеличить сумму заемных средств в пределах запасов оперативного финансирования в каждом шаге расчетов. Следовательно, суммы и периоды вложений временно свободных средств в оборот могут изменяться лишь на величину, которая не позволяет уменьшить запасы оперативного финансирования до нулевого значения в каждом шаге расчетов и на период запаса времени.
Таким образом, отдельные показатели резервов оперативного финансирования отражают степень риска в прогнозируемом периоде. То есть они выступают автоматизированными индикаторами допустимых пределов снижения объема продаж, уровня расходов и других факторов, влияющих на финансовое состояние организации в составе входных параметров программируемой модели.
И так, в совокупности приведенных расчетных формул, объединенных в единой программе, мы получили часть модели, которая позволяет определять результативные показатели таблиц 1; 2; 3; 4 в зависимости от любых изменений во множестве факторов, отраженных в виде исходных данных в таблицах 1; 2 и 3. В соответствии с представленной программой, выполненной в системе “Microsoft Excel”, изменение величин любого из исходных показателей указанных таблиц автоматически отразит результативные значения в соответствующих табличных ячейках, обусловленные введенными изменениями и алгоритмами представленных формул. Причем значения входных факторов аналитик может изменять по своему усмотрению, исходя из возможных ситуаций.
Таким образом, при использовании представленной многофакторной модели, руководство предприятия получает возможность проигрывать различные ситуации в связи с возможными изменениями потоков платежей и видеть при этом вероятные результаты. Такое проигрывание предпринимательских решений позволяет руководителю оценивать степень их допущения по критериям состояния расчетов. Чтобы увидеть готовый прогнозируемый исход по данным критериям достаточно ввести изменения в исходные данные табл. 1; 2 и 3, связанные с принятием того или иного решения. Полученные результаты имитации в их связи с исходными показателями модели помогут предпринимателю выбрать квазиоптимальное решение в планировании, прогнозировании или программировании денежных потоков. В этом заключается принцип имитационного моделирования, следуя которому перейдем к следующему его этапу.
Рассчитаем tc – момент относительного времени, в течение которого допустимы отсрочки поступлений денежных сумм относительно обеспечения своевременных расчетов по отчислениям в результате включения в оборот резервов финансирования или просрочки платежей кредиторами. То есть это критический момент времени планируемых поступлений относительно сроков оплаты расходов.
К резервам, как было отмечено, следует отнести суммы, полученных от разницы в сроках поступления и погашения в течение прогнозируемого периода, т. е. использования запаса времени для дополнительного включения временно свободных средств в оборот.
При расчете критического момента отсрочек используем одно из двух выражений:
 ,
при
 ; (12)
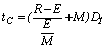
при
 , (13)
где
M - максимальное количество шагов погашения обязательств предприятия по установленным срокам в течение прогнозируемого периода.
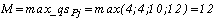 шагов (табл. 2).
То есть в случае, если приток денежных средств R окажется выше допущений среды E, предприятие получит дополнительные резервы в расчетах с кредиторами, которые условно можно выразить в виде дополнительного времени, т.е. возможности использования временно свободных средств в обороте или допущения иммобилизации активов на период, равный

Так как в данной ситуации истинно выражение R > E , при расчетах используем формулу (13):
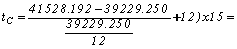
=» 190 дней,
или шага (/15).
Из расчета следует, что критический момент относительного времени, когда должна быть получена последняя сумма поступлений относительно обеспечения своевременных расчетов по отчислениям в результате включения в оборот резервов финансирования или просрочки платежей от дебиторов наступит не позднее чем через 190 дней.
Критический момент времени планируемых поступлений  означает, что при задержке общей суммы положительных денежных потоков R до указанного критического момента tc, величина денежных поступлений в момент M (в днях), когда требуется оплата последней суммы задолженности, будет равна общей сумме погашения задолженности E за весь прогнозируемый период.
Для проверки данного утверждения произведем расчет по формуле:
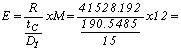
= тыс. руб.,
что соответствует данным табл. 2. и, следовательно, подтверждает верность расчетов.
В имитационной модели, выполненной в таблицах “Microsoft Excel” использование функции “ЕСЛИ” мастера функций обеспечивает автоматический выбор выражений (12) или (13) в зависимости от сравнений E> R или R > E, также выполняемых ПЭВМ автоматически.
Результаты отражаем в табл. 4.
Имея данные о поступлениях R(t) и пороговых суммах расходов E(t) для любого момента времени прогнозируемого периода t, можно определить остаток поступлений  и остаток задолженности
 до конца прогнозируемого периода в любой заданный момента
 .
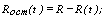
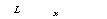
Для четвертого шага расчета имеем следующие значения:
=41528,192 - 35556,683= тыс. руб.;
=39229,25 - 33074,678= тыс. руб.
То есть в момент времени 60 дней предприятию согласно установленным срокам расчетов останется до завершения прогнозируемого периода, равного 6 месяцам, получить тыс. руб., а уплатить тыс. руб. Из расчетов следует, что при данном прогнозе сумма дебиторской задолженности сокращается быстрее, чем кредиторская задолженность, поэтому остаток поступлений, ожидаемых на момент 60 дней в прогнозируемом периоде, превзойдет общую сумму остатка расходов относительно того же момента. В рассматриваемой ситуации сокращение остатка дебиторской задолженности относительно остатка кредиторской при прочих равных условиях ускоряет возможность расчетов по отчислениям, т. е. повышает платежеспособность предприятия.
Сравнение остатков ожидаемых поступлений и отчислений на любой момент времени особенно полезен в ситуационном анализе, когда в течение прогнозируемого периода могут возникнуть непредвиденные или маловероятные изменения в обстоятельствах, новые ситуации. Такие изменения называют возмущениями при моделировании. Для обеспечения стабильности при таких изменениях (для отражения возмущений среды) предпринимателю необходимы данные не только о платежеспособности имеющихся в наличии средств, но и об остаточных поступлениях и расходах. Эти данные помогут оценить перспективную платежеспособность с учетом изменившихся обстоятельств (возмущений).
Например, если в четвертом шаге расчетов неожиданно потребуется дополнительная денежная сумма на время, превышающее остаток прогнозируемого периода qs, то средства, которые предприятие может использовать для оплаты (отражения возмущений) при условии выполнения прогнозируемых сроков погашения дебиторской задолженности не должна превышать размер, определяемый выражением
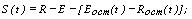
 =41528,192-39229,25-(6154,5722-5971,509)= тыс. руб.
Этот показатель можно назвать оперативным резервом покрытия ситуационных рисков для заданного момента в прогнозируемом периоде. Согласно полученному результату, предприятие может использовать средства в пределах тыс. руб. для покрытия ситуационных рисков в четвертом шаге расчетов прогнозируемого периода относительно месячного производства и реализации выпускаемых моделей двигателей.
Найдя tc (критическое время), можно определить относительные моменты времени для критических событий игры. Таким моментом следует считать  - максимально возможный период времени поступлений средств на счета предприятия с отсрочкой платежей в любой заданный момент в прогнозируемом периоде. Его можно также называть критическим моментом времени поступлений относительно сроков оплаты для любого заданного момента t, взятого в пределах количества шагов отчислений M в прогнозируемом периоде
 :

при
 ; (14)
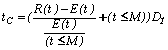 ,
при
 ; (15)
Для исследуемого нами четвертого шага расчета при условии критический момент составит:
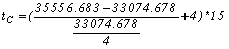 = дня.
В данном случае величина этого показателя совпадает с величиной максимально допустимого среднего срока (дней) поступлений сумм на счета предприятия в любой момент времени в пределах  .
При иных условиях значения этих двух показателей будут отличаться. Основное отличие между  и состоит в том, что при показатель t рассчитывается относительно максимального из сроков положительных или отрицательных потоков. Следовательно, он измеряет весь процесс завершения расчетов независимо от того, по каким из потоков расчет завершается позднее. Показатель рассчитывается относительно критического момента погашения обязательств, т. е. он характеризует, прежде всего, своевременность погашения обязательств рассматриваемого предприятия. В данном случае
 . Именно это равенство и обусловило совпадение значений показателей
 при рассматриваемом стечении обстоятельств.
Для автоматизированного сравнения E(t) и R(t), выбора t в пределах M в программе также использована функция “ЕСЛИ” мастера функций “Microsoft Excel” с автоматическим отражением результатов расчетов в табл. 4.
Другим относительным моментом времени для критических событий расчетов можно считать G(t)– наиболее ранний из возможных моментов погашения обязательств в любой заданный момент времени в прогнозируемом периоде qs. Он равен сумме R(t) в тот момент времени, когда сумма поступлений достигает E(t) - пороговой или минимально допустимой суммы погашения общей задолженности в любой момент времени в прогнозируемом периоде.
Адрес для связи:: 603016, г. Нижний Новгород, ул. Лескова, д. 10, кв. 6
[an error occurred while processing this directive]
