Из практики привлечения иностранных инвестиций в российскую экономику
Журнал "Аудит и финансовый анализ"
Вследствие произошедшего в России экономического кризиса наиболее остро стоит вопрос поиска реальных источников прямого инвестирования и выработки оптимальных механизмов их привлечения.
За период экономических преобразований в российском народном хозяйстве сложился круг наиболее динамично развивающихся отраслей экономики: электроэнергетическая, телекоммуникационная, нефтегазодобывающая. Успешная реализация инвестиционных программ ведущими предприятиями этих отраслей экономики требует значительного притока новых источников финансирования, в том числе и в форме иностранных инвестиций.
Привлечение реальных иностранных инвестиций в эти отрасли российской экономики позволит решить проблемы, вызванные нехваткой как основных, необходимых для модернизации оборудования, так и оборотных ресурсов, что будет способствовать осуществлению финансирования реализуемых программ развития и проведению производственного реструктурирования предприятий.
По данным Госкомстата РФ общая сумма иностранных инвестиций, поступивших в нефинансовый сектор экономики России, в 1998 году сократилась на 4,2 % по сравнению с 1997 годом и составила 11 773 млн. дол. США. В общем объеме иностранных инвестиций 3 361 млн. дол. США или 28,6 %, составляли прямые инвестиции, которые в 1998 году в основном направлялись в нефтегазовую промышленность и отрасль связь. Следует отметить, что иностранные инвестиции в отрасль связь в 1997 году составили около 2 600 млн. дол. США. В 1998 году иностранные инвестиции в отрасль составили около 310 млн. дол. США.
Российские компании при выходе на международный рынок преследуют три основные цели:
- увеличение ликвидности акций компании;
- увеличение акционерного капитала;
- привлечение заемного капитала.
Относясь к числу стратегических отраслей промышленности, телекоммуникации считаются во всем мире одним из важнейших секторов экономики. Всемирный банк рассматривает уровень телефонизации, как один из показателей уровня экономического развития страны. Индустрия связи занимает третье место среди ведущих отраслей промышленности, акции предприятий которых активно обращаются на российском рынке ценных бумаг. По показателю рыночной капитализации отрасль следует за нефтяной и газовой промышленностью.
В современных экономических условиях одним из наиболее эффективных механизмов привлечения прямых зарубежных инвестиций является выпуск и размещение среди потенциальных стратегических инвесторов американских депозитарных расписок (АДР) на акции российского эмитента.
Американская депозитарная расписка представляет собой сертификат, подтверждающий право собственности на определенное количество американских депозитарных акций или глобальных депозитарных акций, которые, в свою очередь, представляют право собственности на определенное количество ценных бумаг иностранного эмитента. Выпуск АДР на эмиссию акций эмитента позволяет реальным зарубежным инвесторам получить контрольный пакет акций объекта инвестирования и одновременно минимизировать риски, связанные с обращением принадлежащих им ценных бумаг, которые будут регламентированы не только национальными, но и международными нормами права.
В процессе организации финансирования посредством привлечения прямых иностранных инвестиций существуют ситуации, когда непосредственное размещение первичной либо дополнительной эмиссии акций предприятия среди определенного круга потенциальных прямых инвесторов не представляется возможным, в силу существующих факторов:
- наличия в стране юрисдикции прямого инвестора законодательных ограничений, на вывоз капитала;
- отсутствия у потенциального инвестора, функционирующей в России дочерней компании, которая могла бы выступить приобретателем акций передаваемых стратегическому инвестору – управляющей компании;
- присутствия существенных рисков, связанных с ответственным хранением, находящихся в собственности прямого инвестора ценных бумаг;
- наличия неоптимальных механизмов расчета и конвертации дивидендов и других выплат прямому инвестору от участия в капитале предприятия.
В этих случаях предприятие организует выпуск и размещение АДР. Выпуск АДР на эмиссию акций эмитента позволяет реальным зарубежным инвесторам получить контрольный пакет акций объекта инвестирования и одновременно минимизировать риски, связанные с обращением принадлежащих им ценных бумаг, которые будут регламентированы международными нормами права.
Потребность в выпуске российскими компаниями АДР на свои акции с целью привлечения прямого финансирования на международных фондовых рынках объясняется также тем, что согласно законодательству США, ценные бумаги иностранных эмитентов, выпущенные в форме иной, чем АДР, не допускаются к обращению на фондовом рынке США.
Следует отметить, что объемы торгов американскими депозитарными расписками на фондовом рынке США постоянно увеличиваются и в настоящее время составляют около 12% от общего объема торгов на основных биржевых площадках США. Доля российских компаний среди всех выпущенных депозитарных расписок составляет 3,6%.
Существуют следующие программы АДР/ГДР доступные к реализации зарубежными эмитентами:
Организация программы АДР III уровня и по правилу 144А предполагает взаимодействие следующих субъектов, которые на различных этапах принимают участие в ее подготовке и практической реализации:
- российская компания, которая осуществляет привлечение прямых инвестиций, и на акции которой будут выпускаться АДР;
- финансовый советник российской компании, осуществляющий финансовые консультации компании в процессе организации программы АДР;
- юридический советник российской компании, осуществляющий подготовку необходимых документов для регистрации программы АДР;
- банк депозитарий программы АДР., в программах с участием российских предприятий банком депозитарием выступает The Bank of New York;
- банк костодиант программы АДР, осуществляющий хранение ценных бумаг эмитента, под которые депозитарий выпускает АДР. В России, кастодиальную деятельность осуществляет ING Barings;
- Федеральная комиссия США по ценным бумагам и фондовым биржам, которая наделена правом регистрации эмиссий ценных бумаг зарубежных эмитентов;
- прямые потенциальные инвесторы в финансовые интересы которых входит стратегический контроль за российскими объектами, в которые они вкладывают инвестиции.
В случае если стратегический инвестор определен заранее и с ним у предприятия существует договоренность по цене размещения и условиям сделки оптимальным вариантом является проведение закрытого частного размещения акций по правилу 144А. В обратном случае целесообразным является проведение открытого размещения на фондовой бирже, что позволяет получить максимальную стоимость от привлечения инвестиций.
При привлечении прямых иностранных инвестиций посредством публичного размещения АДР на фондовом рынке эмитенту необходимо произвести выбор биржевых площадок, на которых будут обращаться ДР. При размещении АДР на американском фондовом рынке компания имеет возможность выбора среди двух основных биржевых площадок США, на которые приходится более 90% всего оборота ценных бумаг: Нью-Йоркской фондовой бирже (NYSE) и Биржевой площадке Ассоциации Дилеров Ценных Бумаг (NASDAQ).
ВЫПУСК ПРОИЗВОДНЫХ ЦЕННЫХ БУМАГ РОССИЙСКИМИ КОМПАНИЯМИ
С момента регистрации первой программы АДР 35 российских эмитентов выпустили программы АДР разных уровней. Из них АО “Вымпелком” организовало программу АДР III уровня. Еще две компании АО “Ростелеком” и АО “Татнефть” выпустили АДР II уровня. Всего из российской телекоммуникационной отрасли 13 предприятий электросвязи выпустили АДР. В настоящее время еще несколько российских телекоммуникационных компаний завершают подготовку выпусков АДР. Основные параметры выпусков АДР российских эмитентов представлены в табл. 1.
Таблица 1
Основные параметры выпусков АДР российских эмитентов
|
№ |
Название |
Вид программы АДР/ГДР |
Дата активации программы |
Соотношение ДР/ /акция |
Основная котировальная площадка |
|
1 |
АО “Вымпелком” |
III уровень |
15.10.96 |
4 : 3 |
Нью-Йоркская фондовая биржа |
|
2 |
АО “Ростелеком” |
II уровень |
01.02.98 |
1 : 6 |
Нью-Йоркская фондовая биржа |
|
3 |
АО “Уралсвязьинформ” |
I уровень |
01.07.97 |
1 : 200 |
Внебиржевой рынок США |
|
4 |
АО “Кубаньэлектросвязь” |
I уровень |
06.02.98 |
2 : 1 |
Внебиржевой рынок США |
|
5 |
АО “Хантымансийсктелеком” |
I уровень |
01.10.98 |
1 : 1 |
Внебиржевой рынок США |
|
6 |
АО “Челябинсксвязьинформ” |
I уровень |
01.04.98 |
5 : 1 |
Внебиржевой рынок США |
|
7 |
АО “Казанская ГТС” |
I уровень |
01.03.98 |
1 : 5 |
Внебиржевой рынок США |
|
8 |
АО “Ростовэлектросвязь” |
I уровень |
01.03.98 |
1 : 5 |
Внебиржевой рынок США |
|
9 |
АО “Новгородтелеком” |
I уровень |
01.12.98 |
20 : 1 |
Внебиржевой рынок США |
|
10 |
АО “Нижегородсвязьинформ” |
I уровень |
01.10.97 |
1 : 2 |
Внебиржевой рынок США |
|
11 |
АО “Самарасвязьинформ” |
I уровень |
01.11.98 |
5 : 1 |
Внебиржевой рынок США |
|
12 |
АО “Башинформсвязь” |
I уровень |
01.11.98 |
1 : 10 |
Внебиржевой рынок США |
|
13 |
АО “Тюменьтелеком” |
I уровень |
05.10.97 |
1 : 1 |
Франкфуртская фондовая биржа |
|
14 |
АО “Лукойл” |
Правило 144A |
01.03.96 |
1 : 4 |
Закрытое размещение |
|
15 |
АО “Черногорнефть” |
I уровень |
01.03.96 |
1 : 1 |
Франкфуртская фондовая биржа |
|
16 |
АО “Газпром” |
Правило 144A |
01.10.96 |
1 : 10 |
Лондонская фондовая биржа |
|
17 |
АО “Роснефтегазстрой” |
I уровень |
07.08.97 |
2 : 1 |
Внебиржевой рынок США |
|
18 |
АО “Татнефть” |
II уровень |
01.03.98 |
1 : 20 |
Нью-Йоркская фондовая биржа |
|
19 |
АО “Сургутнефтегаз” |
I уровень |
01.03.98 |
1 : 50 |
Франкфуртская фондовая биржа |
|
20 |
АО “Нижнекамскнефтехим” |
I уровень |
01.12.98 |
1 : 2 |
Внебиржевой рынок США |
|
21 |
РАО “ЕС России” |
I уровень |
01.11.97 |
1 : 100 |
Люксембургская фондовая биржа |
|
22 |
АО “Иркутскэнерго” |
I уровень |
01.01.97 |
1 : 50 |
Франкфуртская фондовая биржа |
|
№ |
Название |
Вид программы АДР/ГДР |
Дата активации программы |
Соотношение ДР/ /акция |
Основная котировальная площадка |
|
23 |
АО “Ростовэнерго” |
I уровень |
01.09.98 |
1 : 100 |
Внебиржевой рынок США |
|
24 |
АО “Мосэнерго” |
Правило 144А |
01.10.95 |
1 : 100 |
Закрытое размещение |
|
25 |
АО “Самароэнерго” |
I уровень |
01.07.97 |
1 : 10 |
Внебиржевой рынок США |
|
26 |
АО “Кузбассэнерго” |
I уровень |
01.10.97 |
1 : 10 |
Внебиржевой рынок США |
|
27 |
КБ “Инкомбанк” |
I уровень |
01.05.96 |
1 : 15 |
Франкфуртская фондовая биржа |
|
28 |
МКАБ “Возрождение” |
I уровень |
03.07.96 |
1 : 1 |
Франкфуртская фондовая биржа |
|
29 |
АО “Бурятзолото” |
I уровень |
27.10.97 |
10 : 1 |
Внебиржевой рынок США |
|
30 |
АО “Уралмашзаводы” |
Правило 144А |
19.01.98 |
1 : 1 |
Закрытое размещение |
|
31 |
АО “Северский трубзавод” |
I уровень |
05.02.96 |
1 : 10 |
Внебиржевой рынок США |
|
32 |
АО “Тюменьавиатранс” |
I уровень |
01/05/98 |
1 : 100 |
Внебиржевой рынок США |
|
33 |
АО “Нижнекамскшина” |
I уровень |
01/11/98 |
1 : 2 |
Внебиржевой рынок США |
|
34 |
Приморское мор пароходство |
I уровень |
01/03/98 |
1 : 10 |
Франкфуртская фондовая биржа |
|
35 |
ТД “ГУМ” |
I уровень |
07/03/96 |
1 : 2 |
Внебиржевой рынок США |
Как видно из табл. 1, из всех программ АДР российских эмитентов большее количество служили целям не привлечения нового капитала, а расширения круга потенциальных инвесторов и повышения ликвидности ценных бумаг эмитентов. Это связано с тем, что в планы большинства российских компаний входила реализация программ АДР I и II уровня перед организацией процесса привлечения прямого зарубежного финансирования посредством выпуска АДР третьего уровня либо по правилу 144А. Характеристика фондовых показателей компаний, включенных в листинг NYSE, приведены в таб. 2.
Учитывая специфику российской телекоммуникационной отрасли можно сделать вывод, что привлечение прямых иностранных инвестиций на предприятия электросвязи позволит найти решение целого ряда стоящих как перед предприятиями и отраслью проблем и задач: улучшить финансовую устойчивость операторов связи, укрепить позиции компаний связи на рынке услуг связи, получить финансирование для развития телекоммуникационной сети; увеличить трафик и привлечь новых клиентов, а также повысить процент цифровизации сети и телефонную плотность. Необходимо отметить, что несмотря на продолжающийся кризис и спад производства в России предприятия электросвязи продолжают устойчиво функционировать. При этом главную стратегическую задачу отрасли: техническое перевооружение можно будет решить в полном масштабе только при стабилизации макроэкономической ситуации в стране. Финансовое оздоровление экономики и начало экономического роста должны создать объективные предпосылки для роста объемов прямых иностранных инвестиций в телекоммуникации, что в свою очередь станет основой модернизации индустрии связи.
Таблица 2
Анализ фондовых показателей российских компаний, включенных в листинг NYSE,
в дол. США
|
Показатель |
Вымпелком |
Ростелеком |
Татнефть |
|
Капитализация выпущенных ДР |
371 140 |
496 056 |
183 827 |
|
Изменение капитализации за 98 г |
- 62,44 % |
- 77,6 % |
- 68,12 % |
|
Максимальная цена ДР в 1998 г |
59,44 |
23,12 |
25,6 |
|
Изм-ние цены ДР на 01.01.98 г по сравн. с mak |
-74,76% |
- 82,2% |
- 92,8% |
|
Минимальная цена ДР в 1998 г |
4,31 |
1,56 |
1,25 |
|
Изменение цены ДР на 01.01.98 г по сравн .с min |
248% |
164% |
48% |
|
Цена ДР на 01.01.1998 г. |
15 |
4,13 |
1,86 |
После проведения процесса акционирования в 1994 году вплоть до середины 1996 года у ОАО “Кубаньэлектросвязь” отсутствовала стратегия направленная на привлечение иностранных инвесторов к участию в деятельности предприятия. Безусловно, ОАО “Кубаньэлектросвязь” осуществляла определенное взаимодействие с иностранными партнерами, но эти контакты касались только вопросов поставки зарубежного оборудования и предоставления под осуществление таких поставок товарных кредитов.
С целью организации и активизации работы по выработки инвестиционных стратегий региональных операторов электросвязи в части повышения ликвидности ценных бумаг и привлечения к участию в деятельности операторов связи средств инвесторов в 1996 году холдингом “Связьинвест” была принята к реализации “Концепция повышения ликвидности и рыночной стоимости ценных бумаг региональных операторов электросвязи”. Одним из основных положений данной концепции являлась необходимость выработки предприятиями входящими в холдинг самостоятельных корпоративных стратегий направленных на реализацию оптимальных инвестиционных стратегий на российском и международном фондовом рынке.
В компании разработали стратегию, осуществление которой предусматривало реализацию следующих мероприятий:
- проведение тендера и наем финансового и юридического консультанта ОАО “Кубаньэлектросвязь” по вопросам повышения ликвидности ценных бумаг предприятия;
- создание высоколиквидного рынка ценных бумаг предприятия;
- увеличение рыночной стоимости ценных бумаг компании;
- формирование дополнительного источника инвестиционных ресурсов предприятия для развития телефонной сети;
- повышение информационной открытости и прозрачности ОАО “Кубаньэлектросвязь”;
- реализация мероприятий по выводу ценных бумаг предприятия на международные фондовые рынки;
- улучшение финансового состояния ОАО “Кубаньэлектросвязь”.
Начало практического осуществления мероприятий в рамках программы повышения ликвидности и рыночной стоимости ценных бумаг явилось для ОАО “Кубаньэлектросвязь” первым этапом реализации инвестиционной стратегии компании в части привлечения иностранных инвесторов.
На наш взгляд к основному фактору предопределившему эффективность реализации “Программа повышения ликвидности и рыночной стоимости ценных бумаг ОАО “Кубаньэлектросвязь” можно отнести высокую инвестиционную привлекательность предприятия для иностранных портфельных и стратегических инвесторов.
Мы считаем, что инвестиционная привлекательность компании для портфельных инвесторов заключалась в следующем:
- стабильном спросе на услуги связи в Краснодарском крае;
- значительной финансовой устойчивости ОАО “Кубаньэлектросвязь”;
- качестве активов компании и их высокой возможности генерировать прибыль;
- опережающих средние значения по телекоммуникационной отрасли темпах прироста основных аналитических финансовых показателей предприятия;
- росте спроса на услуги связи в крае, обеспечивающем высокую прибыльность бизнеса в будущем;
- монопольном положение общества как оператора связи в Краснодарском крае;
- недооценке российских компаний связи фондовым рынком по сравнению с аналогичными предприятиями стран “развивающихся рынков”, что дает преимущества в развитии перед предприятиями других отраслей экономики.
Инвестиционная привлекательность ОАО “Кубаньэлектросвязь” для стратегических инвесторов обеспечивалась следующими факторами:
- контрольный пакет акций главного акционера предприятия холдинга “Связьинвест” находится у государства, что является гарантией единой технической политики в отрасли, а следовательно, основой долгосрочного партнерства между предприятием и стратегическими инвесторами;
- значительные перспективы развития предприятия обусловлены поддержкой развития связи на региональном краевом уровне;
- необходимость развития и модернизации российских сетей связи во взаимосвязи с большим спросом со стороны физических и юридических лиц делают предприятие привлекательным объектом для производителей телекоммуникационного оборудования.
- низкая телефонная плотность и высокая численность населения в Краснодарском крае создают дополнительные приемущества в обозримом будущем;
- региональные особенности Краснодарского края и потенциальные возможности роста экономики региона создают дополнительные предпосылки для роста доходов компании в долгосрочной перспективе.
В рамках реализации программы повышения ликвидности ценных бумаг ОАО “Кубаньэлектросвязь” были осуществлены следующие мероприятия:
- проведен тендер и назначен финансовый консультант предприятия – инвестиционный банк “Ренессанс Капитал”;
- проведен тендер и назначен юридический консультант предприятия – американская юридическая компания “Экин Гамп”;
- акции компании прошли листинг в котировальном листе первого уровня и были допущены к обращению в Российской Торговой Системе;
- началась подготовка к реализации программы выпуска американских депозитарных расписок первого уровня;
- реестр акционеров ОАО “Кубаньэлектросвязь” был передан для ведения независимому регистратору ЗАО “Кубанский регистрационный центр”;
- в процессе реализации программы повышения ликвидности ценных бумаг была разработана и реализовывалась концепция взаимоотношений с акционерами и инвесторами, которая предусматривала привлечение крупных зарубежных инвестиционных банков и аналитических агентств к написанию аналитических исследований о деятельности компании, реализацию мероприятий по повышению информационной открытости, а также осуществление комплекса маркетинговых мероприятий по конкретным программам, включая проведение зарубежных презентаций, организацию регулярных встреч и конференций с потенциальными инвесторами и акционерами;
- предприятием реализовывались мероприятия направленные на защиту прав и интересов мелких инвесторов в ОАО “Кубаньэлектросвязь”;
- был проведен аудит финансовой отчетности предприятия по американским стандартам бухгалтерского учета и начата подготовка к переходу на ведение бухучета одновременно и по российским и международным стандартам;
- аналитическими службами предприятия осуществлялась работа по выявлению основных тенденций и направлений развития рынка ценных бумаг с целью оперативного реагирования на изменяющуюся ситуацию;
- проводилась работа по оптимизации взаимоотношений с профессиональными участниками рынка ценных бумаг, входящими в фондовую инфраструктуру ОАО “Кубаньэлектросвязь”;
- в рамках реализации программы осуществлялось размещение основной информации о компании на собственной электронной странице в глобальной информационной системе Интернет.
На наш взгляд активная реализация ОАО “Кубаньэлектросвязь” программы повышения ликвидности ценных бумаг оказала заметное положительное воздействие на процесс формирования инвестиционной стратегии в части привлечения иностранных инвесторов к участию в деятельности предприятия.
Принимая во внимание тот факт, что к середине 1997 года на фондовом рынке средства иностранных инвесторов составляли более 70% от общей величины обращающихся финансовых ресурсов, а также учитывая ведущее положение ОАО “Кубаньэлектросвязь” среди предприятий холдинга “Связьинвест” действия общества в рамках реализации программы повышения ликвидности ценных бумаг вызвали по нашему мнению значительный интерес к финансовому сотрудничеству с обществом у портфельных и стратегических иностранных инвесторов.
Мы считаем, что стабильное макроэкономическое положение в России в период с середины 1996 по начало 1998 года, высокие темпы роста капитализации российского рынка ценных бумаг в совокупности с возрастающими инвестиционными потребностями ОАО “Кубаньэлектросвязь” послужили причиной пересмотра компанией стратегии развития за счет собственных источников и перехода к частичному финансированию капвложений предприятия за счет средств иностранных финансовых и стратегических инвесторов.
Формируемая оптимальная инвестиционной стратегии предприятия в части привлечения иностранных инвесторов предусматривала на следующем - втором этапе вывод ценных бумаг общества на международные фондовые рынки. Данный этап не предусматривал привлечение финансирования посредством эмиссии ценных бумаг, что предполагалось реализовать на последующих этапах, а по нашему мнению должен был быть направлен на:
- формирование базы потенциальных международных инвесторов готовых инвестировать в ценные бумаги ОАО “Кубаньэлектросвязь”;
- повышение ликвидности ценных бумаг общества на принципиально новом международном уровне;
- формирование устойчивой репутации ОАО “Кубаньэлектросвязь” среди международного финансового сообщества, что способствовало бы в дальнейшем при привлечении международного финансирования формированию более благоприятных условий на которых оно бы привлекалось.
Мы считаем, что основным показателем, характеризующим эффективность реализации ОАО “Кубаньэлектросвязь” первого этапа инвестиционной стратегии, является рост трех основных показателей:
- характеризующего объем общей рыночной капитализации предприятия;
- показывающего отношение величины общей рыночной капитализации предприятия к объему задействованных телефонные линии предприятия;
- отражающего рыночные котировки и объемы сделок с акциями компании.
Нами был проведен анализ динамики рыночной капитализации ОАО “Кубаньэлектросвязь” и других сравнимых операторов связи, входящих в АО “Связьинвест”. В качестве временного интервала для проведения анализа мы определили период с 01 июля 1996 года по 01 января 1998 года (даты, когда предприятие завершило реализацию основных этапов программы повышения ликвидности. Мероприятия реализуемые ОАО “Кубаньэлектросвязь” в рамках программы повышения ликвидности ценных бумаг стали одной из основных, наряду с общей макроэкономической стабилизацией в России, причин роста общей рыночной капитализации предприятия в анализируемом периоде более чем на 525%. Также, на наш взгляд, следует отметить, что если по состоянию на 01.07.96 года ОАО “Кубаньэлектросвязь” по показателю общей рыночной капитализации занимало четвертое место среди всех региональных телекоммуникационных предприятий, то эффективная реализации собственной программы повышения ликвидности ценных бумаг позволила предприятию по состоянию на 01.01.98 года переместиться на третье место. Еще более значительных успехов ОАО “Кубаньэлектросвязь” удалось достигнуть в реализации первого этапа инвестиционной стратегии если анализировать изменение второго ключевого показателя, характеризующего состояние рынка ценных бумаг предприятия: соотношения общей рыночной капитализации к объему задействованных телефонных линий. Показатель общая рыночной капитализации/ телефонные линии по ОАО “Кубаньэлектросвязь” за анализируемый период увеличился в 5,83 раза и составил на 01.01.98 года 642 дол. США на телефонную линию. Если по состоянию на 01.07.96 года предприятие занимало по данному показателю четвертое место среди региональных операторов связи, то на 01.01.98 года ОАО “Кубаньэлектросвязь” была уже второй среди сравниваемых компаний. Учитывая, что в анализируемом периоде темпы прироста вводимых новых линий у предприятия были выше средних по отрасли на 7-9%, мы относим такой значительный рост показателя общая рыночная капитализация / телефонные линии к успешной и своевременной реализации компанией своей инвестиционной стратегии в части привлечения инвесторов к ее деятельности. Результатом реализации предприятием инвестиционной стратегии стал рост рыночных котировок акций и значительное увеличение объемов сделок с ними.
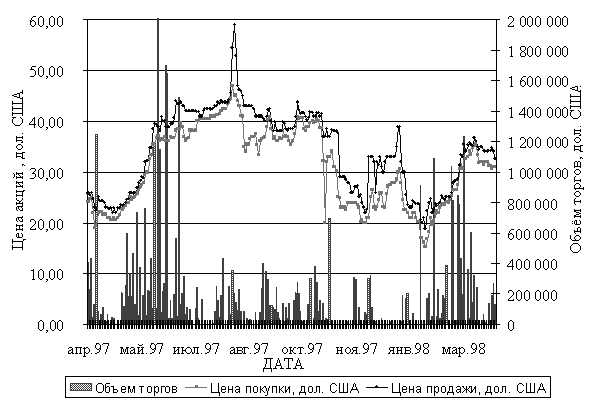
Рис. 2. Динамика объемов сделок и рыночных котировок обыкновенных акций ОАО “Кубаньэлектросвязь” в РТС в период с 01.04.97 по 01.04.98 г.г.
Как видно на рис. 2, в августе 1997 года средняя цена акций компании достигала значения 51 доллар США, при номинальной стоимости около 6 долларов США по среднему обменному курсу в 1997 году. По объему сделок в российской торговой системе среди телекоммуникационных компании ОАО “Кубаньэлектросвязь” твердо занимала лидирующее место, уступая по количеству сделок, только АО “Ростелеком”.
За 1997 год в РТС объем сделок по акциям ОАО “Кубаньэлектросвязь” составил 17 400 000 миллиона долларов США. По объемам сделок ОАО “Кубаньэлектросвязь” в 1997 году была на четвертом месте среди телекоммуникационных компаний 1997 год.
Реализация второго этапа оптимальной инвестиционной стратегии ОАО “Кубаньэлектросвязь” в части привлечения иностранных инвесторов заключалась в организации компанией размещения производных ценных бумаг на акции предприятия на международных фондовых рынках.
Данный проект предусматривал выпуск и размещение американских депозитарных расписок 1-го уровня на обыкновенные акции компании. Подготовка к реализации программы АДР ОАО “Кубаньэлектросвязь” проводилась в течение полугода с сентября 1997 года. В январе 1998 года компания подписала депозитарное соглашение с The Bank of New York, в котором определялись основные положения функционирования программы АДР общества.
В результате проведенной компанией совместно с финансовым и юридическим консультантами работы ОАО “Кубаньэлектросвязь” первая из российских компаний зарегистрировала программу АДР в Федеральной комиссии по ценным бумагам США без рассмотрения формы F - 6. Регистрация программы АДР состоялась 05.02.98 года. В марте 1998 года началась фактическая конвертации акций ОАО "Кубаньэлектросвязь" в АДР первого уровня. Одна обыкновенная акция обменивалась на две депозитарные расписки общества. АДР компании начали одновременно торговаться на внебиржевом рынке США, а также на Франкфуртской и Берлинской фондовых биржах.
После фактической активации программы состоялась презентационная поездка руководства предприятия по основным финансовым центрам мира, основной целью которой на наш взгляд являлось проведение маркетинговых мероприятий и встреч с инвесторами. В ходе презентационной поездки были освещены: инвестиционная программа компании и перспективы ее развития.
Мы провели анализ эффективности организации программы АДР ОАО “Кубаньэлектросвязь” и ее влияние на изменение состояние рынка акций предприятия. Результаты нашего анализа представлены на рис. 3.
Рис. 3. Анализ эффективности организации программы АДР 1го уровня
На рис. 3 видно, что с момента регистрации программы АДР и до окончания презентационной поездки, когда был достигнут максимальный экономический эффект от реализации программы средняя цена акций предприятия увеличилась на 38% с 26,2 дол. США 05.02.98 г. до 36,2 дол. США 10.03.98 года.
Объем сделок с акциями за период проведения маркетинговых мероприятий составил более 7 млн. дол. США, что равно 41,54% от объема торгов за 1998 год. По нашему мнению именно в результате реализации программы АДР акции компании стали наиболее привлекательными для осуществления инвестиций среди всех операторов электросвязи. По состоянию на 01.01.99 г. программа АДР ОАО “Кубаньэлектросвязь” существует более года.

Рис. 4. Динамика котировок АДР первого уровня и объемы сделок с АДР ОАО “Кубаньэлектросвязь”
Мы сравнили усредненную динамику котировок обыкновенных акций предприятия и динамику котировок АДР ОАО “Кубаньэлектросвязь” в сопоставимом периоде по данным рис. 2. и 4. и пришли к выводу о том, что уровень ценовых котировок на АДР был выше уровня ценовых котировок на обыкновенные акции компании в среднем на 7-9%. По нашему мнению данный факт объясняется более широкой базой потенциальных инвесторов в АДР, чем в акции компании, что свидетельствует о более высокой ликвидности рынка АДР ОАО “Кубаньэлектросвязь”. Результаты исследования экономической эффективности выхода ОАО “Кубаньэлектросвязь” на мировые фондовые рынки посредством реализации программы выпуска АДР первого уровня позволяют нам сделать следующие выводы:
- предприятие успешно реализовало второй этап формирования оптимальной инвестиционной стратегии, направленной на привлечение иностранных инвесторов в ОАО “Кубаньэлектросвязь”;
- посредством реализации программы АДР был достигнут фактор узнаваемости на рынке, как на финансовом, так и на товарном. Деятельность предприятия стала освещаться в большем количестве информационных источников, в том числе зарубежных. В результате проведения маркетинговых мероприятий с ОАО “Кубаньэлектросвязь” познакомились новые потенциальные инвесторы, соответственно увеличилась возможность установления новых деловых контактов. Момент выпуска AДР предприятия широко освещался в финансовых средствах массовой информации;
- был сформирован положительный имидж компании. При реализации программы АДР независимыми информационными источниками освещались положительные стороны деятельности ОАО “Кубаньэлектросвязь”, таким образом было сформировано положительное отношение к эмитенту, как к компании.
- произошло значительное увеличение ликвидности и стоимости акций предприятия. При выпуске AДР ОАО “Кубаньэлектросвязь” произошло значительное возрастание спроса на ценные бумаги эмитента как у иностранных, так и у российских инвесторов, что значительно увеличило уровень котировки акций на российском рынке.
- реализация программы АДР ОАО “Кубаньэлектросвязь” и значительное повышение ликвидности рынка ценных бумаг предприятия послужили основой перехода компании к реализации следующего этапа оптимальной инвестиционной стратегии, заключающегося в привлечении внешних источников финансирования программ развития в форме акционерного и заемного капитала.
После завершения второго этапа формирования инвестиционной стратегии ОАО “Кубаньэлектросвязь” предполагала приступить к осуществлению следующего этапа, заключающегося в привлечении финансирования в форме акционерного капитала.
В декабре 1997 года ОАО “Кубаньэлектросвязь” получила согласие своего основного акционера АО “Связьинвест” на проведение дополнительной эмиссии акций общества в объеме эквивалентном 20 000 000 долларов США. Фактическое размещение эмиссии предполагалось осуществить после стабилизации ситуации на международных фондовых рынках, которая была неблагоприятна для выпуска ценных бумаг в результате значительного снижения мировых фондовых индексов.
Под воздействием фондового кризиса стоимость обыкновенных акций ОАО “Кубаньэлектросвязь” снизилась с 41 доллара США по состоянию на 01.10.97 года до 22 долларов в декабре 1997 года, когда на внеочередном собрании акционеров в устав общества были внесены 600 000 объявленных обыкновенных акций дополнительной эмиссии.
Холдинг “Связьинвест” зарезервировал на выкуп 51% акций дополнительной эмиссии ОАО “Кубаньэлектросвязь” 10 000 000 долларов США, таким образом предполагалось, что рыночная стоимость размещаемых обществом акций составит 32,6 доллара США за одну обыкновенную акцию.
Привлеченные в форме акционерного капитала от проведения дополнительной эмиссии акций средства ОАО “Кубаньэлектросвязь” планировала направить на развитие средств связи: увеличение телефонной плотности и уровня цифровизации телефонной сети в Краснодарском крае.
В конце декабря 1998 года ситуация на российском фондовом рынке относительно стабилизировалась, Россия была включена в фондовый индекс Международной финансовой корпорации (IFC), ведущие рейтинговые агентства давали позитивные прогнозы по развитию макроэкономической ситуации в России на 1998 год. На фоне благоприятной коньюктуры происходил рост котировок акций предприятий ведущих отраслей российской промышленности. Стоимость обыкновенных акций ОАО “Кубаньэлектросвязь” увеличилась на 60% до 35 долларов США за акцию. Однако, впоследствии произошел новый спад, связанный со второй волной фондового кризиса в России. И к моменту выпуска АДР первого уровня ОАО “Кубаньэлектросвязь” стоимость обыкновенных акций понизилась до 26,24 долларов США. Затем в результате проведения маркетинговых мероприятий связанных с программой АДР стоимость акций возросла на 38% до 36 долларов США.
По нашему мнению период времени с января по март 1998 года был наиболее оптимальным для проведения дополнительной эмиссии акций компании. Мы считаем, что компания должна была вести подготовку к фактическому размещению обыкновенных акций в период с декабря 1997 года по февраль 1998 года и осуществить факт государственной регистрации выпуска ценных бумаг в ФКЦБ России до момента начала фактического функционирования программы АДР первого уровня компании. Таким образом, был бы достигнут максимальный экономический эффект: компания проведя размещение дополнительной эмиссии по 36 долларов США привлекла бы финансирование на 2 040 000 долларов США больше запланированного, а учитывая тот факт, что до начала реализации программы АДР одна обыкновенная акции котировалась по цене 22 доллара США экономический эффект составил бы 13 000 000 долларов США. Однако, фактическое размещение акций не было осуществлено. Руководство ОАО “Кубаньэлектросвязь”, ожидая улучшение макроэкономической конъюнктуры в стране, рассчитывало провести размещение по цене не ниже докризисного уровня – 40 долларов США, что прогнозировалось на июнь 1998 года.
Предприятие достигло по итогам 1997 года и первого полугодия 1998 года высоких темпов прироста основных финансовых показателей, были реализованы два этапа инвестиционной стратегии предприятия в части привлечения иностранных инвесторов к деятельности ОАО “Кубаньэлектросвязь”. Все это в сочетитание с положительными макроэкономическими прогнозами финансовых консультантов компании послужило основанием для принятия решения о проведении фактического размещения дополнительной эмиссии в июне-июле 1998 года после проведения очередного годового собрания акционеров ОАО “Кубаньэлектросвязь”. Однако в течении июня 1998 года стоимость обыкновенных акций ОАО “Кубаньэлектросвязь” понизилась на 30% и составила на 1 июля 1998 года 14,7 доллара США. Как следствие, была упущена возможность организации дополнительной эмиссии акций при благоприятной ценовой конъюнктуре на фондовом рынке в марте 1998 года, в связи с тем, что краткосрочные прогнозы специалистов и финансовых консультантов ОАО “Кубаньэлектросвязь” оказались ошибочными.
Средний ценовой уровень 14-16 долларов США за обыкновенную акцию сохранявшийся вплоть до резкого обвала котировок после 17 августа 1998 года не являлся минимально приемлемым для холдинга “Связьинвест”. Таким образом компании не удалось завершить реализацию третьего этапа оптимальной инвестиционной стратегии, направленной на привлечение в общество финансирования в форме акционерного капитала. По нашему мнению основной причиной по которой компания не произвела фактического размещения обыкновенных акций и не привлекла финансирования являются:
- нестабильная политическая ситуация в стране. Начиная с апреля 1998 года на макроэкономическую ситуацию в стране оказывали значительное влияние непрогнозируемые политические риски, что в свою очередь делало невозможными даже краткосрочные финансовые прогнозы;
- ухудшающаяся с конца первого квартала 1998 года экономическая ситуация в стране, которая достигла своего максимального обострения к середине лета 1998 года послужив основой экономического кризиса;
- ошибочные действия ОАО “Кубаньэлектросвязь” и ее финансовых консультантов в полной мере не оценивших возможные последствия возрастания экономических и политических рисков и принявших решение отложить размещение акций предприятия до июня 1998 года.
Проанализировав изменение макроэкономической ситуации в период с января по август 1998 года мы пришли к выводу, что у ОАО “Кубаньэлектросвязь” существовала возможность реализации третьего этапа инвестиционной стратегии при организации размещения акций в марте 1998 года сразу вслед за маркетинговыми мероприятиями по программе АДР I уровня, которая была упущена по причине совпадения вышеперечисленных субъективных и объективных обстоятельств.
В связи с тем, что в июле 1998 года компания отложила планы реализации третьего этапа оптимальной инвестиционной стратегии руководством ОАО “Кубаньэлектросвыязь” было принято решение о начале реализации следующего этапа – привлечения заемного финансирования в общество посредством выпуска еврооблигационного займа. В ситуации, когда процесс привлечения финансирования в форме акционерного капитала не удалось организовать вследствие неблагоприятной ценовой конъюнктуры на российском рынке ценных бумаг привлечение заемного капитала на международном фондовом рынке являлось единственной реальной возможностью изыскать финансовые ресурсы на реализацию ОАО “Кубаньэлектросвязь” своей инвестиционной программы развития. Выпуск предприятием еврооблигаций позволял изыскать заёмное финансирование на длительные сроки и по приемлемой цене. Планировалось привлечь 50 млн. дол. США на пять лет. По нашему мнению реализация этапа инвестиционной стратегии должна была решить следующие вопросы:
- привлечь наименее затратный вариант заемного финансирования;
- создать источник финансирования инвестиционных программ развития;
- привлечь к финансированию компании иностранных инвесторов, заинтересованных в результатах деятельности предприятия;
- повысить инвестиционную привлекательность компании.
В процессе работы над проектом было принято решение об изменении формы привлечения заемного финансирования с эмиссии еврооблигаций на выпуск депозитных сертификатов участия по закрытой подписке. Мы считаем, что такое корпоративное действие потенциального эмитента было направлено на снижение рисков связанных с изменением процентных ставок по публично размещаемым долговым ценным бумагам. По нашему мнению при выпуске депозитных сертификатов участия ОАО “Кубаньэлектросвязь” получала возможность организации размещения долговых ценных бумаг по закрытой подписке среди определенного круга инвесторов на заранее определенных условиях. Данный вариант привлечения финансирования в случае дефолта компании позволил бы более эффективно вести переговоры о реструктуризации задолженности с кредиторами, являющимися одновременно стратегическими партнерами предприятия. Оценивая готовность ОАО “Кубаньэлектросвязь” к организации привлечения заемного финансирования мы сопоставили основные аналитические показатели общества и других ведущих телекоммуникационных компаний России и мира. Данные нашего анализ по Как видно из таблицы 3.8. ОАО “Кубаньэлектросвязь” имела самый низкий показатель телефонной плотности (12,1%) и один из самых низких уровней цифровизации телефонной сети (12,9%). При сопоставлении ОАО “Кубаньэлектросвязь” и других российских компаний со сравнимыми зарубежными операторами связи видно, что значения основных технических показателей предприятий российской отрасли связь значения значительно ниже среднемирового уровня. На наш взгляд это является основным фактором определяющим необходимость привлечения финансирования в предприятия российской телекоммуникационной отрасли. Привлекая заемное финансирование и направляя его на модернизацию сетей связи ОАО “Кубаньэлектросвязь” получила бы возможность генерировать большие доходы и прибыль с одной телефонной линии и с одного сотрудника, что позволило бы ликвидировать значительное, в десятки раз, отставание от мировых телекоммуникационных лидеров. Другим определяющим фактором для ОАО “Кубаньэлектросвязь” в пользу организации процесса заемного финансирования на международных фондовых рынках являлся фактор значительной инвестиционной привлекательности ее показателей цена акции/прибыль, капитализация/прибыль и капитализация/телефонные линии. По нашему мнению значительная недооценка компании по данным показателям делала предпочтительным вариант заемного финансирования в сравнении с увеличением акционерного капитала.
По нашему мнению в условиях отказа от проведения дополнительной эмиссии акций ОАО “Кубаньэлектросвязь” правильно определила дальнейшее направление формирования своей инвестиционной стратегии в части привлечения иностранного финансирования в компанию.
ОАО “Кубаньэлектросвязь” не удалось завершить работу по привлечению заемного финансирования в иностранной валюте, так как произошедшие в августе 1998 года и заставшие компанию в стадии завершения проекта события сделали невозможной в среднесрочной перспективе реализацию данного проекта по объективным макроэкономическим причинам.
Таким образом, как третий, так и четвертый этапы формирования оптимальной инвестиционной стратегии ОАО “Кубаньэлектросвязь” оказались незавершенными и практически невозможными к выполнению в течении ближайших нескольких лет.
К нереализованным в результате августовского кризиса 1998 года планам компании по формированию оптимальной инвестиционной стратегии в части привлечения иностранных инвесторов в ОАО “Кубаньэлектросвязь” необходимо также отнести:
- выпуск АДР 2-го уровня на акции компании с их листингом на Нью-Йоркской фондовой бирже, предусматривающий привлечение акционерного капитала на международном фондовом рынке;
- выпуск производных ценных бумаг-варрантов на акции общества и их листинг на Лондонской и Люксембургской фондовых биржах.
Экономический кризис августа 1998 года не позволил ОАО “Кубаньэлектросвязь” в полном объеме выработать оптимальную инвестиционную стратегии в части привлечения иностранных инвесторов. Мы считаем, что компания эффективно реализовывала намеченные к осуществлению этапы оптимальной инвестиционной стратегии, однако изменившаяся экономическая ситуация в стране стала основной причиной не позволившей завершить их выполнение в планируемом объеме.
Несмотря на то, что в сложившейся макроэкономической ситуации, когда значительные политические и экономические риски делают невозможным осуществление каких-либо прогнозов и планов на определенную перспективу, ОАО “Кубаньэлектросвязь” по нашему мнению должна продолжать реализацию своей инвестиционной стратегии, иначе произойдет приостановка развития средств связи в Краснодарском крае, что может обернутся серьезными технологическим отставанием предприятия и его вероятными финансовыми потерями в обозримом будущем.
Мы считаем, что для того чтобы не допустить возникновения подобной ситуации ОАО “Кубаньэлектросвязь” должна в полной мере реализовать все свои возможности в направлении формирования новых путей совершенствования механизма привлечения иностранных инвестиций в компанию в условиях нестабильной экономической и политической ситуации в России в целом и в Краснодарском крае в частности.
Контактный телефон:
(8612) 33-76-60 Берлин Сергей Игоревич
(8612) 31-78-64 Краев Алексей Олегович
(8612) 53-02-07 Коньков Игорь Николаевич
[an error occurred while processing this directive]
