Аудит формирования и бухгалтерского учета страховых резервов
Журнал "Аудит и финансовый анализ"
4. АУДИТ ФОРМИРОВАНИЯ И УЧЕТА СТРАХОВЫХ РЕЗЕРВОВ НА ПРИМЕРЕ ООО “МОСКОВСКОЕ ПЕРЕСТРАХОВОЧНОЕ ОБЩЕСТВО” (ООО “МОСКВА РЕ”)
Бухгалтерский учет в ООО “Москва Ре” ведется в соответствии с Положением по бухгалтерскому учету “Учетная политика”, утвержденному Приказом Минфина РФ № 100 от 28.07.94 г. и “Положением о бухгалтерском учете и отчетности”, утвержденном Минфином РФ от 26.12.94 № 170.
Ведение учета осуществляется в соответствии с планом счетов бухгалтерского учета, утвержденным приказом Росстрахнадзора РФ № 02-02/5 от 27 ноября 1992 г. (с изм. и доп. От 31 октября 1994 г.) способом двойной записи.
Бухгалтерский учет ведется методом начисления.
ООО “Москва Ре” создает резервы в соответствии с Положением о порядке формирования страховых технических резервов по видам страхования иным, чем страхование жизни, утвержденным Приказом Президента ООО “Москва Ре” от 22 октября 1997 года и согласованным с Департаментом страхового надзора при Министерстве финансов РФ от 29 декабря 1997 года.
Согласно Положения о порядке формирования страховых технических резервов по видам страхования иным, чем страхование жизни, страховые резервы образуются ООО аМосква Ре” по каждому виду перестрахования и в той валюте, в которой проводится перестрахование.
В состав страховых технических резервов, согласно утвержденному Положению, включаются:
1. Резерв незаработанной премии (РНП);
2. Резервы убытков:
резерв заявленных, но неурегулированных убытков (РЗНУ);
резерв произошедших, но незаявленных убытков (РПНУ);
3. Резерв кумуляции убытков.
Аналитический учет по вышеперечисленным резервам ведется отдельно по каждому виду перестрахования.
Рабочий план счетов ООО с“Москва Ре” для учета страховых резервов приведен в табл. 1.
Таблица 1
Рабочий план счетов ООО с“Москва Ре” для учета страховых резервов
|
№ счета |
Название |
|
37-1 |
Участие ретроцессионеров в РНП |
|
37-2 |
Участие ретроцессионеров в РПНУ |
|
37-3 |
Участие ретроцессионеров в РЗНУ |
|
49-1 |
Изменение РНП |
|
49-2 |
Изменение РПНУ |
|
49-3 |
Изменение РЗНУ |
|
49-4 |
Изменение РКУ |
|
91 |
Резерв незаработанной премии |
|
93-1 |
Резерв заявленных, но неурегулированных убытков (РЗНУ) |
|
93-2 |
Резерв произошедших, но незаявленных убытков (РПНУ) |
|
93-3 |
Резерв кумуляции убытков (РКУ) |
|
80-5 |
Прибыли и убытки от изменения страховых резервов |
Таблица 2
Расчетный резерв незаработанной премии методом “pro rata temporis”
ООО “МОСКВА РЕ” на 01.01.99
рублей
|
Вид страхования |
Всего |
||||
|
Наземный транспорт |
Воздушный транспорт |
Водный транспорт |
Грузы |
Другие виды имущества |
|
|
1416012 |
2166365 |
2896589 |
1108368 |
2153421 |
9740755 |
Таблица 3
Участие ретроцессионеров в резерве незаработанной премии на 01.01.99
рублей
|
Вид страхования |
Всего |
||||
|
Наземный транспорт |
Воздушный транспорт |
Водный транспорт |
Грузы |
Другие виды имущества |
|
|
249297 |
33085 |
155831 |
- |
234225 |
672438 |
Таблица 4
Бухгалтерские проводки
|
Д-т |
К-т |
Сумма |
Содержание операций |
|
49-1 |
91 |
9740755 |
Начислен РНП за 1998 год |
|
37-1 |
49-1 |
672438 |
Участие ретроцессионеров в РНП |
|
80-5 |
49-1 |
9068317 |
Списано на финансовый результат изменение резерва незаработанной премии за 1998 год |
Таблица 5
|
Страховая организация |
Отчетный период |
ОПРЕДЕЛЕНИЕ БАЗОВОЙ СТРАХОВОЙ ПРЕМИИ ПО ДОГОВОРАМ ПРИНЯТЫМ В ПЕРЕСТРАХОВАНИЮ
Вид страхования Перестрахование
Валюта Рубли
|
Вид страхования |
Страховая брутто- премия |
Отчисления на предупредительные мероприятия |
Комиссионное вознаграждение |
Базовая страховая премия |
|
1 |
2 |
3 |
4 |
5 |
|
Автотранспорт |
2539467 |
- |
490523 |
2048944 |
|
Воздушный транспорт |
1904867 |
- |
413081 |
1491786 |
|
Водный транспорт |
1587091 |
- |
344857 |
1242234 |
|
Грузы |
2062953 |
- |
459066 |
1603887 |
|
Другие виды имущества |
7365985 |
- |
1028935 |
6337050 |
|
Итого |
15460363 |
- |
2736462 |
12723901 |
Таблица 6
ОПРЕДЕЛЕНИЕ БАЗОВОЙ СТРАХОВОЙ ПРЕМИИ ПО ДОГОВОРАМ ПЕРЕДАННЫМ В РЕТРОЦЕССИЮ
Вид страхования Перестрахование
Валюта Рубли
|
Вид страхования |
Страховая брутто- премия |
Отчисления на предупредительные мероприятия |
Комиссионное вознаграждение |
Базовая страховая премия |
|
1 |
2 |
3 |
4 |
5 |
|
Автотранспорт |
334425 |
71774 |
262651 |
|
|
Воздушный транспорт |
57165 |
15201 |
41964 |
|
|
Водный транспорт |
173277 |
48984 |
124293 |
|
|
Грузы |
73339 |
22195 |
51144 |
|
|
Другие виды имущества |
632477 |
157936 |
474541 |
|
|
Итого |
1270683 |
316090 |
954593 |
Таблица 7
|
Страховая организация |
Отчетный период |
РЕЗЕРВ ПРОИЗОШЕДШИХ, НО НЕВЫЯВЛЕННЫХ УБЫТКОВ ПО ДОГОВОРАМ, ПРИНЯТЫМ В ПЕРЕСТРАХОВАНИЕ
Вид страхования Перестрахование
Валюта Рубли
|
Вид страхования |
Код строки |
Базовая страховая премия |
Норматив отчислений в РПНУ, % |
РПНУ |
|
1 |
2 |
3 |
4 |
5 |
|
Автотранспорт |
01 |
2048944 |
10 |
204894 |
|
Воздушный транспорт |
02 |
1491786 |
10 |
149179 |
|
Водный транспорт |
03 |
1242234 |
10 |
124223 |
|
Грузы |
04 |
1603887 |
10 |
160389 |
|
Другие виды имущества |
05 |
6337050 |
10 |
633705 |
|
Итого |
06 |
12723901 |
10 |
1272390 |
Таблица 8
ДОЛЯ УЧАСТИЯ РЕТРОЦЕССИОНЕРОВ В РПНУ
|
Вид страхования |
Код строки |
Базовая страховая премия |
Норматив отчислений в РПНУ, % |
РПНУ |
|
1 |
2 |
3 |
4 |
5 |
|
Автотранспорт |
01 |
262651 |
10 |
26265 |
|
Воздушный транспорт |
02 |
41964 |
10 |
4197 |
|
Водный транспорт |
03 |
124293 |
10 |
12429 |
|
Грузы |
04 |
51144 |
10 |
5114 |
|
Другие виды имущества |
05 |
474541 |
10 |
47454 |
|
Итого |
06 |
954593 |
10 |
95459 |
Таблица 9
|
Страховая организация |
Отчетный период |
ОБЩИЙ РЕЗЕРВ ПРОИЗОШЕДШИХ, НО НЕВЫЯВЛЕННЫХ УБЫТКОВ НА 01.01.99
рублей
|
№ |
Вид страхования |
Базовая страховая премия |
Норматив отчислений в РПНУ, % |
РПНУ |
|
1 |
2 |
3 |
4 |
5 |
|
01 |
Автотранспорт |
204894 |
26265 |
178629 |
|
02 |
Воздушный транспорт |
149179 |
4197 |
144982 |
|
03 |
Водный транспорт |
124223 |
12429 |
111794 |
|
04 |
Грузы |
160389 |
5114 |
155275 |
|
05 |
Другие виды имущества |
633705 |
47454 |
586251 |
|
06 |
Всего |
1272390 |
95459 |
1176931 |
Таблица 10
Бухгалтерские проводки
|
Д-т |
К-т |
Сумма |
Содержание операций |
|
49-2 |
93-2 |
1272390 |
Начислен резерв ПНУ за 1998 год |
|
37-2 |
49-2 |
95459 |
Начислено участие ретроцессионеров в резерв ПНУ за 1998 год |
|
80-5 |
49-2 |
1176931 |
Списано на финансовый результат изменение резерва ПНУ за 1998 год |
Таблица 11
|
Страховая организация |
Отчетный период |
РЕЗЕРВ ЗАЯВЛЕННЫХ, НО НЕУРЕГУЛИРОВАННЫХ УБЫТКОВ НА 01.01.99
рублей
|
№ |
Наименование |
№ дог. |
Дата извещ. |
Отв. по договору перестрах. |
Отв. ретроцесс. |
Отв. на собств. удерж. |
Общий резерв ЗНУ |
Участие ретроцесс. в РЗНУ |
РЗНУ на собств. удерж. |
|
Автотранспорт |
|||||||||
|
1 |
Спасские ворота |
628 |
08.01.98 |
58800 |
15876 |
42924 |
16279 |
6279 |
10000 |
|
2 |
Русская СК |
1728 |
16.06.98 |
21840 |
0 |
21840 |
10000 |
0 |
10000 |
|
3 |
СК СТЕАКО |
1908 |
10.09.98 |
54530 |
38950 |
15580 |
25000 |
17857 |
7143 |
|
4 |
... |
||||||||
|
Итого |
450000 |
50000 |
400000 |
||||||
|
Воздушный транспорт |
|||||||||
|
1 |
Чрезвычайная СК |
2908 |
01.07.98 |
300000 |
0 |
300000 |
150000 |
0 |
150000 |
|
2 |
СК АФЕС |
257 |
10.07.98 |
200000 |
0 |
200000 |
20000 |
0 |
20000 |
|
3 |
СК АВИКОС |
241 |
21.09.98 |
450000 |
0 |
450000 |
400000 |
0 |
400000 |
|
4 |
... |
||||||||
|
Итого |
13215000 |
0 |
13215000 |
||||||
|
Водный транспорт |
|||||||||
|
1 |
СК ДАЛЬАКФЕС |
641 |
16.01.98 |
50000 |
0 |
50000 |
50000 |
0 |
50000 |
|
2 |
СК ДАЛЬАКФЕС |
739 |
22.01.98 |
1250000 |
0 |
1250000 |
200000 |
0 |
200000 |
|
3 |
Промышленно СК |
336 |
03.07.98 |
1500000 |
0 |
1500000 |
350000 |
0 |
350000 |
|
4 |
|||||||||
|
Итого: |
2643000 |
0 |
2643000 |
||||||
|
Грузы |
|||||||||
|
1 |
АСК ПЕТЕРБУРГ |
2088 |
23.03.98 |
250000 |
0 |
250000 |
60000 |
0 |
60000 |
|
2 |
СК СЕЛЕКТА |
2846 |
16.06.98 |
12000000 |
8000000 |
4000000 |
350000 |
233345 |
116655 |
|
3 |
СК ЕВРО-ПОЛИС |
406 |
29.06.98 |
4000000 |
0 |
4000000 |
50000 |
0 |
50000 |
|
4 |
|||||||||
|
Итого: |
4405000 |
1000000 |
3405000 |
||||||
|
Другие виды имущества |
|||||||||
|
1 |
СК СЕВЕРНАЯ КАЗНА |
3649 |
20.11.98 |
700000 |
0 |
700000 |
2000 |
0 |
2000 |
|
2 |
СК ЭНЕРГОГАРАНТ |
3179 |
08.12.98 |
З00000 |
0 |
З00000 |
100000 |
0 |
100000 |
|
3 |
СК Росгосстрах-Приморье |
3128 |
23.12.98 |
З000000 |
0 |
З000000 |
1З00000 |
0 |
1З00000 |
|
4 |
|||||||||
|
Итого: |
1312358 |
854463 |
457895 |
Таблица 12
|
Страховая организация |
Отчетный период |
ОБЩИЙ РЕЗЕРВ ПРОИЗОШЕДШИХ, НО неурегулированных УБЫТКОВ НА 01.01.99
рублей
|
№ |
Вид страхования |
Общий резерв ЗНУ |
Участие ретроцессионеров в РЗНУ |
РЗНУ на собственном удержании |
|
1 |
2 |
3 |
4 |
5 |
|
01 |
Автотранспорт |
450000 |
50000 |
400000 |
|
02 |
Воздушный транспорт |
13215000 |
0 |
13215000 |
|
03 |
Водный транспорт |
2643000 |
2643000 |
|
|
04 |
Грузы |
4405000 |
1000000 |
3405000 |
|
05 |
Другие виды имущества |
1312358 |
854463 |
457895 |
|
06 |
Всего |
22025358 |
1904463 |
20120895 |
Таблица 13
Бухгалтерские проводки
|
Д-т |
К-т |
Сумма |
Содержание операций |
|
49-3 |
93-1 |
22025358 |
Начислен РЗНУ за 1998 год |
|
37-3 |
49-3 |
1904463 |
Участие ретроцессионеров в РЗНУ за 1998 год |
|
49-3 |
80-5 |
20120895 |
Списано на финансовый результат изменение РЗНУ за 1998 год |
Таблица 14
|
Страховая организация |
Отчетный период |
ОБЩИЙ РЕЗЕРВ КУМУЛЯЦИИ УБЫТКОВ НА 01.01.99
рублей
|
№ |
Вид страхования |
Базовая страховая премия на собственном удержании |
Норматив отчислений в РКУ 10% |
РКУ |
|
1 |
2 |
3 |
4 |
5 |
|
01 |
Автотранспорт |
- |
- |
- |
|
02 |
Воздушный транспорт |
1449822 |
10 |
144982 |
|
03 |
Водный транспорт |
1117941 |
10 |
111794 |
|
04 |
Грузы |
1552743 |
10 |
155275 |
|
05 |
Другие виды имущества |
5862509 |
10 |
586251 |
|
06 |
Всего |
9983015 |
10 |
998302 |
Таблица 15
Бухгалтерские проводки
|
Д-т |
К-т |
Сумма |
Содержание операций |
|
49 |
93 |
998302 |
Начислен резерв КУ за 1998 год |
|
80 |
49 |
998302 |
Списано на финансовый результат |
Заключение
Аудит проводится в соответствии с Временными правилами аудиторской деятельности в Российской Федерации, утвержденными Указом Президента Российской Федерации от 22 декабря 1993 г. № 2263 “Об аудиторской деятельности в РФ”.
Аудит должен планироваться и проводиться таким образом, чтобы получить достаточную уверенность в том, что бухгалтерская отчетность не содержит существенных искажений. Аудит включает проверку на сплошной основе подтверждения числовых данных и пояснений, содержащихся в бухгалтерской отчетности. При соблюдении всех этих условий проведенный аудит даст достаточные основания для того, чтобы высказать мнение о достоверности данной отчетности.
При оценке результатов аудиторской проверки большое значение имеют факторы:
1) достоверности, обстоятельности и достаточности данных, полученных в ходе проверки;
2) полноты и обоснованности информации, содержащейся финансовой отчетности;
3) наличия письменных объяснений от руководства страховой организации;
4) существенности обнаруженных в процессе проверки нарушений.
Кроме этого, в финальной стадии анализа результатов проверки аудитор:
5) сопоставляет данные, содержащиеся в финансовой отчетности с цифрами и пояснениями в официальных документах, не входящих в ее состав;
6) производит обзор своих рабочих документов;
7) выражает мнение о достоверности финансовой отчетности.
Целью проверки правильности формирования страховых резервов было выявление принципиальных (системных) ошибок в расчете резервов, вызванных неправильным применением действующего законодательства, а также существенных случайных ошибок.
При проверке правильности формирования страховых резервов производилась выборочное сравнение соответствия данных машинограмм расчета резервов данным журнала учета заключенных договоров и данным бухгалтерского учета.
Страховые резервы рассчитываются с помощью компьютерных программ. Для расчета резервов используются базы данных, созданные в виде электронных таблиц Excel 7.0. Результаты расчета страховых резервов передаются в бухгалтерию ООО “Москва Ре” в виде сводных таблиц. Резерв заявленных, но неурегулированных убытков формируется путем статистической оценки возможного ущерба, сделанной на основании максимальной суммарной ответственности ООО “Москва Ре” по тем договорам перестрахования, в отношении которых на отчетную дату были получены извещения о наступлении страховых событий. Данные о резерве заявленных, но неурегулированных убытков передаются в бухгалтерию юридическим отделом ООО “Москва Ре”.
Рассчитанные страховые резервы отражались в бухгалтерском учете ООО “Москва Ре” в соответствии с требованиями Плана счетов финансово-хозяйственной деятельности страховых организаций. Данные баланса соответствует данным итоговых таблиц расчета резервов.
Квалифицированный аудитор не только проверяющий, но и главный консультант организации по текущим проблемным вопросам и идеологии работы бухгалтерии. Для уверенности в правильности формирования и учета страховых резервов, аудитор может посоветовать выбрать бухгалтерскую программу, сделанную известными производителями, с которой уже работает значительное число пользователей по всей стране. В качестве примера можно посоветовать программу “ПАРУС-СТРАХОВЩИК”. Так же организация на современном этапе развития обязана иметь консультационно-правовые программы типа “Консультант плюс”, чтобы своевременно реагировать на изменения в нормативной базе и законодательстве.
Литература
1. Алтынникова И. Формирование страховых резервов: бухгалтерский учет,
налогообложение. - М.: 1996
2. Сухов В.А. Государственное регулирование финансовой устойчивости страховщиков - М.: 1995
3. Ефимов С.Л. Справочник бухгалтера страховой компании. - М.: 1998
4. Сборник нормативных актов РОССТРАХНАДЗОРА. Книга 2. “Финансовая устойчивость, страховые резервы, инвестирование. - М.: 1996
5. Финансы, № 5 1997 //Ежемесячный теоретический и научно-практический журнал
Приложение 1
УТВЕРЖДАЮ
Президент ООО “Московское перестраховочное общество”
Г.Н.Фидельман
22 октября 1999 г.
ПОЛОЖЕНИЕ О ПОРЯДКЕ ФОРМИРОВАНИЯ СТРАХОВЫХ ТЕХНИЧЕСКИХ РЕЗЕРВОВ ПО ВИДАМ СТРАХОВАНИЯ ИНЫМ, ЧЕМ СТРАХОВАНИЕ ЖИЗНИ
1. ОБЩИЕ ПОЛОЖЕНИЯ
1.1. Настоящее Положение разработано в соответствии с п.1 ст. 26 Закона Российской Федерации “О страховании” и определяет состав, назначение, порядок формирования и использования страховых технических резервов ООО “Московское перестраховочное общество” (далее по тексту Перестраховщик) и направлено для обеспечения гарантий выполнения принятых Перестраховщиком обязательств по договорам перестрахования и финансовой устойчивости операций, проводимых им.
1.2. Страховые резервы Перестраховщика - это совокупность денежных средств целевого назначения, формируемых за счет начисленных Перестраховщику страховых премий по рискам, принятым в перестрахование, и используемых им для обеспечения принятых обязательств, исходя из числа заключенных договоров перестрахования, сроков их действия, объемов ответственности и характера принятых в перестрахование рисков.
1.3. Страховые резервы образуются Перестраховщиком по каждому виду страхования и в той валюте, в которой проводится перестрахование. По договорам, в которых ответственность Перестраховщика выражена в иностранной валюте для расчета страховых резервов в рублях применяется курс рубля по отношению к валюте ответственности на отчетную дату.
1.4. Перестраховщик рассчитывает размеры страховых резервов в рублях при определении финансовых результатов от проведения перестраховочной деятельности по состоянию на отчетную дату.
1.5. Средства страховых резервов не подлежат налогообложению и изъятию в Федеральный и иные бюджеты. Временно-свободные средства страховых резервов инвестируются на условиях и по направлениям, определенным Департаментом страхового надзора Министерства финансов РФ.
2. СОСТАВ СТРАХОВЫХ РЕЗЕРВОВ
Перестраховщик формирует следующие виды страховых технических резервов:
2.1. Резерв незаработанной премии (РНП),
2.2. Резервы убытков:
- резерв заявленных, но неурегулированных убытков (РЗУ),
- резерв произошедших, но незаявленных убытков (РПНУ).
2.3. Резерв кумуляции убытков.
3. ИСХОДНАЯ БАЗА ДЛЯ РАСЧЕТА ТЕХНИЧЕСКИХ РЕЗЕРВОВ
В качестве базы для расчета технических резервов, за исключением резерва заявленных, но неурегулированных убытков, принимается базовая страховая премия по договорам факультативного и облигаторного перестрахования - брутто-премия, начисленная в отчетном периоде по договорам факультативного и облигаторного перестрахования, за минусом начисленного комиссионного вознаграждения за заключение договоров перестрахования. Брутто-премией Перестраховщика считается премия, начисленная перестрахователем для перечисления Перестраховщику, за вычетом суммы средств, направленных перестрахователем на формирование резерва предупредительных мероприятий и фонда пожарной безопасности.
4. НАЗНАЧЕНИЕ И ПОРЯДОК ФОРМИРОВАНИЯ СТРАХОВЫХ РЕЗЕРВОВ
4.1. Резерв незаработанной премии (РНП).
Резерв незаработанной премии образуется для выполнения принятых обязательств по договорам, не закончившим свое действие в отчетном периоде и представляет собой базовую страховую премию, начисленную по договорам перестрахования, действовавшим в отчетном периоде, и относящуюся к периоду действия договора, выходящему за пределы отчетного периода.
Для расчета РНП по договорам факультативного перестрахования виды страховой деятельности подразделяются на три учетные группы.
1-я учетная группа:
- страхование от несчастных случаев и болезней;
- добровольное медицинское страхование;
- страхование наземного транспорта;
- страхование средств воздушного транспорта;
- страхование средств водного транспорта;
- другие виды имущественного страхования;
- страхование ответственности владельцев транспортных средств;
- страхование иных видов ответственности.
2-я учетная группа:
- страхование финансовых рисков;
- страхование ответственности заемщиков за непогашение кредитов.
3-я учетная группа:
- страхование грузов и те виды страхования, по которым предусмотрена возможность заключения договоров с неопределенными (“открытыми”) датами начала и окончания срока действия договора страхования.
В аналогичном порядке (по 3-ей учетной группе) рассчитывается РНП по договорам облигаторного перестрахования .
4.1.1. По 1-ой учетной группе незаработанная премия рассчитывается отдельно по каждому договору перестрахования методом “pro rata temporis” - исчисление незаработанной премии пропорционально неистекшему сроку действия договора перестрахования на отчетную дату. Незаработанная премия определяется как произведение принятой для расчета базовой страховой премии на отношение неистекшего срока действия договора страхования (в днях) на отчетную дату ко всему сроку действия договора страхования (в днях) по следующей формуле:
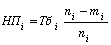 ,
где  – незаработанная премия по i–у договору,
 – базовая страховая премия по i–у договору,
 – срок действия i –го договора в днях,
 – число дней с момента вступления i –го договора в силу до отчетной даты.
4.1.2. По 2-й учетной группе незаработанная премия определяется по каждому договору перестрахования в размере базовой страховой премии до полного истечения срока действия договора перестрахования.
4.1.3. По 3-й учетной группе незаработанная премия определяется по каждому договору факультативного и облигаторного перестрахования в размере 40% от базовой страховой премии, начисленной в отчетном периоде и трем периодам, предшествующим отчетному (отчетным периодом является квартал).
Сумма незаработанной премии по всем договорам и видам страхования составляет резерв незаработанной премии.
В случае, когда ответственность по договору перестрахования наступила, а перестраховочная премия (или ее часть) на расчетный счет Перестраховщика еще не поступила, РНП формируется в порядке, описанном выше.
4.2. Резервы убытков
4.2.1, Резерв заявленных, но неурегулированных убытков (РЗУ).
Резерв заявленных, но неурегулированных убытков образуется Перестраховщиком для обеспечения выполнения обязательств, по договорам перестрахования, не исполненным или исполненным не полностью на отчетную дату, возникшим в связи со страховыми случаями, которые имели место в отчетном или предшествующих ему периодах и о факте наступления которых в установленном законом или договором перестрахования порядке заявлено Перестраховщику.
Величина РЗУ определяется по каждой неурегулированной претензии. В случае, если убыток заявлен, но размер ущерба не установлен или указан перестрахователем без документального подтверждения, для расчета принимается величина убытка, определяемая экспертами путем оценки возможного ущерба, но не превышающего объема ответственности по принятому в перестрахование риску.
Величина РЗУ соответствует сумме всех неурегулированных убытков по состоянию на отчетную дату.
4.2.2. Резерв произошедших, но незаявленных убытков (РПНУ).
Резерв произошедших, но незаявленных убытков предназначен для обеспечения выполнения Перестраховщиком своих обязательств, включая расходы по урегулированию убытков, по договорам перестрахования, возникшим в связи с происшедшими страховыми случаями в течение отчетного периода, о факте наступления которых Перестраховщику не было заявлено в установленном законом или договором перестрахования порядке .
Величина РПНУ исчисляется в размере 10-ти процентов от суммы базовой страховой премии, начисленной в отчетном квартале и трем кварталам, предшествующим отчетному.
4.3. Резерв кумуляции убытков
Резерв кумуляции убытков предназначен для покрытия чрезвычайного ущерба или крупномасштабной аварии, повлекших за собой необходимость осуществления страховых выплат в размере, превышающем 25 % от суммы страховой премии, оставляемой на собственном удержании Перестраховщика за отчетный квартал и три квартала, предшествующих ему.
Резерв кумуляции убытков формируется в размере 10 % от базовой страховой премии отчетного периода по факультативному и облигаторному перестрахованию по всем видам имущественного страхования, кроме страхования средств автотранспорта, до достижения резервом 10 % размера собственных средств компании.
5. ПОРЯДОК ОПРЕДЕЛЕНИЯ ДОЛИ УЧАСТИЯ РЕТРОЦЕССИОНЕРОВ В СТРАХОВЫХ РЕЗЕРВАХ
5.1.Страховые резервы, начисленные Перестраховщиком, уменьшаются на долю участия ретроцессионеров в страховых резервах.
5.1.1. Доля участия ретроцессионеров в резерве незаработанной премии (РПН) и резерве произошедших, но незаявленных убытков (РПНУ) определяется пропорционально отношению суммы начисленной перестраховочной премии, переданной в ретроцессию, за минусом комиссионного вознаграждения, начисленного по договорам ретроцессии, к базовой страховой премии, исчисленной Перестраховщиком по переданному в ретроцессию договору перестрахования.
5.1.2. Доля участия ретроцессионеров в резерве заявленных, но неурегулированных убытков (РЗУ) определяется в размере доли убытков, подлежащей возмещению ретроцессионерами по условиям договоров ретроцессии.
5.2. Доля участия ретроцессионеров в резерве кумуляции убытков не определяется.
Приложение 2
ЖУРНАЛ УЧЕТА ЗАКЛЮЧЕННЫХ ДОГОВОРОВ СТРАХОВАНИЯ
Форма 1
БАЗОВАЯ СТРАХОВАЯ ПРЕМИЯ ДЛЯ ДОГОВОРОВ СТРАХОВАНИЯ СРОКОМ ДЕЙСТВИЯ 1 МЕСЯЦ
Вид страхования
Валюта
|
Срок действия договора страхования 1 месяц |
|||||
|
Код строки |
Страховая брутто-премия |
Отчисления на предупредительные мероприятия |
Комиссионное вознаграждение |
Базовая |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Месяц, заканчивающийся отчетным днем |
01 |
||||
|
Итого |
02 |
||||
Форма 2
|
Страховая организация |
Отчетный период |
БАЗОВАЯ СТРАХОВАЯ ПРЕМИЯ ДЛЯ ДОГОВОРОВ СТРАХОВАНИЯ СРОКОМ ДЕЙСТВИЯ 3 МЕСЯЦА
Вид страхования
Валюта
|
Срок действия договора страхования 3 месяца |
|||||
|
Код строки |
Страховая брутто-премия |
Отчисления на предупредительные мероприятия |
Комиссионное вознаграждение |
Базовая страховая премия |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Месяц 2 |
01 |
||||
|
Месяц 1 |
02 |
||||
|
Месяц, заканчивающийся отчетным днем |
03 |
||||
|
Итого |
04 |
||||
Форма 3
|
Страховая организация |
Отчетный период |
БАЗОВАЯ СТРАХОВАЯ ПРЕМИЯ ДЛЯ ДОГОВОРОВ СТРАХОВАНИЯ СРОКОМ ДЕЙСТВИЯ 6 МЕСЯЦЕВ
Вид страхования
Валюта
|
Срок действия договора страхования 6 месяцев |
|||||
|
Код строки |
Страховая брутто-премия |
Отчисления на предупредительные мероприятия |
Комиссионное вознаграждение |
Базовая страховая премия |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Месяц 5 |
01 |
||||
|
Месяц 4 |
02 |
||||
|
Месяц 3 |
03 |
||||
|
Месяц 2 |
04 |
||||
|
Месяц 1 |
05 |
||||
|
Месяц, заканчивающийся отчетным днем |
06 |
||||
|
Итого |
07 |
||||
Форма 4
|
Страховая организация |
Отчетный период |
БАЗОВАЯ СТРАХОВАЯ ПРЕМИЯ ДЛЯ ДОГОВОРОВ СТРАХОВАНИЯ СРОКОМ ДЕЙСТВИЯ 1 ГОД
Вид страхования
Валюта
|
Срок действия договора страхования 6 месяцев |
|||||
|
Код строки |
Страховая брутто-премия |
Отчисления на предупредительные мероприятия |
Комиссионное вознаграждение |
Базовая страховая премия |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Месяц 11 |
01 |
||||
|
Месяц 10 |
02 |
||||
|
Месяц 9 |
03 |
||||
|
Месяц 8 |
04 |
||||
|
Месяц 7 |
05 |
||||
|
Месяц 6 |
06 |
||||
|
Месяц 5 |
07 |
||||
|
Месяц 4 |
08 |
||||
|
Месяц 3 |
09 |
||||
|
Месяц 2 |
10 |
||||
|
Месяц 1 |
11 |
||||
|
Месяц, заканчивающийся отчетным днем |
12 |
||||
|
Итого |
13 |
||||
Примечания к формам 1, 2, 3, 4.
Формы 1-4 предназначены для определения базовой страховой премии в случае, если резерв незаработанной премии рассчитывается методом “24-й”.
1. Страховую премию, поступившую по договорам страхования, группируют в зависимости от месяца вступления договора страхования в силу и срока действия договора страхования и показывают ее в формах 1-4.
2. В целях расчета базовой страховой премии (формы 1-4), по договорам страхования, предусматривающим периодическое внесение страховой премии (страхового взноса), сроком действия договора страхования признается период, исчисленный в зависимости от размера фактически уплаченной премии в порядке, установленном договором страхования, в течение которого Страховщик несет обязательства по осуществлению страховых выплат в объеме страховой ответственности, предусмотренной условиями договора страхования.
3. Для договоров страхования, срок действия которых не совпадает с указанными в формах сроками, следует брать ближайший больший срок действия договора страхования из приведенных в формах.
4. В гр. З форм 1-4 показывают страховые брутто-премии, поступившие по договорам страхования, которые группируют по месяцу начала действия договора страхования.
5. В гр. 4 форм 1-4 отражают сумму средств, направленных на формирование резерва предупредительных мероприятий. Заполняют в том случае, если в структуре тарифной ставки по данному виду страхования предусмотрены отчисления на эти цели.
6. В гр.5 форм 1-4 отражают сумму средств, фактически выплаченного (начисленного) комиссионного вознаграждения за заключение договоров страхования.
7. В гр. 6 отражают базовую страховую премию, которую рассчитывают на основе уже заполненных граф в формах. Гр. 6=гр. З - гр. 4 - гр. 5.
8. Полученные результаты используют в форме 5 для расчета резерва незаработанной премии.
Форма 5
|
Страховая организация |
Отчетный период |
РЕЗЮРВ НЕЗАРАБОТАННОЙ ПРЕМИИ, РАСЧИТАННЫЙ МЕТОДОМ “24-Й” ПО 1-Й УЧЕТНОЙ ГРУППЕ
Вид страхования
Валюта
|
Код |
Срок действия договора страхования |
||||||||||||
|
строки |
1 месяц |
3 месяца |
6 месяц |
Год |
|||||||||
|
Баз. прем. |
К |
Незараб. премия |
Баз. прем. |
К |
Незараб. премия |
Баз. прем. |
К |
Незараб. премия |
Баз. прем. |
К |
Незараб. премия |
||
|
1 |
2 |
3 |
4 |
5 |
3 |
4 |
5 |
3 |
4 |
5 |
3 |
4 |
5 |
|
Месяц 11 |
01 |
х |
х |
х |
х |
х |
х |
х |
х |
х |
1/24 |
||
|
Месяц 10 |
02 |
х |
х |
х |
х |
х |
х |
х |
х |
х |
3/24 |
||
|
Месяц 9 |
03 |
х |
х |
х |
х |
х |
х |
х |
х |
х |
5/24 |
||
|
Месяц 8 |
04 |
х |
х |
х |
х |
х |
х |
х |
х |
х |
7/24 |
||
|
Месяц 7 |
05 |
х |
х |
х |
х |
х |
х |
х |
х |
х |
9/24 |
||
|
Месяц 6 |
06 |
х |
х |
х |
х |
х |
х |
х |
х |
х |
11/24 |
||
|
Месяц 5 |
07 |
х |
х |
х |
х |
х |
х |
1/12 |
13/24 |
||||
|
Месяц 4 |
08 |
х |
х |
х |
х |
х |
х |
3/12 |
15/24 |
||||
|
Месяц 3 |
09 |
х |
х |
х |
х |
х |
х |
5/12 |
16724 |
||||
|
Месяц 2 |
10 |
х |
х |
х |
1/6 |
7/12 |
1924 |
||||||
|
Месяц 1 |
11 |
х |
х |
х |
3/6 |
9/12 |
21/24 |
||||||
|
Месяц, заканчивающийся отчетным днем |
12 |
1/2 |
х |
5/6 |
11/12 |
23/24 |
|||||||
|
Итого |
13 |
х |
х |
х |
х |
х |
х |
х |
х |
||||
|
Итого РНП (гр.5+ гр.8+ гр.11+ гр.14) |
14 |
||||||||||||
Примечания к форме 5.
1. Форма 5 предназначена для расчета РНП методом “24-й (двадцать четвертой)” по 1-й учетной группе.
2. В гр.3 показывают базовую страховую премию согласно гр. 5 формы 1. В гр. 6 показывают базовую страховую премию согласно гр. 5 формы 2. В гр. 9 показывают базовую страховую премию согласно гр. 5 формы 3. В гр. 12 показывают базовую страховую премию согласно гр. 5 формы 4.
3. В гр. 4, 7, 10, 13 даны коэффициенты, используемые для расчета незаработанной премии.
4. Незаработанная премия рассчитывается как произведение базовой страховой премии и коэффициентов для расчета незаработанной премии, приведенных в данной таблице. Результат отражают в гр. 5, 8, 11, 14 в соответствии с месяцем начала действия договора страхования.
5. Сумму незаработанных премий по гр. 5, 8, 11, 14 показывают по стр. 13 этих граф.
- РНП определяют как сумму незаработанных премий.
Форма 6
|
Страховая организация |
Отчетный период |
БАЗОВАЯ СТРАХОВАЯ ПРЕМИЯ
Вид страхования
Валюта
|
Договора страхования |
Страховая брутто-премия |
Отчисления на предупредительные мероприятия |
Комиссионное вознаграждение |
Базовая страховая премия |
|
1 |
2 |
3 |
4 |
5 |
|
01 |
||||
|
02 |
||||
|
03 |
||||
|
Итого РНП |
Примечания к форме 6
1. Форма 6 предназначена для определения базовой страховой премии в случаях, когда резерв незаработанной премии рассчитывают: - по 1-й учетной группе методом “pro rata temporis”, -2-й учетной группе, - 3-й учетной группе.
2. В форме 6 базовую страховую премию определяют по каждому договору страхования.
3. В гр.2 показывают страховые премии, поступившие по каждому договору страхования.
4. В гр.3 отражают сумму средств, направленных на формирование резерва предупредительных мероприятий. Заполняют в том случае, если в структуре тарифной ставки по данному виду страхования предусмотрены отчисления на эти цели.
5. В гр.4 отражают сумму средств, фактически выплаченного (начисленного) комиссионного вознаграждения за заключение договоров страхования.
6. В гр.5 отражают базовую страховую премию, которую рассчитывают на основе уже заполненных граф в форме. Гр. 5 = гр. 2 - гр. З - гр. 4.
7. Полученные результаты используют в формах 7, 8, 9 для расчета резерва незаработанной премии.
Форма 7
|
Страховая организация |
Отчетный период |
РЕЗЕРВ НЕЗАРАБОТАННОЙ ПРЕМИИ, РАССЧИТАННЫЙ МЕТОДОМ “PRO RATA TEMPORIS” ПО 1-Й УЧЕТНОЙ ГРУППЕ
Вид страхования
Валюта
|
Договора страхования |
Базовая страховая премия |
Срок действия договора (в днях) |
Число дней с момента вступления договора в силу на отчетную дату |
Число дней, по которым не истекла ответственность Страховщика на отчетную дату |
Незаработанная премия |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
01 |
|||||
|
02 |
|||||
|
03 |
|||||
|
Итого РНП |
Примечания к форме 7
1. Форма 7 предназначена для расчета РНП методом “pro rata temporis” по 1-й учетной группе. Расчет незаработанной премии производится по каждому договору страхования.
2. В гр. 2 показывают базовую страховую премию согласно гр. 5 формы 6.
3. В гр. 3 указывают срок действия договора страхования в днях, согласно данным Журнала учета заключенных договоров страхования.
4. В гр. 4 указывают число дней, прошедших с момента вступления договора страхования в силу на дату составления отчета.
5. В гр. 5 указывают число дней, по которым не истекла ответственность Страховщика по договору страхования на отчетную дату. Определяют на основании уже заполненных граф в форме: Гр. 5 = гр. З - гр. 4
6. В гр. 6 показывают незаработанную премию по договору страхования, которая рассчитывается по формуле, приведенной в Правилах, используя данные формы 7. Гр. 6 = гр. 2 х гр. 5 : гр. 3.
7. Итоговая сумма гр. 6 составляет резерв незаработанной премии по соответствующему виду страхования.
Форма 8
|
Страховая организация |
Отчетный период |
РЕЗЕРВ НЕЗАРАБОТАННОЙ ПРЕМИИ, РАССЧИТАННЫЙ ПО 2-Й УЧЕТНОЙ ГРУППЕ
Вид страхования
Валюта
|
Договора страхования |
Базовая страховая премия |
Дата начала действия договора страхования |
Дата окончания срока действия договора страхования |
Незаработанная премия |
|
1 |
2 |
3 |
4 |
5 |
|
01 |
||||
|
02 |
||||
|
03 |
||||
|
Итого РНП |
Примечания к форме 8
1. Форма 8 предназначена для расчета РНП по 2-й учетной группе. Расчет незаработанной премии производят по каждому договору страхования.
2. В гр. 2 показывают базовую страховую премию по каждому договору страхования, согласно данным гр. 5 формы 6.
3. В гр. 3 указывают дату вступления договора страхования в силу (месяц, год) в соответствии с данными Журнала учета заключенных договоров страхования.
4. В гр. 4 указывают дату окончания договора страхования в соответствии с данными Журнала учета заключенных договоров страхования.
5. В гр. 5 показывают величину незаработанной премии по каждому договору страхования, которая соответствует базовой страховой премии (гр. З) до полного истечения ответственности Страховщика по договору страхования.
6. Итоговая сумма гр. 5 составляет незаработанной премии по соответствующему виду страхования.
Форма 9
|
Страховая организация |
Отчетный период |
РЕЗЕРВ НЕЗАРАБОТАННОЙ ПРЕМИИ, РАССЧИТАННЫЙ ПО 3-Й УЧЕТНОЙ ГРУППЕ
Вид страхования
Валюта
|
Договора страхования |
Базовая страховая премия |
Незаработанная премия |
|
1 |
2 |
3 |
|
01 |
||
|
02 |
||
|
03 |
||
|
Итого РНП |
Примечания к форме 9
1. Форма 9 предназначена для расчета РНП по 3-й учетной группе. Расчет незаработанной премии производится по каждому договору страхования.
2. В гр. 2 показывают базовую страховую премию по каждому договору страхования согласно данным гр.5 формы б.
3. В гр.3 показывают величину незаработанной премии по каждому договору страхования в размере 40 процентов от базовой страховой премии до момента истечения ответственности страховщика по договору страхования. Гр. З = гр. 2 х 40% :100%.
4. Итоговая сумма гр. 3 составляет резерв незаработанной премии по соответствующему виду страхования.
Форма 10
|
Страховая организация |
Отчетный период |
РЕЗЕРВ ЗАЯВЛЕННЫХ, НО НЕУРЕГУЛИРОВАННЫХ УБЫТКОВ
Вид страхования
Валюта
|
Код строки |
Убытки, заявленные к возмещению за отчетный период |
Убытки, не урег. за периоды, предшеств. отчетн. |
Убытки, урег. за отчетный период |
Заявленные, но неурег. убытки на отчетную дату |
Расходы по урег. убытка (3%) |
Резерв заявленных, но неурег. убытков |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
Квартал 3 |
03 |
х |
|||||
|
Квартал 2 |
04 |
х |
|||||
|
Квартал 1 |
05 |
х |
|||||
|
Квартал, заканчивающийся отчетной датой |
06 |
х |
|||||
|
Итого РНП |
07 |
Примечания к форме 10
1. Форма 10 предназначена для расчета РЗУ.
2. Гр.3,4,5 заполняют на основании данных Журнала учета заявленных убытков.
3. В гр. 6 отражают величину заявленных, но неурегулированных убытков на отчетную дату, которую рассчитывают на основании уже заполненных граф. Гр. 6 = гр. З + гр. 4 - гр. 5.
4. В гр.7 показывают сумму средств, предназначенных на урегулирование убытков, в размере 3 процентов от величины заявленных, но неурегулированных убытков на отчетную дату. Гр.7, стр. 07 = гр. 6, стр. 07 х 3 : 100.
5. Данные гр.8, стр.07 составляют сумму резерва заявленных, но неурегулированных убытков по соответствующему виду страхования. Гр. 8, стр. 07 = гр. 6, стр. 07 + гр. 7, стр. 07.
6. Если у страховой организации имеются убытки, не урегулированные за кварталы, не отраженные в данной форме, таблицу следует продлить на необходимое количество кварталов.
Форма 11
|
Страховая организация |
Отчетный период |
РЕЗЕРВ ПРОИЗОШЕДШИХ, НО НЕ ЗАЯВЛЕННЫХ УБЫТКОВ
Вид страхования
Валюта
|
Код строки |
Базовая страховая премия |
Норматив отчислений в РПНУ, % |
РПНУ |
|
|
1 |
2 |
3 |
4 |
5 |
|
Квартал 3 |
01 |
х |
х |
|
|
Квартал 2 |
02 |
х |
х |
|
|
Квартал 1 |
03 |
х |
х |
|
|
Квартал, заканчивающийся отчетной датой |
04 |
х |
х |
|
|
Итого РНП |
05 |
10 |
1. Форма 11 предназначена для расчета РПНУ.
2. В гр. 3 показывают базовую страховую премию с разбивкой по кварталам.
3. В гр.З, стр.05 отражают сумму базовой страховой премии. Гр. З, стр. 05 = гр. 3 (стр.01 + стр. 02 + стр. 04).
4. В гр. 4, стр. 05 показывают, в каком проценте от базовой страховой премии образуют РПНУ.
5. В гр. 5, стр. 05 показывают величину РПНУ на отчетную дату. Гр. 5, стр. 05 = гр. 3, стр. 05 х гр. 4, стр. 05 : 100.
Форма 12
|
Страховая организация |
Отчетный период |
РЕЗЕРВ ПРЕДУПРЕДИТЕЛЬНЫХ МЕРОПРИЯТИЙ
Вид страхования
Валюта
|
Код строки |
РПМ на начало отчетного периода |
Сумма отчислений в РПМ |
Фактически израсходовано на предупредительные мероприятия |
РПМ |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Квартал, заканчивающийся отчетной датой |
04 |
х |
х |
Примечания к форме 12
1. Форма 12 предназначена для расчета РПМ.
2. В гр.3 показывают величину РПМ на начало отчетного периода.
3. В гр.4 отражают сумму отчислений на предупредительные мероприятия согласно данным ранее заполненных форм.
4. В гр.5 отражают величину средств, фактически израсходованных на предупредительные мероприятия за отчетный период.
- В гр. 6 показывают величину РПМ на конец отчетного периода. Гр. 6 = гр. 3 + гр. 4 – гр. 5.
Форма 13
|
Страховая организация |
Отчетный период |
ТАБЛИЦА ПЕРЕСЧЕТА СТРАХОВЫХ РЕЗЕРВОВ, СФОМИРОВАННЫХ В ВАЛЮТЕ, В РУБЛИ
Вид страхования
Валюта
|
Код строки |
РНП |
РЗУ |
РПНУ |
РПМ |
|
|
1 |
2 |
3 |
4 |
5 |
6 |
|
Величина резерва в валюте |
01 |
||||
|
Курс |
02 |
||||
|
Величина резерва в рублях |
03 |
Примечание к форме 13
1. Форма 13 предназначена для пересчета страховых резервов, сформированных в валюте, в рубли.
2. По стр. 01 показывают величину резерва по виду страхования: в гр. 3 – величину РНП по всем учетным группам согласно данным формы 5 или формы 7 (в зависимости от метода, используемого для расчета незаработанной премии), формы 8 и формы 9; в гр.4 – величину РЗУ согласно данным формы 10; в гр.5 – величину РПНУ согласно формы 11; в гр. 6 – величину РПМ согласно данным формы 12.
3. По стр. 04 показывают установленные ЦБ РФ курсы иностранных валют к рублю, действующие на отчетную дату.
4. По стр. 05 отражают величину страховых резервов в рублях.
Форма 14
|
Страховая организация |
Отчетный период |
ОБЩАЯ ВЕЛИЧИНА СТРАХОВЫХ РЕЗЕРВОВ
Вид страхования
Валюта
|
Вид |
Валюта |
Итого |
||
|
страхования |
Рубли |
Немецкие марки |
Доллары США |
|
|
1 |
2 |
3 |
4 |
5 |
|
Резерв незаработанной премии |
||||
|
1 |
||||
|
... |
||||
|
Итого |
||||
|
Резерв заявленных, но неурегулированных убытков |
||||
|
1 |
||||
|
2 |
||||
|
... |
||||
|
Итого |
||||
|
Резерв произошедших, но незаявленных убытков |
||||
|
1 |
||||
|
2 |
||||
|
... |
||||
|
Итого |
||||
|
Общая величина технических резервов |
||||
|
Резерв предупредительных мероприятий |
||||
|
1 |
||||
|
... |
||||
|
Итого |
||||
|
Общая величина страховых резервов |
||||
Примечания к форме 14.
1. Форма 14 предназначена для определения общей величины технических и страховых резервов на отчетную дату.
2. В гр.1 указываются виды страхования.
3. В гр.2, 3, 4 показывают общую величину резерва по каждому виду страхования. Необходимые данные берут из формы 13.
4. В гр. 5 показывают общую величину страхового резерва по виду страхования.
Контактный телефон: (095) 263-7650
[an error occurred while processing this directive]
