Изменение практики налогообложения банков как инструмент активизации инвестиционного процесса
Журнал "Аудит и финансовый анализ"
Пример всех развитых рыночных стран показывает, что двухуровневая финансовая система не позволяет решать задачи долгосрочного финансирования сферы материального производства. Для этого создаются специальные кредитные институты, обеспечивающие реструктуризацию предприятий, финансирование проектов и программ народнохозяйственной значимости, финансовую поддержку создания широкого слоя жизнеспособных малых и средних предприятий. К сожалению, недавний кризис оказал разрушительное воздействие на российскую банковскую систему, общие активы которой, по оценкам экспертов, сократились со 101 миллиарда долларов до 40 миллиардов. Тем не менее для роста экономики нормально функционирующая банковская система абсолютно необходима. В условиях перехода к рынку банки являются важнейшим звеном рыночной инфраструктуры, во многом определяя экономическую эффективность функционирования народного хозяйства. Весьма существенную роль должны сыграть банки в ходе структурной перестройки экономики и преодоления последствий кризиса финансовой системы. Здесь на первый план выходят вопросы привлечения инвестиций в те отрасли и сектора народного хозяйства, где их отдача будет наиболее ощутима. В свою очередь, инвестиционная деятельность, являясь основной для банков, должна переносить центр тяжести на финансирование долгосрочных проектов.
Как известно, не очень благоприятный инвестиционный климат, существовавший в России в последнее время, был еще более усугублен после кризиса, разразившегося в финансовой сфере 17 августа 1998 года. Последствия этого кризиса поставили на грань выживания те долгосрочные инвестиционные проекты, которые были на стадии реализации и поставили под сомнение начало работ по новым направлениям инвестиционной деятельности.
После крушения рынка ГКО многие, если не все, банки вынуждены были свернуть свои инвестиционные программы, так как они уже не имели такого мощного источника средств, как рынок ценных бумаг. Однако, в долгосрочной перспективе государство не может отказаться от задачи вовлечения банковского капитала в реальный сектор экономики. Поэтому правительство обязано принять какую-либо схему вовлечения банков в инвестиционную деятельность, которая бы не зависела от положения дел на рынке ценных бумаг.
На наш взгляд, предлагаемая в данной работе схема оживления инвестиционной деятельности банков и хозяйственной активности предприятий, путем изменения системы налогообложения банков в кризисный период развития экономики является наиболее приемлемой. Наше утверждение базируется на том, что предлагаемая методика жестко завязана в систему “государство-банк-предприятие” и практически не зависит от ситуации, складывающейся в других секторах финансовой системы.
При полной экономической независимости предприятия можно с помощью гармонизированной системы налогообложения подтолкнуть его к выбору такого варианта проекта, который в наибольшей степени стимулировал бы участников инвестиционного проекта к всемерному учету народнохозяйственных интересов.
Для административно-командной экономики было не столь важным отсутствие внимания к денежным потокам, чистой текущей стоимости, учету реальных данных баланса предприятия, отчета о прибылях и убытках, других факторов. Действующие в прошлом методы оценки капитальных вложений и новой техники разрабатывались в основном применительно к условиям затратной экономики и безвозмездной системы кредитования. Рассчитываемые при этом показатели, такие как коэффициент эффективности капитальных вложений и срок окупаемости имели недостатки. При их расчете часто использовались несопоставимые величины: прибыль учитывалась в будущей стоимости, инвестиции - в текущей.
Нормативные коэффициенты экономической эффективности задавались директивно без достаточного обоснования, сводный хозрасчет от производства и использования новой техники, если и расcчитывался, то крайне редко. Капитальные вложения выделялись, как правило, не под реальную, а под расчетную эффективность, которая часто оказывалась завышенной, а необходимые средства, наоборот, заниженными.
В настоящее время экономика всех стран - участников СНГ развивается в условиях экономической нестабильности и инвестиционного спада. Достаточно высокий уровень инфляции, экономическая и социальная нестабильность, другие факторы являются причинами неудовлетворительного инвестиционного климата в этих странах. Сегодня предельно ясно, что кризис на финансовом рынке затрудняет деятельность предприятий, не позволяет осуществлять в достаточном объеме финансирование перспективных проектов и программ. Средства, выделяемые на эти цели явно недостаточны. Данный вывод подтверждается тем, что капитал не ввозится в эти страны, а по прежнему вывозится за их пределы, средства же вкладываются в краткосрочные проекты. Все это негативно сказывается на привлечение иных источников финансирования инвестиций.
Сегодня в России, как и во всем мире в качестве стандарта принята концепция ЮНИДО. Ее используют для оценки новых инвестиций, передачи технологий, создания совместных предприятий. Пригодна она и для проектов по оздоровлению, расширению, модернизации и перепрофилированию действующих производств.
Система хозяйственных решений, определяющих объем, структуру и направление инвестиций как внутри хозяйствующего объекта, региона, страны, так и за их пределами с целью развития производства, предпринимательства, получения прибыли или других конечных результатов составляет, как известно, основу инвестиционной политики, посредством которой достигается решение многих задач, например совершенствование структуры производства и ускорение темпов его развития, сбалансированности и эффективности отраслей экономики, получение наибольшего прироста продукции и дохода и др. Особое значение приобретают вложения средств в повышение квалификации работников, их знаний и опыта, роста творческого потенциала общества, в социальные, природоохранные и другие мероприятия.
В условиях широкого применения экономических методов управления, преодоления кризисных ситуаций и действия рыночных отношений предстоит обеспечить обоснованность инвестиционной политики на перспективу, увязать практику планирования и прогнозирования инвестиций с действующим хозяйственным механизмом и обеспечить рациональное использование вложений, повышения их эффективности как одного из важных направлений социально-экономического развития страны.
Особенностью инвестиционной политики в современных условиях является увеличение доли зарубежных инвестиций, вложений в техническое перевооружение и реконструкцию действующих предприятий и соответственно их снижение на новое строительство; направление инвестиций преимущественно в базовые отрасли машиностроения, сельского хозяйства; улучшения структуры капитальных вложений в ресурсодобывающие, перерабатывающие и потребляющие отрасли (в пользу последних); увеличение доли долговременных вложений в активную часть основных фондов. Государственное регулирование инвестиционной деятельности должно осуществляться экономическими методами через механизм налогообложения, амортизационную политику, представление бюджетных ассигнований на финансирование инвестиций.
Реализации намеченных направлений инвестиционной политики должны способствовать новые типы отечественных организаций, работающие в области экономической информационной и управленческой поддержки проектов, включая и соответствующие министерства; формирование новых рыночных структур, строящих свою работу на проектной основе; активное привлечение к реализации отдельных проектов иностранных подрядчиков и инвесторов, широко использующих мировую практику; реорганизация планово-распределительной системы финансирования инвестиционных проектов.
В настоящее время законодательно определены показатели, учитывающие интересы народного хозяйства в целом при осуществлении того или иного инвестиционного проекта. При анализе результатов с этих позиций необходимо учитывать (в стоимостном выражении):
- конечные производственные результаты (выручка от реализации на внутреннем и внешнем рынке всей произведенной продукции, кроме продукции, потребляемой российскими предприятиями-участниками). Сюда же относится и выручка от реализации имущества и интеллектуальной собственности (лицензий на право использования изобретения, ноу-хау, программ для ЭВМ и т.п.), создаваемых участниками в ходе осуществления проекта;
- социальные и экологические результаты, рассчитанные исходя из совместного воздействия всех участников проекта на здоровье населения, социальную и экологическую обстановку в регионах;
- прямые финансовые результаты;
- кредиты и займы иностранных государств, банков и фирм, поступления от импортных пошлин и т.п.;
Необходимо учитывать также косвенные результаты, обусловленные осуществлением проекта, изменения доходов сторонних предприятий и граждан, рыночной стоимости земельных участков, зданий и иного имущества, а также затраты на обусловленную реализацией проекта консервацию или ликвидацию производственных мощностей, потери природных ресурсов от возможных аварий и других чрезвычайных ситуаций.
Социальные, экологические, политические и иные результаты, не поддающиеся стоимостной оценке, рассматриваются как дополнительные показатели народнохозяйственной эффективности и учитываются при принятии решения о реализации и (или) государственной поддержке проектов.
В силу сложившихся политических, экономических и других обстоятельств развитие фондового рынка в России обладает рядом специфических особенностей, которые на наш взгляд необходимо проанализировать.
Исторический опыт показывает, что этапы развития фондового рынка (от государственных ценных бумаг к корпоративным, от обязательств финансового сектора к обязательствам нефинансового сектора, от именных бумаг к предъявительским и т.д.) определяются прежде всего процессами накопления капитала.
В зависимости от нормы накопления капитала, т.е. пропорций деления вновь созданного продукта на потребительские ценности и инвестиции, процесс накопления капитала проходит несколько стадий, которые выражаются через эволюцию капитальных форм: от денежного капитала к финансовому. Соответственно этому определяются и фазы развития финансового рынка.
По мере становления рынка ссудного капитала возникают условия, когда часть денежного капитала, аккумулированного кредитной системой не может найти прибыльного (т.е. приносящего доход не ниже средней нормы прибыли) применения. Эти капиталы обычно мобилизуются государством посредством эмиссии государственных ценных бумаг, которые представляют собой лишь право на часть его будущих доходов. В строгом смысле слова, это еще не инвестиционный рынок, а скорее канал оттока ликвидности, однако одновременно - это и предпосылка появления других, более развитых рыночных форм.
Наиболее широкими инвестиционными возможностями обладают предприятия финансового сектора экономики. Это обусловлено, в основном, воздействием двух факторов: во-первых, более высокой по сравнению с предприятиями нефинансового сектора нормой прибыли за счет диверсификации источников и направлений вложения средств, и, во-вторых, быстрой оборачиваемостью ссудного капитала.
Привлечение капитала государством может осуществляться как через систему кредитных учреждений, так и при помощи выпуска различного рода долговых ценных бумаг. Основным направлением вложения аккумулированных средств является покрытие дефицита государственного бюджета.
Очевидно, что рынок ГКО-ОФЗ, крушение которого во многом способствовало кризису августа 1998 года, создавался Правительством и Центральным Банком России с целью активного привлечения временно свободных средств хозяйствующих субъектов, легализации государственного долга и внедрению рыночных механизмов его обслуживания. Нарастание негативных тенденций на этом рынке было отмечено задолго до 17 августа 1998 года и приведенные ниже данные об этом неопровержимо свидетельствуют. (см. табл. 1 - 3 )* .
Объем государственного внутреннего долга по состоянию на 1 июля 1998г. составил 436,0 млрд. рублей, в том числе по ГКО - 281,4 млрд. рублей (доля объема обращения бумаг по номиналу, приходящаяся со сроком погашения до 91 дня в объеме ГКО составляет 21,0%), ОФЗ-ПК - 43,9 млрд. рублей и ОФЗ-ПД - 110,7 млрд. рублей.
В июне 1998г. Минфин России разместил ГКО и ОФЗ на сумму 31,3 млрд. рублей, что составило 7,2% от объема внутреннего государственного долга, сложившегося на 1 июля 1998 года.
Таблица 1
Бюджетная эффективность ГКО и ОФЗ
млрд. рублей
|
Дата |
Перечислено средств в бюджет |
Прирост внутреннего долга по ГКО и ОФЗ |
Бюджетная эффективность, % |
|
1997г |
|||
|
январь |
3.6 |
11.3 |
31.7 |
|
февраль |
4 |
13.8 |
29.3 |
|
март |
6.9 |
14.5 |
47.6 |
|
I квартал |
14.5 |
39.6 |
36.7 |
|
апрель |
1.7 |
10.4 |
16.2 |
|
май |
3 |
9.3 |
32.5 |
|
июнь |
4.3 |
15 |
28.3 |
|
II квартал |
9 |
34.8 |
25.8 |
|
I полугодие |
23.5 |
74.3 |
31.6 |
|
1998г |
|||
|
январь |
-0.8 |
6 |
- |
|
февраль |
1.7 |
11.4 |
15.1 |
|
март |
-0.1 |
13.4 |
- |
|
I квартал |
0.7 |
30.8 |
2.3 |
|
апрель |
-1.7 |
13.7 |
- |
|
май |
-3.4 |
5.9 |
- |
|
июнь |
-12.9 |
0.7 |
- |
|
II квартал |
-18 |
20.3 |
- |
|
I полугодие |
-17.3 |
51.2 |
- |
На погашение и выплату купонного дохода в июне 1998г. затрачено 33,1 млрд. рублей, что превысило выручку, полученную от размещения и до размещения ГКО и ОФЗ на 12,9 млрд. рублей [1] (см. табл. 1).
Динамика основных показателей первичного рынка ГКО-ОФЗ, по данным Банка России, представлена в табл. 2.
В июне 1998г. на ММВБ состоялось 9 аукционов по первичному размещению ГКО и ОФЗ, в ходе которых размещено облигаций по номиналу на сумму 27,3 млрд. рублей.
Объявленный объем эмиссии по всем выпускам ГКО и ОФЗ за июнь 1998г. составил 53,6 млрд. рублей. В результате первичных торгов было размещено 51,0% облигаций от общего объема эмиссии (в мае - 58,1%).
Таблица 2
Динамика основных показателей первичного рынка ГКО-ОФЗ
млрд. рублей
|
Дата |
Объем выпуска (эмиссия) |
Объем размещения |
Объем выручки от |
Перечислено средств в бюджет |
Удельный вес привлеченных в бюджет средств в объеме эмиссии, % |
|
1997г. |
|||||
|
январь |
51,5 |
39 |
33,1 |
1,7 |
3,2 |
|
февраль |
46 |
40,4 |
33,2 |
2,9 |
6,3 |
|
март |
51 |
36,2 |
30,1 |
1,2 |
2,3 |
|
I квартал |
148,5 |
115,6 |
96,4 |
5,7 |
3,9 |
|
апрель |
55,5 |
43,9 |
36,2 |
0,8 |
1,5 |
|
май |
44,5 |
34,7 |
29,3 |
0,9 |
2,1 |
|
июнь |
58,5 |
42,2 |
37,2 |
1,2 |
2 |
|
II квартал |
158,5 |
120,8 |
102,8 |
2,9 |
1,8 |
|
I полугодие |
307 |
236,4 |
199,1 |
8,7 |
2,8 |
|
1998г. |
|||||
|
январь |
44,5 |
30,6 |
24,8 |
-1,2 |
- |
|
февраль |
58 |
39,9 |
30,6 |
1,4 |
2,5 |
|
март |
56 |
43,1 |
34,3 |
0,2 |
0,4 |
|
I квартал |
158,5 |
113,6 |
89,8 |
0,5 |
0,3 |
|
апрель |
62,5 |
41,9 |
31,6 |
-2,9 |
- |
|
май |
52,9 |
30,8 |
23,2 |
-5,1 |
- |
|
июнь |
53,6 |
27,3 |
17,7 |
-15,5 |
- |
|
II квартал |
169 |
100 |
72,5 |
-23,5 |
- |
|
I полугодие |
327,5 |
213,6 |
162,3 |
-23 |
- |
Совокупный спрос на ГКО в июне 1998г. был ниже объема выпуска, предложенного Минфином России на 12,7% (в мае - на 9,6%). Объем поданных конкурентных и неконкурентных заявок на приобретение ОФЗ-ПД был выше объема, предложенного к размещению на 1,9%.
Доходность основных финансовых инструментов в июне 1998г. приведена в табл. 3.
Анализ приведенных выше данных позволяет говорить о том, что сложившиеся “правила игры” в кредитно-финансовой сфере не позволили правительству своевременно принять меры к недопущению оттока средств инвесторов с рынка ГКО-ОФЗ и, как следствие, к крушению всей кредитно-финансовой системы.
На наш взгляд это произошло во многом благодаря тому, что действовавшая кредитно-финансовая система была нацелена в основном на развитие рынка ГКО и неоправданно слабо использовала другие инструменты, которые позволили бы эффективно вести работу по структурной перестройке экономики, исполнению бюджета и обслуживанию долгов государства.
Таблица 3
Доходность основных финансовых инструментов в июне 1998г.
|
Дата |
Процентов годовых |
|
Ставка рефинансирования: |
|
|
с 5 июня |
60 |
|
c 29 июня |
80 |
|
Аукционная доходность ГКО и ОФЗ при размещении на первичном рынке |
|
|
3 июня ( ГКО) |
54,3 |
|
24 июня( ГКО) |
53,4 |
|
10 июня (ОФЗ) |
49,4 |
|
24 июня (ОФЗ) |
54,7 |
|
Средневзвешенная ставка по предоставленным ломбардным кредитам |
|
|
июнь |
66,95 |
|
Средняя ставка Банка России по операциям РЕПО |
|
|
июнь (аукцион 1 день): |
|
|
минимальная |
55,4 |
|
максимальная |
151,58 |
|
июнь (аукцион 2 дня): |
|
|
минимальная |
59,34 |
|
максимальная |
251,59 |
|
Средневзвешенная фактическая ставка по предоставлению кредитов (MIACR) сроком на 7 дней за неделю |
|
|
с 29 мая по 4 июня |
104,4 |
|
с 26 июня по 1 июля |
69,6 |
|
Вклады населения (с 15.07.98) |
|
|
до востребования |
2 |
|
срочные депозиты в зависимости от суммы и срока хранения |
от 11,0 до 19,0 |
|
целевые вклады на детей и накопительные |
15,0-16,0 |
|
пенсионные вклады |
от 16,0 до 25,0 |
|
срочные вклады с ежемесячной выплатой дохода |
0,6 |
|
по счетам микропроцессорных карточек, на которые ежемесячно перечисляются суммы зарплаты, стипендии и гонораров |
от 2,0 до 10,0 |
|
номерные вклады |
0,8 |
|
Рост номинального курса доллара США (по итогам торгов на ММВБ) на конец июня 1998г. |
|
|
в % к концу мая 1998г. |
101,4 |
|
в % к концу декабря 1997г. |
104,2 |
В данной статье, как один из возможных вариантов оздоровления инвестиционной сферы и преодоления последствий кризиса, предлагается методология разделения ответственности и доходности от инвестиций между государством, банковской сферой и реальным сектором экономики. Данная методология, по нашему мнению, должна базироваться на основе совершенствования системы налогообложения инвестиционной деятельности российских банков в производственный сектор экономики, поскольку банки обладают наибольшим инвестиционным потенциалом в системе “государство-предприятие-банк”
Анализ закономерностей инвестирования предприятий нефинансового сектора в течении последних лет позволяет сделать вывод о том, что вследствие прорастания государственных предприятий рыночными структурами фактически был прерван кругооборот производственных инвестиций в государственном секторе экономики. Инвестиционная деятельность в последние годы осуществлялась в основном по следующим направлениям: инвестиции госпредприятий - создание капитального имущества рыночных структур при госпредприятии - формирование накоплений частных лиц (в основном из высшего эшелона руководства) - рост потребительского спроса или отток капитала за рубеж - частично создание капитального имущества рыночных структур.
Утечка инвестиций из производственного сектора во многом обусловила хроническое недопроизводство начала 90-х годов и перерастание структурного кризиса в глубокий экономический спад . Это в свою очередь резко сократило объективные основы капиталонакопления и сузило инвестиционный рынок страны. Таким образом, в настоящее время нефинансовый сектор отечественной экономики имеет весьма ограниченный инвестиционный потенциал и выступает в основном в качестве объекта вложений (инвестиционного предложения)
Легализация каналов открытого прямого инвестирования в уже существующие предприятия как финансовой, так и, главным образом нефинансовой сферы, открывшиеся в связи с приватизацией, позволили коммерческим структурам финансового сектора более четко позиционировать свои интересы и таким образом реализовать имеющиеся конкурентные преимущества.
В этой связи анализ деятельности коммерческих банков России в качестве инвестиционных институтов представляет, на наш взгляд, особый интерес. Как известно в отечественной практике в качестве изначальной выбрана модель равнодоступного участия коммерческих банков, брокерских компаний, инвестиционных компаний и фондов в профессиональной деятельности на финансовом рынке.
Не встречает существенных законодательных ограничений и деятельность коммерческих банков в качестве эмитентов и инвесторов. Неизбежная в данном случае противоречивость интересов, возникающая при сочетании в деятельности банка функций не только финансового брокера и консультанта, но также и дилера (эмитента, инвестора) российским нормотворчеством не регулируется.
Таким образом, особый характер деятельности коммерческих банков России реально сложился в силу своеобразия методов, форм и темпов их становления, в значительной степени ставших следствием общеэкономических перемен и отражающих уровень экономической зрелости нашего общества.
Вместе с тем, современная финансовая система отражает и все недостатки, несовершенства в законодательных актах, регламентирующих последовательность и этапность реформ.
С нашей точки зрения самым серьезным изъяном концепции создания современной финансово-кредитной системы страны была и остается однозначная нацеленность нормативных и законодательных актов, ее регулирующих, на решение макроэкономических задач.
Согласно традиционной концепции развития финансовой сферы [1] роль коммерческих банков в воспроизводственном процессе не исчерпывается посредничеством или оказанием финансовых услуг. Причем функция коммерческих банков в значительной степени производительна, поскольку, чтобы гарантировать сохранность и прирост капитала , необходимо его эффективное вложение с результатом, достигающим хотя бы среднеэкономических показателей, следовательно банки размещают свои ресурсы в прибыльные и доходные проекты, а такое размещение носит созидательный характер, увеличивает создаваемый обществом национальный продукт.
Рассматривая особенности деятельности коммерческих банков России, следует отметить, что большая часть их не может быть отнесена ни к классическому ни к современному типу коммерческого банка как финансового супермаркета.
Такое положение прежде всего связано со спецификой экономического окружения банков, которая складывается как на макро так и на микроуровне.
Другим важным фактором в деятельности российских коммерческих банков является нечеткость законодательного определения банка вообще и коммерческого банка , как особого финансового института , в частности.
По нашему мнению, указанное понятие трактуется слишком широко, в результате чего коммерческим банком в России могут быть названы все формально независимые от государства депозитные институты и большая часть недепозитных финансовых институтов независимо от их юридического статуса и формы собственности. Практически все они в той или иной форме привлекают средства юридических и физических лиц и размещают их в различные формы кредита.
Из вышесказанного вытекает , что в России давно назрела необходимость создания целостной системы взаимоувязанных законодательных актов, регулирующих все виды финансово-посреднической деятельности и конкретные организационно-правовые формы учреждений, которые занимаются теми или иными финансовыми операциями, а также виды финансовых инструментов и рынков.
Одним из возможных, а в сложившейся ситуации и необходимых источников резервов для оздоровления экономики России является привлечение иностранных инвестиций. До того момента, как в России разразился кризис, этот процесс был достаточно активным. На 1 июля 1998 г. иностранные инвестиции в Российскую экономику составили почти 7,7 млрд. долларов США.
На долю десяти развитых стран в I полугодии 1998г. приходилось 94,2% всех инвестиций (в I полугодии 1997г. - 88,3%), что видно из табл. 4.
Наиболее крупные инвестиции в I полугодии 1998г. были направлены в топливную промышленность Германией (46,0% от общего объема иностранных инвестиций в эту отрасль), Великобританией (27,9%) и США (11,1%), в строительство - Швецией (70,0%), в общую коммерческую деятельность по обеспечению функционирования рынка - Великобританией (32,5%), Швейцарией (24,5%) и США (16,6%).
Таблица 4
Иностранные инвестиции в Российскую экономику
млн.долларов США
|
Поступило |
В том числе |
|||||
|
Страна |
всего |
в % к итогу |
прямые |
портфельные |
прочие |
|
|
Всего инвестиций |
7698 |
100 |
1509,4 |
32,4 |
6156,1 |
|
|
из них: |
||||||
|
Германия |
2637 |
34,3 |
244,2 |
0,1 |
2393,2 |
|
|
США |
1190 |
15,5 |
443 |
0,2 |
747,2 |
|
|
Франция |
1155 |
15 |
10,3 |
- |
1144,4 |
|
|
Великобритания |
980 |
12,7 |
110,6 |
12 |
857,4 |
|
|
Швейцария |
340,4 |
4,4 |
30,8 |
0,6 |
309 |
|
|
Кипр |
410,6 |
5,3 |
249 |
10,5 |
151,1 |
|
|
Нидерланды |
264,8 |
3,4 |
68,4 |
0,6 |
195,8 |
|
|
Италия |
111,3 |
1,5 |
9,8 |
- |
101,5 |
|
|
Швеция |
115 |
1,5 |
52,4 |
0,2 |
62,4 |
|
|
Канада |
44,2 |
0,6 |
15,9 |
- |
28,3 |
|
Распределение объема иностранных инвестиций в I полугодии 1998г. в региональном аспекте характеризуется сохранением позиций Центрального района во главе с Москвой, сырьевых регионов, крупных машиностроительных центров, а также регионов, расположенных в приграничных районах.
Таблица 5
Распределение инвестиций по территории России
млн.долларов США
|
Регионы |
Поступило |
В том числе |
|||
|
России |
всего |
в % к итогу |
прямые |
портфельные |
прочие |
|
Всего инвестиций |
7698 |
100 |
1509,4 |
32,4 |
6156,1 |
|
из них: |
|||||
|
Центральный район |
5456 |
70,9 |
768 |
17,1 |
4670,4 |
|
Москва |
5054 |
65,6 |
550,7 |
5,2 |
4497,7 |
|
Западно-Сибирский район |
494,8 |
6,4 |
121,1 |
2,5 |
371,2 |
|
Тюменская область |
96,9 |
1,3 |
43,4 |
0,1 |
53,4 |
|
Северо-Западный район |
219,9 |
2,9 |
112,7 |
4,8 |
102,4 |
|
Санкт-Петербург |
135,8 |
1,8 |
87,9 |
4,8 |
43,1 |
|
Дальневосточный район |
328,2 |
4,3 |
204,3 |
- |
123,9 |
|
Приморский край |
35,7 |
0,5 |
18,7 |
- |
17 |
|
Магаданская область |
22,7 |
0,3 |
20,7 |
- |
2 |
|
Поволжский район |
672,1 |
8,7 |
93,7 |
0 |
578,4 |
|
Самарская область |
52,5 |
0,7 |
45,5 |
- |
7 |
Надо отметить, что одной из форм привлечения иностранных кредитов являются компенсационные соглашения - форма внешнеторговых сделок, связанная с возмещением кредитов и услуг на определенных условиях и в установленные сроки.
Иностранный партнер может предоставить стране кредит и в счет него произвести поставку лицензий, оборудования, машин и т.п., например для строительства промышленных объектов, а после ввода в эксплуатацию этого объекта закупить в этой стране часть продукции, выпускаемой этим объектом, в объеме полностью покрывающем сумму полученного кредита, включая проценты.
На территории России компенсационные объекты созданы в химической, металлургической, угольной, лесной и других отраслях промышленности. Инвесторы в этом случае получают крупные заказы на оборудование и материалы, имеют гарантированные поставки готовой продукции; Россия создает производственные мощности без собственных капитальных вложений, имеет возможность осваивать новые сырьевые ресурсы, получить доступ к новым технологиям.
В условиях неразвитости фондового рынка и повышенного риска, связанного с капиталовложениями, эффективной формой прямых иностранных инвестиций может стать привлечение венчурного капитала.
Степень риска, связанного с инвестициями, будет зависеть от того, на какое вознаграждение может рассчитывать инвестор. Изъятие венчурного капитала происходит, как правило, через 10-15 лет после исходных инвестиций. Обычно это делается путем преобразования предприятия, в которое вложен венчурный капитал, в открытое акционерное общество.
Проведенный анализ места и роли банков в инвестиционной деятельности вообще и Российской практики в частности, позволяет сделать вывод о том, что при сложившейся ситуации коммерческие банки абсолютно экономически не заинтересованы в привлечении своих капиталов для реализации каких-либо проектов, которые не сулят быстрой отдачи.
Провозглашенная нашим правительством программа экономических реформ совершенно неоднозначна с точки зрения различных участников.
В заявлениях Российского Правительства декларируется стремление к повышению роли отечественных товаропроизводителей, выводу производства на мировой уровень, созданию отечественной конкурентоспособной продукции. Однако в реальной жизни дело дальше деклараций не идет. Российские предприятия изначально поставлены в неравные условия с иностранными. Реальная ситуация сложилась таким образом, что в условиях монополии сырьевых отраслей цена на конечную продукцию часто превосходит мировую, а таможенная, ценовая и социальная политика правительства привели к тому, что предприятия не имеют собственных средств для модернизации и развития производства.
Необходимость обеспечения доходной части бюджета привели к тому, что для Российских банков совершенно невыгодно вкладывать деньги в российские же предприятия нефинансового сектора.
В большой степени в этом повинны “драконовские” меры по налогообложению банков.
Для решения задачи по активизации конкурентоспособного производства первостепенную значимость приобретают вопросы такого изменения налоговой политики в отношении банков инвесторов, которая, обеспечивая стратегические интересы народного хозяйства, позволила бы привлечь отечественный банковский капитал для реализации наиболее важных народнохозяйственных задач.
Примером может служить постановление СМ от 17.05.93 г. №467 “ О мерах по повышению роли банков в обеспечении государственных инвестиционных программ”.
Для банков, осуществляющие государственные инвестиционные программы, вид налоговых льгот на наш взгляд должен иметь прогрессивный, а не ступенчатый характер.
Прогрессивность в данном случае будет полностью отвечать критериям справедливости, т.к. за больший риск инвестиционный банк должен получать большую плату в виде сокращения налога.
Таким образом пониженный уровень налога должны иметь те банки, которые в большем размере направляют средства в приоритетные или рискованные отрасли (предприятия).
Если рискованность той или иной деятельности очевидна ввиду непредсказуемости ее конечных результатов, то с понятием приоритета несколько сложнее.
Очевидно, что объявлять ту или иную область деятельности или регион приоритетным - прерогатива Правительства. Делаться это может по принципу наибольшей общественной значимости, а также исходя из геополитической ситуации или под влиянием внешних непреодолимых факторов.
Процесс характеризуется тем, что на инвестиционную систему действует целый ряд независимых факторов. К ним можно, в частности отнести:
- отрасль производства;
- демографическую ситуацию в регионе;
- необходимость досрочного ввода предприятия в эксплуатацию;
- возможности смежных отраслей (пропускная способность транспорта, наличие линий связи, возможность досрочного подключения к инженерным и электрическим сетям и т.п.);
- экологическую ситуацию в регионе;
- географические и климатические характеристики.
Этот список можно продолжить, но необходимость учета только этих факторов позволяет сделать вывод о том, что для двух даже аналогичных по своим производственным показателям предприятий эффект от “усиленного” финансирования будет различным.
Нами предлагается, как один из методов, ввести коэффициент эффективности стимулирования Кэс, который бы характеризовал необходимую сумму дополнительных инвестиций для уменьшения срока ввода в эксплуатацию на единицу времени. Этот коэффициент также при необходимости можно выражать в процентах ( процент увеличения первоначальной суммы для уменьшения срока на 1%).
Думается, что степень значимости того или иного инвестиционного проекта, а также шкалу прогрессивности налогообложения банка-инвестора целесообразно проводить с помощью экспертов.
В пользу данного предложения говорит тот факт , что нельзя заранее предусмотреть в налоговом законодательстве все возникающие ситуации. Правильнее разработать инструмент, с помощью которого можно оперативно и с достаточной степенью объективности решать те или иные возникающие проблемы. Вопросы организационной структуры, подчиненности, финансирования данных групп экспертов являются в большей степени политическими, юридическими и выходят за рамки данной статьи.
Вторым аргументом в пользу создания экспертных групп можно считать достаточно хорошо разработанный математический аппарат проведения и оценки экспертной информации.
Надо отметить, что далеко не во всех проектах можно определить Кэс Поэтому этот способ является достаточно ограниченным.
Другим путем стимулирования банков является определение наиболее эффективного с точки зрения государства варианта реализации проекта. Далее определяется дополнительная сумма инвестиций для достижения желаемого результата, а также условия, когда предприятие не будет иметь экономической заинтересованности в изменении условий в ущерб интересам народного хозяйства.
Затем налог на банк инвестор уменьшается на эту сумму в процентном выражении. На банк возлагается задача контроля за соблюдением первоначальных условий договора.
Предлагаемые два способа стимулирования инвестиционной деятельности по нашему мнению могут охватить большинство проектов.
В ближайшем рассмотрении будут те аспекты данной проблемы, которые позволят теоретически обосновать возможность построения гармонизированной системы стимулирования банковской деятельности.
Среди многообразия форм инвестиционной деятельности банков к числу наиболее насущных можно отнести кредитование долгосрочных программ. В том случае, когда кредитоспособность юридического лица удовлетворяет известным требованиям, для обоснования инвестиционной политики банка по отношению к предложенному проекту необходимо решить несколько задач.
Из числа альтернативных вариантов проекта найти наиболее эффективный вариант; определить возможность возврата средств, взятых в кредит на осуществление проекта за счет прибыли, полученной от его реализации; при наличии различных форм участия банка в финансировании проекта выбрать оптимальную.
Документом, определяющим процедуру оценки инвестиционного проекта, являются “Методические указания по оценке эффективности инвестиционных проектов и их отбору для финансирования. Официальное издание. Утверждено: Госстрой России, Министерство экономики РФ, Министерство финансов РФ, Госкомпром России № 7-12/47 от 31 марта 1994 г.”
В данных рекомендациях указывается, что инвестиционные проекты оцениваются по уровню NPV, IRR, NCF и т.п. Этот подход соответствует мировой практике оценки эффективности инвестиций. Но в данном документе не предусмотрены различные формы участия банков и вопросы дополнительного стимулирования инвестиционной деятельности. Поэтому на наш взгляд необходимо, основываясь на базовых принципах оценки эффективности инвестиций, создать систему критериев, учитывающих форму участия банка и дополнительные меры, предпринимаемые для стимулирования инвестиционной активности банков.
Данная система должна основываться на единых методологических и математических принципах для того, чтобы иметь возможность корректно сопоставлять полученные данные.
Если с позиций упомянутых принципов критически рассмотреть весьма распространенные в отечественной практике критерии выбора наиболее эффективного варианта, такие как: минимум срока окупаемости капитальных вложений, максимум рентабельности и др., то можно показать, что базовой системе принципов оценки эффективности хозяйственных мероприятий отвечает только критерий разностного типа - максимум интегральной дисконтированной прибыли, получаемой за весь расчетный период. На основе предлагаемого подхода можно учесть временные лаги между инвестициями и полезным эффектом от осуществления проекта, этапный характер наращивания производственных мощностей, постепенный выход производства на проектную мощность, изменения во времени производительности оборудования и затрат на эксплуатацию в процессе старения основных производственных фондов. Не менее важным представляется учет изменения во времени налоговой политики, переменный характер инфляционных процессов. В условиях рынка цена на производимую продукцию и услуги, появление которых предусмотрено проектом, может претерпевать изменения во времени, не обусловленные инфляционными процессами. Дело в том, что о принципиально новый товар может давать сверхприбыль в течении ограниченного промежутка времени, за который произойдет перелив капитала из других сфер предпринимательской деятельности в рассматриваемую. В итоге насыщение рынка приведет к снижению цены.
Разностный критерий экономической эффективности, характеризующий тот или иной вариант проекта из числа альтернативных, в наиболее общем виде представляется формулой:
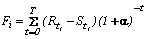
где
 индекс варианта проекта


 - индекс года = 0,1,2,.....
 - последний год расчетного периода
 - результаты , полученные в t-м году при осуществлении проекта по i-му варианту
 - затраты, обусловленные выполнением работ по реализации проекта в соответствии с i-м вариантом в t-м году
 - норма прибыли, приемлемая субъекту хозяйствования с позиций его инвестиционных возможностей.
Относительный критерий, отражающий эффективность проекта на 1 рубль вложений, в таком случае примет вид:
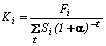
Если принимать ликвидационную стоимость как выручку от реализации оставшихся после ликвидации объектов основных фондов, годных строительных материалов, отдельных узлов и деталей, металлолома и т.п., то в развернутом виде, отражающем структуру результатов и затрат, налоговую политику и т.п. получим:
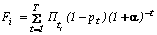 +
+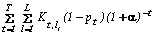 +
+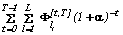 -
-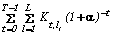 ,
где
 - прибыль подлежащая налогообложению по результатам деятельности, связанной с проектом в t-году, при реализации i-го варианта;
 - доля прибыли, подлежащая отчислению в виде налогов, для результатов t-го года;
i - индекс варианта проекта;
t - индекс года t = 0,1,2......T;
 - индекс вида оборудования l=1,2.....L;
 - ликвидационная стоимость оборудования, списываемая в соответствии с вариантом проекта в t-м году;
 - остаточная стоимость оборудования, зданий, сооружений, введенных в эксплуатацию в t-м году на момент окончания расчетного периода;
 - капитальные вложения в оборудование, здания, сооружения, вводимые в соответствии с i-м вариантом в t-м году.
В том случае, когда вводимое оборудование предназначено для замены выбывшего по износу (моральному или физическому), величина капитальных вложений уменьшается на сумму накопленных амортизационных отчислений по выбывшему оборудованию. Налогообложение отражает общие тенденции (снижение или повышение ставки налога на прибыль) и льготы для новых производств (освобождение от налогов, уменьшенные ставки на период освоения производства, дифференцированное налогообложение).
Для решения второй задачи - определения возможности возврата кредита за счет прибыли, получаемой от реализации проекта, предлагается следующий подход: для варианта проекта, признанного наиболее эффективным с позиций интересов субъектов хозяйствования, определяется такое значение нормы прибыли a в, при котором величина критерия эффективности равна нулю. В том случае, когда a в не превышает банковского процента r , установленного для долгосрочного кредита, проект не может финансироваться банком на известных условиях. При условиях, что a в> r, отыскивается такая динамика возврата кредитных средств, которая отвечает интересам банка и обеспечивается динамикой прибыли от реализации проекта. Это означает выполнение следующих условий:
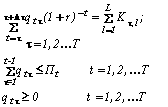 (1)
где
 -выплаты, осуществляемые в t-м году для погашения кредита , взятого в t
году на срок D
t
,
 - капиталовложения в данный вид оборудования .
При финансировании проекта в форме кредита может оказаться, что хотя в целом проект характеризуется положительной величиной интегральной дисконтированной прибыли за расчетный период, но возврат кредита не может быть обеспечен в имеющихся временных рамках из-за медленного нарастания прибыли (система ограничений (1) не может быть выполнена).
В этом случае целесообразно рассмотреть вариант инвестиционной политики, в рамках которой снижается ставка банковского процента по кредиту, но при этом банк получает возможность участвовать в прибыли создаваемого предприятия после погашения кредита. Для определения параметров инвестиционной политики в этом случае могут быть два подхода.
Суть первого состоит в том, что ставка банковского процента уменьшается до такой величины, при которой возврат кредита обеспечен динамикой прибыли на отрезке выплат. Сумма средств, внесенных банком и не возвращенных полностью (если исходить из первоначального процента), компенсируется отчислением от прибыли после погашения кредита.
Пусть К - сумма средств, взятых в кредит на срок t лет под процент годовых, равный g , где g < r.
Тогда найдем динамику возврата ресурсов такую, что
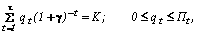
величина не возмещенной части ресурсов банка:
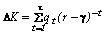
Затем в дальнейшем необходимо определить долю отчислений от прибыли r и срок t ( r ) , в течении которого банк вправе получать эти отчисления, такие, что:
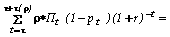

Суть второго подхода к определению инвестиционной политики состоит в том, что величина невозвращенных банку средств рассматривается как вклад банка в уставной фонд предприятия, рассматриваемого далее как СП. Тогда банк вправе рассчитывать на определенную долю прибыли, полагающуюся ему как одному из учредителей СП.
Другим вариантом финансирования инвестиций может служить лизинг. В этом случае при финансировании проекта банк рассматривается как лизинговая фирма. Специфическое положение лизинговой компании как исключительно финансирующей организации обуславливает то, что она снимает с себя часть ответственности. Например, в договоре лизинга, как правило, включается условие о том, что ответственность за дефекты, обязанности по техническому обслуживанию лежат на поставщике, следовательно претензии пользователь предъявляет поставщику, хотя в правовом отношении они и не связаны.
В случае финансирования проекта на лизинговой основе банк является владельцем основных производственных фондов на период действия договора и передает (продает) основные производственные фонды субъекту хозяйствования, согласно условиям договора на момент окончания его действия.
Применительно к такому условию инвестиционной деятельности банка его заинтересованность обеспечивается условиями, которые отражаются следующими моделями:
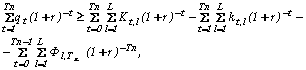 (2)
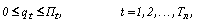
где
 - прибыль подлежащая налогообложению по результатам деятельности, связанной с проектом в t-году;
 -выплаты, осуществляемые в t-м году для погашения кредита;
t - индекс года, t= 0,1,2,...,T;
- индекс вида оборудования, l=1,2,...,L;
 - ликвидационная стоимость оборудования, списываемая в соответствии с вариантом проекта в t-м году
 - остаточная стоимость оборудования, зданий, сооружений, введенных в эксплуатацию в t-м году на момент окончания договора лизинга,
 - капитальные вложения в оборудование, здания, сооружения, вводимые в t-м году.
При финансировании банком проекта путем выделения кредита по установленной ставке, критерий эффективности, отражающий интересы банка имеет вид:
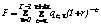 -
 (3)
При выполнении условия (1) величина прибыли, получаемая банком равна нулю.
Когда финансирование осуществляется на лизинговой основе, критерий эффективности, отражающий интересы банка, вытекает из формулы 2 и примет вид:
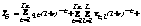

 -
 , (4)
где
-выплаты, осуществляемые в t-м году для погашения кредита,
t - индекс года, t = 0,1,2,...,T;
- индекс вида оборудования, l=1,2,...,L;
- ликвидационная стоимость оборудования, списываемая в соответствии с вариантом проекта в t-м году
 - остаточная стоимость оборудования, зданий, сооружений, введенных в эксплуатацию в t-м году на момент окончания договора лизинга,
- капитальные вложения в оборудование, здания, сооружения, вводимые в t-м году.
Если условие (2) примет вид строгого равенства, то интегральная дисконтированная прибыль, получаемая банком от участия в проекте равна нулю, как и в случае предоставления кредита. Но если (2) примет вид неравенства, то в (4) критерий эффективности больше нуля, следовательно лизинговая форма финансирования может быть более приемлемой, чем кредитная.
При выборе лизинга, как способа финансирования проекта появляется проблема согласования интересов партнеров.
Если намечена динамика выплат, удовлетворяющих (2) и (3), то для субъектов хозяйствования существует целевая функция, определяющая его заинтересованность в проекте:
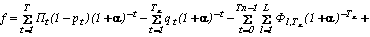
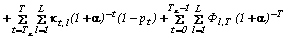 . (5)
Видно, что область поиска компромиссных решений, определяющая возможные варианты динамики выплат, ограничена сверху требованием положительности (5), а снизу- положительностью (4). Таким образом область компромиссных решений определена как область ,в которой сохраняется заинтересованность в реализации проекта всех участников .
Например, заинтересованность может быть связана со стремлением каждого партнера добиться увеличения отдачи от единицы инвестиций, которыми он располагает. В частности, если банку на рынке кредитных операций гарантирована определенная ставка процента по кредиту, то его участие в проекте обеспечит возможность получения отдачи от инвестиций выше ставки банковского процента. Заинтересованность другого участника может быть оценена по возрастанию отдачи на единицу ресурсов, которые он вкладывает в проект, по сравнению с другими инвестиционными возможностями.
Когда основные производственные фонды, предусмотренные проектом, полностью приобретаются за счет средств банка, как лизинговой фирмы, прямых инвестиций со стороны партнера по реализации проекта нет. Поэтому в чистом виде процедура поиска компромиссного варианта не может быть реализована так, как описано выше. Однако зачастую реализация проекта связана с внедрением новых технологий.
Предлагается рассматривать ноу-хау как инвестиционный вклад второго партнера в реализацию проекта. Отталкиваясь от стоимостной оценки ноу-хау и величины инвестиций, необходимых для приобретения фондов, можно построить процесс согласования интересов по схеме, которая предложена для СП.
Как уже отмечалось выше целью данной статьи являются предложения по разработке таких изменений системы налогообложения российских банков, при которых создавались бы благоприятные экономические условия для инвестиций в отечественную промышленность.
Основным условием функционирования данной системы является безубыточность после реализации проекта с точки зрения народнохозяйственных интересов.
Упрощенно определим начальные условия создания такой системы.
Допустим, что для финансирования инвестиционного проекта банк имеет некоторую сумму S, которая получена в качестве прибыли от других операций банка.
Из всей совокупности налогов , которые обязан уплатить банк возьмем для простоты примера только налог на прибыль. Согласно действующему законодательству ставка налога равна  .
Пусть имеется предприятие, которое не функционирует и следовательно не приносит прибыли до момента своего полного ввода в эксплуатацию. После ввода в строй прибыль предприятия будет облагаться налогом по ставке  .
Введем коэффициент зависимости срока ввода от суммы кредита и периодичности финансирования. Этот коэффициент получают в каждом конкретном случае исходя из технологических ограничений, отрасли, условий эксплуатации предприятия и т.п. Данный коэффициент показывает сумму , необходимую для уменьшения срока ввода в эксплуатацию на единицу времени (год, месяц, день) либо увеличение суммы в процентах для уменьшения срока на 1%. Данный коэффициент получается в результате обработки мнений экспертов. Назовем его коэффициентом эффективности стимулирования  .
Условием, при котором банк отдаст предпочтение данному проекту, является льготная ставка налогообложения  , которая действует на все время осуществления проекта Т.
С точки зрения государства заинтересованность заключается в скорейшем введении в строй действующих предприятия той отрасли, развитие которой на данном этапе является приоритетным. Но в сложившейся ситуации правительство не может допустить уменьшения суммы налоговых поступлений.
Поэтому должно соблюдаться условие:
 ;
 , (6)
где
 и
 - сумма налоговых поступлений от банка по нормативной и льготной ставке соответственно,
 - общая сумма налогов с предприятия за период досрочной эксплуатации.
Предположим ,что при вложении всей суммы S (вообще без вычета налогов) предприятие будет введено за минимальный технологически возможный срок tтв. При условии взимания налога с банка по нормативной ставке, срок ввода в эксплуатацию составит время Tn.
Введем ограничения для выполнения условия (6) :
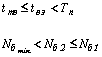 (7)
где
Nбmin - минимально возможная ставка налога с банка;
tвэ - срок ввода в эксплуатацию при применении налогового стимулирования.
В настоящее время согласно Указу Президента РФ №2292 от 24.12.1993 г. налоговая льгота для банков и других кредитных учреждений в инвестиционной деятельности не должна уменьшать фактическую сумму на лога, исчисленную без учета льгот , более чем на 50 %. Таким образом диапазон налогового стимулирования ограничивается 50% от первоначальной суммы.
Такой подход нам представляется не совсем оправданным, поскольку существуют проекты, при финансировании которых уменьшение ставки налога приведет к значительно большему народнохозяйственному эффекту, чем потери налоговых сумм.
Если добиться того, что по окончанию срока первоначального ввода в строй нового производства суммарные поступления в бюджет от банка и предприятия будут не меньше, чем изначальные, польза от такого стимулирования становится очевидной.
Проиллюстрируем вышесказанное на примере.
Пусть первоначальная сумма, имеющаяся на счету в банке S= 1 млн. руб. Первоначальная ставка налогообложения банка=43%. Ставка налога на прибыль предприятия = 32%. Первоначальный срок равен 7 годам. Экспертами определен Кэс=2%.
При выбранных начальных условиях смысл дополнительного стимулирования имеется только в том случае если расчетные суммарные поступления в казну будут больше первоначальных. В нашем случае такая ситуация появляется когда ожидаемая прибыль предприятия превысит 550 тыс. рублей. Примем эту прибыль в качестве примера для последующих расчетов. Согласно действующего законодательства примем максимально возможную льготную ставку равную 23%.
S = 1 000 000 - начальная сумма, имеющаяся в банке,
Nб0 =43 - первоначальный процент налогообложения,
Nб1 = 23 - нормативная ставка (%),
Кэс = 2 - показывает на сколько % надо дополнительных инвестиций для уменьшения срока ввода на 1%,
Приб.п/я = 550 000 - прибыль предприятия (годовая),
Nприб = 32 - налог на прибыль предприятия (%),
Срок расч. = 7 - срок расчета модели (годы).
Для того, чтобы уменьшить срок ввода на 0,07 года, необходимо увеличить сумму инвестиций на 11 400 руб., т.е. сумма должна составить 581 000 руб.
Расчет:
Инвестиции = 570 000 - сумма предоставленная банком предприятию при начальных условиях.
Дополнительно получаемая сумма при изменении процента налогообложения банка составит 200 000 р. , таким образом сумма инвестиций будет равна 770 000 р. Сумма инвестиций увеличилась на 35,09%, срок ввода в эксплуатацию уменьшился на 17,54% и составил 5,8 л.
Предприятие будет дополнительно получать прибыль в течении 1,2 года. За этот срок прибыль предприятия составит 675 439 руб., отчисления в бюджет составят 216 140 руб.
Таким образом государство в течении заданного срока получит:
230 000 - сумма налога, уплаченного банком;
216 140 - сумма налога, уплаченного предприятием;
446 140 - общая сумма.
Исходя из принятых нами начальных условий новый срок ввода будет равен 5,8 лет, а сумма совокупных поступлений составит 446140 руб., что на 6,9% больше, чем получило бы государство без дополнительного стимулирования. Для иллюстрации выгодности дополнительного налогового стимулирования рассчитаем пример при заданных условиях и полученных нами новых значениях ставки налогообложения банка.
Допустим, что существует проект, который характеризуется следующими показателями:
Таблица 6
Характеристики проекта
|
Год |
Инвестиции |
Прибыль |
|
1 |
919.15 |
0 |
|
2 |
208 |
1949 |
|
3 |
0 |
2607 |
|
4 |
0 |
2607 |
|
5 |
0 |
2317 |
|
6 |
0 |
2382 |
|
7 |
0 |
2607 |
Форма участия банка - кредит.
Значение критерия эффективности рассчитано по формуле (3). При этом определялась средняя за отчетный период годовая отдача на единицу инвестиций. Модель реализована с использованием возможностей пакета Excel 7.0 for Windows95. Встроенная возможность “что-если” анализа позволяет в автоматическом режиме подбирать нужные значения не прибегая к необходимости использования каких-либо специализированных программных средств.
После того, как определено значение  =0,76 , его сравнивают с величиной ставки банковского процента r установленного для долгосрочного кредита. Если это значение меньше то такой проект не может финансироваться банком.
Таблица 7
Первый расчет
|
Критерий эффективности=0.00 |
||||
|
Внутренняя норма прибыли =0.76 |
||||
|
Год |
Инвестиции |
Прибыль |
Без налога |
Годовые выплаты |
|
1 |
915.15 |
0.00 |
0.00 |
0.00 |
|
2 |
208.00 |
1949.00 |
1325.32 |
428.73 |
|
3 |
0.00 |
2607.00 |
1772.76 |
326.17 |
|
4 |
0.00 |
2607.00 |
1772.70 |
185.54 |
|
5 |
0.00 |
2317.00 |
1575.56 |
093.78 |
|
6 |
0.00 |
2382.00 |
1619.76 |
054.83 |
|
7 |
0.00 |
2007.00 |
1772.70 |
094.19 |
|
Итого: |
1123.15 |
Итого: |
1123.15 |
|
Теперь произведем аналогичный расчет для полученного нами нового срока реализации проекта (5,8 лет). Считаем, что прибыль, планировавшаяся на седьмой год реализации проекта равномерно распределяется по предыдущим годам.
Таблица 8
Второй расчет
|
Критерий эффективности=394,08 |
||||
|
Внутренняя норма прибыли =0,86 |
||||
|
Год |
Инвестиции |
Прибыль |
Без налога |
Годовые выплаты |
|
1 |
1 112,19 |
0,00 |
0,00 |
0,00 |
|
2 |
405,04 |
2 471,00 |
1 680,28 |
484,15 |
|
3 |
0,00 |
3 129,00 |
2 127,72 |
329,09 |
|
4 |
0,00 |
3 129,00 |
2 127,72 |
176,65 |
|
5 |
0,00 |
2 839,00 |
1 930,52 |
86,03 |
|
6 |
0,00 |
2 904,00 |
1 974,72 |
47,24 |
|
7 |
0,00 |
0,00 |
0,00 |
0,00 |
|
Итого: |
1517,23 |
Итого: |
1123,15 |
|
 (8)
Рассчитаем данные для различных значений 
Данные сведены в табл. 9.
Таблица 9
Расчеты для различных значений
|
Инвестиции К= 1123,15 |
||
|
Год |
при |
при |
|
1 |
0,63 |
0,56 |
|
2 |
0,39 |
0,31 |
|
3 |
0,24 |
0,17 |
|
4 |
0,15 |
0,10 |
|
5 |
0,10 |
0,05 |
|
6 |
0,06 |
0,03 |
|
7 |
0,04 |
0,02 |
|
CУММА |
1,60 |
1,23 |
|
Q=> |
699,97 |
913,44 |
Подставляя значения внутренней нормы прибыли, к которой стремится инвестор , можно определить обеспечиваются ли выплаты прибылью на каждом этапе инвестиционного проекта:
Таблица 10
Обеспечение выплат прибылью на каждом этапе инвестиционного проекта
|
Инвестиции К=1123,15 |
||
|
a=1,3 |
||
|
Год |
Первый вариант=7 лет |
Новый срок=5,8 лет |
|
1 |
0,435 |
0,435 |
|
2 |
0,189 |
0,189 |
|
3 |
0,082 |
0,082 |
|
4 |
0,036 |
0,036 |
|
5 |
0,016 |
0,016 |
|
6 |
0,007 |
0,007 |
|
7 |
0,003 |
0,000 |
|
CУММА |
0,767 |
0,764 |
|
Q=> |
1 464 |
1 470 |
Для первого случая возьмем q1=1000, q2=q3=...=qt=const.
Величина невозмещенной части ресурсов банка равна:
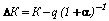
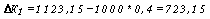
Определим
 (9)
Таблица 11
Величина невозмещенной части ресурсов банка
|
Инвестиции К=723,15 |
|
|
Год |
1,3 |
|
1 |
0,000 |
|
2 |
0,189 |
|
3 |
0,082 |
|
4 |
0,036 |
|
5 |
0,016 |
|
6 |
0,007 |
|
7 |
0,003 |
|
CУММА |
0,332 |
|
Q=> |
2 176,9 |
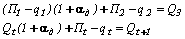 (10)
где
 - ставка банковского процента по депозиту
Таблица 12
Обеспеченность выплат динамикой поступлений
|
Первый вариант q2=q3=...=2176; q1=1000 |
|||||
|
Критерий эффективности=371,03 |
|||||
|
Ставка по депозиту=1,00 |
|||||
|
Год |
Инвестиции |
Прибыль |
Без налога |
Выплаты |
Q |
|
1 |
915,15 |
0,0 |
0,00 |
0,00 |
|
|
2 |
208,00 |
1949,0 |
1325,32 |
331,33 |
|
|
3 |
0,00 |
2607,0 |
1772,76 |
221,60 |
247,4 |
|
4 |
0,00 |
2607,0 |
1772,76 |
110,80 |
91,56 |
|
5 |
0,00 |
2317,0 |
1575,56 |
49,24 |
-417,3 |
|
6 |
0,00 |
2382,0 |
1619,76 |
25,31 |
-1391 |
|
7 |
0,00 |
2607,0 |
1772,80 |
13,85 |
-3185 |
|
Итого: |
1123,2 |
14469.0 |
9838,90 |
752,12 |
|
Т.к. значение Q не во всем диапазоне имеют положительное значение, то это не соответствует обеспеченности динамики выплат q поступлением прибыли, хотя весь проект и характеризуется положительным значением критерия эффективности.
Проведем аналогичный расчет для варианта с новым сроком расчета.. Расчет приведен в табл. 13.
Таблица 13
|
Определение нормы прибыли при условии |
||||||||
|
q1=q2=1470 |
||||||||
|
Критерий эффективности=212,95 |
||||||||
|
Процент по депозиту = 1,00 |
||||||||
|
Год |
Инвестиции |
Прибыль |
Без налога |
Годовые выплаты |
Q |
|||
|
1 |
915,15 |
0,00 |
0,00 |
0,00 |
||||
|
2 |
208,00 |
2 471,00 |
1 680,28 |
420,07 |
||||
|
3 |
0,00 |
3 129,00 |
2 127,72 |
265,97 |
1078,28 |
|||
|
4 |
0,00 |
3 129,00 |
2 127,72 |
132,98 |
2 814,28 |
|||
|
5 |
0,00 |
2 839,00 |
1 930,52 |
60,33 |
6 089,08 |
|||
|
6 |
0,00 |
2 904,00 |
1 974,72 |
30,86 |
12 682,88 |
|||
|
7 |
0,00 |
0,00 |
0,00 |
0,00 |
0,00 |
|||
|
Итого: |
1123,15 |
Итого: |
910,2013 |
|||||
Из табл. 13 видно, что сумма выплат в данном случае не покрывает сумму инвестиций. Поэтому при заданных начальных условиях проект нельзя признать приемлемым.
Построим аналогичные таблицы для варианта, когда ставка налогообложения банка =23%. Все остальные параметры остаются прежними.
Таблица 14
Определение нормы прибыли при условии льготного налогообложения банка
|
Критерий эффективности=0,00 |
|||||
|
Внутренняя норма прибыли =0,69 |
|||||
|
Год |
Инвестиции |
Прибыль |
Без налога |
Годовые выплаты |
Q |
|
1 |
1 112,19 |
0,00 |
0,00 |
0,00 |
|
|
2 |
405,04 |
2 471,00 |
1 680,28 |
588,93 |
|
|
3 |
0,00 |
3 129,00 |
2 127,72 |
441,50 |
|
|
4 |
0,00 |
3 129,00 |
2 127,72 |
261,38 |
|
|
5 |
0,00 |
2 839,00 |
1 930,52 |
140,40 |
|
|
6 |
0,00 |
2 904,00 |
1 974,72 |
85,02 |
|
|
7 |
0,00 |
0,00 |
0,00 |
0,00 |
|
|
Итого: |
1517,23 |
Итого: |
1517,23 |
||
Анализируя рассчитанные варианты можно сделать вывод о том, что гармонизированная система налогообложения банков должна стать мощным стимулом привлечения банков в инвестиционный сектор отечественной экономики. При этом подходе государство имеет возможность не прибегая к бюджетным средствам, обеспечивать свои стратегические интересы. Банк, в свою очередь, заинтересован в получении таких льгот со стороны государства, поскольку, как любая рыночная структура, добивается наибольшей прибыли. Для предприятия в условиях недостатка собственных средств и невозможности получения бюджетных денег привлечение банковского капитала в той или иной форме является единственной возможностью модернизации, а иногда и сохранения производства.
В заключение можно сделать вывод, что анализ проблем управления инвестиционной политикой банка показал: - задача выбора наилучшего варианта размещения ресурсов банка в долгосрочные проекты в решающей степени обусловлена эффективностью работы банка.
Сложность проблем управления инвестиционной политикой банка требует системного подхода к их решению, в рамках которого необходимо учесть многообразие организационно-правовых форм взаимодействия банка и заемщика, а также параметры проекта, аккумулирующего ресурсы.
В условиях финансового кризиса государство обязано найти такой способ вовлечения банковского капитала в инвестиционную сферу, который бы не зависел от ухудшения ситуации в других секторах финансовой системы и, следовательно, не приводил бы к срыву работ по проекту. Основным препятствием для эффективной работы банка, по реализации долгосрочных инвестиционных программ является непродуманная практика налогообложения банка и отсутствие административно-командных рычагов в руках правительства. Поэтому одним из способов вовлечения банков в инвестиционный процесс может стать система гармонизированного налогообложения банковской инвестиционной деятельности.
Выбор условий и способов стимулирования банков, а также выбор рациональной инвестиционной политики в условиях многообразия факторов, влияющих на принятие решения, дефицита времени на анализ и сравнение возможных вариантов требует создания адекватной информационной технологии.
Литература
1. Данные Госкомстата ( www.rbc.ru/gks/ ).
2. Банковское дело. - М., Банковский и биржевой научно-консультативный центр. 1992.
Контактный телефон: (095) 299-8300
Редько Владимир Александрович
[an error occurred while processing this directive]
