Учет специфики инвестиционных проектов при оценке их эффективности
Журнал "Аудит и финансовый анализ"
1. СТРУКТУРА ДЕНЕЖНЫХ ПОТОКОВ ПРИ ОЦЕНКЕ РАЗНЫХ ВИДОВ ЭФФЕКТИВНОСТИ
Как известно, эффективность проекта оценивается исходя из связанных с ним денежных потоков. Термином “денежный поток” в общем случае описываются распределенные по периоду реализации проекта (расчетному периоду) поступления денежных средств (денежные поступления, притоки денежных средств), расходы (затраты, оттоки денежных средств), а также разности между теми и другими (превышения денежных поступлений над расходами, чистые доходы, сальдо денежных средств).
При построении и анализе денежных потоков надо иметь в виду, что элементы таких потоков не всегда отвечают каким-либо доходам или расходам. В частности, в состав оттоков денежных средств не включается амортизация, хотя при определении себестоимости она и учитывается. Это связано с тем, что амортизационные отчисления не являются платежами за какие-либо товары или услуги сторонних организаций. Другой пример. Если для реализации проекта нужно приобрести станок, затраты на его приобретение включаются в состав оттоков денежных средств. Пусть, однако, такой станок у фирмы уже есть и она “вкладывает” его в проект “в натуральной форме”. Каких-либо платежей здесь не производится, однако фирма лишается возможности использовать станок иными способами, например, продать его. В таких ситуациях в состав денежных оттоков включается упущенная выгода фирмы — она называется альтернативной стоимостью станка. Если через какое-то время станок для проекта уже не нужен, он “возвращается” фирме и в составе притока денежных средств отражается альтернативная стоимость этого же станка (теперь величина ее изменилась — за время использования в проекте станок износился и потерял часть стоимости).
Говоря об инвестиционных проектах, многие представляют себе, что речь идет только о вложениях в основные средства (здания, оборудование и т.п.). Между тем, в расчетах эффективности учитываются и вложения в (чистый) оборотный капитал. Напомним, что оборотный капитал представляет собой разность между стоимостью текущих активов и стоимостью текущих (краткосрочных) пассивов. В ходе реализации проекта он может увеличиваться, но может и уменьшаться, так что соответствующие инвестиции могут быть и отрицательными.
Наконец, при оценке эффективности проектов денежные поступления и расходы “привязываются” к определенным временным интервалам (шагам). При этом разновременные денежные потоки необходимо приводить к одному и тому же моменту времени. Это осуществляется путем дисконтирования, для чего применяется специальный экономический норматив — норма дисконта, отражающая доходность альтернативных и доступных для инвестора направлений вложений.
Вы знаете также, что имеется несколько различных видов эффективности. Они отличаются, грубо говоря, тем, как разделяются между собой “сам проект” и “внешняя среда”. Например, если в “сам проект” включить всех его участников в той части, в которой они задействованы в проекте, мы будем оценивать эффективность проекта в целом, если же оставить только одного участника — эффективность участия в проекте. Подобное разделение всегда в известной мере условно. В зависимости от того, как оно проведено, меняется и состав денежных потоков и, следовательно, показатели эффективности проекта. Ниже мы рассмотрим это подробнее, описав состав денежных потоков для некоторых видов эффективности. При этом следует учесть, что эффективность проекта определяется по итоговому, суммарному потоку, а не по его отдельным составляющим.
Здесь проект оценивается с точки зрения общества, без выделения отдельных участников и без учета взаимоотношений между ними. Денежные потоки при этом отражают прежде всего движение ресурсов между проектом и внешней средой. Однако здесь учитываются также социальные, экологические и иные последствия проекта, о которых в общем случае трудно сказать, будут ли они позитивными или негативными. Поэтому заранее трудно отнести какие-то результаты такого рода к притокам или к оттокам. Это же относится и к изменению оборотного капитала — в одни периоды времени они могут быть положительными, в другие — отрицательными. С некоторыми упрощениями структура денежных потоков оказывается здесь следующей:
|
Операционная деятельность= |
||
|
+ |
Выручка от продаж конечной продукции |
|
|
+ |
Выручка от реализации выбывающего имущества |
|
|
+ |
Выручка от продаж патентов, лицензий и других нематериальных активов, созданных в ходе реализации проекта |
|
|
- |
Материальные затраты на реализацию проекта (оплата материалов, работ и услуг сторонних организаций) |
|
|
- |
Затраты труда |
|
|
+ |
Косвенные (возникающие во внешней среде) финансовые результаты — увеличение (+) или уменьшение (-) доходов сторонних организаций и населения, обусловленное реализацией проекта, увеличение (-) или уменьшение (+) бюджетных расходов на создание эквивалентного количества рабочих мест и т.п. |
|
|
+ |
Денежная оценка социальных, экологических и иных неэкономических последствий проекта |
|
|
Инвестиционная деятельность = |
||
|
- |
Вложения в приобретение основных средств |
|
|
- |
Альтернативная стоимость вкладываемого имущества |
|
|
+ |
Альтернативная стоимость вложенного имущества в момент прекращения его использования в проекте |
|
|
- |
Некапитализируемые предпроизводственные затраты |
|
|
+ |
Изменение оборотного капитала (“+” — увеличение, “–” — уменьшение). При этом в оборотном капитале учитываются только запасы сырья, материалов и готовой продукции |
|
Существенно, что работники, участвующие в реализации проекта, не считаются его участниками и оплата их труда рассматривается как расход, тогда как для общества в целом эта оплата одновременно является и доходом. Таким образом, понятие “общества” становится в известной мере условным — оно включает потребителей производимой по проекту продукции, производителей товаров и услуг, необходимых для реализации проекта (включая строительные и машиностроительные организации, а также работников создаваемого по проекту предприятия), а также субъектов, на которых реализация проекта оказывает какое-либо иное влияние, поддающееся стоимостной оценке.
Важно также отметить, что продукция, материальные и трудовые ресурсы оцениваются не в рыночных, а в специальных теневых (общественных) ценах, отражающих ценность этих ресурсов с точки зрения общества. При этом, в частности, устраняется несовершенство цен, вызванное действиями государства (например, дотированием отдельных отраслей). Отметим в этой связи, что затраты труда здесь также измеряются в теневых ценах и их оценка может сильно отличаться от предусмотренной в проекте заработной платы персонала.
В развитых странах для оценки общественной эффективности проектов используют специальные коэффициенты перехода от рыночных цен к теневым. Для нашей страны такие коэффициенты или хотя бы приближенные методы построения теневых цен пока не разработаны.
Наконец, важно иметь в виду, что оценка общественной эффективности производится с использованием особой, социальной нормы дисконта — она существенно отличается от “обычной”, коммерческой. Чем ниже такая норма, тем больше проектов будут оцениваться как эффективные, тем больше их будут претендовать на государственную поддержку. Поэтому ясно, что такой норматив должен формироваться одновременно с утверждением государственного бюджета, но методы его формирования пока неясны.
Здесь предполагается, что проект реализуется одним участником — коммерческой структурой, за счет ее собственных средств. Поэтому в составе затрат дополнительно учитываются платежи государству, например, налоги (а для общества они являются трансфертом и при оценке общественной эффективности не учитываются). Кроме того, расчеты производятся в рыночных, а не в теневых ценах.
Однако в состав внешней среды государство включается не полностью. А именно, государство не только получает налоги, но и выпускает ценные бумаги, обращающиеся на рынке и приносящие доход. Так вот, операции с этими бумагами, даже, если они предусмотрены проектом, в расчетах не учитываются. Таким образом, в данном типе расчетов не учитывается финансовая деятельность не только коммерческих структур, но и государства.
Наконец, социальные, экологические и иные последствия проекта здесь не учитываются, не учитываются и доходы и потери сторонних субъектов (косвенные финансовые результаты).
Структура денежных потоков здесь иная:
|
Операционная деятельность = |
||
|
+ |
Выручка от продаж конечной продукции |
|
|
- |
Выручка от реализации выбывающего имущества |
|
|
- |
Выручка от продаж патентов, лицензий и других нематериальных активов, созданных в ходе реализации проекта |
|
|
- |
Материальные затраты на реализацию проекта (оплата материалов, работ и услуг сторонних организаций) |
|
|
- |
Расходы на оплату труда с начислениями |
|
|
- |
Налоги |
|
|
Инвестиционная деятельность= |
||
|
- |
Вложения в приобретение основных средств |
|
|
- |
Альтернативная стоимость вкладываемого имущества |
|
|
+ |
Альтернативная стоимость вложенного имущества в момент прекращения его использования в проекте |
|
|
- |
Некапитализируемые предпроизводственные затраты |
|
|
+ |
Возмещение НДС по приобретенному оборудованию |
|
|
+ |
Изменение оборотного капитала (“+” — увеличение, “–” — уменьшение). При этом в оборотном капитале, кроме запасов, учитываются два элемента текущих пассивов — статьи “расчеты с персоналом” и “расчеты с бюджетом” |
|
Эффективность участия в проекте оценивается для его участников — коммерческих структур (об эффективности проекта для государства будет говориться ниже). Далее будем говорить об одном из таких участников. В его денежных потоках отражаются взаимоотношения с государством и другими участниками проекта, включая при необходимости и банки. Соответственно меняется и структура денежных потоков.
По операционной деятельности изменения касаются только операций с собственными денежными средствами — дополнительно учитывается сальдо операций с ценными бумагами и депозитами (“+” — доходы от погашения или продажи, “-“ — расходы на покупку ценных бумаг и вложения на депозиты).
По инвестиционной деятельности изменения касаются оборотного капитала — теперь его надо рассчитывать по всей совокупности текущих активов и пассивов, учитывая и задержки платежей за производимую продукцию и потребляемые ресурсы.
Наиболее существенное изменение — добавляются потоки от финансовой деятельности, связанные с пользованием привлекаемыми средствами (напомним, что при оценке коммерческой эффективности проекта в целом предполагалось, что проект реализуется за счет собственных средств единственного участника). Эти потоки очень простые: получение займов и дотаций рассматривается как приток денежных средств, погашение займов и процентов по ним — как отток. Здесь важно учесть, что такие операции могут существенно повлиять на размер уплачиваемых налогов, ибо расходы по погашению займов уменьшают налогооблагаемую прибыль. С учетом изложенного денежный поток для оценки эффективности участия в проекте становится следующим:
|
Операционная деятельность = |
||
|
+ |
Выручка от продаж конечной продукции |
|
|
+ |
Выручка от реализации выбывающего имущества |
|
|
+ |
Выручка от продаж патентов, лицензий и других нематериальных активов, созданных в ходе реализации проекта |
|
|
- |
Материальные затраты на реализацию проекта (оплата материалов, работ и услуг сторонних организаций) |
|
|
- |
Расходы на оплату труда с начислениями |
|
|
- |
Вложения средств на депозиты и в ценные бумаги |
|
|
+ |
Поступления от закрытия депозитов, продажи или погашения ценных бумаг |
|
|
- |
Налоги |
|
|
Инвестиционная деятельность= |
||
|
- |
Вложения в приобретение основных средств |
|
|
- |
Альтернативная стоимость вкладываемого имущества |
|
|
+ |
Альтернативная стоимость вложенного имущества в момент прекращения его использования в проекте |
|
|
- |
Некапитализируемые предпроизводственные затраты |
|
|
+ |
Возмещение НДС по приобретенному оборудованию |
|
|
+ |
Изменение оборотного капитала (“+” — увеличение, “–” — уменьшение). При этом в оборотном капитале, кроме запасов, учитываются два элемента текущих пассивов — статьи “расчеты с персоналом” и “расчеты с бюджетом” |
|
|
Финансовая деятельность= |
||
|
+ |
Субсидии, дотации |
|
|
+ |
Получение займов |
|
|
- |
Погашение займов и процентов по ним, другие расходы по обслуживанию займов |
|
Обратим особое внимание, что вложения собственных денежных средств в денежных потоках не отражаются.
Например, в году 0 надо купить станок ценой 100 ед., а участник имеет только 60 ед. Он берет заем в размере 40 ед. и приобретает станок. Суммарный денежный поток здесь будет -100 + 40= -60 ед.
Сальдо указанного денежного потока именуется чистым доходом на собственный капитал или коммерческим эффектом.
Заметим теперь, что при оценке проекта в целом трудно ответить на вопрос, сколько денег надо для реализации проекта. Действительно, в этих расчетах заранее предполагается, что денег будет столько, сколько нужно.
Например, пусть денежный поток в первые годы реализации проекта такой: -20, -22, +10, +10, …. Тогда наиболее корректный ответ будет такой: в первом году надо иметь 20 ед. денежных средств, во втором — 22 ед. В то же время нельзя сказать, что всего надо иметь 42 ед. Дело в том, что можно обойтись и меньшими средствами, если часть их вложить, например, на депозит в первом году.
Однако такие вложения при оценке проекта в целом не учитываются. Зато они учитываются при оценке эффективности участия в проекте. Поэтому здесь появляется возможность решения другой задачи: оценки финансовой реализуемости проекта.
Решение этой задачи можно получить, оперируя с другим денежным потоком, который называется денежным потоком для финансового планирования. В этом случае:
- не учитываются вложения собственного имущества (поскольку с этим не связаны какие-либо денежные поступления или расходы);
- учитываются вложения собственных средств
- учитываются выплаты дивидендов акционерам.
В результате получаем следующий денежный поток:
|
Денежный поток= |
||
|
+ |
чистый доход от участия в проекте |
|
|
+ |
вложения собственных денежных средств |
|
|
- |
выплаты дивидендов акционерам |
|
|
- |
альтернативная стоимость вложенного имущества |
|
|
+ |
альтернативная стоимость вложенного имущества в момент прекращения его использования в проекте |
|
Если представить себе ту “часть” фирмы, которая занимается реализацией проекта или участием в ней, как самостоятельную структуру — “минифирму”, то каждый элемент полученного потока отражает изменение денежных средств на счетах этой минифирмы. Поэтому элементы рассматриваемого потока отражают приросты свободных средств проекта.
Например, на первом шаге надо осуществить инвестиции 20 ед., на втором — 22 ед. В этих целях вкладывается 15 ед. собственных средств и берется заем в размере 27 ед. Тогда прирост свободных средств на первом шаге составит +15 +27 -20 = +22 ед., на втором шаге — 0 -22 = -22 ед. Общий размер свободных средств получается суммированием приростов накопленным итогом. В данном случае на втором шаге размер свободных средств станет нулевым.
Проект можно считать финансово реализуемым, если на каждом шаге расчетного периода размер свободных средств будет неотрицательным.
Обычно в начале расчетов эффективности это условие не выполняется. Чтобы обеспечить его выполнение, необходимо рационально подбирать:
- размеры вкладываемых собственных средств;
- размеры и сроки получения займов;
- графики погашения займов;
- размеры средств, вкладываемых на депозиты.
Кстати, о депозитах. Депонирование средств — это одна из возможностей рационально использовать (временно) свободные средства проекта. Но ведь могут быть и иные возможности. Мы знаем, что максимальная доходность альтернативных и доступных направлений вложений собственных средств — это норма дисконта. Поэтому на первых этапах расчета можно не заниматься подбором вариантов депонирования, а предположить, что все временно свободные средства “куда-то” вкладываются на один шаг, обеспечивая доходность, равную норме дисконта. Тогда размер свободных средств проекта на каждом n-м шаге (Cn), точнее, на конец этого шага, определится из следующих балансовых соотношений:
Cn = Cn-1 (1+Е)D + Рn, (1)
где Рn — прирост свободных средств на n-м шаге, исчисленный без учета вложений средств на депозиты или в ценные бумаги,
D — длительность этого шага.
Нетрудно проверить, что величина свободных средств на каждом шаге при этом окажется равной компаундированной (т.е. приведенной к концу этого шага, а не к началу проекта) сумме приростов свободных средств:
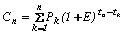 , (2)
где
tk — момент завершения k-го шага.
С учетом изложенного условие финансовой реализуемости проекта может быть сформулировано иначе: компаундированные суммы приростов свободных средств проекта должны быть неотрицательными. Однако с учетом возможной неопределенности это условие ужесточается и требуется некоторый положительный запас свободных средств, например, в размере 5% инвестиционных и операционных расходов.
Ответ на вопрос, сколько же собственных средств нужно для реализации проекта, оказывается теперь зависящим от того, сколько и на каких условиях используется заемных средств, а также — от того, каков график вложения собственных средств (вкладываются ли они единовременно в начале проекта или осуществляются на отдельных шагах расчетного периода по мере необходимости).
Здесь денежные потоки выглядят очень просто:
|
Денежный поток= |
||
|
+ |
Получаемые дивиденды |
|
|
- |
Расходы на приобретение акций |
|
|
+ |
Доход от реализации активов предприятия по завершении проекта |
|
|
- |
Налог на получаемые дивиденды и доход от реализации активов |
|
При таких расчетах необходимо учитывать следующие обстоятельства:
- размеры дивидендов обычно определяются акционерами после начала реализации проекта, а не в процессе его оценки. Поэтому на этапе оценки эффективности проекта в расчет закладывается максимальная сумма дивидендов — чистая прибыль после расчетов с кредиторами, осуществления предусмотренных проектом инвестиций и других предусмотренных проектом расходов, включая резервирование средств для покрытия затрат на следующих шагах;
- норма дисконта для предприятия может не совпадать с нормой дисконта для акционеров.
При оценке проекта с точки зрения бюджета учитываются, с одной стороны, расходы бюджета (связанные обычно с оказанием финансовой поддержки проекту и/или его участникам), а с другой стороны — доходы, прежде всего в виде налогов, пошлин и т.п. Денежный поток (поток чистых бюджетных эффектов) здесь следующий:
|
Денежный поток = |
||
|
- |
средства, выделяемые для прямого бюджетного финансирования проекта |
|
|
- |
выплаты пособий лицам, остающимся без работы в связи с реализацией проекта |
|
|
- |
бюджетные гарантии инвестиционных рисков участникам проекта |
|
|
- |
расходы на переселение граждан в связи с реализацией проекта |
|
|
- |
возмещение НДС на оборудование, приобретаемое для реализации проекта |
|
|
+ |
налоговые поступления (в части, относящейся к проекту). При этом налог на вложенное в проект собственное имущество предприятий-участников проекта не учитывается |
|
|
+ |
подоходный налог с заработной платы работников, задействованных в проекте |
|
|
+ |
таможенные пошлины и акцизы по приобретаемым и производимым товарам, уплачиваемые участниками проекта |
|
|
+ |
плата за пользование ресурсами, плата за недра и т.п. |
|
|
+ |
доходы от лицензирования, конкурсов и тендеров на разведку, строительство и эксплуатацию объектов |
|
|
+ |
доход по принадлежащим бюджету ценным бумагам создаваемых по проекту предприятий |
|
|
+ |
погашение участниками проекта бюджетных кредитов и их обслуживание |
|
|
+ |
комиссионные платежи участников проекта Центральному Банку за сопровождение иностранных кредитов |
|
При более точных расчетах здесь может быть учтено и изменение поступлений в бюджет от сторонних предприятий, на деятельность которых проект оказывает влияние (косвенный бюджетный эффект).
Продолжение статьи...
[an error occurred while processing this directive]
