Учет специфики инвестиционных проектов при оценке их эффективности
Журнал "Аудит и финансовый анализ"
6. УЧЕТ ФАКТОРОВ РИСКА И НЕОПРЕДЕЛЕННОСТИ В ИНВЕСТИЦИОННОМ ПРОЕКТИРОВАНИИ
Начиная рассмотрение вопроса об учете факторов неопределенности и риска в инвестиционном проектировании, необходимо вначале отметить существенную разницу между оценкой и экспертизой проекта:
- при экспертизе проверяется правильность расчетов, обоснованность методики и исходных данных;
- при оценке методику выбирает разработчик проекта или оценщик, он же делает расчеты и отвечает за их правильность, и действует презумпция невиновности: проектные показатели считаются точными и обоснованными, пока надлежащим образом не установлено, что это не так.
Как же разрабатывать и оценивать проект, если проектировщик не может точно и обоснованно установить какой-то показатель или знает, что он может принимать разные значения? Ответ на этот вопрос связан с проблемой учета факторов неопределенности и риска в инвестиционном проектировании.
Проект может реализоваться в разных условиях.
Неопределенностью называется неполнота и неточность информации об условиях реализации проекта.
Условия реализации проекта, применительно к которым выполняется оценка реализуемости и эффективности, будем называть сценарием.
Противоположным к понятию неопределенности является понятие детерминированности.
Условия реализации проекта, о которых имеется полная и точная информация, называются детерминированными.
Под риском понимается возможность возникновения таких условий, которые приведут к негативным последствиям для всех или отдельных участников проекта.
Заметим при этом, что, в отличие от неопределенности, понятие риска субъективно. Действительно, если проект может реализоваться в разных условиях, то любой участник и любой "сторонний наблюдатель" оценит эти условия как "разные". В то же время одно и то же изменение условий реализации один участник может оценить как существенное и негативное, а другой — как несущественное и позитивное: "для одного участника проект сопряжен с риском, а другой не видит в нем никакого риска".
Отметим некоторые важные особенности, связанные с учетом неопределенности в инвестиционном проектировании:
- не следует смешивать понятия “неопределенности” и “случайности”. Понятие “случайности” — более узкое, оно используется тогда, когда имеется большая статистика и для каждого из возможных сочетаний затрат и результатов проекта — определенные вероятности их осуществления. Понятие “неопределенности” — более широкое, помимо “вероятностной” могут быть и другие виды неопределенности (некоторые из них далее будут рассмотрены);
- неопределенность нельзя трактовать как отсутствие какой бы то ни было информации об условиях реализации проекта, речь может идти только о неполноте и неточности имеющейся информации. Соответственно "учет" неопределенности подразумевает сбор и наиболее полное использование всей имеющейся информации о возможных условиях реализации проекта и “степени их возможности” (не будем пока конкретизировать этот термин). Иными словами, упор делается не на отсутствии, а на наличии информации и именно эта имеющаяся информация и должна рассматриваться как точная и обоснованная и использоваться при оценке проекта. Так, если проектировщик оценил какой-то параметр интервалом или вероятностью, точными и обоснованными надо считать указанные им границы интервалов, вероятности и т.п.;
- неопределенность может относиться не только к информации о будущих условиях реализации проекта, но и к использованной при проектировании информации об уже осуществленных действиях (“фактической информации”). Поэтому факторы неопределенности необходимо учитывать и при подготовке исходной информации для разработки проекта, и при оценке результатов реализации проектов и при корректировки хода реализации проекта на основе поступающей новой информации;
- следует разграничить понятия "неопределенности" и "риска". Первое из них более общее, оно относится к проекту в целом и ко всем его участникам — если хотя бы на одном этапе реализации проекта действуют факторы неопределенности, они должны быть учтены всеми участниками. Понятие же "риска" субъективно, оно выражает оценку возможности возникновения неблагоприятных для конкретного участника последствий в ходе реализации проекта. Поэтому условия, “плохие” для одного участника, могут быть “хорошими” для другого.
В этой связи представляется чрезвычайно важным обратить внимание, что понятие риска в финансовом анализе трактуется иначе. Здесь учитывается только возможность невыполнения фирмой своих финансовых обязательств, которая связывается прежде всего с исторически сложившейся динамикой прибыли и денежных потоков фирмы. В то же время при оценке проекта на первое место выходят риски, связанные с самим проектом, а не с фирмами-участниками. Это особенно важно по следующим причинам:
- в конечном счете важно не столько финансовое положение фирмы-участника, сколько то, как и насколько на него повлияет реализация проекта (сравните расчеты приростным методом и по предприятию в целом). С одной стороны, это приводит к пониманию риска как приростной категории, а с другой — заставляет акцентировать внимание не на прошлом, а на будущем;
- реализация относительно малого проекта в крупной фирме мало повлияет на доходность ее акций. Однако этот проект может быть безрисковым или очень рискованным. Ориентироваться при оценке проекта на показатели фирмы в целом было бы ошибочно, необходимо учитывать только риски, непосредственно связанные с проектом (оценивая эти риски с учетом интересов фирмы в целом);
- сколь бы плохи ни были финансовые показатели фирмы, хороший инвестиционный проект в принципе может их улучшить. Для этого необходимо, однако, чтобы сам проект был достаточно эффективным, чтобы он не увеличивал риска фирмы в целом и, наконец, чтобы он предусматривал надлежащее изменение организационно-экономического механизма, в том числе — и внутрифирменных его элементов. Наоборот, если финансовые показатели фирмы достаточно хороши и устойчивы, рискованный проект может всё испортить. Именно по этой причине крайне нецелесообразно базировать оценки проекта на каких бы то ни было фактических показателях действующих фирм, не разобравшись в том, обусловлены ли эти показатели объективными факторами (например, технологией производства) или преходящими и субъективными причинами.
Влияние факторов риска и неопределенности приводит к тому, что содержание, состав инвестиционного проекта и проектных материалов и методы оценки его эффективности существенно изменяются.
Основным отличием проектов, разрабатываемых и оцениваемых с учетом факторов риска и неопределенности, от проектов, разрабатываемых и оцениваемых применительно к детерминированной ситуации, является то, что условия реализации проекта и отвечающие им затраты и результаты точно неизвестны и надо учитывать весь спектр их возможных значений и “степень возможности” каждого из них. Из вышесказанного вытекают и другие отличия:
Рассмотрим эти обстоятельства подробнее.
1. Новые показатели. Пусть проект реализуется в течение только одного первого года и обеспечивает получение эффекта либо 100, либо 300 с равными вероятностями. Естественно считать ожидаемый эффект такого проекта равным 200 (“естественность” такого решения будет обсуждаться позднее), однако такой эффект не отвечает ни одному из возможных условий реализации проекта. С другой стороны, разброс возможных значений эффекта (в данном примере 300 - 100 = 200) дает определенную информацию о связанном с проектом риске. Аналогичного показателя в детерминированном случае просто не существует. Итак, принципиальным отличием недетерминированной ситуации является необходимость использования новых критериальных и оценочных показателей. В этой связи возникают вопросы:
- как учитывать неопределенность в расчетах эффективности, какие значения затрат и доходов надо закладывать в расчеты, если и затраты и доходы в разных случаях могут оказаться разными?
- какими показателями надо оценивать эффективность проекта, какой из них принимать в качестве критериального при оценке эффективности данного проекта и при сравнении нескольких проектов (вариантов проекта)?
На первый вопрос можно дать два ответа, которым, как мы далее увидим, отвечают два разных метода учета факторов неопределенности:
Ответ на второй вопрос чрезвычайно важен для понимания дальнейшего материала: именно потому, что все “обычные” показатели эффективности в условиях неопределенности сами становятся неопределенными, для оценки проекта нужны новые показатели — показатели ожидаемой эффективности, отражающие все возможные доходы и расходы по проекту и “степень их возможности”. Естественно, что, если в основу оценки эффективности проекта положен только один, базисный сценарий его реализации, то показатели ожидаемой эффективности совпадают с “обычными” показателями эффективности для этого сценария.
2. Пусть, неважно каким способом, мы определили показатель ожидаемого интегрального эффекта проекта и он оказался положительным. Что это должно означать? В детерминированном случае положительность эффекта означала бы, что участие в реализации такого проекта обеспечит больший эффект, чем альтернативные направления использования тех же средств. Но так ли это при наличии неопределенности? Оказывается, не совсем. Дело в том, что участие в проекте с положительными ожидаемым эффектом не гарантирует от потерь и убытков, как, между прочим, и отказ от такого участия. Это значит, что в условиях неопределенности заключение об эффективности проекта означает только, что участие в проекте предпочтительнее, чем отказ от него.
3. В детерминированном случае затраты и результаты проекта однозначно определяются предусмотренными в проекте действиями. При этом подразумевается, что все такие действия будут выполняться точно и в срок (проект превращается в “план-расписание”). Учет факторов неопределенности исходит из того, что некоторые из предусмотренных проектом действий выполняться не будут или будут выполняться иначе и в иное время, а некоторые, хотя и будут выполнены своевременно и точно, не дадут желаемых последствий. В этой связи значительно большую роль начинает играть задача формирования организационно-экономического механизма реализации проекта. Такой механизм должен теперь обеспечивать адаптацию проекта к меняющимся условиям, корректировку хода реализации проекта в зависимости от получаемой информации. Соответственно в содержании проекта надо отразить определенную “стратегию”, некоторый набор инструкций, определяющих, как нужно поступать участникам проекта в тех или иных ситуациях, которые могут возникнуть в процессе реализации проекта. При этом проект из “плана-расписания” превращается в “план-инструкцию”, определяющий поведение участников не только в “штатных”, но и в “нештатных” ситуациях.
Так, если динамика цен на нефть точно неизвестна, было бы нерационально предусматривать в проекте фиксированный срок разработки нефтяного месторождения: если в перспективе цена нефти сильно возрастет, станет эффективным предусмотреть более полное ее извлечение из скважин, в противном случае окажется целесообразным прекратить разработку раньше — это обстоятельство лучше всего отразить путем включения в проектные материалы увязанное с текущей ценой на нефть условие прекращения проекта (например, получение нулевой прибыли).
В условиях неопределенности важным становится правильно установить условия прекращения проекта и формирование механизмов продолжения проекта в нештатных ситуациях (гибкие условия кредита или лизинга и т.п.). Например, если оказывается, что в некоторых случаях возникает временная нехватка финансовых средств, можно предусмотреть в проекте “аварийное краткосрочное кредитование” (в детерминированной ситуации краткосрочные кредиты обычно не предусматриваются).
В проектных материалах необходимо описать и конкретизировать ликвидационные процедуры, которые в момент прекращения проекта должны обеспечить наиболее эффективную ликвидацию предприятия, наиболее полное удовлетворение требований других участников проекта и контрагентов. Здесь надо учесть осуществление ликвидационных затрат (например, демонтаж зданий и рекультивацию земельных участков), реализацию активов предприятия, расчеты с кредиторами и акционерами. Остается заметить, что именно на этом этапе окончательно определяются денежные потоки участников проекта и устанавливается эффективность проекта для каждого из них. В частности, здесь может выясниться, что кто-то из участников (например, кредитующий банк) понес убытки или получил прибыль меньшую, чем он рассчитывал. Таким образом, сама по себе финансовая реализуемость проекта не означает его эффективности — наоборот, эффективность проекта может быть оценена только за тот период, на протяжении которого проект был финансово реализуемым.
4. Мы уже отметили, что в условиях неопределенности эффект проекта может быть большим, может оказаться и малым, возможно, даже отрицательным. В этой ситуации проект необходимо характеризовать также специальными показателями, характеризующими нестабильность затрат и результатов проекта, разброс возможных значений эффекта. В общем случае мы будем называть их показателями устойчивости проекта. Необходимость их использования вытекает из того, что разные экономические субъекты по-разному оценивают одни и те же колебания доходов и расходов. Аналогов этим показателям в детерминированном случае нет, поскольку здесь не допускается сама возможность изменения затрат и результатов. Таким образом, в условиях неопределенности неотъемлемой частью расчетов эффективности становится оценка устойчивости проекта и разработка мероприятий по обеспечению такой устойчивости.
Проект считается абсолютно устойчивым, если он эффективен при всех сценариях, а возможные неблагоприятные последствия устраняются мерами, предусмотренными организационно-экономическим механизмом проекта.
Проект считается достаточно устойчивым, если он оказывается неэффективным только при тех возможных сценариях, которые имеют достаточно малую “степень возможности”.
Основными элементами обеспечения устойчивости проектов являются:
а) резервирование. Например, в проектах могут предусматриваться резервы производственных мощностей, запасы сырья и материалов, запасы прочности отдельных конструкций, резервы финансовых средств на непредвиденные инвестиционные и текущие расходы (см. ниже) и т.п. Определенное резервирование предусматривается в проектах и сейчас. Например, при оценке проекта рассчитывается коэффициент ликвидности, характеризующий способность предприятия к погашению краткосрочной задолженности. Если он мал (скажем, меньше 2,0), соответствующий вариант проекта рассматривается как недопустимый. Специфической формой резервирования является и рассмотренное выше “аварийное кредитование”. При этом, правда, у кредитора возникает риск, что кредит не будет полностью погашен, однако этот риск может быть полностью или частично компенсирован более высокой процентной ставкой. Другая форма резервирования используется в проектах с несколькими участниками. Пусть, например, первый участник поставляет свою продукцию второму. Тогда, при оценке эффективности проекта с точки зрения первого участника обычно принимается, что он своевременно поставляет продукцию, но она оплачивается с задержкой. Наоборот, оценка проекта с точки зрения второго участника проводится в предположении, что он своевременно оплачивает продукцию, зато она поступает с задержкой. Нетрудно убедиться, что уже по одной этой причине эффект проекта в целом не совпадет с суммой эффектов участников;
б) страхование. Тогда участник проекта будет нести дополнительные затраты, но проект станет более устойчивым;
в) адаптация;
г) диверсификация закупок и сбыта. Такого рода мероприятия ослабляют зависимость предприятия от его рыночного окружения и тем самым снижают риски, связанные со срывом реализации проекта из-за возможного отказа контрагента от закупки продукции или нарушения поставщиком графика поставок сырья или комплектующих. Одновременно усложняется работа по сбыту готовой продукции и организации закупок сырья и материалов, что обычно приводит к увеличению совокупных затрат на производство и реализацию продукции;
д) изменение состава участников проекта. Одним такого рода из механизмов перераспределения риска является, например, подключение к проекту венчурных фирм, специализирующихся на финансировании рискованных, прежде всего, инновационных проектов. В среднем 1 из 100 проектов получает венчурное финансирование (на условиях получения 20-30 % акций создаваемого предприятия) и только в 30 % случаев эти проекты оказываются успешными. Однако их доходность 50-70 % оправдывает все неудачные инвестиции. Венчурный бизнес обеспечил не только преодоление сырьевого кризиса 70-ых годов, но и переход ведущих стран в постиндустриальную фазу развития. Отметим, что Правительство РФ осенью 1997 г. объявило о создании первого российского венчурного фонда, но этот фонд пока еще не учрежден.
Для оценки эффективности и устойчивости проектов применяются следующие методы, которые мы далее рассмотрим (каждый следующий метод является более точным, хотя и более трудоемким, и поэтому применение каждого из них делает ненужным применение предыдущих):
Укрупненная проверка проводится по показателям эффективности одного, базисного сценария реализации проекта.
При формировании базового сценария рекомендуется предусматривать в проекте меры по обеспечению устойчивости проекта и использовать умеренно пессимистические прогнозы технико-экономических параметров проекта и параметров экономического окружения (цен, ставок налогов), и в частности:
- предусматривать резервы средств на непредвиденные инвестиционные и операционные расходы, обусловленные возможными ошибками проектной организации, пересмотром проектных решений в ходе строительства, непредвиденными задержками платежей за поставленную продукцию и т.п.;
- предусматривать увеличение сроков выполнения отдельных видов строительных, монтажных и иных работ с целью создания резервов времени на случай непредвиденных задержек строительства;
- учитывать возможные отказы технологического оборудования, возможности производственного брака и потерь продукции при ее доставке потребителю при определении проектных объемов производства и реализации продукции, а также возможные потери, связанные с потреблением продукции.
При соблюдении этих требований проект рекомендуется рассматривать как устойчивый в целом, если он имеет достаточно высокие значения интегральных показателей, в частности, положительное значение ЧДД. При этом норма дисконта должна быть увеличена на величину ставки премии за риск (см. ниже).
Возможность аварий, ликвидация последствий которых, включая возмещение ущерба, связана с дополнительными затратами, учитывается в расчетах эффективности следующим способом. Пусть p — вероятность возникновения аварии в течение одного года (интенсивность аварий, 1/год), Зла — затраты на ликвидацию последствий аварии. Тогда для учета возможных аварий годовые эксплуатационные затраты в каждом году функционирования объекта необходимо увеличить на математическое ожидание затрат по ликвидации последствий аварий, т.е. на величину pЗла.
Устойчивость инвестиционного проекта в целом к возможным отклонениям денежных поступлений и затрат от намечаемых, может быть укрупненно проверена и оценена по показателям внутренней нормы доходности (ВНД) и индекса доходности дисконтированных затрат (ИДДЗ). При этом проект считается устойчивым, если значение ВНД достаточно велико (не менее 25-30 %) и превышает норму дисконта на 10-15 % (если только проект не предусматривает займов по реальным ставкам, превышающим ВНД), а ИДДЗ превышает 1,2.
При соблюдении указанных выше требований к параметрам базового сценария реализации проекта, проект рекомендуется оценить как устойчивый только при наличии резерва финансовой реализуемости: на каждом шаге в период эксплуатации предприятия накопленное сальдо реальных денег (накопленный эффект, свободные денежные средства) составляет не менее 5 % от суммы чистых операционных издержек и осуществляемых на этом шаге инвестиций (на прирост оборотного капитала и на замену выбывающего оборудования).
Степень устойчивости проекта по отношению к возможным изменениям условий реализации может быть охарактеризована показателями границ безубыточности (предельных уровней) объемов производства, цен производимой продукции и иных параметров проекта. Подобные показатели, по существу, отвечают сценариям, предусматривающим соответствующее снижение объемов реализации, цен реализуемой продукции и т.п., но они не являются показателями эффективности инвестиционного проекта.
Граница безубыточности (предельный уровень) параметра проекта для некоторого шага расчетного периода определяется как такой коэффициент к значению этого параметра на данном шаге, при применении которого чистая прибыль участника на этом шаге становится нулевой. Одним из наиболее важных показателей этого типа является уровень безубыточности.
Уровнем безубыточности (точкой безубыточности, break-even point) на шаге m называется отношение УБm “безубыточного” объема продаж (т.е. объема, которому отвечает нулевая прибыль) на шаге n к проектному, отвечающему рассматриваемому сценарию.
При определении этого показателя принимается, что полные текущие издержки производства продукции могут быть разделены на условно-постоянные (не изменяющиеся при изменении объема производства) и условно-переменные, изменяющиеся прямо пропорционально объемам производства.
Уровень безубыточности рекомендуется рассчитывать для каждого шага расчета в период эксплуатации, а также в среднем по этому периоду, по формуле:
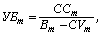 (3)
где
CCm — постоянная часть полных операционных издержек на m-ом шаге;
CVm — переменная часть полных операционных издержек на m-ом шаге;
Вm — выручка от реализации продукции на m-ом шаге;
Эта формула неприменима, когда при изменении объемов производства или, что то же, при изменении уровня использования производственной мощности, величина издержек изменяется нелинейно, а также, когда объемы производства и реализации продукции не пропорциональны (например, при длительном интервале времени от производства продукции до получения выручки от ее продажи). В таких случаях уровень безубыточности определяется подбором. Точно так же обычно определяются подбором предельные значения цен на продукцию и основные виды сырья, обеспечивающие безубыточность производства.
На стадии оценки эффективности проекта в целом при расчете уровней безубыточности в составе полных операционных издержек не учитываются платежи в погашение займов и проценты по ним. При этом обычно проект считается устойчивым, если в расчетах по проекту в целом уровень безубыточности не превышает 0,7¸ 0,8 после освоения проектных мощностей.
Однако на следующей стадии уровни безубыточности рассчитываются по предприятиям-участникам с учетом схемы финансирования проекта и платежи в погашение займов и проценты по ним в состав полных операционных издержек включаются. При этом:
- проценты по займам, подлежащие уплате на данном шаге, включаются в состав постоянной части полных операционных издержек;
- если не допускаются изменения графика погашения долга и продления срока пользования займом, то суммы, подлежащие уплате в погашение займов, включаются в постоянную часть издержек, в остальных случаях — в переменную часть.
Проект считается устойчивым с точки зрения участника, если уровень безубыточности не превышает 1,0 после освоения проектных мощностей и 0,6 — после завершения расчетов по инвестиционному кредиту.
Близость уровня безубыточности к 1 (100 %) свидетельствует при этом о недостаточной устойчивости проекта к колебаниям спроса на продукцию на данном шаге. В то же время высокие значения точки безубыточности не могут рассматриваться как признак нереализуемости проекта (например, на этапе освоения вводимых мощностей или в периоде капитального ремонта дорогостоящего высокопроизводительного оборудования они могут превышать 100 %).
Наряду с расчетами границ безубыточности, определяющими предельные значения параметров проекта на отдельных шагах, по ряду параметров, определяющих динамику затрат и результатов проекта в течение всего расчетного периода, необходимо рассчитывать предельные интегральные уровни (по проекту в целом и для отдельных участников). Предельный интегральный уровень параметра проекта определяется как такой коэффициент к значениям параметра для всех шагов периода реализации проекта, при применении которого интегральный эффект становится равным нулю. В этих целях на прединвестиционной стадии рекомендуется определять и сопоставлять с проектными значениями предельную цену основного технологического оборудования, предельный объем кредитных ресурсов, предельные сроки строительства и освоения мощностей, предельные ставки наиболее существенных налогов и др. Близость предельных интегральных уровней к 1 (100 %) свидетельствует о недостаточной устойчивости проекта за весь расчетный период.
Чем выше инвестор оценивает риск проекта, тем более высокие требования он предъявляет к его доходности. Это может быть отражено в расчетах путем соответствующего увеличения нормы дисконта — включения в нее премии за риск (соответственно, под нормой дисконта приходится понимать максимальную доходность альтернативных направлений инвестирования с тем же риском, что и у данного проекта). Пока мы рассмотрим этот метод, не характеризуя величину риска количественно и не рассматривая “степень неопределенности” отдельных параметров проекта.
Для такого рода учета риска есть две группы методов — пофакторные и агрегированные. Первые учитывают каждый вид риска в отдельности, вторые —“сразу целиком”.
Наиболее корректный метод ее установления — пофакторный. Он исходит из определенной классификации факторов риска и оценок отдельных факторов. С каждым фактором связана соответствующая “часть” общей премии, которые затем необходимо просуммировать. Вот одна из возможных таблиц для такого расчета (есть и другие) (см. табл. 1).
Нельзя не отметить также попыток максимально упростить оценку премии за риск, связав ее в то же время с какими-то основными параметрами проекта. Подобный подход реализован в Положении об оценке эффективности инвестиционных проектов при размещении на конкурсной основе централизованных инвестиционных ресурсов Бюджета развития Российской Федерации (утверждено постановлением Правительства РФ от 22 ноября 1997 г. №1470), где приведена в табл. 2.
Очевидно, что в нее заложены конкретные уровни странового риска на момент, когда она разрабатывалась, и средний риск ненадежности участников проекта.
Для предварительных расчетов такие таблицы годятся, однако они не позволяют учесть конкретные меры по снижению риска, предусмотренные в проектных материалах (введение резервов и запасов, получение гарантий, проведение тщательных маркетинговых исследований и т.п.).
Таблица 1
Классификация факторов риска и их оценка
|
Факторы и их градации |
Прирост премии за риск, % |
|
1. Необходимость проведения НИОКР с заранее неизвестными результатами силами специализированных научно-исследовательских и/или проектных организаций: |
|
|
3-6 |
|
|
|
а) НИОКР выполняется силами одной специализированной организации |
7-15 |
|
б) НИОКР носит комплексный характер и выполняется силами нескольких специализированных организаций |
11-20 |
|
2. Новизна применяемой технологии: |
|
|
0 |
|
2-4 |
|
5-10 |
|
1-3 |
|
3. Неопределенность объемов спроса и цен на производимую продукцию:
|
0-5 5-10 |
|
4. Нестабильность (цикличность) спроса на продукцию |
0-3 |
|
5. Неопределенность внешней среды при реализации проекта (горно-геологические, климатические и иные природные условия, агрессивность внешней среды и т.п.) |
0-5 |
|
6. Неопределенность процесса освоения применяемой техники или технологии |
0-3 |
Таблица 2
Поправки на риск
|
Величина риска |
Пример цели проекта |
Поправка на риск, % |
|
Низкий |
вложения при интенсификации производства на базе освоенной техники |
3-5 |
|
Средний |
увеличение объема продаж существующей продукции |
8-10 |
|
Высокий |
производство и продвижение на рынок нового продукта |
13-15 |
|
Очень высокий |
вложения в исследования и инновации |
18-20 |
Агрегированные методы используют информацию о фирме-участнике или о фирмах-аналогах. К ним относятся бета-метод и метод средневзвешенной стоимости капитала, происхождение которых связано с вопросами приобретения предприятий или их акций.
При бета-методе все связанные с проектом риски подразделяются на два класса:
- риск непредвиденного прекращения проекта (например, из-за банкротства, неплатежеспособности, бесперспективности геологического объекта);
- вариационный риск, обусловливающий изменчивость доходности проекта на протяжении периода его реализации.
В свою очередь, вариационный риск подразделяется на систематический (связанный с общерыночными колебаниями цен на ресурсы и доходности финансовых инструментов) и несистематический (отражающий изменчивость доходности данного проекта). Бета-метод учитывает только первый. Для расчета нормы дисконта используется модель оценки капитальных активов (Capital Assets Prices Model, CAPM):
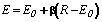 , (4)
где Е0 — доходность безрисковых инвестиций (например, доходность государственных долгосрочных ценных бумаг);
R — среднерыночная доходность (доходность инвестиций в пакет акций, имеющий ту же структуру, что и вся совокупность обращающихся на рынке акций);
 — коэффициент относительной рискованности данного проекта по сравнению с инвестированием в “среднерыночный” пакет акций. Обычно лежит в пределах от 0 до 2.
При использовании этого метода необходимо иметь в виду следующие обстоятельства.
1. Под доходностью ценной бумаги здесь понимается отношение ожидаемого годового дохода по этой бумаге к ее рыночной стоимости.
2. Поскольку инфляционное изменение цен учитывается в расчетах эффективности путем дефлирования всех цен, то используемые в данном методе показатели доходности должны быть реальными (дефлированными), а не номинальными.
3. Среднерыночная доходность, хотя и используется в приведенной формуле, должна рассматриваться как известная абстракция — полная информация о доходности всех обращающихся на рынке акций обычно отсутствует. Поэтому на практике этот показатель рассчитывают по ограниченному числу представительных ценных бумаг, например, по акциям “голубых фишек”.
4. Установить коэффициент для конкретного проекта ни теоретически, ни практически невозможно — он зависит от поведения участников финансового рынка в течение всего периода реализации проекта и от неизвестной реакции (реальных или потенциальных) акционеров на дивидендную политику фирмы, даже если последняя определена в проектных материалах. Поэтому при использовании бета-метода значения коэффициента устанавливаются “по аналогии”.
В этих целях оценивается бета-коэффициент для действующего предприятия, производящего аналогичную продукцию. Такой расчет производится в два этапа.
На первом этапе выбирается анализируемый период и собираются имеющиеся данные о доходности акций предприятия и о среднерыночной доходности на отдельные даты в этом периоде. Для m-го наблюдения эти показатели обозначим через dm и Rm. При увеличении объема такой информации расчеты становятся более точными, однако, если при этом анализируемый период “расширяется в прошлое”, то получаемые значения с меньшей долей уверенности можно будет распространить на перспективу.
На втором этапе по величинам dm и Rm вначале рассчитываются средние за период значения доходности акций предприятия (dср и Rср), а затем вычисляется
Подобные коэффициенты для различных предприятий и групп предприятий рассчитываются многими специалистами и агентствами и часто публикуются в прессе.
Необходимо отметить ряд важных особенностей бета-метода, которые необходимо учитывать при попытках его применения.
1. Этот метод исходит из принципиально иной трактовки понятия риска, резко отличающейся от принятой в проектной практике. А именно, при данном методе термином “риск” охватываются любые, положительные или отрицательные отклонения доходности проекта от средней. Тем самым, если оценивать эффективность проекта, ориентируясь только на один, базисный сценарий его реализации (а именно для этой ситуации обычно применяется бета-метод), то в этом сценарии должны быть предусмотрены средние, а не умеренно пессимистические значения всех показателей.
Поэтому при применении бета-метода все технико-экономические параметры проекта (в том числе цены на продукцию и сырье, объемы производства, длительности задержек платежей) должны быть скорректированы в сторону улучшения. Однако при таком переходе изменится не только базисный вариант проекта, но и альтернативные варианты этого же проекта, в связи с чем под вопрос может быть поставлен и выбор именно данного варианта. Кроме того, исказится эффективность мер по обеспечению устойчивости проекта. Например, если “в среднем” цены на сырье будут снижаться, предусмотренное проектом создание больших запасов сырья в предвидении возможного повышения цен на него будет расценено как неэффективное.
2. Сколь бы похожа ни была продукция предприятия-аналога на продукцию проектируемого предприятия, цена акций первого определяется не только этим, но и другими факторами (например, структурой капитала, дивидендной политикой и степенью диверсификации производства). Имеет значение и то обстоятельство, что взаимоотношения с государством у проектируемого предприятия и предприятия-аналога могут быть различными. Поэтому некритическое распространение значения на другие предприятия, как говорят, чревато.
3. При бета-методе риск проекта оценивается колебаниями доходности акций предприятия. По существу, это означает, что эффективность проекта оценивается не с точки зрения предприятия, а с точки зрения его акционеров. Между тем, этим подходам отвечают две совершенно разные нормы дисконта и две разных эффективности (эффективность участия предприятия в проекте и эффективность проекта для акционеров этого предприятия). В этой связи норма, исчисляемая бета-методом, скорее подходит для второго типа расчетов, а не для первого.
4. В “чистом виде” бета-метод учитывает только один тип рисков. Этот недостаток, в принципе, поправим, например, путем внесения в его дополнительных поправок на другие виды рисков. Например, риск прекращения проекта можно учесть увеличением нормы дисконта на вероятность прекращения проекта в течение года. Однако при бета-методе перечень учитываемых вариационных несистематических рисков не задается и остается только гадать, учтен или не учтен этим методом какой-то конкретный вид рисков. Так, неясно, учитывается ли риск серьезного отказа основного технологического оборудования. С одной стороны, такой отказ — вещь сугубо индивидуальная, относящаяся именно к данному проекту. С другой стороны, на предприятии-аналоге тоже есть аналогичное оборудование и отказы его, вроде бы, должны были быть учтены в . Однако, в отличие от предприятия-аналога, проект может предусматривать применение нового оборудования с иными показателями надежности, значит, для этого проекта надо дополнительно учесть только разницу в надежности оборудования по проектируемому предприятию и предприятию-аналогу. Точно так же, если речь идет о проектах в области добычи минерального сырья, в величине надо отразить лишь разницу в степени изученности соответствующих месторождений и т.д. С этих позиций задача установления по аналогии становится весьма затруднительной.
Совершенно другой подход к установлению нормы дисконта с учетом риска положен в основу метода средневзвешенной стоимости капитала (Weighted Average Cost of Capital, WACC). В наиболее простом случае, когда в структуре капитала учитываются только собственные и заемные средства (без их дальнейшего подразделения), расчетная формула для нормы дисконта имеет вид:
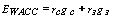 , (6)
где
rз — стоимость заемного капитала (ставка процента по займу);
rc — стоимость собственного капитала (требуемая отдача на обыкновенные акции);
gc, gз — доли собственного и заемного капитала в общем капитале проекта.
Уточнение этой формулы учитывает, что (для американской системы налогообложения) проценты по займу исключаются при налогообложении прибыли, так что, используя займы, фирма получает налоговую льготу, что эквивалентно для нее выплате процентов в меньшем размере. При этом формула принимает вид:
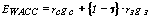 , (7)
где  — ставка налога на прибыль.
Не вдаваясь в дискуссию по поводу обоснования этих формул, оценим их с точки зрения возможностей практического использования.
1. Представляется, что в той иной модификации данный метод применим к небольшим проектам, реализуемым на действующих предприятиях. При этом все входящие в формулу параметры должны задаваться в исходной информации о фирме. При применении этого метода обычно используются последние фактические данные о фирме и получаемая норма дисконта распространяется на весь период реализации проекта. Однако в типичных для России условиях, когда ставки процента за кредит имеют явную тенденцию к снижению, закладывать в расчет на длительную перспективу нынешние высокие ставки было бы ошибочно даже в ситуации, когда фирма поддерживает примерно стабильной структуру капитала (но каждый год наращивает и собственные средства и заемные, беря займы под все более низкие проценты). Поэтому, используя данный метод, необходимо прогнозировать входящие в формулу параметры на перспективу и устанавливать норму дисконта переменной во времени.
2. Неоднозначно решается вопрос и о том, как устанавливать доли собственного и заемного капитала (веса gc и gз). Применительно к сравнительно крупным проектам, реализуемым на действующих предприятиях, здесь есть два варианта.
Первый вариант предусматривает, что веса устанавливаются по фирме в целом. При этом, очевидно, в норме дисконта отражается риск, связанный с деятельностью фирмы в целом, а не риск, относящийся к данному проекту, что может рассматриваться как недостаток метода. Такой подход позволяет учесть то обстоятельство, что, реализуя разные проекты, фирма старается поддерживать определенную структуру своего капитала в целом и тем самым как бы усредняет риски разных проектов. Норма дисконта при этом оказывается в расчетном периоде стабильной.
При втором варианте в формулах используется структура капитала (веса gc и gз), относящаяся не к фирме, а к рассматриваемому проекту. Это мотивируется тем, что для того, чтобы средняя взвешенная стоимость капитала представляла предельную стоимость, веса тоже должны быть предельными; это означает, что веса должны соответствовать соотношениям финансовых ресурсов, которые фирма собирается использовать. Данный вариант, в отличие от первого, приводит к переменной по шагам норме дисконта, что несколько усложняет компьютерные программы оценки эффективности. Но как именно будет меняться норма дисконта во времени? Если проект предусматривает вначале получение большого займа с последующим его погашением, то в процессе реализации проекта доля собственного капитала, а, значит, и норма дисконта, будет возрастать. Между тем, совершенно очевидно, что для самой фирмы, ее акционеров и кредитора риск проекта должен уменьшаться по мере того, как проект реализуется и заем погашается. Таким образом, динамику нормы дисконта второй вариант метода отражает неадекватно.
Учет риска путем увеличения нормы дисконта на величину “премии за риск” является обычным приемом западных экономистов. Между тем теоретическая правомерность такого приема не очевидна. И вопрос здесь не только в том, можно ли факторы риска учитывать, корректируя норму дисконта. Неясно, почему безрисковая норма дисконта должна определяться одними факторами, премия за риск — совсем другими, а совокупное влияние этих факторов должно выражаться в суммировании безрисковой нормы и премии за риск, а не, скажем, путем умножения нормы дисконта на коэффициент риска или путем возведения ее в какую-то степень, зависящую от степени риска. Тот факт, что “все так делают” или “об этом написано во всех учебниках”, не является обоснованием по ряду причин:
В этой связи надо отметить три обстоятельства.
1. Ряд случайных факторов уместно и целесообразно учитывать именно путем корректировки нормы дисконта. Рассмотрим, например, проект, который в каждом n-ом году обеспечивает получение неслучайного (годового) эффекта Фn. В то же время проект прекращается на некотором шаге, если на этом шаге происходит “катастрофа” (стихийное бедствие или появление на рынке более дешевого продукта-заменителя). Вероятность того, что “катастрофа” произойдет на некотором шаге при условии, что ее не было на предыдущих шагах, не зависит от номера шага и равна p. Здесь математическое ожидание интегрального дисконтированного эффекта проекта составляет
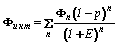 . (8)
Иными словами, она отвечает такой норме дисконта Е1, что 1+Е1 = (1+Е)/(1 - p). Отсюда Е1 (Е + p. Таким образом, риск “катастрофы” может быть учтен увеличением безрисковой нормы дисконта на годовую вероятность “катастрофы”.
2. Изменим проект предыдущего примера, предусмотрев, что положительный доход какого-то года, например, третьего, кладется на депозит сроком на год под процент, совпадающий с безрисковой нормой дисконта. Вложения на депозит будем считать безрисковыми. Легко проверить, что, в каком бы году ни произошла “катастрофа”, оба варианта проекта по соответствующему сценарию будут иметь одинаковые ЧДД. Поэтому эти варианты следует считать равноэффективными. Однако, если оценить ожидаемый эффект как ЧДД базового сценария с увеличенной нормой дисконта, мы получим, что второй вариант хуже. Это означает, что введение премии за риск искажает эффективность проекта в части, относящейся к финансовым операциям.
3. Основная идея введения “премии за риск” понятна: такой прием уменьшает приведенную к текущему моменту ценность будущих рискованных доходов и тем самым, казалось бы, должен снижать и ЧДД рискованного проекта. Однако техническая реализация этой идеи неудачна. Приведем пример.
Рассмотрим проект, имеющий следующие годовые чистые доходы: -2100; 5000; -2600; 300; 300; 300; -1700. При норме дисконта 8 % его ЧДД = -108. Пусть этот проект связан с риском и, желая учесть это, мы увеличим норму дисконта до 20 %. Легко убедиться, что после этого ЧДД вырастет и станет равным +131. Одна из ошибок такого расчета — в том, что он учитывает не только риск неполучения доходов, но и “риск” неосуществления расходов, которого на самом деле нет. Поэтому вводить премию за риск по проектам, где доходы чередуются с расходами, методически неправильно.
4. Другие случайные факторы учитывать в норме дисконта нецелесообразно. Например, как отмечалось выше, возможность аварий проще всего учесть, включая в состав затрат математическое ожидание расходов на устранение их возможных последствий. Учет этого фактора в норме дисконта привел бы к сложным и трудно интерпретируемым формулам.
Обычно о колебаниях параметров проекта проектировщики забывают. В этой связи можно рекомендовать проводить проверки реализуемости и оценку эффективности проекта при нескольких сценариях, предусматривающих изменения (отклонения от принятых в базовом сценарии) основных параметров проекта.
Для таких расчетов необходимо знать возможные, с точки зрения участника проекта, пределы изменения соответствующих параметров проекта. Однако проект может и должен оцениваться на любых стадиях его разработки и реализации, при этом на начальных стадиях показатели проекта обычно определяются ориентировочно — по данным аналогичных предприятий или регионов, по непредставительным данным о ценах на отдельные виды товаров и услуг, по предварительным инженерно-техничеcким расчетам и т.п. В подобных случаях рекомендуется рассматривать сценарии, предусматривающие следующие изменения:
Указанные конкретные размеры изменения отдельных параметров могут в каждом отдельном случае быть изменены с учетом следующих обстоятельств:
- если проектировщик оценил возможную ошибку в определении какого-либо параметра, его изменение должно приниматься в соответствующих пределах;
- если проект предусматривает страхование на случай изменения какого-либо параметра проекта, либо значения этого параметра фиксированы в подготовленных к заключению контрактах или соглашениях, соответствующие сценарии не рассматриваются;
- по проектам, реализуемым на действующих предприятиях, сценарий 2 не рассматривается, а в сценарии 1 дополнительно принимается, что продолжительность строительства увеличивается пропорционально инвестиционным затратам.
Дополнительно могут учитываться другие неблагоприятные изменения, например:
- общих темпов инфляции, темпов роста цен и индекса внутренней инфляции иностранной валюты (или иной характеристики изменения покупательной способности иностранной валюты);
- задержки платежей;
- невыполнение договоров с контрагентами (например, срывы поставок сырья или задержки строительства).
Обычно влияние не слишком больших изменений параметров проекта на элементы денежных потоков и обобщающие показатели эффективности проекта выражается зависимостями, близкими к линейным. В этом случае, проект, реализуемый и эффективный при нескольких сценариях, будет реализуемым и эффективным при любых “средних” сценариях. Например, из реализуемости проекта при сценариях 3 и 4 следует его реализуемость и эффективность при одновременном увеличении удельных материальных затрат на 10 % и уменьшении объемов производства на 10 %.
Этот метод имеет два недостатка:
1) он слишком “жесткий” и требует отклонения проектов, которые неэффективны при каком-либо возможном сценарии даже, если этот сценарий рассматривается как возможной, но “маловероятной”. В этой связи необходимо более внимательно отнестись к формированию совокупности рассматриваемых сценариев, уделяя большее внимание обоснованию границ возможных колебаний учитываемых параметров;
2) обычно он позволяет учесть колебания небольшого числа параметров проекта и окружающей экономической среды. Теоретически этот недостаток преодолим — включите в рассмотрение колебания иных параметров и вы в состоянии оценить устойчивость проекта по отношению к ним. Однако практически всех возможных факторов учесть невозможно. Этот недостаток присущ почти всем методам учета неопределенности и поэтому при экспертизе проекта могут обратить внимание на те факторы, которые при оценке проекта не были учтены.
Общая схема оценки проектов в условиях неопределенности выглядит так:
- описывается все множество возможных сценариев реализации проекта (либо в форме перечисления, либо в виде системы ограничений на значения основных технических, экономических и т.п. параметров проекта);
- по каждому сценарию исследуется, как будет действовать в соответствующих условиях организационно-экономический механизм реализации проекта, как при этом изменятся денежные потоки участников;
- для каждого сценария по шагам расчетного периода рассчитываются (либо задаются аналитическими выражениями) притоки и оттоки реальных денег и обобщающие показатели эффективности. Значения этих показателей, отвечающие разным сценариям, будем называть возможными. По сценариям, предусматривающим “нештатные” ситуации (аварии, стихийные бедствия, резкие изменения рыночной конъюнктуры и т.п.), учитываются возникающие при этом дополнительные затраты;
- исходная информация о факторах неопределенности представляется в количественной форме. Например, она может быть выражена вероятностями отдельных сценариев или интервалов изменения этих вероятностей;
- проверяется, что организационно-экономический механизм реализации проекта обеспечивает его финансовую реализуемость, в том числе — и при временной нехватке финансовых средств. проверяется наличие резерва финансовой реализуемости проекта. Если выясняется, что при каком-то сценарии финансовая реализуемость проекта не обеспечивается, то этот сценарий рассматривается как сопряженный с финансовым риском. Тогда необходимо либо предусмотреть меры по восполнению временной нехватки средств (скажем, аварийное кредитование), либо уточнить условия прекращения проекта (например, можно принять, что при “плохих” в определенном смысле финансовых показателях проект прекращается; при этом срок завершения проекта становится неопределенным, а в результате его реализации участники могут понести убытки — соответствующие потери следует рассчитать и далее они будут учтены при оценке эффективности проекта). Далее мы будем считать, что оцениваемый проект всегда финансово реализуем (хотя при отдельных сценариях он может быть прекращен по финансовым причинам);
- по каждому сценарию рассчитывается интегральный эффект (ЧДД). При этом премия за риск в норме дисконта не учитывается! Последнее вытекает из того, что риск проявляется только в возможности осуществления неблагоприятного сценария, но, если он уже осуществился, то возникшие потери оценены точно и этих оценках никакого риска уже нет;
- оценивается риск неэффективности проекта, отражающий “степень возможности” сценариев, при которых интегральный эффект (ЧДД) становится отрицательным, а также средний ущерб от реализации проекта в случае его неэффективности;
- на основе показателей отдельных сценариев определяются обобщающие показатели эффективности проекта с учетом факторов неопределенности — показатели ожидаемой эффективности. Основными такими показателями являются показатели ожидаемого интегрального эффекта (ЧДД) Эож. Они используются для сравнения проектов (вариантов проекта) и выбора лучшего из них, обоснования рациональных размеров и форм резервирования и страхования.
В литературе можно встретить различного рода рекомендации по исчислению ожидаемого интегрального эффекта. Однако многие из них ориентированы на частные виды неопределенности (как правило — только на ситуации, когда возможные значения эффекта являются случайными величинами, имеющими нормальное распределение вероятностей), а другие (см. ниже) недостаточно обоснованы с математической точки зрения и потому могут привести к ошибочным решениям. Для того, чтобы применяемые расчетные формулы приводили к рациональным, отвечающим “здравому смыслу” результатам, необходимо, чтобы они удовлетворяли определенным требованиям.
К числу таких требований относятся, например, непрерывность (малые изменения возможных эффектов мало меняют ожидаемый эффект), аддитивность (ожидаемый эффект одновременной реализации независимых проектов равен сумме ожидаемых эффектов этих проектов), монотонность (при увеличении некоторых или всех возможных эффектов ожидаемый эффект не уменьшается). В различных работах такие требования задаются по-разному, соответственно для разных ситуаций обосновываются различные критерии.
Структура соответствующих критериев ожидаемого эффекта для различных (но отнюдь не всех возможных) видов неопределенности рассматривается ниже. Как ни странно, но при этом особую сложность представляет случай вероятностной неопределенности.
Понятие вероятностной неопределенности используется в расчетах эффективности, когда “степень возможности” рассматриваемых сценариев или отдельных параметров проекта характеризуется их вероятностями, а точнее (поскольку речь может идти о непрерывно меняющихся параметрах) — вероятностными распределениями. Здесь возникают три проблемы:
Общего ответа на первые два вопроса нет. Построение достаточно адекватных реальной действительности вероятностных моделей процессов реализации проекта и колебаний окружающей экономической среды является искусством, хотя некоторые элементы соответствующих моделей достаточно хорошо разработаны и применяются на практике. Далее будем считать, что вероятностная модель процесса реализации проекта построена и все вероятности заданы. Тогда мы приходим примерно к такой ситуации: задан ряд сценариев, точно известны (определены на основе имеющейся статистики или установлены экспертами) их вероятности pi, по каждому сценарию определен эффект Эi. Как определить ожидаемый эффект Эож?
Если лицо, принимающее решение, ведет себя экономически рационально, то ожидаемый эффект должен быть “устроен разумно”. Во-первых, если при всех сценариях эффект один и тот же, таким же должен быть и ожидаемый эффект — это обеспечит согласованность расчетов в детерминированных и недетерминированных ситуациях. Во-вторых, ожидаемый эффект не должен скачкообразно меняться при небольшом изменении возможных эффектов или их вероятностей. Далее, при увеличении всех возможных эффектов в одно и то же число раз ожидаемый эффект должен возрастать во столько же раз (такое свойство называется однородностью). И, наконец, в соответствии с изложенным выше принципом, должна обеспечиваться аддитивность — ожидаемый эффект от одновременной реализации независимых проектов должен равняться сумме эффектов этих проектов. Оказывается, что единственным критерием, удовлетворяющим этим аксиомам, является критерий математического ожидания:
 . (9)
Другими словами, ожидаемый эффект проекта следует определять исходя из математических ожиданий (средних значений) денежных поступлений и расходов на каждом шаге расчетного периода. Однако он обычно не совпадает с эффектом сценария, параметры которого (например, срок службы или срок строительства объекта) определены как математические ожидания соответствующих случайных.
Этот критерий можно использовать, когда колебания параметров проекта обусловлены повторяющимися природными или технологическими процессами, о протекании которых имеется достаточная статистическая информация, позволяющая считать такие процессы случайными и оценить их вероятностные характеристики. В частности, этим методом может оцениваться эффективность:
- проектов создания или реконструкции систем массового обслуживания;
- проектов, эффективность которых определяется возможными изменениями природно-климатических или горно-геологических условий;
- проектов, реализация которых сопряжена с риском отказа технологического оборудования, могущим повлечь за собой значительные негативные последствия и/или требующего значительных затрат на устранение последствий отказа;
- проектов, эффективность которых зависит от “непрерывно меняющихся” случайных параметров, например, от темпов роста цен (в этих случаях формула математического ожидания применяется к “непрерывным” вероятностным распределениям, а расчеты обычно выполняются аналитически).
Использование критерия математического ожидания позволяет “перенести” на случай неопределенности определения других показателей эффективности. Например, ожидаемый срок окупаемости может быть определен как срок, начиная с которого накопленная сумма математических ожидаемых чистых доходов становится и остается положительным, а ожидаемый индекс доходности инвестиций — как отношение математических ожиданий интегральных чистых доходов и инвестиций и т.д. А вот ожидаемую внутреннюю норму доходности (ВНД) нельзя определять как математическое ожидание ВНД — она должна определяться как ВНД денежного потока, сформированного на базе математических ожиданий поступлений и расходов.
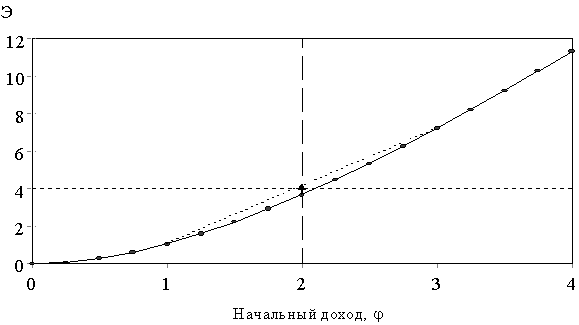
Рис. 1. Зависимость интегрального эффекта проекта от начального дохода
В принципе, используя показатель математического ожидания эффекта, можно выяснить, какой должна быть премия за риск, чтобы ее введение приводило к тому же результату. Однако результат такого анализа может быть совершенно неожиданным.
Пусть, например, денежный поток линейно уменьшается во времени: ф(t)= - bt. Проект прекращается, когда он обратится в нуль, т.е. через время Т = /b и дает некоторый интегральный эффект Э, величина которого с ростом нормы дисконта уменьшается.
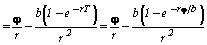 (10)
График зависимости Э() при r = 0,2 и b = 0,4 имеет вид, показанный на рис. 1.
При = 2 имеем Э = 3,68. Предположим, что доход в начале проекта случаен и может отклоняться от среднего на ± 1 с равными вероятностями 0,5. Тогда мы с равными вероятностями получим Э = 1,07 или 7,23. Средний эффект при этом будет 4,15. Полученное расхождение показано на рисунке. Мы получаем, что из-за случайного колебания дохода в начале проекта его ожидаемый эффект увеличится. Чтобы получить такой результат при среднем значении , необходимо уменьшить норму дисконта, т.е. ввести отрицательную премию за риск, что никак не вяжется с рекомендациями популярных учебников! Такое же положение будет, если интенсивность получения дохода будет случайно отклоняться от среднего не только в начале проекта, но и в ходе его реализации. Причина этого в данном случае понятна: колебания влияют на срок функционирования объекта и потому случайные положительные отклонения повышают эффективность проекта сильнее, чем ее уменьшают такие же по величине отрицательные отклонения.
Несмотря на широкое распространение, критерий математического ожидания вызывает резкие возражения ряда экономистов. Типичным является возражение, что подобный критерий не учитывает “разброс” эффекта относительно своего среднего значения. В частности, во многих работах периодически предлагается исчислять для такой ситуации показатель ожидаемого эффекта по формуле V - kd, где V — математическое ожидание эффекта, d — его среднеквадратичное отклонение, k — некоторый постоянный коэффициент. На первый взгляд, формула представляется разумной — неопределенность эффекта учтена в ней путем уменьшения ожидаемого эффекта на величину, пропорциональную среднему разбросу возможных эффектов. Однако свойство однородности здесь не выполняется и нетрудно убедиться, что применение такой формулы может приводить к абсурдным результатам. В качестве такого примера рассмотрим случай, когда возможны всего два сценария реализации проекта, причем в первом из них (имеющем вероятность p) эффект проекта нулевой, а во втором (имеющем вероятность 1 - p) — равен 1. Совершенно очевидно, что такой проект эффективен (в результате его реализации заведомо не возникает убытков, а с некоторой вероятностью инвестор получает положительный доход). Однако расчет по указанной формуле может дать иной результат: если вероятность p достаточно мала, то
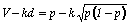 < 0. (11)
Таким образом, применение этой формулы приведет к тому, что эффективный проект будет оценен как неэффективный. Некорректность рассмотренной формулы не случайна — такого рода примеры построены для любых формул, включающих математическое ожидание эффекта, его среднеквадратичное отклонение или любые другие аналогичные характеристики разброса эффекта.
В подобных ситуациях даются рекомендации о применении так называемых субъективных вероятностей. Обычно под этим подразумеваются вероятности, установленные путем экспертной оценки, однако такое представление ошибочно. “Обычные” вероятности любых событий устанавливаются экспертно. Даже в тех случаях, когда речь идет о бросании монеты, имеется в виду эксперт, оценивший вероятности выпадения орла и решки при бросании конкретной монеты как одинаковые. Точно так же, вероятности стихийных бедствий или отказов оборудования устанавливаются не только на основании статистики, но и с использованием экспертных оценок. Однако, что наиболее существенно, “обычные” вероятности относятся к повторяющимся событиям и объективно не могут быть применены к уникальным, неповторяющимся. В то же время, в инвестиционном проектировании нередко возникает необходимость учесть возможность того или иного уникального события, например, удорожания строительства.
Такого рода неопределенность учитывается путем приписывания соответствующим событиям (сценариям) субъективных вероятностей, отражающих отношение субъекта (лица, принимающего решения) к возможности этих событий. Экономически и математически корректная теория субъективных вероятностей принадлежит Т. Байесу и развита де Финетти и Сэвиджем. Подобные вероятности устанавливаются посредством специальной игры, в которой субъект отвечает на вопросы типа следующих: “Предпочитаете ли Вы получить 1000 рублей, если сметная стоимость строительства будет превышена более чем на 2 % или получить ту же сумму, если при бросании монеты в момент завершения строительства выпадет орел?” или “Вы получаете 1000 рублей, если в будущем году цены на нефть вырастут более чем на 3 %. Сколько Вы готовы заплатить в противном случае, чтобы Вы согласились участвовать в таком пари?”
Поясним это немного подробнее. Субъект хочет принимать экономически рациональные решения, зная, что их последствия зависят также от “сценариев развития окружающего мира” (“состояний мира”, “states of the world”) в последующие моменты времени. В этих целях он прогнозирует все теоретически возможные такие сценарии А, В, С,., из которых реально может осуществиться только один. После этого субъекту предлагается следующая игра с “партнером”:
- субъект задает величины “субъективных вероятностей” Р(А), Р(В), Р(С),.;
- “партнер” назначает положительные или, если он считает это нужным, отрицательные выигрыши Х(А), Х(В), Х(С),.;
- субъект уплачивает “партнеру” суммарную ставку за все рассматриваемые сценарии Р(А)Х(А) + Р(В)Х(В) + Р(С)Х(С) +. ;
- в случае, если осуществится сценарий А, “партнер” уплачивает субъекту выигрыш Х(А), при осуществлении сценария В — Х(В) и т.д.
Оказывается, что при “неудачном” выборе субъективных вероятностей “партнер” может назначить такие размеры выигрышей, чтобы при любом исходе обречь субъекта на проигрыш. Задача субъекта в этом случае — так назначить субъективные вероятности, чтобы противостоять любой возможной стратегии “партнера”.
Оказывается, что для этого он должен так назначить субъективные вероятности, чтобы они обладали всеми свойствами “обычных”: каждая из них должна быть неотрицательна, сумма их — равна 1, вероятность осуществления одного из нескольких несовместных событий будет равна сумме вероятностей этих событий, а вероятность одновременного осуществления каких-либо независимых событий — произведению вероятностей этих событий. Только при выполнении этих условий для субъекта не будет ни достоверного обогащения, ни достоверного проигрыша — после заключения пари он не выигрывает и не проигрывает наверняка.
Основываясь на установленных таким способом субъективных вероятностях отдельных сценариев, субъект может принимать решения относительно проектов, эффекты которых зависят от реализации того или иного сценария. Соответствующее правило названо правилом Байеса и сформулировано так:
“Пусть  представляет собою прибыль экономического субъекта, связанную с i-ым состоянием мира и с j-ым решением субъекта (i = 1,., m; j = 1,., n). Если субъект ведет себя “как должно”, то существует совокупность n неотрицательных чисел pi
Число pi называется вероятностью (субъективной) i-го состояния мира. Суммы в обеих частях вышеприведенного неравенства представляют собой математические ожидания прибылей, связанных, соответственно, с решениями j и k.”
Руководствуясь установленными им субъективными вероятностями и применяя критерий математического ожидания, субъект может теперь выбирать рациональные варианты своего поведения. Иными словами, для того, чтобы принять рациональное решение относительно какого-то инвестиционного проекта, субъект вначале должен провести реальную или мысленную “игру с партнером”.
Отметим следующие особенности субъективных вероятностей:
Здесь мы рассмотрим другой крайний случай неопределенности, когда какая бы то ни было информация о вероятностях отдельных сценариев отсутствует. В литературе нередко можно встретить рекомендацию использовать формулу математического ожидания и в этом случае. Однако, поскольку входящие в формулу вероятности неизвестны, их предлагается устанавливать экспертно, либо считать соответствующие вероятностные распределения равномерными, нормальными или какими-нибудь еще. Что качается экспертного установления вероятностного распределения, то такой метод был бы хорош, если бы набор сценариев был бы одинаков или почти одинаков для всех проектов, поскольку в этом случае эксперты могли бы давать согласованные ответы, основываясь на анализе хода реализации ранее рассмотренных проектов. Однако в современных российских условиях совокупность сценариев реализации для каждого из реальных инвестиционных проектов обычно своя (в отличие от “состояний мира”, совокупность которых не меняется при любых решениях субъекта), конкретные виды рисков по каждому проекту свои, а мониторинг реализации инвестиционных проектов практически не ведется. В подобных ситуациях говорят уже не о “внешней”, а о “внутренней” неопределенности, когда реализация одних проектов не дает полезной информации о результатах других. Здесь уже не существует ни исходной статистической базы для экспертных оценок, ни достаточного количества экспертов, которые могли бы дать согласованное мнение о вероятностях реализации отдельных сценариев конкретного проекта. С другой стороны, нельзя допустить использование никем не контролируемых экспертных оценок при оценке эффективности проектов, претендующих на государственную поддержку.
Но тогда, может быть, можно устанавливать неизвестные вероятностные распределения на основе каких-то принципов? Типичный метод такого рода дается эвристическим принципом максимума Гиббса-Джейнса: среди всех вероятностных распределений, согласованных с исходной информацией о неопределенности соответствующего показателя, рекомендуется выбирать то, которому отвечает наибольшая энтропия (взятое со знаком “минус” математическое ожидание логарифма плотности распределения вероятностей).
Однако, если вероятностное распределение точно неизвестно, то есть имеется не одно, а несколько или бесконечно много распределений, согласованных с имеющейся информацией, то ориентироваться на одно из них, выбранное по эвристическому принципу, нельзя — здесь необходимо учитывать весь спектр допустимых распределений, используя разработанный специально для этой цели метод интервальной неопределенности.
Приведем типичные ситуации интервальной неопределенности:
- эффект проекта может принимать любые значения в пределах от -10 до +20;
- если выяснится полная непригодность выбранной технологии, эффект проекта будет равен -20, в противном случае, в зависимости от рыночной конъюнктуры, он может принимать любые значения в пределах от -5 до +20.
Такая неопределенность является “внутренней” по отношению к проекту — она может иметь место в одном проекте и не иметь места в другом, а информация о результатах одного проекта не “снимает” неопределенности результатов другого.
Наиболее общая расчетная формула для определения ожидаемого интегрального эффекта в случае интервальной неопределенности предложена Л. Гурвицем. Это — так называемый “критерий оптимизма-пессимизма”:
Эож = l Эmax + (1 - l )Эmin, (13)
где Эmax и Эmin — наибольший и наименьший интегральный эффект (ЧДД) по рассмотренным сценариям;
0 < (< 1 — специальный норматив для учета неопределенности эффекта, отражающий систему предпочтений соответствующего хозяйствующего субъекта в условиях неопределенности.
При (= 0 эта формула требует оценивать эффективность проекта пессимистически — применительно к наихудшему из возможных сценариев. Такой подход (предложенный А. Вальдом) должен рассматриваться как “сверхосторожный” и может использоваться лишь при оценке глобальных и крупных проектов. Наоборот, при (= 1 эта формула требует оценивать эффективность проекта оптимистически, ориентируясь на наилучший из возможных сценариев. Представляется, что во многих практических расчетах можно принимать l = 0,3.
Критерий Гурвица учитывает только “крайние” значения эффекта, игнорируя “промежуточные”, что, казалось бы, противоречит здравому смыслу. В этой связи приводят такой пример. Имеются урны A и Б. Субъект может выбрать любую урну и вытащить оттуда билет с указанием суммы выигрыша. При этом известно, что возможные выигрыши в урне А составляют 10, 12 и 20 руб., а в Б — 10, 18 или 20 руб., но о вероятностях выигрышей и даже о том, что все они отличны от нуля (т.е. о том, есть ли, скажем, хотя бы один билет с суммой выигрыша 10 руб.), ничего не известно. По критерию Гурвица ожидаемый выигрыш не зависит от выбора урны, хотя “здравый смысл” указывает на предпочтительность урны Б.
Рассмотрим этот пример подробнее. Предложим субъекту для выбора еще две урны В и Г, причем в В возможные выигрыши — 10, 11 и 20 руб., в Г — 10, 19 и 20 руб. “Здравый смысл” подскажет, что теперь лучшей стала урна Г, а худшей — В. Расширим выбор еще больше, добавив урну Д с выигрышами 10, 10 и 20 руб., и Е с выигрышами 10, 20 и 20 руб. Все тот же “здравый смысл” подскажет Вам, что самой лучшей теперь стала Е, а самой худшей — Д. Между тем эти урны равноценны: от того, что Вам дважды назвали одну и ту же сумму возможного выигрыша, ничего не изменилось и вероятность его получения (если она и была) не увеличилась. С этой точки зрения, вытаскивать билет из любой из рассмотренных урн столь же эффективно, что и из единственной урны с возможными выигрышами 10 и 20 руб. Мы видим, таким образом, что в условиях неопределенности “здравый смысл” нередко приводит к ошибочным заключениям. Можно доказать, что “хорошего” критерия, учитывающего “промежуточные” значения эффекта, построить невозможно.
Приведем пример применения критерия Гурвица. Эффект проекта может принимать любые значения от 4 до 24 (если верна теория проф. Иванова) и любые значения от 85 до 115 (если верна теория акад. Петрова). О распределении вероятностей в этих интервалах и о вероятностях справедливости научных теорий ничего не известно. Здесь множество W возможных значений эффекта состоит из двух отрезков (4, 24) и (85, 115) общей длиной 50. Поэтому Эmax = 115, Эmin = 4. При l = 0,3 ожидаемый эффект, исчисленный по формуле Гурвица, составит 4* 0,7 + 115* 0,3 = 37,3.
Применим теперь принцип максимума энтропии. Вероятностное распределение на рассматриваемом множестве, имеющее наибольшую энтропию, оказывается в данном случае равномерным. Вероятность “попадания” эффекта в интервал (4, 24) при этом будет равна 20/50 = 0,4, соответственно для интервала (85, 115) эта вероятность будет 0,6. Учитывая, что при равномерном распределении на отрезке математическое ожидание совпадает с серединой отрезка, можно найти и математическое ожидание эффекта при этом распределении:
0,4´ (4 + 24)/2 + 0,6´ (85 + 115)/2 = 65,6.
Почти двукратное расхождение результатов связано с тем, что больший “разброс” эффекта по второй научной теории отражен в расчетах как соответственно большая вероятность этой теории. Практические рекомендации отсюда совершенно очевидны: варьируя диапазонами изменения отдельных параметров, можно изменить эффект проекта в любую сторону.
Предположим теперь, что в технические решения проекта внесены уточнения. В результате эффект проекта увеличился: по теории проф. Иванова — в 1,5 раза, по теории акад. Петрова — на 5. В результате интервалы возможных значений эффекта по этим теориям стали соответственно (6, 36) и (90, 120). Такой вариант проекта явно предпочтительнее, и применение формулы Гурвица это подтверждает. Действительно, теперь при Эmin = 6, Эmax = 120 она дает для ожидаемого эффекта более высокое значение
6´ 0,7 + 120´ 0,3 = 40,2 > 37,3.
Совершенно иной результат получается при использовании принципа максимума энтропии. Действительно, теперь общая длина интервалов возможного изменения эффекта составляет 30 + 30 = 60, так что вероятности попадания в каждый из них равны 0,5. Математическое ожидание эффекта при этом оказывается равным
0,5´ (6 + 36)/2 + 0,5´ (90 + 120)/2 = 63 < 65,6.
Обратите внимание: все возможные значения эффекта при переходе от первого варианта проекта ко второму остались теми же или увеличились, а ожидаемый эффект, исчисленный данным методом, уменьшился! Таким образом, принцип максимума энтропии не обеспечивает автоматически монотонности критерия ожидаемого эффекта.
При вероятностной неопределенности вероятности должны быть известны точно. А как быть, если они известны неточно? Для количественной оценки эффективности проектов в условиях такой (интервально-вероятностной) неопределенности удобным оказывается следующее описание.
Эффект проекта является случайной величиной, однако закон распределения вероятностей точно неизвестен. Иными словами, имеется некоторое множество (класс) допустимых, т.е. согласованных с имеющейся информацией, законов распределения вероятностей, которому принадлежит неизвестный закон распределения вероятностей эффекта данного проекта.
Оказывается, и для подобных ситуаций может быть предложена расчетная формула, обеспечивающая получение экономически корректных результатов. А именно, при наличии каких-либо ограничений на вероятности отдельных сценариев (pi), ожидаемый эффект может быть рассчитан по формуле, являющейся своеобразным обобщением формулы Гурвица:
где максимум и минимум рассчитываются по всем допустимым (согласованным с имеющейся информацией, удовлетворяющим всем исходным ограничениям) сочетанием вероятностей отдельных сценариев.
Пример. Для оценки ожидаемой эффективности участия предприятия в проекте с учетом факторов неопределенности проведены расчеты денежных потоков при 5 возможных сценариях его реализации, из которых сценарий 1 является основным (базисным). Расчеты показали, что при каждом из этих сценариев проект оказывается финансово реализуемым (т.е. собственных и заемных средств оказывается достаточно для финансирования проекта). В то же время, интегральные эффекты (ЧДД) по этим сценариям оказываются следующими:
Э1 = 400; Э2 = 600; Э3 = 150; Э4 = –100; Э5 = –300.
Отсюда следует, прежде всего, что проект является неустойчивым и его реализация сопряжена с определенным риском. Целесообразность реализации проекта в этих случаях определяется величиной ожидаемого эффекта участия в проекте, который должен рассчитываться на основе имеющейся информации о возможности тех или иных условий реализации проекта. Ниже приводится ряд вариантов такого расчета, различающихся исходной информацией.
Вариант 1. Известны вероятности сценариев:
p1 = 0,40; p2 = 0,20; p3 = 0,20; p4 = 0,15; p5 = 0,05.
Ожидаемый эффект здесь находится по формуле математического ожидания
Таким образом, проект должен быть признан эффективным.
Вариант 2. О вероятностях отдельных сценариев ничего не известно.
В этом случае (интервальная неопределенность) ожидаемый эффект находится по формуле Гурвица исходя из наименьшего и наибольшего значений возможных эффектов: 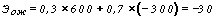 .
Таким образом, проект должен быть признан неэффективным.
Вариант 3. Известно, что сценарий 1 является наиболее вероятным или, по крайней мере, не менее вероятным, чем каждый из остальных сценариев.
В этом случае ожидаемый эффект находится по формуле Гурвица. Расчет производится следующим образом. Вначале имеющаяся информация о вероятностях сценариев представляется в виде системы ограничений:
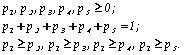
Затем определяется, какие сочетания вероятностей сценариев pm согласуются с этими ограничениями и при этом обеспечивают экстремальные значения математического ожидания эффекта. Легко проверяется, что максимальное значение математического ожидания эффекта Эmax = 500 будет достигаться при р1 = р2 = 0,5, р3 = р4 = р5 = 0, а минимальное Эmin = 0 — при р1 = р4 = р5 = 1/3, р2 = р3 = 0. Поэтому
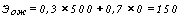 ,
и проект должен быть признан эффективным. Этот расчет показывает, что даже минимальная информация о степени возможности отдельных условий реализации проекта может существенно повлиять на решение о целесообразности его реализации.
Вариант 4. В дополнение к варианту 3 известно, что вероятность сценария 2 не больше, чем у сценария 5.
В этом случае к ограничениям на рi добавляется дополнительное: р5 > р2 и соответственно изменяется множество допустимых (согласованных с исходной информацией) сочетаний вероятностей сценариев. Наименьшее значение математического ожидания эффекта Эmin = 0 будет тем же, что и в варианте 3, а минимальное Эmax = 400 — будет достигаться при р2 = р3= р4 = р5 = 0, р1 = 1. Тогда
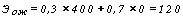 .
По сравнению с вариантом 3 ожидаемый эффект уменьшился, но остался положительным. Таким образом, дополнительная информация о степени возможности рассмотренных сценариев не изменила общего вывода об эффективности участия в проекте.
Литература
[an error occurred while processing this directive]
