Измерение процентного риска
Журнал "Аудит и финансовый анализ"
7. ВЕРОЯТНОСТНЫЕ ОЦЕНКИ РИСКОВ
Ситуация называется рискованной, или неопределенной, если она имеет несколько возможных исходов. Банк, управляя денежными средствами, не может точно определить свою будущую прибыль. Его активы подвержены различным банковским рискам. Тем не менее всегда необходимо просчитывать возможные последствия принимаемых решений. Разумеется, заранее точно указать все исходы будущего события вряд ли осуществимо. Но часто удается очертить наиболее вероятные границы ожидаемого результата. Такие оценки основываются как на анализе всей доступной информации, имеющей отношение к проекту, так и на опыте, интуиции лица, принимающего решение. Использование же методов теории вероятностей может предоставить принимающему решения более ясную картину последствий его выбора.
Например, оценивая конкретный инвестиционный проект, управляющий банком Иванов предположил, что ожидаемая прибыль от проекта будет находиться в промежутке от 100 до 600 тыс. руб. Для более детального анализа он отдельно рассматривает возможные исходы с интервалом в 100 тыс. руб. Имеем пять числовых промежутков:
100–200, 200–300, 300–400, 400–500, 500–600.
Следующим шагом естественно было бы оценить вероятность наступления каждого из пяти имеющихся исходов. Но здесь мы подходим к важному вопросу — как понимать вероятность в данной ситуации?
Классическое определение вероятности, опирающееся на предположение о равных возможностях исходов, здесь явно не подходит. Статистическое определение, основанное на частоте наступления события при многократном повторении опыта при одинаковых условиях, тоже не годится. Дело в том, что повторить опыт с инвестицией в данный проект обычно невозможно. Каждый реализованный контракт по-своему уникален. И даже если при повторной сделке условия контракта сохранились неизменными, внешние условия могли стать существенно другими. Например, изменились рыночные процентные ставки, усилилось положение конкурентов, изменилась политическая ситуация, появились новые технологии, и так далее. Поэтому невозможно проделать достаточно много одинаковых опытов с инвестициями при хотя бы приблизительно одинаковых условиях.
Тем не менее, удается применить теорию вероятностей для рассматриваемой задачи. Для этого понадобится концепция субъективной вероятности, рассматриваемая ниже.
Определение. Пусть случайная величина Х имеет конечное число исходов:
 .
Под субъективной вероятностью рi = Р(Х=хi) (то есть субъективной вероятностью события, состоящего в том, что случайная величина Х примет значение хi) понимают степень уверенности субъекта в возможности свершения этого события.
Субъективные вероятности подчиняется тем же условиям, что и статистические. А именно:
 .
и
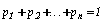 .
В нашем примере в качестве субъекта выступает оценивающий проект банкир Иванов или его финансовый консультант. Пусть субъект полагает, что исходы получения прибыли распределены по следующему закону.
Таблица 5
Закон распределения исходов получения прибыли
|
Х |
150 |
250 |
350 |
450 |
550 |
|
Р |
0,05 |
0,25 |
0,35 |
0,25 |
0,10 |
В табл. 5 в качестве значения случайной величины для каждого интервала указана его середина.
Далее по обычным правилам можем сосчитать среднее значение, дисперсию и среднеквадратическое отклонение:
М(Х) = 0,05 * 150 + 0,25 * 250 + 0,35 * 350 + 0,25 * 450 + 0,10 * 550 = 360;
D(X) = 0,05 * (-210)2 + 0,25 * (-110)2 + 0,35 * (-10)2 + 0,25 * 902 + 0,10 * 1902 = 10900;
 (X) = 104.
На основании проведенных расчетов делаем вывод о том, что среднее значение прибыли, ожидаемое предпринимателем Ивановым, равно 360 тыс. руб. при среднеквадратическом отклонении 104 тыс. руб.
В данном примере среднеквадратическое отклонение служит количественной мерой риска отклонения от среднего ожидаемого значения прибыли. Не следует путать такой риск с риском потерпеть убыток.
Если банкир склонен к большей определенности, то из двух проектов с одинаковым средним значением прибыли он выберет тот, у которого среднеквадратическое отклонение меньше.
Необходимо отметить, что если бы тот же проект вместо Иванова рассматривал Петров, то результаты были бы другими. Потому что у Петрова был бы другой (субъективный!) закон распределения вероятностей. Да и оценка Иванова может изменяться со временем по мере того, как он будет получать новую информацию о проекте.
Проиллюстрируем, как с помощью субъективных вероятностей оцениваются банковские риски. В Инструкции Банка России №1 "О порядке регулирования деятельности кредитных организаций" активы банка подразделяются в зависимости от риска вложений и их возможного обесценения. Каждой группе активов устанавливается коэффициент риска от 0 до 100%. Например, средствам на счетах в банках-резидентах установлен коэффициент 70%. Это число (0,70) можно упрощенно интерпретировать, как субъективную вероятность невозврата указанных средств в связи с неплатежеспособностью банка-корреспондента. В данном примере субъектами, оценившими вероятность указанной операции, выступают разработчики инструкции и утвердивший ее Председатель Банка России.
В редакции Инструкции № 1, действовавшей в августе 1995 года, когда произошел кризис межбанковских кредитов, коэффициент риска по указанной группе был равен 0. Мы видим, что дополнительная информация о рассматриваемой операции побудила субъектов пересмотреть значение вероятности (коэффициента риска) в сторону его значительного увеличения.
Еще один пример. Банк рассматривает вопрос о заключении срочного валютного контракта на предложенных условиях. Доходность контракта содержит неопределенность, связанную с колебаниями валютного курса. На основании имеющейся информации и собственных ожиданий аналитики банка построили следующий прогноз, приведенный в табл. 6. Рассуждения, связанные с необходимостью рассмотрения интервалов и выбором их средних значений, мы опускаем.
Таблица 6
Прогноз
|
Изменение валютного курса (пунктов) |
-20 |
-10 |
0 |
10 |
20 |
|
Ожидаемая доходность (% годовых) |
-20 |
-5 |
10 |
16 |
31 |
|
Вероятность |
0,17 |
0,23 |
0,30 |
0,17 |
0,13 |
В примере на самом деле рассматриваются две зависимых случайных величины – валютный курс и доходность. Нас интересует доходность. Проведем для нее необходимые расчеты:
М(Х) = 0,17*(-20) + 0,23*(-5) + 0,30*10 + 0,17*16 + 0,13*31 = 5,2;
D(X) = 0,17*(-25,2)2+0,23*(-10,2)2+0,30*4,82+0,17*10,82+0,13*25,82 = 245,16;
 (X) = 15,7.
На основании проведенных расчетов была дана рекомендация отказаться от контракта в связи с его невысокой ожидаемой средней доходностью и высоким риском отклонения от среднего значения. Проект имеет достаточно большую вероятность получения отрицательной доходности, то есть убытков.
Предположим теперь, что руководством банка была получена конфиденциальная информация о предстоящих мерах правительственных органов, способных повлиять на валютный курс. Например, ожидается снижение Центральным банком норм резервирования с последующим направлением банками высвободившихся средств на покупку валюты. На основании этой информации был изменен прогноз валютного курса и доходности операции. Измененный прогноз имеет следующий вид (табл. 7).
Таблица 7
Измененный прогноз
|
Изменение валютного курса (пунктов) |
10 |
20 |
30 |
40 |
50 |
|
Ожидаемая доходность (% годовых) |
12 |
25 |
38 |
60 |
75 |
|
Вероятность |
0,08 |
0,12 |
0,30 |
0,30 |
0,20 |
Проведем расчеты для измененных условий:
М(Х) = 48,36 D(X) = 386,03  (X) =19,6.
По сравнению с предыдущим прогнозом намного увеличилась средняя ожидаемая доходность проекта. Даже худший из ожидаемых исходов обеспечивает достаточно высокую доходность. В новых условиях проект рекомендуется к принятию.
Рассмотренный подход может быть применен и для прогноза процентного риска. В соответствии с предложенной моделью, для этого необходимо выделить ряд наиболее вероятных сценариев и назначить им субъективные вероятности. При этом необходимо использовать данные статистических исследований о взаимном влиянии процентных ставок и процессов в экономике.
Продолжение статьи...
[an error occurred while processing this directive]
