Измерение процентного риска
Журнал "Аудит и финансовый анализ"
10. МОДЕЛЬ ИЗМЕРЕНИЯ ПРОЦЕНТНОГО РИСКА НА ОСНОВЕ АПП
На практике наиболее часто применяются модели управления процентным риском, основывающиеся на двух основных понятиях. Это разрыв по срокам между активами и пассивами, чувствительными к изменению процентных ставок, и дюрация (длительность).
В отчете о разрывах по срокам указываются объемы чувствительных к изменению процентных ставок активов и обязательств, относящихся к определенным временным интервалам. Мерой чувствительности к изменению процентной ставки будущих чистых процентных доходов служит произведение разницы активов и обязательств, относящихся к конкретному интервалу, на ожидаемое изменение ставки. Но сообщения о разрывах имеют тенденцию быть довольно неточными и иногда дезориентирующими. Отметим ряд недостатков, присущих сообщению о разрывах.
- Оно учитывает только один фактор процентного риска, а именно срок, оставшийся до погашения. Основное внимание уделяется влиянию этого фактора на величину чистых процентных доходов. Совсем не учитывается риск изменения рыночной стоимости позиции.
- При анализе сообщения о разрывах предполагается, что все процентные ставки изменятся в одном и том же направлении на одну и ту же величину.
- Сообщение о разрывах не различает время изменения процентных ставок внутри выделенных временных интервалов.
- Предполагается, что нейтральная позиция, то есть равенство активов и обязательств, будет гарантировать устойчивый доход. Существующая практика показала, что нейтральная позиция разрыва в сроках достаточно часто дает неустойчивый уровень процентного дохода в силу действия неучтенных факторов процентного риска.
Методы, основанные на расчете дюрации, позволяют оценить изменение экономической стоимости банка при небольших изменениях процентных ставок. При значительных изменениях ставок эти методы не работают в силу нелинейности рассматриваемой зависимости. Кроме того, формула Маколея, применяемая для расчета дюрации процентной позиции, использует постоянную ставку дисконтирования. Но рыночная ставка, являющаяся причиной изменения рыночной стоимости позиции, может изменяться многократно за срок, оставшийся до ее погашения. Поэтому краткосрочное изменение ставки может стать основанием для завышенной оценки имеющегося процентного риска и повлечь неоправданное изменение структуры банковского портфеля, которое в конечном итоге может послужить причиной уменьшения прибыли.
Предлагаемая автором новая математическая модель измерения процентного риска банка учитывает все четыре его формы, рассмотренные выше. Модель имеет простое математическое описание и может быть дополнена в зависимости от особенностей деятельности конкретного банка. Модель основывается на понятии альтернативной процентной прибыли и в известном смысле соединяет в себе возможности анализа разрывов по срокам и дюрации, позволяя более полно учитывать факторы процентного риска, в том числе опционный риск.
Предложенная модель позволяет, с одной стороны, оценить альтернативную процентную прибыль банка относительно гипотетической ситуации, когда все процентные доходы и расходы выплачены и получены по рыночным процентным ставкам. С другой стороны, прогнозируемая в соответствии с выбранным процентным сценарием альтернативная процентная прибыль может быть использована для оценки экономической стоимости банка.
В рамках модели могут быть реализованы как статический, так и динамический подходы. Напомним, что при статическом подходе оцениваются только денежные потоки, возникающие из текущих позиций. При динамическом подходе рассматриваются также позиции, которые возможно возникнут в будущем. При динамическом подходе более полно моделируются денежные потоки банка, но такие модели содержат в себе больше неопределенности.
Сформулируем ряд положений, составляющих экономическое обоснование модели.
Мы будем в дальнейшем уточнять отдельные положения модели. А сейчас прокомментируем отдельные ее положения на примерах.
Пример 1. Пусть банк 1 февраля 1997 года продал депозитный сертификат номиналом 50000 рублей, по которому выплачиваются проценты по ставке 24% годовых. Срок погашения сертификата — 1 февраля 1998 года.
1 сентября 1997 года АПП позиции оценивается за истекший срок и прогнозируется на оставшийся срок. На основании изучения рынка финансовый аналитик банка сделал вывод, что в момент открытия позиции рыночная ставка совпадала с договорной и оставалась неизменной до конца апреля. Затем в мае и июне она равнялась 26% годовых, а в июле и августе — 28% годовых. До конца года текущего ставка прогнозируется на том же уровне, а в январе следующего — на уровне 27% годовых.
Рассматриваемый сценарий изображен на рис. 19.
За прошедший период АПП позиции составляет:
50000*((0,26-0,24)× 2+(0,28-0,24)× 2)/12 = 500 руб.
На оставшийся период АПП прогнозируется в размере:
50000*((0,28-0,24)× 4+(0,27-0,24)× 1)/12 = 792 руб.

Рис. 19. Процентные ставки (сценарий)
Мы видим, что изменение процентных ставок оказалось благоприятным для данной позиции и повлекло альтернативную прибыль, оцененную в 500 рублей. Если прогноз изменения процентных ставок на оставшийся срок действия позиции окажется верным, то альтернативная прибыль за этот срок составит 792 рубля.
Пример 2. Пусть 1 сентября 1997 года в активе банка имеется кредит на сумму 100000 рублей, ставка по договору — 29% годовых, срок до погашения — 9 месяцев. Предположим, что рыночная ставка в первые три оставшихся месяца прогнозируется на уровне 30%, затем в течение 4 месяцев на уровне 32%, и в оставшиеся 2 месяца – 34%.
Прогнозируемая АПП будет равна:
100000* ((0,29-0,30)*3+(0,29-0,32)*4+(0,29-0,34)*2)/12 = -2083 руб.
Заметим, что в практической деятельности альтернативная прибыль (убыток) постоянно оценивается экономическими агентами. Так, покупатель, купивший на рынке два килограмма яблок по 20 рублей за килограмм, и затем обнаруживший в другом месте такие же яблоки по цене 18 рублей за килограмм, считает, что потерял 4 рубля. То же самое происходит и при купле-продаже финансовых активов и обязательств, причем для процентных инструментов роль цены играет процентная ставка.
“Альтернативные убытки могут быть еще более пагубными, чем реальные. “Фиксация” на отстающем активе, когда другие инвесторы “снимают сливки где-либо в другом месте, — просто катастрофа.”[13]
Пример 3. Пусть 1 сентября 1997 года до погашения кредита на сумму 50000 руб. осталось 7 месяцев. По условиям договора ежемесячно выплачиваются проценты по ставке MIBOR+3% c ежемесячной переоценкой. Предположим, что для данной позиции выбран следующий процентный сценарий (табл. 8).
Согласно нашим правилам, прогнозируемая АПП за сентябрь составит
50000*(0,30-(0,28+0,03))/12= - 42 руб.
Рассчитав и просуммировав АПП за каждый месяц, получим, что за оставшийся срок АПП равна 208 рублей.
Если предположить, что позиции трех приведенных примеров взяты из баланса одного банка, то их общий вклад в прогнозируемую текущую АПП банка на 1 сентября 1998 года составит:
792-2083+208= - 1083 рубля.
Таблица 8
Процентный сценарий
|
Месяц |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
Январь |
Февраль |
Март |
|
Рыночная ставка |
30 |
30 |
30 |
32 |
32 |
32 |
32 |
|
MIBOR |
28 |
27 |
26 |
25 |
27 |
29 |
30 |
Пример 4. Пусть 1 сентября 1997 года банком учтен вексель на сумму 10000 руб. со сроком погашения 1 февраля 1998 года. Владельцу векселя выплачено 8950 руб. Предположим, что для данной позиции выбран следующий процентный сценарий (табл. 9).
Таблица 9
Процентный сценарий
|
Месяц |
Сентябрь |
Октябрь |
Ноябрь |
Декабрь |
Январь |
|
Рыночная ставка |
28 |
28,5 |
28,7 |
28 |
27,5 |
Доходность операции составит для банка:
(10000-8950)/8950× 12/5=0,282=28,2%.
Мы сделали расчет с точностью до месяцев, так как для наших целей большая точность не требуется. Хотя проценты будут получены только в конце срока, мы относим их равными долями к каждому месяцу, оставшемуся до погашения.
За сентябрь АПП составит:
8950*(0,282-0,28)/12=1,49 руб.,
а за весь срок до погашения 2,24 руб.
Пример 5. Для купонной облигации в качестве договорной процентной ставки следует рассматривать ставку помещения, а в качестве базы для начисления процентов — цену покупки. Чтобы не усложнять вычисления, мы будем рассматривать простую ставку помещения.
Предположим, что банк выпустил облигации номиналом 5000 руб. со сроком погашения через 5 лет и годовым доходом 10%, выплачиваемым дважды в год. Облигации проданы по цене 4475,70 руб. Необходимо рассчитать АПП облигации за два года, прошедшие после ее выпуска.
Таблица 10
Изменения процентных ставок
|
Полугодие |
I |
II |
III |
IV |
Всего |
|
Рыночная ставка |
13,5 |
14,5 |
15,2 |
15,7 |
– |
|
Договорная ставка |
13,5 |
13,5 |
13,5 |
13,5 |
– |
|
Разница ставок |
0 |
1,0 |
1,7 |
2,2 |
– |
|
АПП |
0 |
44,76 |
76,09 |
98,47 |
219,32 |
Будем оценивать изменение рыночной процентной ставки по полугодиям. Ставка помещения, рассчитанная по формуле (9), равна 13,5%. Текущая доходность 11,2%. Разница в 2,3% определяет возрастание расчетной стоимости облигации при уменьшении срока, оставшегося до ее погашения. Таким образом, в наших вычислениях мы считаем, что часть процентов за полугодовой период выплачивается наличными (250 руб.), а другая часть (51,47 руб.) накапливается в стоимости облигации и будет выплачена при погашении. Составим табл. 10, включив в нее все данные и результаты расчетов.
Таким образом, за счет повышения процентных ставок банк за два года на каждой облигации получил альтернативную прибыль в сумме 219,32 руб.
В первых четырех примерах предыдущего пункта мы предполагали, что процентные ставки остаются постоянными в течение каждого месяца, в последнем — в течение каждого полугодия. Можно исходить из других предположений, например, что они меняются ежедневно, еженедельно, раз в квартал. Можно также считать, что зависимость ставок от времени описывается некоторой функцией. При подготовке данных для расчета необходимо учитывать, что слишком большой их объем может уменьшить точность оценки или прогноза АПП. От финансового аналитика требуется, с одной стороны, максимально учесть влияние различных факторов на процентные ставки и размеры остатков позиций, с другой стороны, ограничиться данными, основывающимися на его опыте и интуиции, объективных экономических параметрах. Источником данных о процентных ставках, за исключением тех случаев, когда они однозначно определены договором, служат экспертные оценки финансовых аналитиков. Предполагается, что финансовый аналитик обладает всей доступной информацией о факторах, способных оказать влияние на процентные ставки, достаточной квалификацией и заинтересованностью в том, чтобы получать удовлетворительные оценки. Большая доля субъективизма при определении параметров модели несомненно представляет наибольшую сложность при применении модели на практике.
Вместе с тем, имеются следующие основания полагать, что наряду с другими данная модель может эффективно использоваться для оценки процентного риска.
К основным факторам, оказывающим особенно большое влияние на динамику рыночных ставок процента, относятся:
- текущий и ожидаемый уровни инфляции;
- изменения денежной массы, находящейся в обращении;
- дефицит государственного бюджета;
- спрос на ссудный капитал;
- уровень экономической активности;
- учетные ставки центрального банка.
Пусть для некоторой активной процентной позиции в период времени между начальным Tн и конечным Tк моментами (обозначим его TнTк) договорная iд и рыночная iр ставки, а также остаток R постоянны. Тогда АПП позиции за этот период равна:
АПП= R(iр – iд)( Tк–Tн) ( 18)
Если же параметры предполагаются изменяющимися в течение рассматриваемого периода, то он разбивается на более малые периоды, в пределах каждого из которых параметры считаются постоянными. Пусть период TнTк разбит моментами времени t1, t2,…, ts. Обозначим t0=Tн, ts+1=Tк. Тогда АПП позиции за весь период равна:
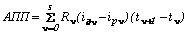 ( 19)
Если предположить, что полученные (уплаченные) проценты рефинансируются на прежних условиях, то в формулу необходимо ввести множители наращения (дисконтирования). Мы этого не делаем, так как предполагаем, что проценты на проценты начисляются уже на новых условиях, учет которых остается за рамками модели.
Индекс  у параметров
 и R показывает, что в разные малые периоды эти параметры имеют, вообще говоря, различные значения. В качестве малых периодов могут быть взяты, например, календарные дни, недели, месяцы, кварталы.
Величина остатка R может быть переменной в пределах рассматриваемого периода, так как, например, кредит может погашаться частями. Кроме того, в рассматриваемый период может попасть момент закрытия позиции. Фиксированные договорные ставки постоянны в течение всего срока действия позиции, плавающие изменяются в соответствии с обусловленной базовой ставкой и графиком переоценки. Рыночные ставки переоцениваются для каждого малого периода.
Для пассивной позиции эти формулы остаются справедливыми с единственным изменением, что остаток R входит в них со знаком минус.
Для нахождения АПП банка необходимо просуммировать формулу (19) по всем процентным позициям банка:
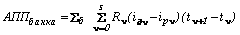 . ( 20)
Другое математическое описание модели может быть получено в терминах непрерывного наращения процентов. Пусть в момент времени t текущий остаток позиции равен R(t), процентная ставка по договору — iд(t), средняя рыночная ставка — iр(t). Если не оговорено противное, то время измеряется в годах, а ставка – в процентах годовых. АПП за малое время dt составит:
 .
За период между моментами Tн и Tк АПП позиции будет равна:
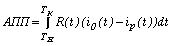 ( 21)
Для нахождения АПП банка за период необходимо просуммировать формулу (21) по всем процентным позициям банка:
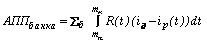 . ( 22)
Еще раз отметим, что при расчете АПП пассивной позиции остаток в формуле (21) учитывается со знаком минус.
Непрерывная модель обладает определенными преимуществами в сравнении с дискретной. Ожидаемые изменения процентных ставок удобнее представлять в виде непрерывных функций, зависящих от небольшого числа параметров, чем в виде числового ряда. К тому же часто в качестве такого ряда рассматриваются значения некоторой функции. Возможности табличного процессора Excel позволяют использовать функции и графики как наиболее эффективные инструменты непрерывной модели.
Чтобы сделать исходные данные и результаты расчета легко обозримыми, ограничимся небольшим числом процентных позиций. Для анализа рассматриваемой методики, обсуждения отдельных ее элементов этого будет вполне достаточно. Можно считать, что указанные позиции по каким-то признакам объединены в один портфель, и для него рассчитывается АПП. Для определенности будем считать, что расчет выполняется 5 декабря 1998 года.
Вся информация представлена в виде трех взаимосвязанных Exel-таблиц. Таблица содержит список процентных позиций и их основные характеристики. К последним относятся:
- для кредитов и депозитов — даты выдачи и возврата денежных средств, а также процентные ставки;
- для ценных бумаг — номинал, курс, выкупная цена, купонная ставка, количество, доходность к погашению;
Прокомментируем отдельные строки таблицы. 25 октября 1997 года выдан кредит АО “Бриз” в сумме 100000 рублей по ставке 22,5% годовых сроком ровно на один год. 4 марта 1998 года куплен по курсу 96 пакет государственных ценных бумаг выпуска АВ-9147 в количестве 90 штук погашением 15 октября 1998 года с 15%-м купоном. Рассчитанная ставка доходности к погашению составляет 22,4% годовых.
Таблица содержит процентный сценарий. Он характеризует каждую позицию в выделенных временных интервалах. В нашем примере интервалом служит календарный месяц. Рассматривается период с июля по ноябрь 1998 года включительно. Для каждой позиции указаны рыночная и договорная ставки и денежный остаток в процентах к первоначальной сумме. Последняя характеристика позволяет учесть опционный риск. Для ценных бумаг в качестве договорной ставки используется доходность к погашению, а в качестве базы для расчета процентных платежей — курсовая стоимость.
Из таблицы следует, что АО “Бриз” погасило к октябрю 20% кредита. По этому договору ставка весь период была заметно выше рыночной, что и обеспечило основную АПП портфеля. По государственным ценным бумагам в июле и сентябре тоже была большая положительная разница в ставках.
В таблице показывается АПП для каждой позиции за каждый период, а также итоговые суммы.
Мы видим, что АПП банка за рассмотренный период составила 871,27 рублей. Основной вклад в эту сумму внесли кредит АО “Бриз” и государственные ценные бумаги. Вклад остальных позиций значительно меньше. Наиболее успешными были июль и сентябрь.
В примере мы стремились ограничиться минимальной информацией с тем, чтобы продемонстрировать идею модели. Разумеется, полная информация о процентных позициях банка будет иметь несравненно больший объем.
Данные таблицы могут быть дополнены аналитическими расчетами. Например, для каждой позиции можно посчитать альтернативную процентную доходность за период, как отношение АПП к среднему остатку позиции.
Расчет прогнозируемой АПП отличается от расчета АПП за прошедший период только описанием исходной информации и большей неопределенностью в ее описании. Например, для текущих позиций с плавающими ставками объектом прогнозирования становится также и договорная ставка.
При динамическом моделировании должны учитываться также позиции, которые вероятно будут открыты в будущем. В этом случае, разумеется, невозможна полная детализация вплоть до отдельных клиентов. Единицами входной информации тогда будут характеристики агрегированных позиций.
Например, составляя прогноз в январе, аналитик предполагает, что в марте банк выдаст кредитов 2-й категории кредитного риска на сумму 200000 руб. сроком на полгода по ставке 20,5%, в то время как рыночная ставка по таким кредитам в этот период составит 21%.
Получается, что банк планирует альтернативные убытки по данной позиции. Такое возможно по ряду причин. У банка могли появиться источники дополнительного привлечения средств, и он стремится их использовать, расширяя масштабы своей деятельности, увеличивая валюту баланса, пусть даже уменьшая среднюю прибыль. Мог упасть спрос на кредиты этого банка, и он вынужден терять часть прибыли, чтобы сохранить своих клиентов.
Подводя итог сказанному, еще раз отметим, что составление процентного сценария не может быть полностью формализовано, и в значительной степени основывается на экспертных оценках. Альтернативная процентная прибыль находится в жесткой функциональной зависимости от процентного сценария и рассчитывается с помощью известных формул.
Таблица 11
Процентные позиции
Кредиты
|
Клиент |
Номинал |
Открытие |
Закрытие |
Ставка |
|
АО “Бриз” |
100000 |
25.10.97 |
25.10.98 |
22,5 |
|
ООО “Темп” |
50000 |
28.09.98 |
05.11.98 |
20 |
|
АО “Нота” |
70000 |
07.05.98 |
10.09.98 |
21 |
Депозиты
|
Клиент |
Номинал |
Открытие |
Закрытие |
Ставка |
|
АО “Круг” |
53000 |
15.07.98 |
15.10.98 |
16,4 |
|
Петров С.А. |
21000 |
20.06.98 |
20.09.98 |
16 |
Ценные бумаги
|
Название |
Номинал |
Открытие |
Закрытие |
Ставка купона |
Курс покупки |
Выкупная цена |
Доходность |
Количество |
|
АВ-9147 |
1000 |
04.03.98 |
15.10.98 |
15 |
96 |
1000 |
22,4 |
90 |
|
Вексель АО”Ринг” |
15000 |
17.09.98 |
27.12.98 |
0 |
93,5 |
15000 |
25,1 |
1 |
Таблица 12
Процентные позиции
Кредиты
|
Клиент |
Номинал |
Открытие |
Закрытие |
Ставка |
|
АО “Бриз” |
100000 |
25.10.97 |
25.10.98 |
22,5 |
|
ООО “Темп” |
50000 |
28.09.98 |
05.11.98 |
20 |
|
АО “Нота” |
70000 |
07.05.98 |
10.09.98 |
21 |
Депозиты
|
Клиент |
Номинал |
Открытие |
Закрытие |
ставка |
|
АО “Круг” |
53000 |
15.07.98 |
15.10.98 |
16,4 |
|
Петров С.А. |
21000 |
20.06.98 |
20.09.98 |
16 |
Ценные бумаги
|
Название |
Номинал |
Открытие |
Закрытие |
Ставка купона |
Курс покупки |
Выкупная цена |
Доходность |
Количество |
|
АВ-9147 |
1000 |
04.03.98 |
15.10.98 |
15 |
96 |
1000 |
22,4 |
90 |
|
Вексель АО”Ринг” |
15000 |
17.09.98 |
27.12.98 |
0 |
93,5 |
15000 |
25,1 |
1 |
Таблица 13
Процентный сценарий
Кредиты
|
Период |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
|
|
АО “Бриз” |
Рыночная ставка |
20,5 |
21,5 |
19 |
20,5 |
19 |
|
Договорная ставка |
22,5 |
22,5 |
22,5 |
22,5 |
22,5 |
|
|
Остаток, % |
100 |
100 |
100 |
80 |
0 |
|
|
ООО “Темп” |
Рыночная ставка |
20,5 |
21,5 |
19 |
20,5 |
19 |
|
Договорная ставка |
20 |
20 |
20 |
20 |
20 |
|
|
Остаток, % |
0 |
0 |
100 |
100 |
100 |
|
|
АО “Нота” |
Рыночная ставка |
20,5 |
21,5 |
19 |
20,5 |
19 |
|
Договорная ставка |
21 |
21 |
21 |
21 |
21 |
|
|
Остаток, % |
100 |
100 |
100 |
0 |
0 |
Депозиты
|
АО “Круг” |
Рыночная ставка |
16,4 |
17 |
15,5 |
16,5 |
16 |
|
Договорная ставка |
16,4 |
16,4 |
16,4 |
16,4 |
16,4 |
|
|
Остаток, % |
100 |
100 |
100 |
100 |
0 |
|
|
Петров С.А. |
Рыночная ставка |
16 |
16,5 |
15,5 |
16,2 |
15,8 |
|
Договорная ставка |
16 |
16 |
16 |
16 |
16 |
|
|
Остаток, % |
100 |
100 |
100 |
0 |
0 |
Ценные бумаги
|
АВ-9147 |
Рыночная ставка |
21,4 |
22,5 |
20,9 |
22,0 |
21,4 |
|
Договорная ставка |
22,4 |
22,4 |
22,4 |
22,4 |
22,4 |
|
|
Остаток, % |
100 |
100 |
100 |
100 |
0 |
|
|
Вексель АО “Ринг” |
Рыночная ставка |
24,0 |
25,0 |
23,5 |
24,0 |
23,5 |
|
Договорная ставка |
25,1 |
25,1 |
25,1 |
25,1 |
25,1 |
|
|
Остаток, % |
0 |
0 |
100 |
100 |
100 |
Таблица 14
Процентный сценарий
Кредиты
|
Период |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
|
|
АО “Бриз” |
Рыночная ставка |
20,5 |
21,5 |
19 |
20,5 |
19 |
|
Договорная ставка |
22,5 |
22,5 |
22,5 |
22,5 |
22,5 |
|
|
Остаток, % |
100 |
100 |
100 |
80 |
0 |
|
|
ООО “Темп” |
Рыночная ставка |
20,5 |
21,5 |
19 |
20,5 |
19 |
|
Договорная ставка |
20 |
20 |
20 |
20 |
20 |
|
|
Остаток, % |
0 |
0 |
100 |
100 |
100 |
|
|
АО “Нота” |
Рыночная ставка |
20,5 |
21,5 |
19 |
20,5 |
19 |
|
Договорная ставка |
21 |
21 |
21 |
21 |
21 |
|
|
Остаток, % |
100 |
100 |
100 |
0 |
0 |
Депозиты
|
Период |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
|
|
АО “Круг” |
Рыночная ставка |
16,4 |
17 |
15,5 |
16,5 |
16 |
|
Договорная ставка |
16,4 |
16,4 |
16,4 |
16,4 |
16,4 |
|
|
Остаток, % |
100 |
100 |
100 |
100 |
0 |
|
|
Петров С.А. |
Рыночная ставка |
16 |
16,5 |
15,5 |
16,2 |
15,8 |
|
Договорная ставка |
16 |
16 |
16 |
16 |
16 |
|
|
Остаток, % |
100 |
100 |
100 |
0 |
0 |
Ценные бумаги
|
Период |
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
|
|
АВ-9147 |
Рыночная ставка |
21,4 |
22,5 |
20,9 |
22,0 |
21,4 |
|
Договорная ставка |
22,4 |
22,4 |
22,4 |
22,4 |
22,4 |
|
|
Остаток, % |
100 |
100 |
100 |
100 |
0 |
|
|
Вексель АО “Ринг” |
Рыночная ставка |
24,0 |
25,0 |
23,5 |
24,0 |
23,5 |
|
Договорная ставка |
25,1 |
25,1 |
25,1 |
25,1 |
25,1 |
|
|
Остаток, % |
0 |
0 |
100 |
100 |
100 |
Таблица 15
Альтернативная процентная прибыль
Кредиты
|
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Всего |
|
|
АО “Бриз” |
169,86 |
84,93 |
287,67 |
105,21 |
0,00 |
647,67 |
|
ООО “Темп” |
0,00 |
0,00 |
4,11 |
-16,99 |
5,48 |
-7,40 |
|
АО “Нота” |
29,73 |
-29,7 |
34,52 |
0,00 |
0,00 |
34,52 |
Депозиты
|
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Всего |
|
|
АО “Круг” |
0,00 |
27,01 |
-39,21 |
2,03 |
0,00 |
-10,16 |
|
Петров С.А. |
0,00 |
10,70 |
-9,84 |
0,00 |
0,00 |
0,86 |
Ценные бумаги
|
Июль |
Август |
Сентябрь |
Октябрь |
Ноябрь |
Всего |
|
|
АВ-9147 |
72,23 |
-8,49 |
1 05,40 |
12,73 |
0,00 |
1 81,9 |
|
Вексель АО “Ринг” |
0,00 |
0,00 |
7,98 |
4,58 |
11,35 |
23,9 |
|
Всего |
271,82 |
84,42 |
390,64 |
107,56 |
16,83 |
871 |
Контактный телефон:
(0822) 33-03-47 - рабочий;
(0822) 41-00-76 - домашний.
[an error occurred while processing this directive]
