Принятие управленческих решений на основе данных бухгалтерского учета
Введение
Цель
Цель доклада – показать возможность получения управленческой информации и, как следствие, принятия управленческих решений на основе данных бухгалтерского (финансового) учета в период перехода от ручного или частично автоматизированного учета к интегрированной системе управления.
Виды учета, используемые на предприятии
Различают следующие виды учета: бухгалтерский и статистический. Они взаимосвязаны и в совокупности обеспечивают нормальное функционирование предприятия.
Статистический учет представляет собой систему регистрации, обобщения, изучения и отражает массовые однородные социально-экономические явления с целью анализа, планирования и прогнозирования научно обоснованных показателей. Его применяют для отражения показателей, которые характеризуют закономерности и тенденции развития экономики.
Бухгалтерский учет является основным видом учета на предприятии и представляет собой систему выявления, измерения, регистрации, накопления, обобщения, хранения и передачи информации в стоимостной оценке о деятельности предприятия внешним и внутренним пользователям для принятия решения.
Бухгалтерский учет может быть двух видов – финансовый и внутрихозяйственный (управленческий). Финансовый учет комплексно охватывает учетную информацию, которая характеризует финансовое и имущественное состояние предприятия, и предназначен для внешних пользователей. Это обуславливает регламентацию финансового учета и форм отчетности.
Внутрихозяйственный (управленческий) учет – система обработки и подготовки информации о деятельности предприятия для внутренних пользователей в процессе управления предприятием.
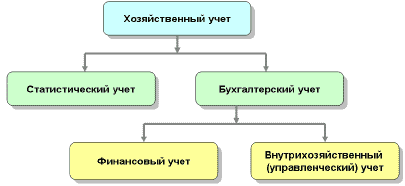
Рис. 1 Виды учета, используемые на предприятии
В отличие от финансового учета ведение управленческого необязательно и всецело зависит от администрации предприятия.
Управленческий учет обеспечивает информацией оперативное, тактическое, стратегическое, экономическое, технологическое, инновационное и структурное управление предприятием; позволяет формировать информацию на будущее и влиять на ход производственно-финансовой деятельности предприятия.
Требования, предъявляемые к отчетности
Хотя внешние и внутренние пользователи часто предъявляют сильно различающиеся требования к финансовой информации, многие данные, лежащие в основе отчетов, релевантны для составления обоих видов отчетности. Но одни и те же данные могут подготавливаться по-разному, в зависимости от соответствующих требований. Понятие «управленческий учет» относится к не стандартизованному учету и отчетности, поддерживающему процесс принятия решений менеджментом.
Отчеты финансового учета и отчетности включают в себя отчет о прибылях и убытках и баланс. Отчеты управленческого учета могут структурироваться индивидуально, типичный пример – это сравнение план/факт за текущий период, направляемое в отдел. Функция учета и отчетности
Как видим, внутренние и внешние учет и отчетность являются системами учета и отчетности, которые тесно связаны между собой. Оба, тем не менее, используют различные методы, представления и стоимостные оценки для поддержки различных процессов принятия решения.
Инструментальные средства, используемые предприятиями для реализации функции учета и отчетности: Внешние учет и отчетность – компонент «Финансы» интегрированных систем, отдельные системы финансового учета, электронные таблицы, ручной учет. Внутренние учет и отчетность – компонент «Контроллинг» интегрированных систем, электронные таблицы, выборки из системы финансового учета.
Контроллинг как технология управления
Иногда понятие «Контроллинг» упрощенно понимается как учет затрат.
Традиционно же контроллинг рассматривается как философия или как технология управления, содержащая такие элементы:
- определение целей деятельности предприятия;
- отражение этих целей в системе показателей;
- планирование деятельности и определение плановых (целевых) значений показателей;
- регулярный контроль (измерение) фактических значений показателей;
- анализ и выявление причин отклонений фактических значений показателей от плановых;
- принятие на этой основе управленческих решений по минимизации отклонений.
На сегодняшний день многие предприятия готовы к детальному учету фактических доходов и затрат, т.е. реализации функции контроля (измерения) фактических значений показателей.
При этом вопросы постановки целей и бюджетирование либо отсутствуют «как класс», либо не входили в объем проекта внедрения интегрированной системы управления, либо откладываются по объективным причинам. Тем не менее, система показателей и направления анализа должны быть разработаны и учтены как можно раньше, не зависимо от текущего состояния автоматизации учета на предприятии.
Обычно, анализ результатов деятельности может проводиться как по элементам организационной структуры предприятия (подразделениям), так и по номенклатуре выпускаемой продукции (виды, калькулируемые группы и т.п.).
Кроме того, исходя из целей и задач контроллинга, многие предприятия создают отдельное подразделение контроллинга, куда может войти часть сотрудников бухгалтерии и планово-экономического отдела.
Обсуждение вопросов постановки системы контроллинга выходит за рамки данного доклада. Сегодня поговорим о возможности получения управленческой информации, используя при этом данные финансового учета (возможно, уже более или менее автоматизированного), а также, путях совершенствования учетной политики предприятия для этих целей.
Получение управленческой отчетности на основе данных бухгалтерского учета
Итак, одной из задач бухгалтерского учета является представление информации о деятельности предприятия внешним и внутренним пользователям для принятия решения. Поэтому, сложно переоценить роль бухгалтерской службы на предприятии.
Роль бухгалтерской службы на предприятии
Современный бухгалтер занимает одно из ведущих мест в управлении предприятием. Он занимается не только ведением бухгалтерских счетов, но и осуществляет большую работу, включающую планирование, контроль, оценку, обзор деятельности, проводит аудит и разработку управленческих решений относительно хозяйственной деятельности предприятия.
В связи с новыми условиями работы и изменением роли бухгалтерского учета, методологические и методические аспекты учета должны быть подвергнуты существенным корректировкам.
Бухгалтерский учет и бухгалтерская информация в условиях автоматической обработки используются гораздо шире, чем при ручной обработке.
Классификация деятельности предприятия
Деятельность предприятия может быть классифицирована как показано на схеме (рис. 2), где также приведены наиболее типовые операции, относящиеся к каждому виду деятельности.
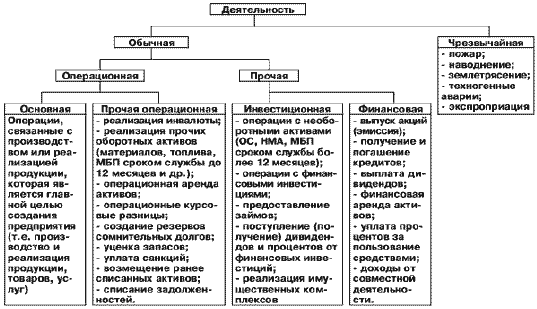
Рис. 2 Классификация деятельности предприятия
Большинство учетных операций связано с основной операционной деятельностью предприятия. Именно об этом блоке операций и пойдет речь.
Бухгалтерский учет согласно НСБУ
Ведение бухгалтерского учета в Украине регламентировано рядом нормативных актов.
Способом группировки и отражения хозяйственных операций являются счета бухгалтерского учета, записи на которых производят только на основании документов.
Новый План счетов, применяемый с 2000 года, имеет несколько существенных отличий от действовавшего ранее. Одно из них – высокая степень детализации доходов и расходов. Другими словами, каждый вид дохода отражается на отдельном субсчете, каждый вид расхода – соответственно тоже.
Если смотреть объективно, то такая система достаточно удобна для составления отчетности и максимально наглядна для принятия решений. По учетным данным без дополнительных выборок очевидны результаты любого направления.
В действующем плане счетов бухгалтерского учета счета сгруппированы в 9-ти классах:
-
Класс 1 – Необоротные активы
Класс 2 – Запасы
Класс 3 – Средства, расчеты и прочие активы
Класс 4 – Собственный капитал и обеспечение обязательств
Класс 5 – Долгосрочные обязательства
Класс 6 – Текущие обязательства
Класс 7 – Доходы и результаты деятельности
Класс 8 – Затраты по элементам
Класс 9 – Расходы деятельности
+
Класс 0 – Забалансовые счета
Рекомендованы (закреплены) только счета верхнего уровня. Субсчета используются предприятием исходя из его нужд, для контроля, анализа, отчетности и могут дополняться введением новых субсчетов.
В рамках доклада рассмотрим только счета классов 7-9.
В связи с тем, что сегодня отпускная цена на большинство видов продукции, товаров и услуг регулируется рынком, управлять доходами от реализации предприятия могут в достаточно ограниченных пределах.
Поэтому учет, контроль и анализ как элементы управления должны быть сосредоточены в первую очередь на затратах.
«Матрица» затрат в учете
Инструкция о применении Плана счетов не регламентирует, какую систему учета затрат выбрать. Всё изложенное в преамбуле к описанию счетов классов затрат носит рекомендательный характер, что подтверждается словом «могут», а не «должны». Таким образом, осуществлять выбор придется ответственным сотрудникам предприятия (бухгалтеру и/или специалисту по контроллингу).
8-й класс счетов. Система учета, ориентированная на использование счетов только 8-го класса (по элементам затрат), требовала минимальной перестройки в сознании бухгалтера, и поэтому была рекомендована при переходе к учету согласно НСБУ. Получение более детализированной информации затруднено при использовании данной схемы. 9-й класс счетов. Такая система оправдана только в тех «непроизводственных» предприятиях, где широко развита инвестиционная и финансовая деятельность.
Использование счетов классов 8 и 9. Является наиболее трудоемким методом при ручном учете. Техническая сложность состоит в том, что некоторые расходы операционной деятельности отражаются двумя (а не одной) бухгалтерскими записями. Однако многие компьютерные системы финансового учета позволяют настроить такую схему. При этом обеспечивается максимальная информация для составления финансовых отчетов и возможность получения управленческой информации по данным бухгалтерского учета.
В этом случае, счета класса 8 могут разбиваться на субсчета для целей финансовой отчетности, а счета класса 9 – на субсчета, максимально отвечающих потребностям управленческого учета.
Таблицы 1-3 содержат условный пример учета затрат с использованием 8 и 9 классов счетов.
Таблица 1
Пример учета затрат с использованием 8 и 9 классов счетов
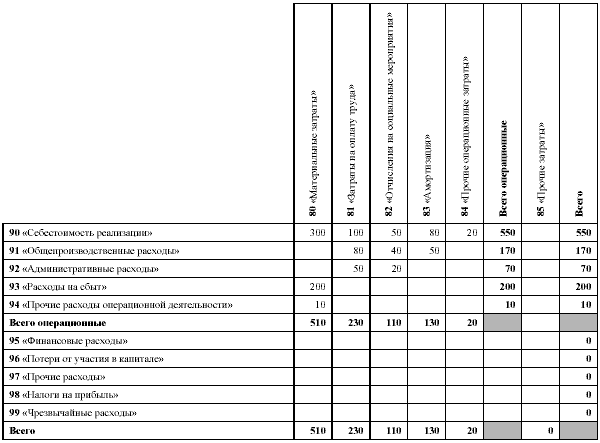
Таблица 2
Анализ затрат по элементам
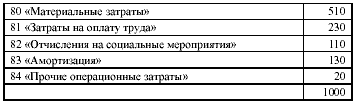
Таблица 3
Анализ затрат по статьям
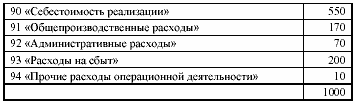
В данном примере структура затрат по элементам (таблица 2) может не вызывать подозрений. Сумма материальных затрат, зарплаты и отчислений составляет 85% от общей суммы операционных затрат, что характерно для многих производственных предприятий.
С другой стороны, постатейный анализ (таблица 3) может указать, например, на завышенные расходы на сбыт. Конечно же, приведенный здесь случай идеален – нет незавершенного производства и остатков готовой продукции, поэтому сумма операционных затрат по 8-му и 9-му классам счетов равна.
На реальных предприятиях эти суммы обычно не равны. На примере материальных затрат это легко продемонстрировать. Проводки по 8-му классу появляются в момент списания материалов в производство. Та же сумма материальных затрат отразится на 9-м классе в момент реализации в составе себестоимости реализованной продукции. Исходя из требования сравнивать доход с себестоимостью именно реализованной, а не произведенной (точнее, запущенной в производство) продукции, приходим к необходимости детализировать учет на счетах 9-го класса.
Таким образом, при помощи добавления субсчетов или аналитических объектов (в системах, где это возможно) закладываем основу для проведения факторного анализа деятельности предприятия.
Финансовый анализ
Являясь неотъемлемой частью анализа финансово-хозяйственной деятельности предприятия, финансовый анализ изучает всю совокупность финансовых ресурсов (являющихся важнейшими ресурсами предприятия), которая характеризуется определенной системой показателей их наличия, размещения и использования.
Основными задачами финансового анализа являются:
- Общая оценка финансового состояния предприятия;
- Анализ финансовой устойчивости;
- Анализ платежеспособности и ликвидности;
- Анализ денежных потоков;
- Анализ эффективности использования капитала и др.
Несмотря на безусловную полезность финансового анализа и возможность его проведения на основе данных бухгалтерского учета, значения показателей как таковые далеко не всегда помогут руководителю оперативно принять обоснованное решение.
Более информативна в этом отношении другая часть анализа финансово-хозяйственной деятельности предприятия – экономический (управленческий) анализ.
Минимальный состав управленческой отчетности
Считается, что минимальный набор управленческой отчетности следующий:
- Отчет о движении денежных средств;
- Отчет о запасах сырья и готовой продукции;
- Отчет о дебиторской задолженности;
- Отчет о кредиторской задолженности;
- Отчет о продажах;
- Отчет о произведенной продукции;
- Отчет о закупках.
Взятые вместе эти отчеты могут помочь составить относительно полную картину реальной ситуации.
Рассмотрим возможность получения перечисленных отчетов непосредственно на основании данных финансового учета.
Отчет о движении денежных средств показывает поступление и использование денежных средств в разрезе деятельности предприятия.
В общем случае, такой отчет может быть составлен по данным бухгалтерского учета укрупненно: денежный поток от основной, инвестиционной и финансовой деятельности; денежные средства на начало и конец периода.
Детализация по продуктам, видам поступлений и выплат возможна при соответствующей детализации плана счетов или добавлении аналитических объектов.
Отчет о произведенной продукции анализирует производство каждого вида продукции и сравнивает его с планом производства.
Получение такого отчета в количественном выражении обычно не является затруднительным. Почти всегда возникает вопрос о стоимостной оценке, а именно, фактической себестоимости. Так, если при анализе прошлого периода этот показатель достоверно известен, то при оперативном анализе текущего периода необходимо применять плановые значения себестоимости. Этих данных зачастую в системе финансового учета нет. В принципе, для целей управленческого учета вместо плановых значений текущего периода можно применить фактические значения прошлого.
Отчет о продажах указывает, как продается каждый вид продукции. Может также указывать относительную важность каждого клиента для предприятия.
Непосредственно по данным финансового учета (по проводкам) может относительно просто быть построен отчет либо в разрезе клиентов, либо в разрезе групп продукции (товаров). Естественно, в той детализации, с которой ведется учет на счетах (субсчетах) доходов/затрат.
Отчет о запасах сырья и готовой продукции показывает уровень запасов сырья и готовой продукции, их пригодность и их минимально допустимый уровень, основанный на продажах и производственных потребностях.
На большинстве предприятий учет запасов и готовой продукции ведется в разрезе отдельных позиций, поэтому проблем с составлением подобного отчета быть не должно. Вопрос лишь в оперативности, с которой регистрируются операции материального учета в системе.
Отчет о дебиторской задолженности показывает, какие суммы должны компании ее клиенты. Отчет может указывать, когда ожидается платеж, и если платеж просрочен, то на сколько времени.
Данные финансовой системы, как правило, позволят получить отчет в разрезе клиентов. Возможно проранжировать клиентов по суммам задолженности. А вот данных, которые позволили бы проранжировать дебиторскую задолженность по срокам возникновения (например, с помощью группировки по дням: 0-30 дней, 31-60 дней и т.д.) может и не оказаться. В этом случае, можно рекомендовать с помощью субсчетов или аналитических объектов разделить дебиторскую задолженность, по крайней мере, на нормальную и просроченную. Отчет о кредиторской задолженности показывает, какие суммы предприятие должно своим поставщикам и когда должны производиться платежи.
См. Отчет о дебиторской отчетности.
Анализ результатов деятельности по «неполной» себестоимости
Сегодня приходится наблюдать как многие отчеты, предоставляемые руководству предприятий, оперируют понятиями «произведено тонн», «затраты материалов и других ресурсов на производство» и т.п., тогда как анализ деятельности предприятия должен базироваться прежде всего на понятиях «выручка от реализации продукции», «себестоимость реализованной продукции» (именно, реализованной, а не произведенной).
Более того, перед тем, как лечь на стол руководителя в виде отчета, информация может проходить длинный путь…
В настоящий момент аналитики многих предприятий оценивают так называемую полную себестоимость единицы продукции, куда входит производственная себестоимость, распределенные общепроизводственные, административные расходы и расходы на сбыт.
Из-за необходимости распределения большого числа косвенных затрат, многие из которых становятся достоверно известными только при закрытии периода (месяца), такой анализ достаточно сложно провести оперативно.
С другой стороны, в структуре расходов предприятий, как правило, помимо производственной себестоимости существенными являются только расходы на сбыт (а именно, транспортные расходы). Исходя из вышеизложенного и руководствуясь принципом существенности, оперативный анализ результатов деятельности, по мнению автора, можно проводить по неполной себестоимости. Косвенное тому подтверждение – пример отчета о прибылях и убытках (Profit & Loss Statement), применяемого для оценки деятельности менеджментом многих европейских производственных компаний. В таких отчетах количественные показатели приводятся обычно для справки.
Результаты по отдельному продукту (чаще виду продукции) оцениваются по валовой прибыли (GROSS MARGIN), которую получают как объем реализации (NET SALES) за вычетом себестоимости реализации (Cost of Sales) и транспортных расходов (Transport Costs).
Для целей горизонтального анализа (в сравнении с другими периодами) результат деятельности предприятия или направления деятельности оценивают по операционной прибыли (OPERATING INCOME) либо по прибыли до вычета процентов и налогов (EBIT).
Для производственных предприятий стран бывшего «социалистического лагеря» (в частности, Польши) более осмысленным является показатель прибыли без вычета процентов и налогов и без учета амортизационных отчислений в составе затрат (EBITDA). Рассчитанная рентабельность на основе этого показателя будет более сопоставима, т.к. не зависит от искаженной стоимости основных фондов (индексация и т.п.), что характерно для украинских предприятий. Таким образом, опираясь на опыт отечественных и зарубежных предприятий, автор предлагает рассмотреть возможность оценки результатов деятельности (с точки зрения бизнеса, а не статистической отчетности) без использования полной себестоимости продукции, сокращая при этом трудоемкость и повышая оперативность.
Выводы
Исходя из вышеизложенного, приходим к выводу, что без комплексной автоматизации учета система управления предприятием лишена некоторых элементов. К примеру, многие из применяемых сегодня систем финансового учета и отчетности не позволяют проводить анализ «план/факт», зачастую обладают недостаточной аналитикой и т.д.
Однако, совершенствование учетной политики предприятия, расширение использования 8 и 9 классов счетов, применение методики анализа результатов деятельности по «неполной» себестоимости, даже в условиях слабо автоматизированного учета открывают возможность получать определенную управленческую информацию для принятия решения.
Таким образом, на предприятии формируются реальные условия для дальнейшего внедрения элементов контроллинга, а со временем и системы в целом.
Список источников
- Завгородний В.П. Бухгалтерский учет в Украине (С использ. нац. стандартов): Учеб. пособие для студентов вузов. – 5-е изд., доп. и перераб. – К.: А.С.К., 2001. – 848 с. – (Экономика. Финансы. Право).
- В.В. Ковалев, О.Н. Волкова. Анализ хозяйственной деятельности предприятия. – М.: ПБОЮЛ Гриженко Е.М., 2000. – 424 с.
- Лахтіонова Л.А. Фінансовий аналіз суб’ектів господарювання: Монографія. – К.: КНЕУ, 2001. – 387 с.
- Бухгалтерський облік та фінансова звітність в Україні. Збірник нормативно-правових актів. – К.: Право, 2000. – 284 с.
- Карлин Т.Р. Макмин А.Р. Анализ финансовых отчетов (на основе GAAP): Учебник – М.: ИНФРА-М, 2001. – 448 с. – (Серия «Высшее образование»).
- Велш Глен А., Шорт Деніел Г. Основи фінансового обліку / Пер. з анлг. О. Мінін, О. Ткач. – К.: Основи, 1999. – 943 с.
- Застосування плану рахунків бухгалтерського обліку / За ред. В. М. Пархоменка. – К.: Компас, 2002. – 156 с. – (Бух. облік - 2002).
- Економіка виробничого підприємства: Навч. посіб. / Й.М. Петрович, І.О. Будіщева, І.Г. Устінова та ін.; За ред. Й.М. Петровича. – 2-ге вид., перероб. і доп. – К.: Т-во «Знання», КОО, 2001. – 405 с. – (Вища освіта ХХІ століття).
Программа конференции [an error occurred while processing this directive]
