Бюджетирование как инструмент взаимоувязки стратегических целей предприятия и операционного управления
Цель доклада
Представление участникам конференции практических подходов, позволяющих использовать бюджетирование в качестве инструмента управления ходом реализации стратегии.
Актуальность темы
Жесткая конкурентная борьба за потребителя, динамически меняющиеся условия рынка требуют особенно эффективного процесса управления предприятием, что невозможно без полноценного стратегического и оперативного планирования, анализа, контроля и регулирования деятельности.
Одним из основных инструментов, позволяющим правильно распределить ресурсы в соответствии со стратегическим планом, увязать численно выраженные стратегические цели предприятия с оперативными планами и показателями, выявить роль и вес факторов, влияющих на достижение целей предприятия, является бюджетное планирование и контроль.
Практика показывает, что значительное количество предприятий используют данный инструмент управления не на 100% его возможной эффективности. Это связано с несколькими причинами, которые можно разделить на две категории:
- Концептуальные ошибки, причиной которых является одностороннее представление о методологии бюджетного управления;
- Технологические ограничения выбранного для реализации бюджетирования инструмента.
Результатом одностороннего взгляда на методику является узкое восприятие бюджетирования как инструмент финансовых менеджеров для составления платежного календаря, соблюдения платежной дисциплины и контроля затрат. При этом бюджетирования оказывается оторванным от стратегических целей, из виду упускаются интересы стратегического уровня корпоративного управления.
Бюджетирование вне системы стратегического планирования является неполноценной бухгалтерской процедурой, изолированной от других процессов. Объясняется это следующим:
- При отсутствии конкретизированных долгосрочных целей не существует критериев для оценки возможных событий. Руководители не знают, к достижению каких целей им нужно стремиться, а также достигли ли они запланированных результатов.
- Планирование осуществляется методом «от достигнутого» (% к прошлому году), а оценка деятельности только на основе поверхностного сравнения с прошлым периодом, -лучше/хуже, чем в прошлом периоде.
- Определенный набор решений, такие, как, например, решения относительно преодоления ограничивающего фактора или выведение новых продуктов на рынок могут приниматься только на долгосрочной основе.
- Долгосрочные прогнозы могут быть неточными, но все же это лучше, чем работать вовсе без них.
Обычно считается, что, если компания не предусмотрела какую-либо ситуацию, ей просто придется мириться с возникающей в результате проблемой, в то время как при наличии адекватной системы долгосрочного планирования эта проблема могла бы быть преодолена.
Еще одним следствием одностороннего представления о бюджетировании является то, что предприятия готовят бюджет прибылей и убытков, бюджет движения денежных средств и на этом останавливаются. Не увязывая бюджетирование со стратегическим целями, предприятия не видят необходимости в подготовке бюджетного балансового листа. Однако, если вы не готовите планируемый баланс вы не сможете построить управление по стратегическим показателям, вы не можете ответить на массу вопросов, таких как рентабельность собственного капитала, рентабельность активов, оборачиваемость активов, финансовая устойчивость и ликвидность, которые являются индикаторами успешности деятельности предприятия. Баланс – это соотношение рисков бизнеса. Если компания осуществляет несколько направлений деятельности, выпускает широкий ассортимент продукции, имеет свои подразделения в различных регионах, то данные показатели необходимо определять для каждого вида бизнеса, каждой группы продуктов, каждого территориального подразделения. Только в этом случае можно оценить, насколько эффективны те или иные направления деятельности, насколько прибыльны отдельные виды продукции, насколько эффективно работают дочерние структуры в регионах.
Отсутствие такого анализа на этапе планирования существенно снижает его эффективность, как инструмента управления предприятием.
По сути, бюджетирование является первым шагом к воплощению в жизнь стратегического плана компании. Поэтому, первоочередная задача бюджета - обеспечение выполнения стратегического плана организации и основными ориентирами при составлении бюджетов являются стратегические цели компании.
Для того чтобы согласовать бюджет компании с ее стратегией, при составлении финансового плана организации необходимо учитывать основные положения ее стратегического плана. Стратегии часто формулируются на основе различных инициатив, поэтому бюджет компании должен отображать эти инициативы, для чего необходимо осуществлять процесс бюджетирования с учетом различных вариантов (сценариев) развития. Невозможность реализации такого подхода на предприятиях связана не только с односторонним представлением руководства предприятий о назначении бюджетирования, но и с технологическими ограничениями выбранного для его реализации инструмента. Многие предприятия в качестве главного инструмента управленческого планирования и контроля используют электронные таблицы, которые в общем-то не являются специализированным инструментом планирования. Электронные таблицы представляют упрощенную модель текущей хозяйственной деятельности предприятия, распределение ресурсов и проведение анализа результатов с точки зрения всевозможных стратегических инициатив с их помощью оказывается невозможным.
Для небольшого предприятия с незначительной номенклатурой продукции, не сложной структурой изделий, простой сбытовой сетью и ограниченным количеством поставщиков применение электронных таблиц для бюджетирования может быть экономически оправдано. Но для средних и, особенно, крупных предприятий, затраты на составление бюджета с помощью электронных таблиц поглощают невероятное количество времени, принося незначительную отдачу. Количество файлов и таблиц может достигать катастрофических размеров. Если же мы готовим три разные версии бюджета: оптимистический, пессимистический и консервативный, а также нам необходимо отображать фактические и прогнозные данные по его выполнению, то в этом случае каждый бюджет будет представлен пятью таблицами вместо одной.
По результатам недавнего опроса организаций, использующих электронные таблицы для планирования и создания отчетов, консалтинговая компания KPMG обнаружила, что 95% ошибочных результатов было получено благодаря ошибкам в макрокомандах и ошибкам ссылок на файлы. Ошибкам, которые прошли незамеченными. При использовании электронных таблиц для бюджетного планирования процесс подготовки бюджета и анализа результатов превращается в «трудовые подвиги» менеджеров по преодолению ограничений данного инструмента. Внесение незначительных изменений влечет за собой многочисленные корректировки записей с последующим обновлением связей между таблицами и файлами. Добавление нового продукта в портфеле продукции становиться непосильной задачей полной перенастройки модели бюджетов.
У менеджеров и сотрудников финансовых служб просто не остается ни времени, ни сил на анализ. Не удивительно, что в подобной ситуации практически невозможно качественно реализовывать процессы планирования, бюджетирования и прогнозирования.
Что делать?
Управлять, - значит ставить конкретные цели, планировать, осуществлять контроль на основе утвержденных планов, анализировать результаты, сопоставляя их с плановыми показателями, выявлять причины отклонений и принимать решения, устраняющие эти расхождения и достижения кратко, средне- и долгосрочных целей. Иерархия уровней управления компанией следующая: стратегическое управление, бюджетирование и операционное управление и управление по отклонениям (регулирование). Уровни управления представлены на рисунке ниже. Каждый уровень управления отличается горизонтом (периодом времени в будущем, на который составляется план) и степенью детализации. Вне зависимости от этого, на каждом уровне управленческий цикл является замкнутым и состоит из:
- корпоративного анализа;
- корпоративного планирования;
- корпоративного учета;
- корпоративного контроля;
- корпоративного перепланирования.
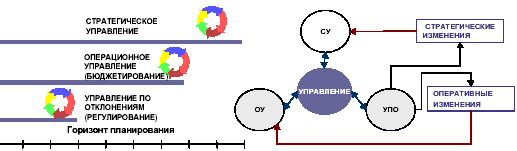
При этом на уровне управления по отклонениям отклонения классифицируются на оперативные и стратегические. Оперативные отклонения не ведут к изменению модели ведения бизнеса, для них характерна сравнительно низкая сложность и трудоемкость процессов адаптации. Стратегические отклонения означают необходимость в существенных изменениях модели ведения бизнеса, и для них характерна высокая сложность и трудоемкость адаптации.
Именно такой подход реализуется в технологиях бюджетного управления, составляющих ядро управленческого механизма большинства успешных компаний. Его основные отличия состоят в следующем:
- Определение стратегических показателей деятельности.
- Установление непосредственной связи целевых стратегических показателей с планами (бюджетами), направленными на их достижение.
- Применение сценарного подхода к планированию с использованием инструмента факторного анализа, выявление роли и веса факторов, влияющих на достижение целей предприятия, оценка возможные варианты развития событий при изменении ключевых плановых показателей (выручка, цена, стоимость сырья и т.д.).
- Декомпозиция целевых показателей до уровня отдельных менеджеров и исполнителей. Разграничение ответственности между руководителями различных направлений и уровней организационной иерархии за результаты.
- Привязка системы мотивации менеджеров к их доли в финансовом результате предприятия. Мотивация персонала на достижение заданных показателей.
- Регламентирование бюджетного процесса
- Установление соответствия между планами и фактическими результатами, управление по отклонениям.
- Осуществление оперативного контроля отклонений и выявления их причин.
- Оценка и сравнение эффективности различных направлений бизнеса, подразделений, продуктов.
Для реализации данного механизма управления необходимо, с одной стороны, изменить видение руководства предприятия в отношении возможностей методологии бюджетирования. С другой, использовать современные автоматизированные системы бюджетного управления и контроля, с помощью которых реализуется адекватная финансово-экономическая модель деятельности предприятия. В рамках данной модели на уровне ключевых показателей и бюджетов происходит увязка хозяйственных и финансовых процессов. Модель должна правильно отражать хозяйственную деятельность предприятия. Далее мы рассмотрим постановку целей, планирование, анализ результатов и управление по отклонениям с использованием современных автоматизированных систем бюджетного управления и контроля.
Постановка целей и Планирование
Уровень стратегического управления.
На данном уровне управления основной вопрос, на который необходимо получить ответ: «Что должен сделать менеджмент предприятия для реализации потенциала предприятия на рынке?»
Для этого формируются:
- целева картина (миссия) предприятия. К примеру: «Производство и дистрибуция автомобилей на внутреннем рынке в нижней ценовой категории».
- целевые показатели на уровне предприятия:
- доходность совокупных активов - 12%
- доходность собственно капитала необходимо увеличить с 20% до 25%
- квота собственника - 60%
- прибыль до выплаты процентов и налогов - $2000000.
- стратегия. К примеру: «Увеличение объема продаж за счет предоставления расширенного сервиса.
Организация продаж по продуктовым группам через национальную сеть дистрибьюции»
- предположения: «Не появится конкурентов проводящих аналогичную стратегию».
- программа мероприятий: «Для реализации стратегии предоставления расширенного сервиса, нам необходимо разработать бизнес-план для предоставления услуг расширенного сервиса. А для организации продаж по продуктовым группам, необходимо провести реорганизацию системы по продаж по ЦФО – продуктовые группы.
Уровень операционного правления.
Каковы следующие шаги?
Далее мы переходим на уровень бюджетного управления. На данном уровне основной вопрос, на который необходимо получить ответ: «Что должен делать менеджмент предприятия в оперативной деятельности для реализации стратегических целей предпрития на рынке?»
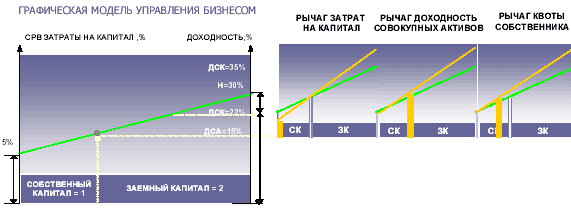
У нас задан целевой показатель - доходность совокупных активов. Мы знаем, что он зависит от рентабельности реализации и оборачиваемости совокупных активов (Модель и рычаги операционной эффективности бизнеса представлена на рисунке). Рентабельность реализации зависит от прибыли и выручки.Целевой показатель прибыли у нас есть, получаем целевые показатели – объем выручки и объем затрат.
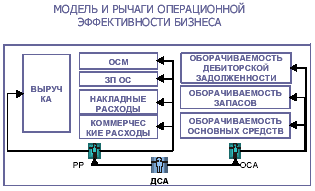
Далее решаем задачу «Сколько мы должны продать продукции по всей структуре продукции для получения заданного показателя выручки при сохранении цен на уровне предыдущего периода?», или не по всей, а по какой-то определенной группе. При этом не забываем, что нам необходимо достичь определенного значения прибыли.
Полученные показатели используются для формирования статей бюджета.
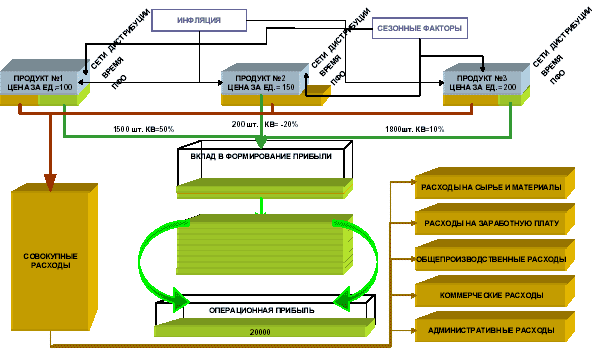
Первым в системе бюджетов является бюджет продаж, который описывается в структуре: цена за единицу, количество, выручка. (См.Схему классического мастер-бюджета ниже).
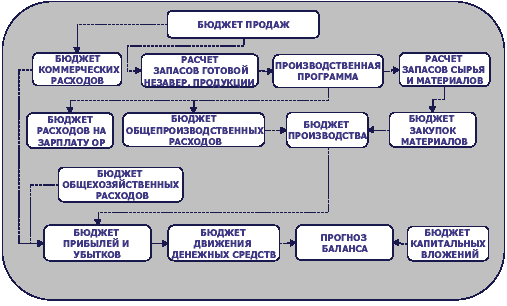
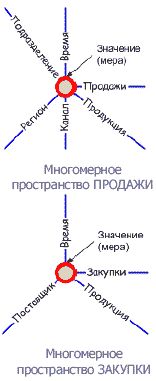
Все было бы просто, если бы в жизни все было бы так как в учебниках. В структуру необходимо включить разбиение продаж и по продуктам, и по каналам сбыта, добавить сезонные факторы и факторы инфляции, представить все во временном аспекте и в структуре план-факт-отклонение. Модель превращается в многомерную, которую в электронных таблицах реализовать просто невозможно (схема представлена на рисунке). Но если мы не сделаем такого представления, наша модель будет неполной, будет сильно упрощать реальность и не сможет дать нам ответы на много вопросов. Ведь мы строим не для того, чтобы построить, а стремимся построить систему управления предприятием, которая нам позволит выживать, получать прибыль и развиваться. Далее мы планируем бюджет производство, бюджет запасы, бюджет закупок и т.д. Все эти бюджеты в свою очередь имеют многомерную структуру. К примеру, бюджет закупок, с одной стороны, привязан закупаемым сырью, материалам, полуфабрикатам; с другой стороны, - к готовой продукции (смотрите рисунок слева) для планирования себестоимости, расчета точки безубыточности и вклада каждого продукта в формирование прибыли (схему представлена ниже на следующей странице).
Таким образом мы реализуем целевое планирование сверху вниз. Снизу вверх пойдут корректировки, связанные с обоснованной невозможностью достижения отдельных показателей.
Процесс согласования плановых показателей сверху вниз и снизу вверх проходит несколько итераций, пока не будет достигнут баланс всех составляющих плана на всех уровнях организации.
Проигрывание таких сценариев и согласование с менеджерами подразделений плановых показателей по выручке и по затратам достаточно сложная задача для электронных таблиц. Учитывая то, что все это необходимо привести в соответствие с плановыми показателями доходности активов и квоты собственника, она становиться вообще непосильной.
Отдельной задачей является задача управления холдинговыми структурами. Для бюджетного управления холдингами необходимо консолидировать как минимум финансовые бюджеты, входящих компаний (если мы хотим контролировать только финансовый результат). В зависимости от долей владения: доля большинства или меньшинства, - модель консолидации может быть достаточно сложной. Если же мы хотим иметь возможность проводить факторный анализ первичных показателей, влияющих на финансовый результа, модель консолидации будет еще более сложной.
Каким образом из доходности совокупных активов в 12% мы можем получить доходность собственного капитала в 25%. При помощи изменения соотношения собственного и заемного капитала и регулирования цены заемного капитала (Графическая модель управления бизнесом и финансовые рычаги управления представлены на рисунке)
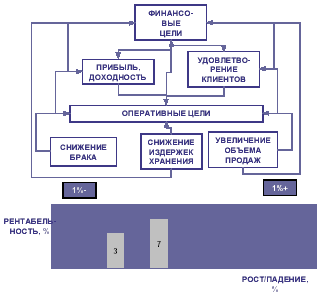
С точки зрения рычагов управления система бюджетирования отвечает на вопрос какой из рычагов управления наиболее эффективен. Если целевой показатель бизнеса – рентабельность, и к примеру, увеличение объема продаж на 1% дает рост рентабельности на 3%, а снижение издержек на 1% – на 7%, то мы должны направить управленческие усилия на снижение издержек. Если есть выбор, то мы конечно должны принимать решение в пользу фактора, который имеет больший рычаг влияния на финансовый результат (смотрите схему ниже).
Мотивация менеджмента
Система бюджетирования в обязательном порядке должна включать и систему мотивации, разрабатываемую и публикуемую одновременно с бюджетом. Система мотивации должна связать мотивацию менеджмента со значением их долей в финансовом результате компании.
Так как бюджетный механизм управления требуют от сотрудников высокой производительности и эффективности, если мотивация будет неправильной или она не будет выстроена вообще, внедрение бюджетирования на предприятии может вызвать противодействие.
Анализ и управление по отклонениям
Управленческий контроль отвечает на следующие вопросы: - Каково соотношение плановых и фактических показателей? Что произошло? Почему это произошло, каковы причины?
Анализ начинается с анализа отклонений ключевых показателей деятельности от плановых значений для факторного анализа причин которых привели к возникшим отклонениям.
Переходя от показателей верхнего уровня к показателям нижнего методом погружения (drill-down) мы всегда имеем возможность ответить на вопрос: если мы получили определенный финансовый результат, то этот результат получен с определенной эффективностью. Мы видим вклад в этот результат каждого центра ответственности (регионального отделения, подразделений предприятия, менеджера по продажам), дистрибутора, клиента , каждого продукта и т.д. Таким образом мы можем выявить наиболее эффективные продукты, рынки, наиболее эффективных людей. И все это не является некоей персональной интерпретацией отдельных руководителей, это формальные показатели, которые показывают эффективен или нет, и на основе которых производится премирование за прошедший период в соответствии с заранее опубликованной системой мотивации.
По характеру возникновения отклонения разделяются на неконтролируемые, слабо контролируемые и контролируемые.
К первой группе относятся целый ряд предположений, которые закладывается в ходе планирования бюджетов: уровень инфляции, ставки налогов, валютные курсы, минимальный уровень заработной платы и т.д. Реальность зачастую корректирует их значения.
Вторая группа - представляет группу затрат для которых невозможно установить оптимальное соотношение затрат в стоимостном соотношении и выпуском продукции в натуральном выражении. Примером таких затрат могут служить конструкторское бюро предприятия или администрация предприятия.
Третья группа причин связана с «накладками» в деятельности исполнителей ответственных за реализацию бюджетов. Например, невыполнение планов по объему закупок, несоблюдение нормативов расхода материальных средств и т.д.
Таким образом, для анализа того насколько качественно организован процесс прогнозирования «констант» бюджетов вы воспользуетесь отклонениями первой группы, а для анализа исполнительской дисциплины соответственно третьей. В любом случае управленческие выводы и решения будут обоснованы корректно
Заключение
В целом, без применения рассмотренных инструментов планирования невозможно построить эффективную систему управления. В случае готовность компании к оперативному перепланированию своей деятельности выигрыш может быть колоссальным. Анализ кризисной и послекризисной ситуации августа 1998 г. в России, проведенный специалистами Фронтстеп СНГ, показал, что те компании, которые использовали бюджетное планирование с инструментом оперативного перепланирования смогли быстро перестроиться и «подняться» на кризисе при повсеместном падение цен на продукцию отечественного производства в долларовом эквиваленте и продолжающиеся отгрузки товаров по "докризисным" ценам.
Программа конференции [an error occurred while processing this directive]
