К критике "чистого разума". Управленческий учет
Определения термина «управленческий учет» часто носят рудиментарные пятна своего происхождения из недр бухгалтерского учета, что искажает его суть. Предлагаются новые принципы определения термина, рассматривающие его как функцию управления. Это позволяет расширить сферу применения термина и выйти за границы узкокорпоративного взгляда на проблему
В последнее время в ряде докладов и статей можно наблюдать проникновение в поле понятия «информационная система» экономическо-производственой интерпретации термина «управленческий учет»Создается впечатление, что вот-вот появятся маркетинговые слоганы вроде такого: «Предлагаем новейший продукт — информационную систему по автоматизации управленческого учета». Пока этого не произошло, хотелось бы разобраться с тем, правомерны ли будут такие предложения, или они от лукавого. Новый мессия — управленческий учет?
Чем же обусловлено это проникновение, да еще в такой интерпретации? Можем предположить, что оно носит объективный характер и вызвано дрейфом национальных стандартов обучения в сторону стандартов западных учебных дисциплин (что, само по себе, имеет много позитивного). Подтверждением этого предположения может служить то обстоятельство, что бизнесовые образовательные институции, утолив голод новизны по поводу теории менеджмента, взялись за дисциплину «Управленческий учет» (УУ). Во всяком случае, количество присутствующей на книжном рынке литературы по этой дисциплине быстро догоняет количество литературы по менеджменту.
Бусы для туземцев
Не преминули появиться и фолианты, претендующие на классику жанра и в большинстве своем переводные. По поводу последних сделаем несколько замечаний для лучшего понимания причин «негаразда» с УУ, прежде чем перейти к доказательству несостоятельности указанных новейших классов информационных системВ чем же «вина» переводных источников? Часто это откровенно коммерциализированные издания, «портящие» заодно и авторов. Вполне может встретиться книга — например, по управлению персоналом — в которой 70% текста посвящено описанию основ Windows, Word, Excel(Впрочем, малое число посетителей ИТ-разделов в книжных магазинах демонстрирует, что им уже трудно найти что-то библейское и энциклопедическое в многочисленных ИТ-библиях и энциклопедиях.)
Многие переводные книги написаны по принципу сваливания в кучу кейсов и практик, в которых авторы не удосуживаются привести хотя бы минимум теории — дать определение предмета обсуждения и главных терминов. Читатель, просмотрев с десяток книг, едва ли утолит ностальгию по таким забытым эстетическим понятиям научного познания как сущность, предмет, объект, метод, элементы (того же управленческого учета). Там, где определения все же будут найдены, читателя ждет большое удивление. Но все по порядку.
В огороде бузина, а в Киеве?
Самое узкое (и краткое) определение УУ звучит, ни много ни мало, так: «Это часть бухгалтерского учета». Однако в литературе можно найти косвенное опровержение этому, так как многие авторы пишут, что наряду с бухгалтерским учетом существует и управленческий.
Самое широкое трактование выглядит следующим образом: «Управленческий учет — неотъемлемая часть менеджмента, связанная с представлением и интерпретацией информации»1.
Совершенно очевидно, что такому «безразмерному» определению может соответствовать, помимо УУ, довольно много понятийВпрочем, от авторов монографий не отстают и уважаемые организации. Так, Американская Ассоциация Бухгалтеров дает следующее определение своего «родного» термина: «Бухгалтерский учет — это процесс идентификации информации, исчисления и оценки показателей и представления данных пользователям информации для выработки, обоснования и принятия решения».
Не правда ли, из всех приведенных определений больше всего для УУ подходит именно это?
Изучение литературы дает также примеры противопоставления финансового учета и управленческого, управленческого и производственного. Стоит ли удивляться, если книга с красноречивым названием «Costing: an introduction» переводится как «Введение в управленческий и производственный учет». Кстати, можно встретить случаи, когда управленческий и производственный учет упоминаются как синонимыИ такая вот экономическо-производственная путаница (а это значит, что термин еще не устоялся) вносится в царство формализации, исповедуемой в области ИТ. Будем считать все вышесказанное доказательством того, что пока не может возникнуть никакого нового класса ИС — системы по автоматизации управленческого учета — ввиду полного разброда в определении того, что же считать УУ.
Создается впечатление, что УУ существует только в представлении «чистого разума» экономическо-производственной теории, однако подвергнем это обстоятельство критике. Такой шаг одобряет наш соотечественник С. Ф. Голов, который в своем труде3 посвящает достаточно места стратегическому управленческому учету, тем самым разрывая круг бухгалтерской природы УУ.
Игра в наперсток
А пока ситуация не прояснится, чтобы не попасть под обаяние манипуляций с очередной новомодной автоматизацией, никакие дополнительные деньги платить за нее надо. Более того, как говорится, «вы будете смеяться», но информационные системы по автоматизации управленческого учета уже существуют — и вы за это уже заплатили, если внедрили программы, автоматизирующие отдельные виды деятельности или обеспечивающие комплексную автоматизацию (во всяком случае, так картина представляется с точки зрения инженерного анализа таких программ и ИС).
Попробуем доказать это утверждение. Признавая тот факт, что перевод на русский язык термина «управленческий учет» с английского «managerial accounting» свидетельствует о его бухгалтерском происхождении, не станем, тем не менее, ему преклоняться, а напротив — предъявим ультиматум: назвался груздем — полезай в кузов. Хватит ходить в коротких штанишках acсounting’а (и costing’а), покажи, что ты настоящий managementПроведем с пристрастием анализ этого термина
Универсальность управления
Итак, рассмотрим, где же в управлении спрятался учет. В этом нам поможет основатель функционального подхода в менеджменте Анри Файоль (1841–1925). Он первый открыл (почти столетие назад!), что, независимо от видов деятельности (организаций), в них применяется универсальная классическая административная система, состоящая из следующих функций управления (Список 1):
- Планирование
- Организация
- Руководство
- Координация
- Контроль
При рассмотрении списка возникает сугубо программистское подозрение, что в нем чего-то не хватает.
Все перечисленные функции могут согласованно выполняться лишь на основании каких-то общих данных или информации. В этой связи возникает вопрос: откуда же берутся такие данные/информация? Очевидно, должна быть какая-то процедура их генерации, которая не может быть внешней по отношению к процессу управления (Списку 1), ибо в противном случае разрушается его самодостаточность как отдельного вида деятельности. Значит, процедура предоставления данных скрыта где.то в одной из функций управления. Однако, запомнив это обстоятельство, последуем за французским исследователем дальше.
Учет как функция предприятия
А. Файоль в 1916 г. впервые выделил шесть основных функций предприятия (Список 2):
- Производственно-техническая
- Коммерческо-маркетинговая
- Финансово-экономическая
- Учетная
- Страховая и обеспечение безопасности
- Административно-правовая (управленческая)
Число этих функций впоследствии было расширено и детализировано другими исследователями. Более того, состав их может быть разным, в зависимости от целей исследования и конкретных особенностей организации, — однако для нас важным является то, что учетная функция является самодостаточной функцией предприятия и не является исключительной привилегией бухгалтерии, финансов, производства.
Учет как функция управления
Как следует из установленных французским ученым основных функций предприятия (Список 2), учет является функцией уровня предприятия в целом. Эти функции предприятия отражают факт существования относительно самостоятельных видов работы, которые, однако, составляют единое целое — организацию, а потому взаимозависимы, проникают друг в друга. Например, учетом нужно управлять, а управление учитывать. В наши дни это обстоятельство находит свое отражение в более детальных списках функций управления. В зависимости от целей рассмотрения и степени детализации, число элементов этих списков может варьироваться. Так, для целей нашего доказательства достаточным является расширение Списка 1 следующим часто встречающимся списком функций управления (Список 3):
- Установление целей
- Разработка стратегии
- Планирование работы
- Мотивирование к работе
- Координация работы6.
- Учет и оценка работы
- Контроль работы
- Обратная связь
Списки 2 и 3 дают богатую пищу для размышления.
Как видим, в Списке 3 шестой элемент управления — это учет. Это объясняет взаимозависимость функций из Списка 2. Из двух элементов этого списка — № 4 («учет») и № 6 («управление») — первый становится одной из функций второго. Поэтому и термин «управленческий учет» должен означать (во всяком случае, в одном из своих первичных значений) не что иное как всего лишь одну из функций управления.
Для полноты картины выясним, что означает термин «учет». Существует много определений, но, чтобы ни в чем себя не ограничивать, выберем наиболее общее из всех тех, что удалось найти: «Учет — это процесс, который состоит из операций наблюдения, измерения и фиксации (регистрации) фактов, процессов, событий природы или общественной жизни». Как видим, подозрение по поводу некоей скрытой в управлении процедуры, являющейся поставщиком данных, подтвердилось.
Объект, предмет и субъект управления
Из анализа функций управления можно сделать вывод, что сутью управления является достижение поставленных целей за счет того, что в организации одни люди координируют и согласовывают совместную деятельность других. По классике — объектом управления является организация в целом, а предметом ее управления — элемент «люди» (их трудовая деятельность)Хотя формально и под субъектом управления также понимается организация (от ее имени осуществляется управление), но реальным субъектом этого процесса является один из видов элемента «люди» — «управленцы» (руководители). При этом предметом труда управленца является информация, учтенная таким образом, чтобы давать представление о состояниях и процессах, происходящих в объекте управления. Следовательно, УУ должен быть нацелен на создание именно такой информации для управленца.
«Невозможно управлять тем, что нельзя измерить»
Для создания такой информации нужно, чтобы УУ поставлял данные в некое структурированное информационное поле. В нем управленец мог бы легко ориентироваться, наблюдая свой объект управления как бы через информационное окно с делениями (как у авиадиспетчера).
В соответствии со шкалами этих делений и должен вестись учет состояний и движений объектов учета.
И тут, в соответствии с китайской поговоркой, вынесенной в подзаголовок, перед УУ стоит важная задача — научиться измерять аспекты деятельности, необходимые руководителю. Если учесть, что на верхних этажах управления формализация процессов уменьшается, то идентификация объектов учета и их измерение иногда становится нетривиальной задачей. Надо отметить, что в этой области управления еще существуют неформализованные на сегодняший день интуитивно.творческие задачиЭто не значит, что функция учета должна быть исключена из этого уровня управления. Здесь задачу учета во многом облегчает современная теория принятия решения.
Охват объектов в рамках организации
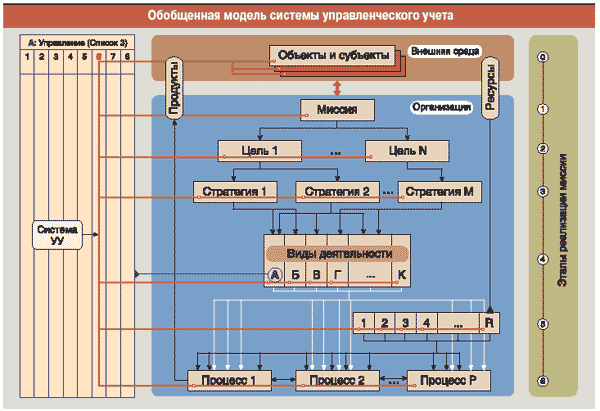
Главной особенностью функций управления является их объединяющая роль. Решение задач управления направлено на объединение всех видов ресурсов в единый процесс, состоящий из функций — специализированных видов деятельности (в смысле Списка 2), созданных для осуществления стратегий, разработанных для достижения целей организации, вытекающих из ее миссии. Так как эти объекты входят в систему организации, они также является объектом управления, а значит, УУ должен учитывать следующие объекты организации (Список 4):
- Ресурсы
- Процессы
- Виды деятельности
- Стратегии
- Цели
- Миссия
Кроме того, поскольку элементы Списка 4 относятся к разным уровням иерархии организационного управления, то это обстоятельство также должно учитываться в УУСчитается, что для жизнедеятельности организации необходимы следующие ресурсы (Список 5):
- Персонал
- Информация
- Сырье и материалы
- Технологии
- Капитал
Из Списка 5 вытекает, что УУ должен фиксировать объекты не только в денежной финансово-бухгалтерской форме (№ 5), но и в форме, отражающей специфику других элементов.
УУ как «ноу-хау»
Иными словами, УУ должен быть «заточен» под специфику управления объектов управления. А так как они, начиная от миссии и заканчивая ресурсами, существенно различаются в конкретном своем проявлении на разных предприятиях, то, значит, УУ является для каждого предприятия уникальным, в отличие от достаточно стандартизированного бухгалтерского учета. Как известно, уникальность предприятия является одним из слагаемых конкурентного преимущества, поэтому УУ составляет «ноу-хау» предприятия, его коммерческую тайную
Имманентная данность УУ
При автоматизации (управления каким-либо аспектом организации) должна быть реализована учетная функция управления (№ 6 из Списка 3) в рамках этого аспекта. Это может быть реализовано с помощью как машинных («внутри» программы), так и внемашинных («бумажных») носителей информациию При комплексной автоматизации ситуация существенно проясняется. Возьмем, к примеру, ERPсистему. Ее модульная структура, автоматизирующая отдельные виды деятельности предприятия, как раз и есть следствие функционального разделения труда. В такой системе одним из интегрирующих элементов является единое информационное пространство, в пределах которого и ведется учет общих объектов, применяющихся в разных видах деятельности. Объекты учета, индивидуальные для каждого вида деятельности, иногда, в зависимости от архитектуры ИС, могут храниться локальноРазумеется, межфункциональный обмен учетными данными может осуществляться как внутри функционала, охваченного ERP.системой, так и с внешними функциями, находящимися вне ее «компетенции»ю
Однако очевидно, что частичная автоматизация локального хранения данных, частичное их хранение на немашинных носителях в пределах организационно-технологической подсистемы предприятия, которую автоматизирует ERP, и частичное поступление из-за ее границ не ухудшает логику работы — это «было так задумано» в силу принятых в расчет многочисленных ограничений при проектированиию
Таким образом, мы видим, что система УУ не может висеть в воздухе и создаваться независимо от остальных функций управления. Она перманентно встроена в систему управления вообще и автоматизированную систему в частности. Вопрос в том, в каком объеме и как система УУ реализована и какими средствами она поддерживается.
Нужен ли мажордом для системы УУ
Существует мнение, что, раз есть система УУ, то нужно создавать специальное подразделение/процесс и назначать на предприятии ответственного за контроль по своевременному сбору и предоставлению отчетностиНе оспаривая в принципе такой подход, обратим внимание, что контроль работы является седьмой функцией управления (Список 3). Поэтому, если качество работ персонала невысоко (иначе говоря, он плохо управляем), может иметь смысл создание должности зам. директора по контролю своевременности установления подписей на отчетах.
Обычно же система УУ создается не назначением ответственного уполномоченного. Для этого вначале проводят комплексную формализацию бизнес.процессов предприятия, чтобы можно было определиться, какие данные, кому, в каком виде, когда и откуда должны поступать,— а затем добиваются качественного выполнения этих бизнеспроцессов. Результат реализации УУ является следствием реализации управления как такового. То есть нельзя вначале создать систему управленческого учета, а потом под него создавать систему управления.
Выход за пределы организации
Признание того факта, что часть данных поступает извне, дает нам право расширить традиционное понимание объекта управления. Укажем на очевидное: предприятие в результате своей деятельности меняет, пусть и не в значительной степени, внешнюю среду, а среда меняет предприятие. Отсюда вытекает, что организация должна рассматриваться как открытая системаВ самом деле, какое коммерческое производственное предприятие не стремится перераспределить рынок в свою пользу, оттеснив конкурентов и завоевав лояльность клиентов? Но ведь и конкуренты не дремлют. Таким образом, объектами УУ становятся не только компоненты собственно организации, но и внешние по отношению к ней объекты и субъекты внешней среды вообще и рынка в частности
Модель и определение УУ
На основании вышеизложенного составим модель системы управленческого учета (см. рисунок). Эта модель дает представление о месте и роли УУ среди других видов деятельности и этапов реализации миссии организации. Обратим внимание, что управление как вид деятельности (на рисунке обозначено "А"), а точнее его функция "учет", взята в этой модели как системообразующий элемент по всем этапам утилизации идеи организацииВ рамках приведенных выше суждений по поводу УУ можно сделать следующее определение "Управленческий учет - это одна из функций управления, которая обеспечивает наблюдение, измерение и фиксацию всех внутренних и внешних объектов организации (фактов, процессов, событий), необходимых для реализации работы остальных функций управления (планирования, контроля и т. д.) на всех этапах утилизации миссии организации (ее определение, использование ресурсов и т. д.)."
Следовательно, бухгалтерский, финансовый и производственный учеты являются частью управленческого. Из_за ограниченного объема статьи ряд важных аспектов (указанных в заключении) остались вне поля зрения. В силу этого, приведенное определение следует считать предварительным.
Заключение
Таким образом, хотя исторически термин УУ "вышел" из бухучета и как самостоятельное понятие стал идентифицироваться недавно, на самом деле управленческий учет был, есть и будет - независимо даже от того, есть или нет в организации (подразделении) бухучет. Кроме того, содержание управленческого учета глубже, а объем гораздо шире, чем в экономическо_производственной трактовке. И, наконец, объектами УУ следует признать также субъекты и объекты внешней среды.
Данная статья не претендует на полноту изложения, поскольку вне рассмотрения остались многие моменты учета, в частности отображение в нем взаимодействия элементов, особенностей структуры организации, ее жизненного цикла и целый ряд других. Тем не менее, статья может способствовать преодолению исторической обреченности происхождения термина "управленческий учет" и дает возможность наполнить его современным содержанием, позволяющим более широко взглянуть на проблематику УУСистема УУ сродни нервной системе человека, которая учитывает "данные", воздействующие на организм изнутри и снаружи, она не может существовать без организма человека, а ее содержание не ограничивается пятью чувствами, доступными сознанию. Точно так же и система УУ учитывает внутренние и внешние объекты управления организацией, не может существовать без управления как такового, а содержание управленческого учета не ограничивается экономическо-производственым восприятием
Программа конференции
- А. Апчёрч. Управленческий учет: принципы и практика.— М.: Финансы и Статистика.— 2002.— 952 с
- Цит. по К. Друри. Введение в управленческий учет.— Москва, «Юнити».— 1998.
- См. С. Ф. Голов.— «Управлiнський облiк».— Київ, «Лiбра».— 2003,
