Аудит системы управления на основе теории латентных факторов
Цель доклада
- Новое поколение системной защиты интересов собственника, обеспечивающее повышение эффективности управления себестоимостью на промышленных предприятиях.
- Практические результаты выполнения консультационных проектов в данной предметной области консультантами Бюро Бизнес Инжиниринга.
Актуальность темы.
Типичные проблемы хозяйственной деятельности промышленного предприятия.
Собственники и акционеры, промышленных предприятий стран СНГ, изучая годовые отчеты, отмечают наличие целого ряда типичных хозяйственных проблем, к которым относятся:
- низкий уровень доходности предприятия;
- высокую кредиторскую и дебиторскую задолженность;
- значительные объемы не завершенного производства и остатки на складе готовой продукции;
- низкая оборачиваемость и нехватка оборотных средств;
- высокий уровень износа технологического оборудования и рост затрат на ремонт;
- существенная доля затрат на сырье и энергоресурсы в структуре себестоимости;
- постепенный рост себестоимости;
- низкая эффективность Системы Управления в целом.
В таких условиях организация эффективной Системы Управления, способной обеспечивать прогнозируемый рост прибыли признается большинством собственников стратегической задачей, а разработка методов, позволяющих объективно и с наименьшими затратами осуществлять оценку эффективности функционирования Системы Управления приобретает особую актуальность.
Конфликт интересов.
Результаты хозяйственной деятельности промышленного предприятия формируются под влиянием сложной системы конфликта интересов между:
- собственником;
- полномочным представителем собственника или "управляющей компанией";
- руководителями высшего звена;
- руководителями среднего звена,
- рядовыми рабочими и служащими предприятия.
Причины и цели конфликтов:
Со стороны собственника – стремление получить максимально возможную прибыль, и постоянно ее увеличивать.
Со стороны остальных участников – стремление увеличить собственный доход за счет постоянного уменьшения прибыли, получаемой собственником.
Под влиянием конфликтов интересов, Система Управления предприятием становится динамически неустойчивой. Наблюдается четко выраженная цикличность, проявления кратковременной конфронтации или совпадение интересов должностных лиц. Как следствие возникают сложные, непродолжительные и не устойчивые объединения участников конфликта, например: "Главный специалист – Начальник цеха". "Руководитель высшего звена – Руководитель среднего звена". "Главный инженер – Главный механик – Начальник цеха", и т.д.
Для осуществления своих целей каждая из сторон стремится реорганизовать Систему Управления таким образом, чтобы максимально удовлетворить и защитить свои интересы. В подобных условиях собственник, его полномочный представитель и нередко руководитель высшего звена понимают – организация эффективного управления предприятием возможно только на основе электронной информационной системы. Системы, которая позволяла бы комплексно контролировать действия участников конфликта.
Выбор корпоративной информационной системы управления.
Несмотря на кажущуюся сложность, выбор корпоративной информационной системы для промышленного предприятия достаточно простая задача. На практике может существовать только два варианта цели, достижение которой предполагается с помощью информационной системы:
- С помощью информационной системы, повысить стоимость бизнеса, увеличить доходы предприятия, собственника и акционеров. Этот вариант предполагает внедрение системы в интересах собственника и стремление исключить зависимость работы системы от конкретных пользователей. Главный показатель работы – фактические результаты, которых достигли заказчики с помощью информационной системы: рост доходов собственника и предприятия, рост рыночной стоимости бизнеса (акций), увеличение производительности предприятия, выход продукции на новые рынки сбыта и т.д..
- С помощью информационной системы, обеспечить дальнейшее функционирование не эффективной Системы Управления. Продолжать снижать доходы предприятия, собственника и акционеров. Этот вариант предполагает внедрение информационной системы в интересах существующей Системы Управления: система настраивается на "задачи существующей системы Управления", организовывается высокая зависимость информационной системы от правильности действий конкретного пользователя, создается "незаменимый" работник и т.д. Прогнозируемые результаты внедрения информационной системы: продолжающееся снижение доходов собственника и предприятия.
Оценка хозяйственной деятельности промышленного предприятии.
Формально процесс получения прибыли от хозяйственной деятельности предприятия можно описать следующим выражением:
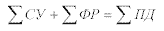
где:
 - Суммарное влияние Системы Управления.
 - Сумма привлеченных Финансовых ресурсов.
 - Планируемый доход. Под этим понятием следует понимать доход, который ожидал получить
собственник в соответствии с расчетами предложенного ему бизнес-плана. Того самого бизнес
плана, под теоретические расчеты которого были выделены финансовые ресурсы.
Из выражения (1) следует, если сложение "Финансовых Ресурсов" и "Системы Управления" не дает "Планируемый Доход", значит один или оба слагаемые не верны.
В случае, когда Финансовые Ресурсы были предоставлены предприятию в установленные сроки, и в плановом объеме, к Финансовым Ресурсам претензий быть не может. Действительно, объективно оценить Финансовые Ресурсы довольно просто. Как говорится - деньги или они есть или одно из двух. Остается второе слагаемое – Система Управления. Именно Система Управления, несет всю полноту ответственности за получение собственником Планируемого Дохода. При желании можно начать длительные рассуждения на тему возможных форс-мажорных обстоятельств, влияния конкурентов, колебания курсов валюты и т.д. Однако, получит ли собственник Планируемый Доход или получит отчет с объяснениями, почему не удалось достичь плановых финансовых показателей, целиком и полностью зависит от Системы Управления. Для объективной оценки функциональных особенностей Системы Управления, особое внимание нужно уделять анализу "внутренних" процессов происходящих непосредственно в Системе Управления.
Статистически известно - попытки оценивать результаты хозяйственной деятельности промышленного предприятия традиционными методами, основанными на расчете коэффициентов экономической эффективности, дают ошибочные результаты в 8-ми случаях из 10-ти. Причиной такой погрешности является использование для расчетов данных бухгалтерского учета предприятия.
Теоретически, применение различных методик должно снижать вероятность ошибки, однако на практике, оценка независимых экспертов дает такую же погрешность.
Чтобы понять, почему экономические методы, не обеспечивают достоверную оценку работы Системы Управления, необходимо более подробно рассмотреть механизм формирования отчетности на промышленном предприятии.
Особенности формирования отчетности на промышленном предприятии.
Процесс управления предприятием, предусматривает своевременное получение руководителями достоверной информации, необходимой для принятия решений. Формирование и предоставление такой информации является главной задачей различных систем учета.
На промышленном предприятии, как правило, существует множество видов учета, среди которых нас будут интересовать:
- Первичный учет исполнителя;
- Внутрицеховой производственный учет;
- Учет ПЭО;
- Бухгалтерский учет;
- Налоговый учет.
Перечисленные системы учета Рис. 1, организованны таким образом, что данные предыдущего вида учета служат основой для последующего.
Рассмотрим, как может происходить искажение информация о Факте Первичной Хозяйственной Деятельности (ФХПД)1, от момента возникновения этой информации – "Первичный учет исполнителя", до момента ее отражения в "Бухгалтерском учете".
Первичный учет исполнителя.
Первичный учет осуществляется непосредственно исполнителем работ и является фактически "самоучетом".
Первый уровень искажения информации о ФПХД.
Потенциально этот вид учета является единственно достоверным источником информации о ФПХД. На этом уровне учета, информация может регистрироваться достоверно, или претерпевать первичные искажения.
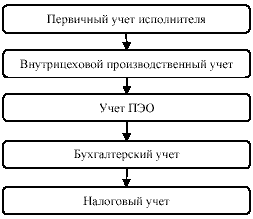
Рис. 1 Схематический порядок формирования отчетности на промышленном предприятии
Первичное искажение информации о ФХПД, являются "механизмом защиты интересов" отдельного работника, бригады или смены перед требованиями Системы Управления в лице руководства цеха. Алгоритм формирования искажений этого уровня приводится на Рис.2.
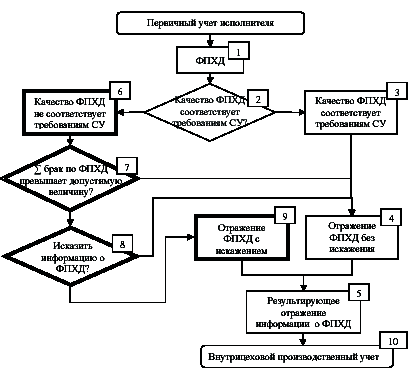
Рис. 2 Алгоритм формирования искажения информации на уровне "Первичного учета исполнителя".
Описание алгоритма формирования искажений на уровне Первичного учета исполнителя: Изготовив некое изделие Блок 1. Исполнитель производит первичную оценку своего труда, с целью определить: соответствует ли качество изготовленного изделия требованиям Системы Управления Блок 2. В случае, когда изделие соответствует требованиям, то исполнитель отражает информацию выполнении ФПХД в официальной отчетности, Блоки 3, 4, 5.
Если изделие не соответствует требованиям Системы Управления Блок 6 - в работе был допущен брак. Исполнитель определяет насколько целесообразно для него, отразить это изделие как допустимый брак. Блоки 7, 4. В случае, когда исполнитель превысил допустимый суммарный уровень брака, перед ним стоит выбор, отразить информацию о чрезмерном браке и попасть под карающее воздействие Системы Управления, или попытается скрыть сам факт изготовления изделия. Блоки 8, 4-9. 4. Таким образом "Результирующая информация о ФПХД" Блок 5, которая будет отражена в системе "Внутрицехового производственного учета", формируется как суммарное отражение искаженной информации о ФПХД с Блок 9 и информации о ФХПД без искажений Блок 4. Как видно – вероятность отражения полностью достоверной информации о ФПХД в системе "Внутрицехового производственного учета" ничтожно мала. Внутрицеховой производственный учет.
4. Формируется на основе данных поступающих от "Первичного учета исполнителя". Служит для преобразования и обобщения, данных первичного учета, в показатели работы структурного подразделения (смены, цеха).
Второй уровень искажение информации о ФПХД.
Алгоритм формирования искажений на уровне "Внутри цехового управленческого учета" приводится на Рис. 3.
На этом уровне, искажение информации является механизмом "защиты интересов" начальника цеха перед руководством предприятия. Причина формирования искажений аналогичны причинам формирования на уровне Управленческого учета, с той разницей, что оценивается и корректируется суммарная работа всех подразделений цеха. Особенностью этой системы является изменение интересов руководителя цеха в зависимости от суммарных показателей работы.
Получив информацию от подразделений, Блоки 11, ПРБ цеха подводит суммарные итоги работы цеха Блок 12. На основании обобщенных данных начальник цеха оценивает показатели работы цеха на соответствие требованиям Системы Управления. Блок 13. Данные, которые соответствуют требованиям Системы Управления, будут отражены в отчетности цеха Блок 14-15.
Всю информацию о ФПХД, которая не соответствует требованиям Системы Управления, начальник цеха попытается исказить или скрыть. Блок 16, 17, 18, 19, 15. Начальник цеха будет "защищать" интересы собственника до того момента, пока фактические показатели брака (расхода), не превысили допускаемый Системой Управления уровень. В случае превышения допустимого уровня брака в целом по цеху, наказание грозит уже начальнику цеха. С этого момента руководитель цеха заинтересован в сокрытии достоверной информации от руководства предприятия или собственника. На этом этапе теряется даже сама возможность воздействовать на виновников нарушения. Если в отчете неотражен сверхнормативный брак, за что наказывается работник?
Учет ПЭО
Версия обобщенной информации о ФПХД в исполнении Планово Экономического Отдела предприятия. Специальная система изощренной статистической обработки данных позволяющая обеспечить подготовку и обнародование информации о результатах деятельности предприятия, его финансовом состоянии в соответствии с требованиями законодательных актов и стандартов бухгалтерского учета. Третий уровень искажения первичных статистических данных.
Искажение происходит:
-
– с целью "обосновано" отклонить претензии собственника к прибыли, математически обосновать почему
собственник не получит ожидаемую прибыль;
– с целью предоставить банку-кредитору информацию, под которую возможно удастся получить
кредитные ресурсы. Практика подгонки финансовых показателей деятельности предприятия, под требования
кредитного департамента банка настолько широко распространена, что в настоящее время множество фирм
специализируются на составлении фальшивых бизнес-планов.
Бухгалтерский учет
Учет традиционно ориентированный на составление бухгалтерской отчетности. Стандарты бухгалтерского учета, созданы в интересах государства с целью, контролировать деятельность предприятия с точки зрения сбора налогов. Этот вид учета разработан и ведется в интересах государства, а не предприятия. Имеет исчерпывающую и точную информацию о движении денежных потоков между предприятием и внешней средой. Бухгалтерский учет - полностью лишен возможности, объективно анализировать производственные процессы, происходящие на уровне Управленческого учета исполнителя и Системы
Управления в целом.
Уровень максимального искажения информации о ФПХД на предприятии.
Бухгалтерский учет располагает самой искаженной информацией о хозяйственной первичной деятельности предприятия. Он же является источником максимального искажения информации для налогового учета.
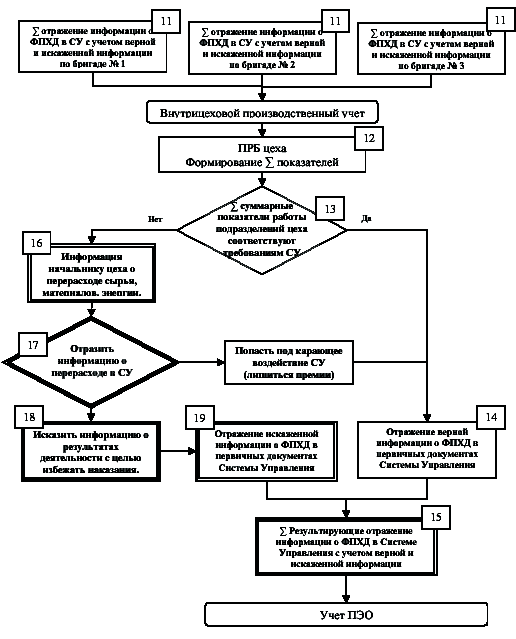
Рис. 3. Алгоритм формирования искажений на уровне "Внутрицехового производственного учета".
Налоговый учет.
Учет, формируемый на основе правил и требований, которые предъявляют налоговые органы. Этот вид отчета отражает учет налогов, которые бухгалтерия предприятия не "сумела спрятать" в затратах.
Программа конференции
1 Понятие "Факт Первичной Хозяйственной Деятельности", в терминологии теории Латентных факторов означает любое событие, происходящее с изделием, материалом или полуфабрикатом в процессе производства. Сюда входят процедуры транспортировки между цехами, хранение на складах, непосредственные производственные процессы и т.д.. Также в понятие "Факт Первичной Хозяйственной Деятельности" включены вспомогательные процедуры, ремонт оборудования и т.д.. [an error occurred while processing this directive]
