Разработка и внедрение панели ключевых индикаторов деятельности компаний как элемента системы сбалансированных показателей (на примере украинских и немецких предприятий)
Целью настоящего доклада является анализ и описание работы по разработке и внедрению Панели ключевых индикаторов деятельности компаний как элемента системы сбалансированных показателей.
Можно выделить следующие результаты: описана необходимая база создания и внедрения Панели ключевых индикаторов.
Идея Balanced Scorecard (BS) впервые была представлена широкой публике в 1992 г. в статье журнала Harvard Business Review.
На протяжении более десяти лет идея использования этого инструмента находится в центре внимания западных и около 4-х лет - украинских управленцев. Следует отметить, что сама идея BS не нова, а возникла на почве разнообразных систем показателей, таких, как традиционная финансовая модель, основанная на модели показателей "Рентабельность капитала" (ROI), предложенной Дюпоном в начале XX столетия, Baldridge criteria Award и др. - но, в отличие от них, дает возможность проследить выполнение корпоративных целей на оперативном уровне, делая, таким образом, элементы стратегии по основным направлениям деятельности компании измеримыми, отслеживаемыми по результатам деятельности, а не просто декларируемыми Миссией и Видением компании. Кроме того, следует подчеркнуть важность акцента системы на нефинансовых показателях, поскольку в наш век бурного информационного и технологического развития фокусировка исключительно на финансовых показателях не обеспечивает роста будущей экономической ценности организации.
На протяжении индустриального века, с 1850 по 1975 годы, основные конкурентные преимущества для организаций составляли технологии, заключенные в материальных активах и эффект от масштабов производства. В качестве основных критериев для определения эффективности деятельности компании выступали финансовые показатели, такие как рентабельность привлеченного капитала (ROCE - Return on Capital Employed), рентабельность активов (ROA- Return on Assets) и рентабельность продукции (CRR- Cost to Revenue rate). С помощью данных коэффициентов менеджеры определяли наиболее эффективные направления деятельности и осуществляли перераспределение внутренних ресурсов с целью увеличения финансовых результатов и повышения ценности бизнеса.
Сегодня конкурентные преимущества компаний реализуются не столько только за счет эффективного финансового менеджмента и инвестиций в физические активы, сколько способностью компании мобилизовать и использовать свои нематериальные активы. Стратегия фирмы становится как никогда важной. Именно поэтому построение организации, ориентированной на покупателя и построение бизнеса ориентированной на стратегию являются одними из основных задач, которые ставят перед собой различные динамичные и развивающиеся компании по всему миру. Инструментом, позволяющим компаниям достичь этих целей, является BS - системы, объединяющей как традиционные финансовые показатели (система оценки, направленной в прошлое - "feedback system"), так и нефинансовые, направленные в будущее (т.н. "feedforward system").
Важность нефинансовых показателей отмечается также Американским Институтом Сертифицированных Бухгалтеров (AICPA): "Пользователи информации, такие как инвесторы, фокусируются на будущих результатах, тогда, как, финансовая отчетность дает представление о прошлых результатах деятельности и состоянии компании. Хотя информация о прошлых результатах является хорошим индикатором для определения будущих показателей деятельности, пользователи нуждаются в информации, ориентированной на будущее". AICPA рекомендует применять более сбалансированную информацию, а именно:
- Обеспечивать информацией о планах, возможностях, рисках и непредвиденных обстоятельствах
- Фокусироваться на факторах, создающих ценность компании в долгосрочной перспективе, включая нефинансовые показатели, показывающие эффективность основных бизнес-процессах
- Раскрывать показатели, используемые руководством в процессе управления для представления внешним пользователям.
В то время, как большинство систем оценки эффективности базируются на годовом бюджете и оперативном плане компании и ориентированы на краткосрочные периоды и тактику предприятия, а не не стратегию, BS переводит миссию и общую стратегию компании в систему четко поставленных целей и задач, а также показателей, определяющих степень достижения этих задач в рамках четырех основных проекций: финансов, маркетинга, внутренних бизнес- процессов, обучения и роста.
Проследим основные вехи на пути развития BS:
- 1990 г. - Исследование - "Measuring Performance in the Organization of the Future /Измерение эффективности организации будущего" Norlan Norton Institute (исследовательский центр компании KPMG Peat Marwick) - изучение вопроса эффективности управления и поиск возможностей и инструментов, обеспечивающих ее повышение. Цель - поиск новых альтернативных методов измерения эффективности базирующихся на нефинансовых показателях. Под руководством Дэвида Нортона и Роберта Каплана.
- В результате исследования создана основа модели BS, базирующаяся на четырех основных составляющих (проекциях) - финансы, маркетинг, внутренние бизнес - процессы, обучение и рост. Таким образом, система получила название "сбалансированной", так как основывалась на комплексном подходе к оценке как материальных, так и нематериальных активов.
- Результаты исследования были опубликованы в статье - "Сбалансированная система показателей эффективности - измерители управляющие эффективностью"
- Обнародование результатов внедрения и апробация Balanced Scorecard в компаниях FMC Corporation и Rockwater.
- Руководители этих компаний Лэри Брэйди и Норман Чамбер открыли новые возможности системы выводящие ее за рамки просто системы оценки. Новое применение - инструмент коммуникации стратегического видения. До данного момента BS использовалась большинством руководителей как система, направленная на повышение операционной эффективности - улучшения качества продукции, уменьшения времени обработки заказа, уменьшения производственного цикла, снижения стоимости и т.д. Опыт FMC Corporation и Rockwater: BS может также эффективно отслеживать исполнение стратегических инициатив руководства, выделяя при этом ключевые процессы, воздействующие на стратегию и оценивая их эффективность.
- Результаты опубликованы во второй статье опубликованной в Harvard Business Review в 1993 г.
- 1993 г. - объединение консалтинговой компании Renaissance Solutions, возглавляемая к тому времени Дэвидом Нортоном и специализирующаяся в области постановки Сбалансированной системы показателей эффективности с одной из крупнейших консультационных компаний Gemini Consulting. Проекты по внедрению Balanced Scorecard успешно проходят среди большого количества компаний и система получает широкое признание уже не просто как инструмент, обеспечивающий эффективное формирование и коммуникацию корпоративной стратегии, но и как механизм управления данной стратегией. Balanced Scorecard стала чрезвычайно удобной моделью, дающей новые аналитические возможности более традиционной концепции MOS (Mission, Objectives, Strategies)1.
- 1996 г. публикация статьи "Использование Balanced Scorecard как системы стратегического управления".
- 1996 - книга "Система сбалансированных показателей эффективности: перевод стратегии в действие" 4 дающая полноценный и структуризированный обзор данной концепции, описывающая опыт внедрения Balanced Scorecard. Основа для развития и нахождения новых областей применения системы среди большого числа компаний как государственного, так и коммерческого сектора.
В отношении авторства идеи системы сбалансированных показателей следует отметить, что до начала первых этапов разработки системы BS во Франции на протяжении ряда лет активно использовалась т.н. система ''Table du Borde", концептуально весьма близкая рассматриваемой системе. Но целью данного доклада не является детальное выяснение исторических подробностей создания данной концепции, поэтому перейдем к более подробному анализу системы BS.
Что же дает система показателей эффективности руководителям? Прежде всего, это увязка стратегии компании с набором взаимосвязанных индикаторов, индивидуально разработанных для различных уровней управления и связанных между собой.
В отличие от традиционных систем оценки эффективности деятельности, BS нельзя назвать просто учетной системой, она является составной частью системы управления организации, позволяющей осуществлять контроль выполнения предпринимаемых стратегических инициатив. Таким образом, внедрение этой системы помогает преодолеть "слабое место" стратегий многих компаний - как зарубежных, так и украинских - а именно, отсутствие связи с оперативными показателями деятельности. Стратегии развития многих украинских и зарубежных предприятий не находят отклика в непосредственной деятельности предприятий. Даже будучи мастерски разработанными, бизнес-планы зачастую пылятся на полках, а деятельность компаний оценивается в основном лишь по традиционным финансовым показателям.
Как показывает опыт компаний, внедряющих систему BS, интеграция финансовых и нефинансовых показателей в систему, основанная на взаимозависимостях показателей по разным направлениям, помогает наметить и проследить выполнение конкретных мероприятий с целью достижения запланированных показателей.
Система BSC позволяет менеджерам увидеть бизнес в четырех проекциях:
- Финансовые Перспективы
- Перспективы удовлетворения клиента
- Перспективы развития организации бизнеса
- Перспективы инноваций, обучения и роста
Другими словами, она предлагает ответы на 4 основных вопроса:
- Какими видят нас наши клиенты?
- В чем состоит наше преимущество?
- В состоянии ли мы продолжать создавать и увеличивать потребительскую стоимость и стоимость компании?
- Насколько привлекательны мы для своих акционеров?
К моменту принятия решения о внедрении BSC должна быть определена миссия, разработана стратегия, высший менеджмент должен всецело поддерживать и курировать процедуры разработки и внедрения системы. После принятия руководством компании решения об использовании BSC, разрабатывается собственная пошаговая методика построения системы. Если на предприятии внедрена усилий сотрудников не обеспечивает руководство к действию, существует серьезный разрыв между общими целями и оперативной деятельностью сотрудников. система качества ISO, это значительно облегчает процесс внедрения, поскольку бизнес-процессы описаны и оптимизированы, соответственно подкорректирована оргструктура и т.д.
Опыт внедрения концепции BS в рамках проекта реструктуризации и последующих улучшений на восточнонемецком Валколитейном Заводе.
Рассмотрим опыт внедрения концепции BS в рамках проекта реструктуризации и последующих улучшений на восточнонемецком Валколитейном Заводе, входящим в концерн из 12-и заводов. Валколитейный завод является одним из трех самых передовых производителей литых валков для проката профилей в Европе.
Из истории завода
Металлургический завод был основан в 1892 г. Завод работает более 100 лет в области литейного производства и более 70 лет выпускает литые валки.
В начале своей деятельности завод производил чугунные изделия для машиностроения. Начиная с 1919 г. завод начал производить чугунные валки для пищевой, бумажной и резинотехнической промышленности.
В 1990 году, в результате приватизации, предприятие получило юридический статус GmbH2.
С 1996 г. предприятие входит в объединение металлургических предприятий.
В 2000г. объединение получает новый юридический статус АО (Aktiengesellschaft).
У истоков рынка
Работе немецких предприятий восточных земель в условиях рыночной экономики способствовало основание 17 июня 1990 года Treuhandanstalt3. С самого начала основания этой организации она была уполномочена управлять почти всеми объектами собственности ГДР. Главной ее задачей было способствовать переходу предприятий к работе в рыночных условиях. Кроме того, эта организация получила управление и контроль за партиями ГДР, НГО, национальной армией ГДР, безопасностью бывшего ГДР.
18 марта 1990 г. В ГДР прошли первые свободные выборы. Они привели к созданию большой коалиции в составе "Союза во имя Германии", социал-демократов и либералов. После вступления в силу с 1 июля 1990 г. экономического, валютного и социального союза, объединения ФРГ и ГДР и введения на территории Германии единой валюты, в результате чего произошла замена не конвертируемой на международном валютном рынке марки ГДР (DDR-Mark) на твердую марку D-Mark, восточнонемецкие предприятия потеряли как их внутренний рынок, так и экспортные рынки на востоке. С каким багажом подходили восточнонемецкие предприятия к новым условиям?
По статистике, только лишь 8 % рабочих мест все предприятий, руководство над которыми получил Treuhandanstalt4, были рентабельными. В целом производительность труда в ГДР была на 30% меньше западнонемецкого уровня. На большинстве предприятий использовалось старое оборудование, потребление электроэнергии вдвое превышало этот показатель по западной Германии. В ГДР существовало 270 предприятий-гигантов, с количеством работников, превышающим 10000. Такие гиганты не были достаточно конкурентоспособны на мировом рынке. Назрела необходимость их реструктуризации и создания на их базе средних предприятий.
Утверждение о том, что экономика ГДР находилась на 10 месте в мире, было далеко от истины. На первоначальном этапе необходимо было помочь восточнонемецким предприятиям выжить, а затем, проанализировав конкретное состояние предприятий, помочь им восстановить финансовое и рыночное положение.
Летом 1990 года началась работа Treuhandanstalt, которая проходила под девизом "Бытрая приватизация, решительная санация и осторожное закрытие"5. Полностью выполнив основные поставленные задачи, Treuhandanstalt просуществовал до конца 1994 г.
В рамках финансовой поддержки новых земель валколитейный завод получил от Treuhandanstalt около 10 миллионов евро на проведение санации. Для этой же цели предприятие проинвестировало около 20 миллионов собственных средств.
Завод успешно прошел свой путь от революции к эволюции, настроившись на волну концепции тотального качества и постоянных улучшений.
Работа в новых условиях потребовала проведения значительных изменений. Была разработана новая стратегическая концепция развития, пересмотрена организационная структура, основные бизнес-процессы.
Работа проводилась как собственными силами, так и с помощью привлеченных специалистов-консультантов в области реструктуризации и оптимизации бизнес-процессов. Основным объектом анализа стали бизнес-процессы предприятия - их особенности, значение для предприятия, разработка концепции их усовершенствования.
Был взят курс на оптимизацию всех бизнес-процессов, модернизацию технологических мощностей.
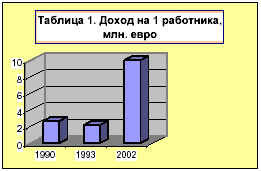
При этом предприятие старалось не потерять ведущих специалистов. На сегодняшний день весь руководящий состав состоит из работников, проработавших на предприятии свыше 15-25 лет. Не все преобразования протекали гладко. Особенно тяжело воспринималась политика сокращения персонала. Все изменения проходили постепенно, хотя быстро и решительно. В 1990 г. На предприятии работало 750 человек, в 1993 году количество работников сократилось до 230, в 2002 году - до 170 человек. Интересно проследить динамику индикатора доход на одного работающего в три периода - 1990 год - год начала работы предприятия в новых условиях, 1993 год - промежуточный период, время проведения активных изменений, и 2002 год - период "снятия сливок". Как видно из Диаграммы 1, в 1993 году этот показатель существенно не изменился. В этот год, при значительном снижении оборота (в 4 раза), количество работников снизилось в 3,2 раза. Оборот предприятия в 2002 году практически достиг уровня 1990 года, в то время, как доход на одного работника в 2002 году вырос в 10 раз!!! Кроме того, существенно улучшились основные индикаторы - как финансовые, так и не финансовые, возросло количество клиентов, увеличился экспорт продукции, усовершенствованы производимые продукты, существенно снижены затраты при значительном улучшении качества продукции.
Что послужило "волшебной палочкой", способствовавшей достижению кардинальных улучшений?
Прежде всего - сложившаяся ситуация послужила катализатором принятия соответствующих решений осуществления реструктуризации. Кроме того - искусство лидера, который предоставил своей команде только один выбор - наступать и побеждать.
Основные критерии успеха завода
Три кита, на которых базируется успешная работа предприятия -
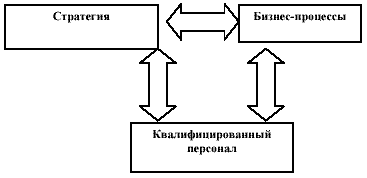
а точнее - это постоянные усовершенствования, связанные с ними: пересмотр и оптимизация бизнес процессов в зависимости от ситуации на рынке, имеющихся в наличии ресурсов, пересмотр и внесение изменений в организационную структуру на постоянной основе (ежегодно), постоянное обучение и повышение квалификации персонала. Все это создает стоимость - как самого предприятия, так и для его клиентов.
Организационная структура (ОС) является базой, на которой строится вся управленческая деятельность. При этом чрезвычайно важна роль лидера, особенно при внедрении в жизнь концепции тотального качества, следованию по пути постоянных инноваций, выработка соответствующих стратегий.
Однако, для достижения намеченных целей, этого не достаточно. Как свидетельствует опыт, многие отличные стратегии так и не остаются воплощенными в жизнь по причине неправильного их выполнения. Таким образом, кроме стратегической функции лидера важны также функции исполнительского уровня - квалифицировано подобранные кадры, и правильно организованные бизнес-процессы.
Разработка системы показателей
На вопрос об особенностях системы показателей и путях ее совершенствования, руководство завода отвечает, что система, действующая на определенный момент - это результат длительного процесса изучения теории, применения различных вариантов на практике, и постоянное внедрение изменений на основе проб и ошибок прошлых периодов. Таким образом, это - постоянный процесс совершениствований и развития.
До 1990 года в управлении предприятием преобладал функциональный подход, т.е. предприятие рассматривалось как некий механизм, обладающий определенным набором функций. Эти функции распределялись среди подразделений, где их исполняли сотрудники завода в соответствии со своей специализацией.
Выполняя свои узкоспециальные задачи, сотрудники не всегда четко представляли конечные результаты труда всего завода и не осознавали себя как звено в общей цепочке работы предприятия. Такая система обычно способствует выполнению персоналом конкретных функций, но не делает их заинтересованными участниками процесса, поскольку не ориентирует их на достижение конкретных результатов. Кроме того, имели место потери времени на взаимодействие между подразделениями, различные согласования, представители подразделений не были заинтересованы в эффективном сотрудничестве с представителями других подразделений.
При проведении реструктуризации главное внимание руководства сосредоточилось на процессах, происходящих на предприятии, так как они проходят через все подразделения и ориентированы на достижение конечного результата. Предприятие начало управлять процессами - создавать их такими, какими они нужны предприятию. Для каждого процесса была установлена своя цель. Управление предприятием частично стало управлением процессами.
Разработка сбалансированной системы показателей, нацеленной на успех, начиналась с признания того факта, что это не проект из области "мер и весов", а проект, рассчитанный на изменения.
Построение Сбалансированной системы показателей на заводе базировалось на 5 ключевых принципах:
- Руководство изменениями осуществлялось топ-менеджментом;
- Стратегия превращена в непрерывный процесс;
- Каждый сотрудник вовлечен в реализацию стратегии через ежедневные функциональные обязанности;
- Проведена реорганизация организации для реализации стратегии;
- Стратегия доведена до каждого работника.
Основные этапы внедрения
- Перевод видения в cтратегию
- Моделирование;
- Коммуникация и связь;
- Техническая интеграция;
- Организация обратной связи
- Перевод видения в стратегию.
Ключевые менеджеры завода осуществили обзор миссии и пришли к общему видению перспектив и способов развития организации. Стратегия включала в себя описание текущего положения организации и желаемый результат. Стратегические цели были понятными, реально достижимыми и измеримыми, не было излишней детализизации. Все конкретные мероприятия и процедуры достижения установленных показателей были прописаны в документах более низкого уровня - различных Положениях и регламентах.
В итоге определенная стратегия была сформирована в виде взаимосвязанных целей и показателей. При разработке системы показателей учитывался тот факт, что оптимальным является следующее соотношение числа показателей для каждой из четырех перспектив:
- Финансы - 4 -5 показателей (22%)
- Клиенты - 4-5 показателей (22%)
- Внутренние бизнес-процессы - 8-10 показателей (34%)
- Оучение и развитие - 4-5 показателей (22%)
Для конкретизации процесса разработки Сбалансированной системы показателей был составлен примерный график работ.
Необходимо отметить, что 80% всех показателей были нефинансовыми.
Далее все вышеуказанное было представлено в виде стратегической карты, на которой четко прослеживались причинно-следственные связи между целями и показателями в увязке с 4-мя (иногда и более) выбранными проекциями.

- После того, как в процессе совместной деятельности были сформированы основные цели и стратегии проекций финансов и маркетинга по отношению к каждому из продуктов каждой из целевых групп клиентов, было достигнуто общее понимание. Дальнейшая разработка системы была передана на более низкий уровень управления, где перед менеджерами была поставлена задача формирования стратегий для проекций внутренних бизнес процессов и обучения и роста.
- Коммуникация и связь. После того, как высший менеджмент достиг консенсуса в понимании целей и стратегий, перед руководством компании встала задача донести свое видение до всех сотрудников предприятия. С помощью специально разработанных программ обучения, периодических собраний, корпоративных посланий и информационных систем руководство осуществляло функцию коммуникации стратегического видения. Данный процесс позволил руководству проводить стратегию в различных направлениях, обеспечивая тем самым связь общих целей с целями структурных подразделений и должностными обязанностями отдельных сотрудников.
Коммуникация осуществлялась за счет последовательного вовлечения всех отделов и сотрудников в процесс разработки стратегий и сбалансированных показателей, оценивающих ее достижение. Менеджеры среднего уровня вовлекались в процесс разработки стратегий в области обучения и роста и внутренних бизнес-процессов, определяя ключевые процессы, потенциал сотрудников и требования к используемым технологиям. Им делегировались разработка инфраструктуры модели на более низких уровнях иерархии. В частности, разрабатывались измерители эффективности работы отделов и индивидуальные показатели, оценивающие эффективность работы каждого сотрудника.
Построение системы мотивации и вознаграждений на основе показателей BSC обеспечивает наиболее полное вовлечение каждого сотрудника в процесс успешной реализации системы и , в целом, успешной деятельности компании в целом.
Критерии успеха внедрения (опыт завода)
- Осознание необходимости перемен. Новые собственники и руководство осознали и донесли до всех ощущение срочности и необходимости изменений.
- Четко определены руководители процесса. Произошло изменение структуры управления организации с целью закрепления преобразований.
- Возглавлял проект по построению Сбалансированной системы показателей руководитель завода, у которого были все необходимые полномочия принимать стратегические решения.
- К процессу разработки стратегии было привлечено небольшое количество людей - руководитель завода, менеджер по развитию бизнеса, руководители функциональных подразделений - маркетинг, финансы, людские ресурсы, продажи, закупки, информационные технологии. Таким образом, не было особых проблем с достижением единого мнения.
Основные перспективы Сбалансированной системы показателей
- Проекция финансов является одной из ключевых составляющих Сбалансированной системы показателей эффективности. Финансовые результаты являются ключевыми критериями оценки текущей деятельности предприятия. В качестве целей в рамках финансовой проекции использовались показатели: увеличение рентабельности продукции, рентабельности собственного капитала, чистого денежного потока, чистой прибыли и др.
- В рамках проекции маркетинга руководители определили ключевые сегменты рынка, на которых завод намеревался сосредоточить свои усилия по продвижению и реализации своих продуктов. Это является первым шагом построения инфраструктуры данной составляющей системы. Затем определялись основные драйверы эффективности (performance drivers) и показатели, их оценивающие. Основными драйверами эффективности явились: удовлетворенность покупателей, удержание клиентов, приобретение новых клиентов, прибыльность клиентов, доля рынка в целевых сегментах и др. В данную проекцию также были включены показатели, определяющие ценностное предложение со стороны компании (value proposition), которая, в свою очередь, во многом определяет лояльность клиентов по отношению к поставщику продукции или услуг. Для выявления основных критериев ценности предложения для клиента или покупателя потребовался доскональный анализ потребностей. Так, например, ценность для клиента представляет быстрая доставка и скорость реагирования на полученный заказ. Соответствующим образом, показателями, характеризующими данные двигатели эффективности, стали время обработки заказа и средняя скорость доставки в часах. Данная проекция дает возможность менеджерам усилить стратегию в области маркетинга и продаж, что должно привести к росту финансовых показателей в будущем.
- Проекция внутренних бизнес-процессов идентифицирует основные процессы, подлежащие усовершенствованию и развитию с целью укрепления конкурентных преимуществ. Эффективность бизнес -процессов определяет ценность предложения компании, от которого зависит количество привлеченных клиентов и конечный финансовый результат. Показатели данной проекции фокусируются на основных процессах, создающих основной вклад на пути достижения намеченных финансовых результатов и удовлетворения покупателей. После того как ключевые бизнес - процессы были выявлены, определились драйверы, характеризующие данные процессы и были разработаны показатели эффективности. Так, например, в качестве показателя эффективности процесса производства использовались такие критерии, как количество и частота поломок производственной линии, количество забракованной продукции и т.д. Поскольку выбор ключевых процессов должен осуществляться не только с позиции текущей эффективности, но и с точки зрения будущих возможностей для ее повышения, в этой проекции детально рассматривались инновационные процессы - двигатели будущей эффективности.
- Проекция обучения и роста определила инфраструктуру, которую завод должен построить для того, чтобы обеспечить рост и развитие в долгосрочной перспективе. При разработке показателей учитывался тот факт, что рост и развитие организации являются результатом синергии трех основных факторов: человеческих ресурсов, систем и организационных процедур. Для того, чтобы обеспечить себе долгосрочное присутствие на рынке, бизнес должен инвестировать средства в повышение квалификации своих сотрудников, информационные технологии, системы и процедуры. В проекции обучения и роста основными драйверами эффективности стали удовлетворение сотрудников, удержание сотрудников, их умения и квалификация, возможность мгновенно получать информацию, необходимую для принятия управленческих решений, генерация инициатив, эффективность работы информационной системы.
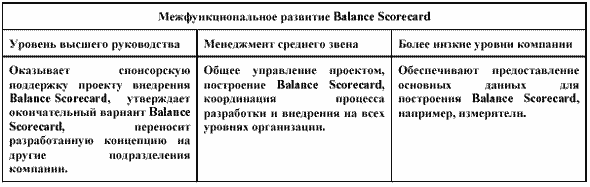
Для реализации Проекта внедрения BS были созданы межфункциональные команды. Проект затрагивал все уровни организации.
Межфункциональное развитие Balance Scorecard
Управленческая политика предприятия основана на концепции о том, что "Компетенция- это хорошо, но контроль - лучше". Контроль внедрен на всех уровнях и направлениях работы предприятия. Все основные параметры - ключевые индикаторы деятельности всех основных процессов - закупок, производства, продаж, маркетинга, финансов, инновации и роста, - объединены в единую систему контроля за ключевыми показателями деятельности предприятия.
Контроллинг на заводе осуществляется по двум направлениям:
-
А. Внутрипроизводственный контроллинг
В. Контроллинг с выходом на уровень концерна, связанный с предоставлением определенных отчетов в установленные промежутки времени руководству концерна.
В то время, как организационная структура выступает в роли некоего каркаса всей деятельности предприятия, для эффективной деятельности также важна организация по центрам финансового учета.
На предприятии ведется учет затрат по местам возникновения затрат (МВЗ) важен для анализа деятельности каждого подразделения/участка путем отнесения всех затрат на соответствующее МВЗ, и проведение последующего анализа отклонений плановых величин от фактических. Отчеты регулярно поступают в он-лайновом режиме руководству завода из финансового отдела. Таким образом, осуществляется управление издержками и контроль за эффективностью работы каждого подразделения/участка, и своевременно принимаются определенные управленческие решения.
Изменения и нововведения, происходящие на заводе сегодня:
- Стратегия теперь связывается с процессом составления бюджета. Сбалансированная система показателей обеспечивает критерии для оценки потенциальных капиталовложений. Выделяется бюджет стратегии и операционный бюджет.
- Организованы рабочие встречи по обсуждению стратегии.
- Вовлечение каждого сотрудника в реализацию стратегии через ежедневные функциональные обязанности.
Работники завода осознали тот факт, что стратегия должна реализовываться ежедневно, а не только на ежегодных выездных совещаниях топ-менеджмента. Компания следит за адекватностью стратегии и соответствующими результатами деятельности. Если некоторые из опережающих показателей Сбалансированной системы показателей информируют об отклонении от стратегии или о несоответствии действительности, предпринимаются соответствующие корректирующие действия. Обмен информацией происходит не только по направлению снизу вверх. На заводе весьма успешно реализуется принцип MBWA (management by walking around) - руководитель завода ежедневно обходит все основные отделы и цеха, беседует с руководителями, а также с рядовыми сотрудниками, таким образом, в частности, практикуется обмен информацией с сотрудниками с целью сильнее вовлечь их в процесс реализации стратегии. В результате таких встреч и оперативно поступающей информации появляется возможность постоянно отслеживать возникающие новые идеи по реализации стратегии. Реализация стратегии становится непрерывным процессом, как и концепция постоянных улучшений, практикуемая на заводе.
В результате тесной связи и постоянной коммуникации руководства с работниками, которая осуществляется путем ежедневных неформальных встреч, запланированных встреч, информирование всех работников о достижении различных показателей посредством внутрикорпоративной сети интранет, а также путем вывешивания анализа план-факт в форме, доступной и легко воспринимаемой всеми сотрудниками, в том числе и не финансистами, руководство доводит понимание стратегии и целевых ориентиров до всех и каждого. Это разумно, поскольку, хотя стратегия и является областью разработки "высшего менеджмента", ее реализация зависит от успешной работы рядовых сотрудников. Для успешной ее реализации нужна слаженная работа команды - высшего руководства, менеджеров среднего звена, рядовых сотрудников. Концепция Сбалансированной системы показателей подразумевает, что каждый сотрудник организации должен принять стратегию и стремиться реализовать ее через свои ежедневные функциональные обязанности.
Те перспективы, которые были разработаны на уровне руководства организации, прописываются через цели и показатели для каждого структурного подразделения.
- Бизнес-планирование дает возможность связать финансовый, инвестиционный, маркетинговый и производственный планы завода с системой BSC.
- Обратная связь и укрепление знаний в области стратегического управления
Этот процесс дает компании возможность осуществлять постоянный мониторинг исполнения принятых стратегий и достижения поставленных целей посредством анализа отклонений фактических результатов от плановых показателей.
- Постоянное обновление данных для расчета необходимых показателей;
- Анализ результатов использования ССП;
- Пдготовка отчетов по результатам использования ССП;
Опыт завода по внедрению BS.
Обычно трудности возникают при разработке методик расчета нефинансовых показателей. Тем не менее, как показывает опыт, систему следует разрабатывать и внедрять постепенно, при этом следует использовать как конкретные знания бизнеса сотрудников компании, так и привлекать внешних консультантов, которые смогут помочь в разработке недостающих показателей и подсказать связи между показателями всех уровней. При внедрении системы многие показатели рождались уже в процессе использования Системы Первоначально имеет смысл разработать систему с помощью таких доступных средств, как, например, Excel, и только после того, как она будет полностью понята и принята соответствующими менеджерами, можно, при необходимости, автоматизировать процесс.
Не стоит внедрять Сбалансированную систему показателей как проект по совершенствованию системы автоматизации бизнес-процессов в организации. Автоматизация бизнес-процессов и аккумуляции данных является лишь частью всего процесса постановки Сбалансированной системы показателей.
Макет прототипа программного обеспечения "Панель ключевых индикаторов", внедренный на украинских предприятиях.
Опыт работы на различных украинских и зарубежных предприятиях позволил сделать следующие выводы:
- Видение и стратегия не обеспечивают руководства к действию.
- Задачи, достижения и инициативы сотрудников не связаны со стратегией. Как правило, они устанавливаются в соответствии с годовым финансовым планом.
- Распределение ресурсов не связано со стратегией.
- Системы оценки ориентированы на контроль краткосрочной операционной эффективности, а не долгосрочной стратегии.
С целью создания основы для системы оценки эффективности в рамках Проекта Поддержки финансового менеджмента на выбранных крупных предприятиях была разработана и внедрена т.н.
Панель ключевых индикаторов, которая может считаться прототипом системы сбалансированных показателей.
Макет прототипа программного обеспечения "Панель ключевых индикаторов" (ПКИ). Целью разработки было определение основных показателей деятельности предприятий по основным направлениям деятельности - маркетинг, финансы, людские ресурсы, производство, закупки, сбыт. Система может обрабатывать до 14 наиболее важных для компании ключевых индикаторов, которые компания может выбрать самостоятельно. ПКИ позволяет рассмотреть изменение значений ключевых индикаторов за день, неделю, месяц, квартал или год. ПКИ может оперировать как абсолютными значениями индикаторов, так и их отклонениями от заданного значения (например, сравнить фактическую сумму с суммой, которая была заложена в бюджет), может использовать процентные величины, коэффициенты и вых показателейт.д. Особенно важна функция сравнения фактических и плановых показателей, поскольку зачастую предприятия работают с долгосрочными контрактами и руководство в основном интересует не столько фактические показатели, сколько их отклонения от плановых величин.
Логика работы с системой проста, руководство на т.н. контрольной панели индикаторов видит показатели план-факт: значения на зеленом фоне означают экономию, на желтом - все в пределах нормы, а красный фон означает сигнал тревоги для руководства. Можно осуществить "drill-down", посмотреть, за счет чего сложилось соответствующее значение.
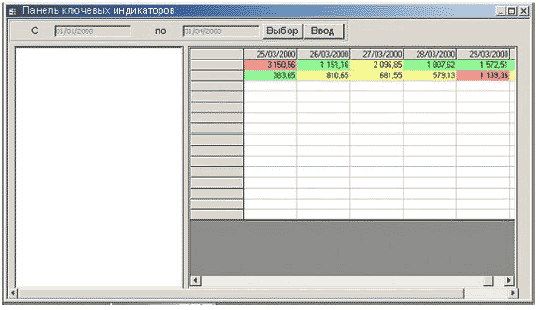
Была разработана структура хранилища ключевых индикаторов данных, инициализирована справочная информация, введены тестовые данные и на основе данной технологии разработан прототип "Панели ключевых индикаторов", как макет инструмента для управления компанией и разработана технология интеграции "Панели ключевых индикаторов" с информационной системой ЗТР.
Также разработан пакет документации к "Панели ключевых индикаторов", специалисты обучены работе с этим управленческим инструментом.
Модель внедрена на предприятиях "Оболонь", "Запорожстрансформатор". Идея модели пропагандировалась и разъяснялась на предприятиях "Одескабель", "Запорожтрансформатор", "Киевмедпрепарат".
Руководство ЗТР может использовать "Панель ключевых индикаторов" для управления предприятием как в настоящее время, так и при переходных процессах при внедрении системы управления предприятием ERP класса, так и после внедрения ERP системы для лучшего освещения информации о ключевых индикаторах. Хранилище ключевых показателей деятельности предприятия и инструменты работы с ним, созданное экспертами ТАСИС, призвано функционировать на ЗТР в течении длительного срока.
Как показывает опыт, компании проще внедрить простую недорогую систему, осознать ее возможности, обучить сотрудников без необходимости осуществления огромных затрат на консультантов и внедренцев, а впоследствии, при необходимости, переходить к внедрению автоматизированных систем руководства предприятием - системам ERP.
Далеко не все компании на сегодняшний день готовы начинать разрабатывать BS. Не у всех есть четкое видение, стратегия, поддержка идеи внедрения топ-менеджментом. В целом, прежде, чем начинать внедрять BS, руководству любой компании необходимо оценить степень готовности начать проект по разработке Сбалансированной системы показателей. Для того, чтобы сделать вывод о такой готовности, необходимо протестировать текущее состояние по следующим критериям:
- Наличие прямой связи между стратегией и ежедневной деятельностью
- Возможность создания системы, устанавливающей связь между стратегией и ежедневной деятельностью компании
- Cоответствие бизнес-планов подразделений стратегической концепции предприятия в целом
- Применение нефинансовых показателей (объемные показатели выработки, производительность труда, удовлетворенность клиентов, доля рынка, иные показатели) для измерения деятельности компании
- Планирование нефинансовых показателей деятельности в компании
- Готовность определить главный финансовый показатель, по которому акционеры компании оценивают ее деятельность
- Готовность определить главный показатель, по которому компанию оценивают клиенты
- По каким направлениям (товары, рынок) и каким образом можно устранить свое отставание от конкурентов
- Возможность определения наиболее важного показателя эффективности бизнес-процессов компании.
- Наличие индикатора профессионального роста сотрудника компании
- Возможность увязки системы мотивации сотрудников со стратегией компании
- Наличие поощрений предпринимательской активности каждого из руководителей подразделений в компании
- Время, уделяемое руководством вопросам решения стратегических задач
Таким образом, BSC дает высшему руководству компании новый инструмент управления, переводящий видение компании и ее стратегии в набор взаимосвязанных сбалансированных показателей, оценивающих критические факторы не только текущего, но и будущего развития организации.
Сбалансированная система показателей поддерживает постоянную коммуникацию между организацией в целом, отдельными структурными подразделениями и сотрудниками компании и позволяет отслеживать процесс реализации стратегии, оперативно вносить изменения, которые будут максимизировать операционную эффективность предприятия, что выразится в большем удовлетворении потребителя, и, как результат, - в достижении поставленных целей.
Список литературы.
- D.Norton, R.Kaplan "Measures that drive performance", Harvard Business Review, January- February 1992
- D.Norton, R.Kaplan "Putting Balanced Scorecard to work", Harvard Business Review, September- October 1993
- D.Norton, R.Kaplan "Using the Balanced Scorecard as a Strategic Management System", Harvard Business Review, January- February 1996
- D.Norton, R.Kaplan "The Balanced Scorecard: translating strategy into action", Harvard Business Press, 1996
Программа конференции
- Несмотря на важность стратегического управления построенного на концепции MOS (Mission, Objectives, Strategies), ей присущ ряд существенных недостатков. Одним из них является разрыв, имеющий место между долгосрочным видением фирмы и текущими действиями сотрудников. Видение, в подавляющем большинстве случаев формируется и в последствии так и остается некой декларацией. Но "декларативное послание" направленное на поддержание мотивации и
- GmbH - Gesellschaft mit beschrankter Haftung - общество с ограниченной ответственностью. Эта юридическая форма не полностью адекватно украинскому "ООО".
- die Treuhandаnstalt - орган управления имуществом приватизируемых предприятий.
- die Treuhand - управление чужим имуществом по поручению доверителя.
- Rasche Privatisierung, entschlossene Sanierung und behutsame Stillegung.
