Советы по увеличению прибыли
ИД «Питер»
«Челноку» на границе задают вопрос:
— Откуда прибыли?
— Какие прибыли? Одни убыли!
Что такое прибыль? Откуда она берется? Первое определение: поздравляем, у вас появилась прибыль, если доходы выше затрат за определенный период. Только куда конкретно смотреть, чтобы узнать это превышение? Чтото нам подсказывает, что не на деньги в кассе.
Более глобальный смысл прибыли в экономике — это превышение доходов от продажи товаров и услуг над затратами на производство и продажу этих самых товаров и услуг. Если мы, конечно, занимались именно этим. Но если этим, то будет ли нас интересовать прибыль? Может, все-таки деньги? Да? Ну тогда прочитайте снова первую главу.
Интервью с бизнесменом:
— Что вам помогло добиться успеха?
— Убеждение, что сами по себе деньги не играют никакой роли. Важна только работа.
— И это убеждение помогло вам разбогатеть?
— Нет, я разбогател, когда сумел убедить в этом сотрудников.
Виртуальная реальность
Для многих собственников прибыль виртуальна. И они даже не очень-то готовы узнать всю подноготную о состоянии прибыли, им лучше видеть cash.
Парадокс, но ряд компаний на проектах по управлению финансами отказывались выводить показатели прибыли. Почему? Да потому, что их собственники не понимали, что это такое с экономической точки зрения. Денежные потоки можно реально пощупать: есть у меня в кошельке деньги или нет, они вот-вот должны прийти — или пора платить по счетам. А прибыль? Кто ее видел, пусть покажет!
Но при этом многие директора, да и собственники тоже рассуждают про прибыльность бизнеса. И приводят цифры. Вот у кого-то, например, прибыльность — 25%. Эту цифру кто-то когда-то сказал генеральному, и ему она понравилась. И вдруг сюрприз: установили грамотную систему управленческого учета, и оказалось, что реальная прибыльность этого предприятия — всего 5%! Причем фактически вся прибыль оседает в товарных запасах. И что же изменилось? Чисто субъективно — ничего! И при 25%, и при 5% прибыли руководитель как сидел в просторном, уютном кабинете в кожаном кресле, так там и сидит. И чай у него такой же горячий, и секретарша такая же длинноногая! Новый показатель кажется абсурдным, как снег летом.
Когда специалисты считают, сколько было доходов и расходов, выдавая руководителю результат по прибыли, — ему не очень понятно: это означает, что денег стало больше? Нет? А чего больше? И в этот момент (как рассказали в одной компании) приходит бухгалтер и просит подписать платежку: «Нам надо заплатить налог на прибыль». Директор удивлен: «Какая прибыль? У нас в кассе пусто!» Для него прибыль — это реальные деньги.
Если денег нет, то прибыли быть не может, и очень странно, что «глупый» бухгалтер откуда-то насчитал ему налог на прибыль. Фокус в том, что доходы и расходы мы собираем за период, а в периоде они поступали в некой последовательности — когда-то мы закупали товары, и они появились на складе, когда-то мы их продали, после чего пришли деньги, но зачастую не все, поскольку кто-то с нами еще до конца не рассчитался и осталась дебиторская задолженность. И какой-то момент этого оборота мы календарно определили как конец периода, посчитали расходы и доходы, и вышла некая прибыль.
То есть у нас (сорри, у вас!) «прибыло»! То есть «чегото» прибавилось. Но поскольку хозяйственный оборот продолжается и никто его не останавливает в тот момент, когда деньги в кассе, чтобы директор лично мог убедиться, что «прибыло» именно денег, то прибыль в этот момент может оказаться в чем угодно, например в дебиторской задолженности от покупателей, в виде товаров на складе. А еще — в результатах финансовой или инвестиционной деятельности: в акциях, векселях или недвижимости, в которые вложены инвестиции. Так что, ребята, сразу пойти и потратить свои законные дивиденды не получится!

Рисунок 21. Принципиальная схема расчета прибыли
Правило № 10. Бульон хорош наваром
Успешность бизнеса определяется его рентабельностью.
Чтобы оценить успешность компании, нужно знать не количество денег у нее на счетах, а объем заработанной прибыли. И хорошо, если эта прибыль будет в виде денег, а не других активов. Иначе дивиденды придется забирать готовой продукцией и прочими неликвидами.
«Сколько будет дважды два?» — спросили у домохозяйки, математика и финансового консультанта. Домохозяйка, не задумываясь, ответила: «Четыре». Математик, немного поразмыслив, сказал: «Четыре, но для точности я должен свериться со своими теоретическими выкладками».
Финансовый консультант прикрыл двери в кабинет, задернул шторы, мягко опустился в кресло и, пристально глядя на своего собеседника, спросил: «А сколько бы вы хотели получить?»
Очень часто специалисты «ИНТАЛЕВ», приходя на предприятие, сталкиваются с системой учета доходов и расходов «на коленке». Ее даже трудно назвать системой!
Это объяснимо, так как прибыль сложно проверить и «пощупать». И этим активно пользуются ушлые мошенники. Поскольку проверить трудно, можно сделать приписки по прибыли, чтобы поживиться реальными деньгами за счет виртуальной прибыли. Например, многие помнят скандал, который разгорелся в 2002 г. вокруг американской корпорации WorldCom.
В мировой практике нередки случаи, когда топ-менеджеры отнюдь не вновь созданных, а даже крупных компаний в жажде быстрого обогащения идут на искажение финансовой отчетности. Создавая видимость роста прибыли, они в конечном итоге приводят компанию к банкротству. «13 июля 2005 г бывший глава обанкротившейся телекоммуникационной корпорации WorldCom Бернард Эбберс был приговорен к 25 годам лишения свободы. 63-летний топ-менеджер обвинялся в искажении финансовой отчетности и выводе из компании 11 млрд долл. Эбберс ранее возглавлял небольшую телефонную компанию в Миссисипи. На ее основе впоследствии возникла корпорация WorldCom — второй по величине телекоммуникационный оператор в Америке. Эбберс развивал бизнес за счет успешных поглощений десятков американских телефонных компаний. Финансовые показатели WorldCom были блестящими. О том, что менеджмент концерна подделывает отчетность, стало известно в 2002 г.
Выяснилось, что из компании было выведено 11 млрд долл. Кроме того, WorldCom испытывал трудности с выплатой задолженности, составляющей 30 млрд долл. По мнению финансовых аналитиков, это крупнейшее банкротство в истории США».
Источник: www.gazeta.ru/2005/07/14
Вот это размах! Достойно Остапа Бендера! Если у вас есть такая возможность, то вряд ли кто-то вам помешает ею воспользоваться, потому что если для собственника прибыль виртуальна, то какая, в конце концов, ему разница — больше ее или меньше? Но вот только тогда вопрос: если собственник затеял бизнес, создал предприятие, вложив в него капитал, зачем он это сделал? Ответ стандартный — чтобы денег на карман заработать! Но как ему получить реальные деньги, если прибыль виртуальна и ее к тому же никто не видел?
Прибыль — это плод воображения.
Однако смотрите отчеты о дивидендных выплатах многих компаний — деньги собственники получают реальные. Но тогда, выходит, и прибыль реальна? И если ее нет, то и деньги тоже тю-тю. Вот такая виртуальная реальность!
Причем, что обидно, она еще и не гарантирована! То есть сам факт владения предприятием собственнику ничего гарантировать не может. В смысле денег. Поэтому приходится работать. Вот такая незадача: собственник — а надо работать!
Нет, можно просто купить акции какого-то предприятия и ждать дивидендов и не работать — это сладкая жизнь рантье! Но тогда, правда, вы даете карт-бланш ушлым ребятам из WorldCom-ов обнести вас по полной, и тут уж как повезет! Как заканчивается такая жизнь — смотрите, например, аферу Мэдоффа. Так что, хотите держать все под контролем? Вышли в поле — и арбайтен, арбайтен!
Бессмертие? Легко!
Итак, почему же этот «черный ящик» под названием «предприятие» приносит, точнее говоря, может приносить прибыль (если активно работать)? Ведь просто желания собственника недостаточно, чтобы она появилась. В этом смысле что собственник может? Да ничего! Продать/купить, нанять/уволить. Вот и весь диапазон его возможностей. Так что, хоть он и отец-основатель, но прибыль у предприятия появляется не поэтому. А потому, что оно является открытой системой.
Лирическое отступление № 2.
Пройдемте в закрома!
Ведь если взять закрытую систему, то она автономна, не взаимодействует с окружающей средой и никак от нее не зависит. Подчиняясь второму началу термодинамики, такая система постепенно прекращает свое существование и достигает равновесия со средой, истратив все свои внутренние энергетические ресурсы. Следовательно, эволюция закрытых систем всегда строго прямолинейна. Например, династия правителей, чтобы не потерять власть, заключает браки только между родственниками, что ведет к постепенной деградации и вымиранию.
История деградации на Руси: путь от имения к даче.
Несмотря на то что полностью закрытых систем в действительности не существует, исследователи организаций на ранних этапах представляли их именно как замкнутые. Среда принималась как данность, и предполагалось, что эффективность организации можно повысить исключительно посредством внутренних преобразований.
Организация, используя модель закрытой системы, теряет связь с окружающей средой и может разрушиться. Например, государственная монополия, не испытывая давления со стороны конкурентов, теряет стимулы к развитию, что приводит к ее неэффективности, за чем может последовать ее насильственная реорганизация или приватизация.
По многочисленным просьбам клиентов из России в экономическую настольную игру «Монополия» добавлена опция «Дать взятку».
Главное отличие открытой системы от закрытой в том, что она существует исключительно за счет добровольного обмена с окружающей средой. Продукты и услуги предприятия обмениваются на ресурсы окружающей среды, то есть рынка. Обмен является необходимым условием выживания системы, поэтому предприятие зависит от окружающей среды и ему необходимо постоянно приспосабливаться к ее изменениям.
Такие системы благодаря наличию внешних источников ресурсов могут развиваться и существовать вечно, эволюционируя в заданном направлении. При этом они способны адаптироваться к изменениям параметров среды, меняя, в свою очередь, собственные структуры и процессы.
Как мы понимаем, в процессе обмена у предприятия возможны либо превышение полученного дохода за продукты/услуги над расходами ресурсов, полученных (закупленных) у среды, либо наоборот. Положительная разница — прибыль, отрицательная — убыток (см. рис. 21). Если предприятие стабильно имеет убыток, оно неэффективно и рано или поздно, но будет выведено из экономического пространства. Тем самым среда из-за такого неэффективного поведения предприятия сообщит собственнику пренеприятнейшее известие. Но это мы видим финал. А за счет чего предприятие как открытая система может жить вечно или хотя бы долго, принося своему владельцу доход? Только за счет того, что продукты и услуги всегда будут востребованы на рынке. То есть окружающей средой. А для этого надо быть клиентоориентированными.
Приходит к чукче новый русский и спрашивает:
— Слушай, чукча, а почему нас с тобой в анекдотах за придурков считают?
Чукча подумал-подумал и говорит:
— Дело в том, однако, что, антагонизируя на поверхности общего, мы с тобой являем не что иное, как симбиозную аттаракиию субапрополюсных эмоций со стороны электората, который аннигилирует индивидуальную самонедостаточность, приобретая самоконцептуально определившуюся реальность. Въехал в тему, братан?
Ведь что значит — «прибыль растет»? Это значит, что продукты и услуги предприятия так хорошо удовлетворяют потребности клиентов, что среда тем самым вознаграждает фирму за отличное следование своему социальному предназначению — миссии. То есть прибыль появляется только в результате положительного эквивалента обмена и является собственным внутренним источником роста предприятия. А уже вследствие этого — и источником роста доходов собственника. Как говорится, пройдемте в закрома!
И здесь очнитесь! Просто получить доход и удовлетворить свою потребность без удовлетворения других, то есть клиентов, невозможно. Так что бизнес — это как любовь, только взаимность дарит счастье! Поэтому любите своих клиентов и хорошо их удовлетворяйте, они вам ответят взаимностью! А без любви — это уже просто секс, от которого клиент легко уклоняется, ибо где получить удовлетворение своих потребностей, он всегда найдет, а вот что вы будете без него делать? Что-что? Ой, простите, наверное, послышалось!
Итак, положительный эквивалент обмена возникает при условии, что клиенты готовы брать нашу продукцию, она им почему-то должна нравиться. Как только клиентам что-то не нравится или конкуренты предлагают им лучшее, они от нашей продукции отворачиваются и эквивалент обмена становится меньше или вообще отрицательным. Это среда подает нам знак: «Ребята, что-то вы плохо стали работать, я недовольна вами и уменьшаю компенсацию из-за неэффективного использования моих ресурсов. А будете себя так дальше вести, поставлю в угол!»
И управленцы и/или собственники должны сообразить: а что надо изменить в деятельности предприятия, чтобы продукция опять стала востребована нашими потребителями? Здесь как раз и кроется секрет успеха талантливого предпринимателя: он предлагает бизнес-идею рынку, и если она удачна, то следует поощрение от среды в виде прибыли. Но идея со временем устаревает, потому что мир изменяется, и надо постоянно следить за ее актуальностью. То есть надо работать!
Поэтому, если вы устали от дел и хотите отдохнуть, передав управление кому-то другому, вы должны быть уверены, что либо ваша идея будет актуальна и дальше, либо этот человек сможет поддержать ее актуальность. Для чего он тоже должен обладать предприимчивостью (см. модель «Суперменеджер» в главе 3). В противном случае этот аспект управления всегда останется за вами. Это ваш крест! И на «мерседесе» его не подвезешь!
— Ты где сейчас работаешь?
— Да нигде...
— А что делаешь?
— Да ничего...
— Прекраснейшее занятие!
— Да, но сколько конкурентов!
Важнейшим параметром открытой системы являются цели, так как именно они задают траекторию эволюции системы и определяют поведение людей в организации. Отсутствие у предприятия своих целей (или их утрата) делает его неэффективным, ибо его развитие происходит в таком случае хаотичным образом, что часто приводит фирму к исчезновению. Как показывает статистика, в течение первых пяти лет со дня основания исчезает 50% фирм.
Цели в организации ставят люди — собственники и топ-менеджеры. И поэтому умение ставить цели — один из главных талантов управленцев. В этом, собственно, и заключается основная идея лидерства — уметь вести за собой к поставленным целям. Как сформулирует цели лидер, так и развивается организация. И как вы догадываетесь, ваша цель — заработать денег — сотрудников предприятия вряд ли вдохновит. Поэтому многие собственники начинают придумывать «высокие» цели. Но поскольку реально их добиваться они не собираются, это скоро становится видно. И к отсутствию вдохновения у сотрудников руководство добавляет себе имидж врунов. Транзакционные издержки растут, единой и слаженной команды по достижению целей не получается (нет аттрактора) — в итоге конец не за горами. Другими словами, ментальная модель лидера программирует развитие управляемого им предприятия. Причиной низких темпов развития организации (тем более ее исчезновения) является неэффективное лидерство как неспособность гибко менять свою ментальную модель и поддерживать актуальность бизнес-идеи.
Так что если у предприятия нет прибыли, а собственник ею не интересуется, поскольку она «виртуальна», то не за горами конец предприятия, а с ним и доходов. Реальных.
Яркий пример компании-долгожителя, руководство которой очень гибко меняет приоритеты с учетом запросов рынка и веяний времени, — немецкий концерн BMW (в переводе — Баварский моторный завод). Они все время учитывают требования потребителей. Во времена кайзеровской Германии они делали двигатели для самолетов. Потом, в период Веймарской республики, переориентировали производство на выпуск машин. А в гитлеровской Германии они делали двигатели для подводных лодок. После Второй мировой войны компания вновь вернулась к производству автомобилей. Баварцы так хорошо умеют делать двигатели, что они всегда находят спрос на свою продукцию, приспосабливаясь к требованиям времени. Они все время заботились о своей компетенции — и тем самым поддерживали положительный эквивалент обмена с окружающей средой. Это позволило им пережить две мировые войны и пять политических режимов — от монархии до республики.
А нынешний кризис — просто мелочь по сравнению с тем, что смогли преодолеть баварцы.
Едут двое братков на «мерседесе», вдруг сзади в них врезается «запорожец». Они выходят и прут на водителя:
— Ну, ты попал на крутые бабки!
Мужик вышел из «запорожиа», взял монтировку и отмутузил обоих. Везут их в больнииу. Один очнулся и говорит:
— Нет, ты посмотри, Вован, до чего кризис довел народ!
И потому думать надо не о деньгах, а о развитии ключевой компетенции компании. А уж тогда и прибыль появится. Ведь вы управляете открытой системой! Если управляете, конечно. Чаще-то все управление, как в сказке Пушкина: «Там ступа с Бабою-Ягой идет, бредет сама собой». А куда? Ответ неверный — там денег нет!
Мальчик сверлит лед, чтобы сделать лунку для подледной рыбалки. Вдруг откуда-то раздается громкий голос:
— Здесь рыбы нет!
Мальчик переходит на другое место и начинает сверлить. Опять раздается тот же голос:
— Здесь рыбы нет!
Удивленный мальчик робко спрашивает:
— А кто это говорит? Голос отвечает:
— С тобой говорит директор ледового катка!
Источники красивой жизни
Но разве обязательно постоянно подстраиваться под требования рынка? Казалось бы, вокруг столько компаний, живущих на широкую ногу, — и что, они все так следят за потребительской ценностью и своей прибылью? Конечно нет!
Мы уже выяснили: экономически компания успешна, когда доходы превышают расходы. При этом у нас появляется добавочная стоимость, возможность расти и развиваться, платить дивиденды собственникам и покрывать все обязательства. Если этого нет — компания для продолжения жизни начинает влезать в долги.
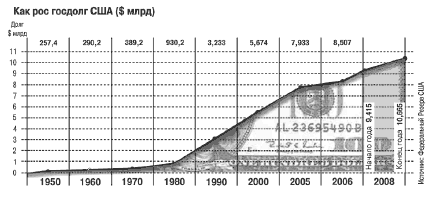
Рисунок 22. Динамика госдолга США. Источник: images.izvestia.ru/179869.gif
Из речи на похоронах вечного должника: «С собой в могилу он уносит частичку каждого из нас».
Самый грандиозный пример жизни взаймы являют собой США. Сегодня госдолг страны превышает 11 трлн долл., это какая-то непостижимая величина. Не зря даже во Всемирной энциклопедии есть специальная статья именно про госдолг США (http://ru.wikipedia.org/wiki/%D0%92%D0%BD%D0%B5%D1%88%D0%BD%D0%B8%D0%B9_%D0%B4%D0%BE%D0%BB%D0%B3_%D0%A1%D0%A8%D0%90). Американцы развлекаются: показывают сумму госдолга на табло на улицах, вывешивают ее в Интернете (www.brillig.com/debt_clock) и даже показывают состояние долга в режиме реального времени (oddhammer.com/tutorials/debt_clock/US_debt_clock.swf).
Видеокамеры онлайн знаете? Вот это — то же самое, только видеокамера задолженности каждого американца. Недавно был случай, когда на уличном табло, где показывается сумма долга, не хватило места для отображения нового значения.
Многие компании тоже пытаются источником роста сделать займы, а не прибыль. Что в конце концов приводит... ну, про это мы сказали в главе 1, здесь все ясно.
— Ваш банк дает кредиты под честное слово?
— Без проблем...
— А если я не верну?
— Вам будет стыдно перед Всевышним, когда предстанете.
— Когда это еще будет...
— Вот если пятого не вернете, шестого и предстанете.
Так что час расплаты все равно настанет. А расплачиваться, когда новых кредитов не дают, можно только из прибыли. Или из кармана собственника, если он к этому готов! А что значит из кармана собственника? Это значит или из монетизированной прибыли прошлых лет от этого бизнеса, или от денег из других бизнесов. Или от продажи личного имущества собственника.
Полонский продаст свои яхты и дом на Лазурном Берегу ради завершения проектов «МИРАКС»
Совладелец корпорации «Миракс Групп» Сергей Полонский заявил, что намерен продать принадлежащие ему яхты, дом на Лазурном Берегу и отель Sungate Port Royal. Полученные средства будут направлены на дальнейшую реализацию проектов девелопера. Об этом Полонский сообщил в своем блоге.
Врезался «запорожеи» в «мерседес». Из него выскакивают братки с криком:
— Ну все, дед! Что там у тебя есть? Квартира? Дача? Что еще?
Дед достает «калашников», кладет всех одной очередью и устало говорит:
— Как же достали меня эти бомжи!
Итак, сколько у вас источников красивой жизни? А хотите сначала прибыль посчитать? Хорошо, вы пока считайте, ответ скажете потом, а мы пойдем дальше с прибылью разбираться.
Важная птица?
Коль оказывается, что прибыль — такая важная птица, попробуем разобраться: какова ее природа, из чего она состоит и где обитает? Многие собственники действуют прямолинейно: если деньги в компании есть, их можно взять. А если немного подумать и уточнить? Вдруг это не твои деньги, а деньги поставщиков, покупателей, банков и т.д.? Наличие денег у компании еще не говорит о наличии прибыли, и наоборот. В предыдущей главе мы уже говорили об управлении денежными потоками. Чтобы была полная картина, у нас есть специальный отчет о движении денежных средств. Точно так же и у прибыли как отдельного объекта управления есть свой отчет — отчет о прибыли и убытках (подробнее об этом в главе 5).
Разговаривают два биржевых спекулянта:
— Привет, как дела?
— Нормально. Вчера с подругой в пух и прах разругался.
— Опа, а зачем? У вас вроде любовь-морковь была?
— Зато убыточную позицию закрыл!
Два отчета — как две грани вашего бизнеса. Отчет о движении денег может показывать, что у нас денег много, а отчет о прибыли и убытках может показывать, что много и убытков.
Правило № 11. Минздрав рекомендует регулярно проверять свое здоровье
А отчет о прибылях и убытках надо получать регулярно, не реже одного раза в месяц.
Чтобы корректно рассчитывать размер заработанной прибыли, надо достоверно знать размеры доходов и расходов организации. Для этого не реже одного раза в месяц надо получать отчет о прибылях и убытках за истекший период.
При хорошо отлаженной системе контроля над доходами и расходами информация о любом движении денег отражается в ней в тот же день, на худой конец — на следующий. С прибылью, поскольку она виртуальна, сложнее. Важный момент — сокращение срока отчетного периода и подведения итогов прибылей и убытков в нем. Над этим и бьются все современные компании. Быстрее получишь отчет — быстрее будешь знать, как сработал. Значит, быстрее выявишь негативные тенденции и примешь меры.
Правило № 12. Не жди, пока клюнет жареный петух
Негативные тенденции надо вовремя заметить.
Срок, который проходит с момента завершения периода до получения за этот же период отчета о прибылях и убытках, показывает качество корпоративного управления. Хороший показатель качества управления: ОПУ за месяц в крупной компании готов к 7–10 числу следующего месяца, а в средней — максимум на пятый день.
В компании с хорошим управлением отчет о прибылях и убытках, например, за февраль должен быть готов не позже 10 марта. А вот РАО «Газпром» закрывает отчетность по МСФО через полгода после окончания отчетного периода.
Но тут, как говорится, думайте сами, решайте сами...
Другой пример: у нас большая отсрочка по платежам с покупателем. Но при этом скоро ожидается оплата — есть договор о покупке товара. Это гораздо перспективнее, чем первая ситуация. Временные сложности с деньгами финансовый директор может легко решить, например обратившись в банк. А если у нас неудачная модель бизнеса — собственнику пора устроить мозговой штурм вместе с генеральным директором. Может, настало время привлечь финансовых консультантов?
Марксизм на службе капитализма
Модель бизнеса... «А о чем это?» — спросят многие, даже успешные, предприниматели. Для большинства слово «модель» связано с заумными графиками, схемами, ор-
ганизационными диаграммами и прочим арсеналом консультантов, который они применить не смогли бы (да и не очень-то и хотелось).
А ларчик просто открывается. Модель бизнеса — это основные принципы и конкретные шаги, которые вы же сами и делаете, чтобы заработать прибыль. Точнее даже (вспомним с теплотою дедушку Карла Маркса) — добавочную, или добавленную, стоимость (ДС), поскольку прибыль — сложная расчетная величина, иногда подверженная случайностям или субъективным мнениям, а вот добавочная стоимость — это ее реальная база. Не зря налоговые органы берут именно с нее самый большой налог. Знают ведь, служба обязывает.
Налоговый инспектор читает дочке на ночь сказку про Золушку.
— Папа, а когда у Золушки карета превратилась в тыкву, это ее каким налогом обложили?
Так что же это за любимое дитя Карла Маркса и Клавдии Михайловны, вашего районного налогового инспектора? Да в большей степени то же, что и прибыль, — превышение доходов над расходами. Только не ото всех возможных операций, происходящих в деятельности компании, а от ее основного бизнес-процесса (тут очнитесь — пошел важный термин!). Основной он в том смысле, что именно как осуществление этого действия и задумывался изначально весь ваш бизнес.
Если вы стояли у истоков бизнеса, то должны помнить, на чем вообще-то собирались зарабатывать. Вряд ли вы думали о переоценке основных средств. Или о выявлении излишков товаров на складе. И даже — не о процентах по депозитам и купленным чужим акциям (если, конечно, у вас не инвестфонд). Нам кажется, у вас была классная бизнес-идея о том, как продать большому количеству людей полезный для них товар или услугу, причем на их производство и доставку потребителю потратить меньше, чем выручить денег от продажи.
Согласитесь, что вся идея в целом к этому и сводилась! А если так, то мы выявили цепочку создания ДС (на которую налоговики накручивают НДС). Эффективность бизнеса определяется тем, насколько большую добавочную стоимость он может производить.
Для простоты добавочную стоимость считают как разницу между выручкой компании и стоимостью всех ее закупок. Возникшая разница характеризует ту ценность, которую создала уже сама компания, переработав закупленные на стороне ресурсы. Она идет на зарплату сотрудникам компании, проценты по кредитам, налоги и прибыль собственникам.
— Мойша, на чем вы зарабатываете?
— Покупаю яйио за два шекеля, варю его и продаю за два шекеля.
— Так навара же с этого нет!
— Не скажите! А бульон?
Очевидно, что чем больше добавочная стоимость, тем больше владелец бизнеса может инвестировать в развитие, спокойно рассчитываться по обязательствам и в конечном итоге получать свои солидные дивиденды. Можно сказать и так: чем больше добавочная стоимость, тем больше прибыль! Как люди практичные зададимся вопросом: «Что же мне, собственнику и бизнесмену, делать, чтобы увеличить добавочную стоимость?»
Восход солнца вручную
Обратили внимание на слова «цепочка создания ДС»? Это важно. Речь идет и вправду о цепочке, то есть об основном бизнес-процессе компании.
Если у вас среди активов числится металлургический комбинат, то его основной процесс, как ни крути, — это производство и реализация металлопродукции по конкурентным ценам с качеством, которое не ниже требований потребителей и сложившихся отраслевых стандартов.
— Чем торгуете?
— Мясо. Свежее. Собачатина.
— А почему щепки в нем попадаются?
— Третий сорт. Рубили вместе с будкой.
Если вы — владелец парка детских аттракционов, то важно, чтобы дети хотели попасть на каждый из них, а родители не боялись их туда отпустить, заплатив установленную цену за билет. Наличие рядом киоска с лимонадом и платного туалета тоже, конечно, важны, но суть все-таки в аттракционах.
Возможно, вы — директор агентства профессиональных услуг: консалтингового, аудиторского, дизайнерского, модельного, кадрового. Тогда главный процесс состоит в поиске потребителей таких сложных услуг, найма персонала нужного профиля и организации оказания услуг.
Причем опять же квалификацию ваших специалистов необходимо держать на уровне, который соответствует ожиданиям рынка за определенную цену.
— Официант, это мясо — свежее?
— Не знаю. Я работаю всего вторую неделю.
Доходы мы разделяем по областям и видам бизнеса, чтобы четко понимать, какое направление самое перспективное. Именно в этой области — источник нашего успеха, поскольку она дает нам возможность постоянно наращивать доходы. Кроме доходов нужно внимательно отслеживать и расходы, проверяя, как мы тратим наши ресурсы.
В период кризиса многие компании стали активно сокращать расходы. Но это не всегда оправданно. Бездумно сокращая персонал, некоторые увольняют не только «балласт», но и специалистов высокого уровня, которые создают добавочную стоимость.
Вчера меня хотели сократить. Но, услышав, как я кричу «Ура!», «Наконец-то!» и «Покажите мне этого неудачника, который будет делать мою работу», начальник почему-то передумал.
Такое бывает не только в анекдотах, но и в жизни: в одной компании персонал сначала сократили, а потом начали заново набирать людей на те же должности. Это слишком хлопотно: чем тратить время и деньги на обучение новичков, лучше распределите обязанности в старом коллективе по-новому. А вообще, доходы и расходы надо выстраивать в динамической зависимости друг от друга.
Компания «ИНТАЛЕВ» разработала систему контроля за финансами, позволяющую четко структурировать доходы и расходы по разным подразделениям организации, которые могут действовать самостоятельно. При этом должно четко соблюдаться правило: расходы не могут превышать определенный процент от доходов при нормальной текущей деятельности. Это касается в первую очередь наиболее емких статей расходов (закупка материалов, зарплата, электроэнергия и т.д.). Столь простой метод, как ни парадоксально, позволяет регулировать баланс доходов и расходов. При этом и персонал в компании сохраняется, и жить удается по средствам.
Эта модель достаточно жесткая, но она срабатывает в условиях кризиса. При изменении окружающей среды мы можем перейти на более мягкую модель регулирования доходов и расходов. Существует не так много факторов управления прибылью. Собственно, что такое управление прибылью? Управление доходами и управление расходами. Управление доходами — это управление продажами, и об этом в следующей книге. А пока можно назвать несколько методов управления расходами:
1) планирование и координация — за счет составления четких скоординированных планов, за счет четкого контроля их соблюдения можно добиться хороших результатов; А. Б. Чубайс в бытность свою в энергетике, по-моему, это называл НЭП — наведение элементарного порядка (экономия 20–25%);
2) нормирование — установление абсолютных и относительных значений, выше или ниже которых нельзя допускать расход материала, человеко-часов и других ресурсов вплоть до денег;
3) бенч-маркинг — анализ финансовых показателей своей компании в сравнении с аналогичными у конкурентов, средними по отрасли, среднерегиональным и др.
Список можно продолжать, но пока хватит: пусть наши российские управленцы для начала разберутся хотя бы с азами.
Кто должен следить за этим процессом? В идеале на верхнем уровне — собственник, а на уровне организации текущей работы — финансовый директор. Он следит за соблюдением нормативов, контролирует, как идут поступления и выплаты, и, соответственно, регулирует тем самым доходы и расходы. И в первую очередь он может обратить внимание на ту область, где происходит нарушение, — в чем его причины, кто виноват, что с этим надо делать. У него появляется мощный рычаг воздействия на экономическую ситуацию на предприятии. Управление соотношением доходов и расходов помогает нам поддерживать рентабельность на должном уровне и сохранять необходимый минимум персонала. В итоге сохраняется функциональность предприятия в целом.
Путешествие в НиКуда.ги
Инвестиционная группа «Трастком» покупает контрольный пакет сети турагентств «Куда.ш». «Трасткому» принадлежит «Русславбанк», один из главных кредиторов «Куда.ш».
Ранее сообщалось, что владельцы «Куда.ш», второй в России туркомпании по числу собственных офисов, пытаются продать стороннему инвестору до 51% акций в кипрской Toparda Enterprises Ltd., головной компании «Куда.ш». Вся Toparda Enterprises, которой также принадлежит «Сеть магазинов горящих путевок», по оценкам ее владельцев, стоит 54,5 млн долл.
В конце 2008 г. Toparda Enterprises управляла сетью из 150 собственных агентств «Куда.ш». Из-за долгов перед работниками, арендодателями, туроператорами и банками владельцы «Куда.ш» были вынуждены резко сократить количество агентств — со 150 в 25 городах России до 30 в Москве.
Источник: http://news.turizm.ru/firms/12746.html
А в марте выгодная сделка сорвалась — слишком много долгов накопила туристическая сеть. Количество ее офисов в Москве дошло до 22.
В марте 2009 г. ИГ «Трастком» передумала покупать «Куда.ги». ИГ «Трастком» отказалась от покупки Toparda Enterprises Ltd., управляющей сетью турагентств «Куда.ш» и «Сетью магазинов горящих путевок». Напомним, владельцы компании (UFG Private Equity — 25% плюс одна акция, остальные — AJK Trustee Services Ltd.) пытаются привлечь инвестора, чтобы расплатиться с долгами «Куда.ш», оцениваемыми в несколько миллионов долларов.
Вице-президент «Трасткома» Алексей Харитонцев разъяснил: «Детальный анализ объекта сделки выявил риски, которые для нас неприемлемы». Ранее он признавал, что группа претендует на 51% Toparda Enterprises, сообщает «Коммерсантъ».
Если в 2008 г. сеть насчитывала около 150 собственных офисов, то к февралю их осталось всего 22.
Источник: www.franch-pro.ru/news/739/
Вот как заканчиваются дела, когда компания не генерирует достаточный объем прибыли. Жить на чужих деньгах может любой дурак: это означает построение пирамиды, а не ведение бизнеса. И этот путь ведет в никуда!
У миллионера берут интервью:
— Скажите, в чем секрет вашего успеха?
— Терпение, мой друг, терпение.
— Но я могу назвать тысячу вещей, где не поможет никакое терпение.
— Например?
— Носить воду в решете.
— Вы не правы, просто надо взять решето и иметь терпение дождаться зимы.
Наоборот, пример удачного баланса доходов и расходов — развитие сети магазинов «Перекресток» (X5 Retail Group). Пять лет назад у «Перекрестка» и «Рамстора» выручка была примерно одинаковой. Финансовый директор «Перекрестка» каждый день сравнивал свои показатели с показателями конкурентов — для него это был вопрос профессиональной компетенции. За пять лет прибыль у «Перекрестка» выросла в несколько раз, а у «Рамстора» — всего на 30%. Это пример успешного управления ростом доходов. Секрет успеха в том, что постепенно увеличивался средний чек за счет работы с ассортиментом, в магазинах проводились различные акции по привлечению покупателей.
Есть и второй момент — стремительное строительство новых магазинов. За счет быстрого развития сети компания добилась прогрессивного роста доходов и обошла конкурентов. При этом важно отметить, что эти магазины открывались за счет собственных средств либо за счет долгосрочных кредитов по разумным банковским ставкам. При этом компания очень жестко контролировала расходы и постоянно следила, чтобы уже открытые магазины повышали рентабельность. Есть такой показатель — like-for-like(LFL): например, в 2006 г. у компании было 100 магазинов, в 2007 г. их стало 140, но она смотрит оборот по тем же самым 100 магазинам, которые были год назад.
Почему так важен объем выручки с учетом LFL? Да потому, что это наиболее объективный показатель для розницы. Можно открыть кучу новых магазинов и почивать на лаврах, любуясь отрадной картиной общего роста выручки.
Но при этом быть не в курсе реальной картины по имеющимся магазинам.
LFL позволяет отследить и ее.
Зайдем на сайт X5 Retail Group и откроем самый свежий отчет в разделе «Операционные результаты». И сразу же на первой странице найдем этот самый LFL, который компания определяет по итогам как финансового года, так и каждого квартала.
Рост этого показателя возможен за счет двух факторов: роста трафика и роста цен.
А теперь для сравнения зайдем на сайт, например, «Седьмого континента».
Отчета за 2009 г. и его последний квартал мы там не найдем (о том, что говорят сроки подготовки отчетов о качестве управления в компании, мы выше уже рассказали). На 137 страницах отчета за три квартала 2009 г. LFL мы не обнаружим. Не помощник нам и поиск по сайту — результат по LFL будет нулевым.
Что из этого следует? А то, что на основе имеющихся данных мы не можем сказать, насколько эффективно сработал «Седьмой континент». У ритейлера, который постоянно расширяется, рост может быть обусловлен открытием новых магазинов. И вот тут есть опасность потерять контроль над эффективностью каждого из них. Для того чтобы не допустить этого, и нужен LFL.
Зато на сайте компании мы обнаружим новость о том, насколько в 2008 г. выручка «Седьмого континента» увеличилась по сравнению с 2007 г., датированную 30 декабря (!) 2009 г. Не верите? Вот вам ссылочка — сходите, сами убедитесь: http://7cont.ru/news/events/?id=309.
Как говорится, ноу коммент. «Газпром», готовящий отчетность по полгода, идет учиться у ритейлера. А вот пример экстенсивного развития.
В минувшем году консолидированная выручка «Росинтер Ресторантс Холдинг», одного из крупнейших ресторанных операторов, выросла на 0,7% по сравнению с 2008 г. и составила 8,53 млрд руб., говорится в сообщении компании. В то же время выручка других ресторанов в том же сегменте (like-for-like) снизилась на 16,1%.
Для сравнения: по итогам первого полугодия 2009 г. консолидированная выручка выросла на 4%, а сопоставимые продажи упали на те же 16%.
«Росинтер» работает в демократичном ценовом сегменте, и, скорее всего, люди не столько стали меньше посещать рестораны, сколько меньше стали там тратить, предполагают некоторые аналитики. Однако в сообщении «Росинтера» говорится, что средний чек в прошлом году снизился по сравнению с 2008 г. только на 0,3%.
Источник: www.rbcdaily.ru/2010/01/29/market/455478
«Росинтер» устоял в кризис и даже не сдал позиций по общей выручке. Это, безусловно, достижение. Однако падение LFL свидетельствует, что достигнуто это исключительно экстенсивным путем — за счет открытия новых заведений при снижении эффективности имеющихся.
Причина этого снижения, коль уж средний чек остался на прежнем уровне, одна — уменьшение трафика. А ведь ожидалось, что он упасть не должен... Значит, компании надо разобраться, что происходит с трафиком, почему спрос не растет, и понять, как его увеличить.
Если расширение бизнеса плохо продумано, компания легко может превратиться в колосса о глиняных ногах. Что и произошло с турфирмой «Куда.га», офисы которой по всей Москве уже пустуют, а возмущенные клиенты никуда не могут улететь по оплаченным путевкам. В феврале 2009 г. владельцы компании еще надеялись, что состоится продажа бизнеса.
Не грех вспомнить и «Евросеть».
Просто офигеть!
За последние четыре года число салонов «Евросети» увеличилось в 15 раз, выручка — почти в 13 раз. Долги «Евросети», в 2003 г. составлявшие 12 млн долл., на конец 2006 г. выросли в 51 раз, достигнув 609 млн долл. Вначале «Евросеть» брала кредиты, в 2003–2004 гг. выпустила векселя на 1 млрд руб., в 2004 г. — облигации на эту же сумму, а в 2006 г. — еще на 3 млрд руб. Показатель долг/EBITDA, в 2003 г. составлявший 1,1, к концу 2006 г. вырос до 5,3.
Источник: Ведомости. 2007 год. 2 февраля. № 18 (1792)
Всего лишь несколько цифр, говорящих сами за себя.
Продано!
Совладельцы крупнейшего российского сотового ритейлера Евгений Чичваркин и Тимур Артемьев продали по 50% «Евросети» инвесткомпании ANN предпринимателя Александра Мамута. «Евросеть» продана за 1,25 млрд долл. с учетом долга, который на данный момент оценивается приблизительно в 850 млн долл.
Источник: Коммерсантъ. 2009 год. 23 сентября. № 171 (3988)
Бывает, что компания пытается нарастить доходы, открыв новое направление бизнеса. Владельцы ждут быстрых доходов, но при этом забывают, что новая сфера требует и расходов. Чтобы бизнес что-то давал, туда надо сначала вложить солидные ресурсы.
Например, один автодилер помимо основной деятельности хочет открыть бизнес в сфере недвижимости — строить и затем сдавать в аренду помещения. Причина интереса к этой сфере: изначально у компании были свободные помещения, которые сдавались в аренду. Потом они решили, что риелтерский бизнес можно развить. Возникает резонный вопрос: откуда возьмутся деньги на развитие нового бизнеса?
Понятно, что за счет основной деятельности бизнес по недвижимости они не поднимут. Следовательно, доходов они там не получат, а расходы при этом понесут. Тогда получается, что на развитие нового направления надо брать кредиты. То есть при нехватке средств от операционной деятельности на развитие нового бизнеса они еще и в долги залезут. Высока вероятность, что они новый бизнес не разовьют и операционная деятельность будет нацелена на возврат этих долгов, а не на получение доходов.
Когда владелец предприятия бьется за более высокую рентабельность и пытается перевести отдельные подразделения на хозрасчет, он формально снижает расходы.
Например, есть свои строители, ремонтники или транспортная служба, которые могут оказывать дополнительные услуги. Как минимум они снижают свои расходы, как максимум — начинают приносить доход. Но тут есть подводные камни.
А вы уверены, что сможете развить любой бизнес? Может, стоит не торопиться и сосредоточить усилия на том, что получается лучше всего? Если вы научились зарабатывать прибыль и быть рентабельными в своем деле, значит, в нем вы вполне конкурентоспособны. И потребители к вам привыкли: они вас выбирают благодаря вашим преимуществам. Стоит ли кидаться в новый рынок, как в омут с головой? Пусть сервис остается сервисом, а ваша голова на месте и без мигрени! Нет смысла тратить время и деньги на освоение новой сферы! Если только вас не посетил гениальный бизнес-план, что бывает не столь часто.
Винни-Пух приходит к Пятачку и говорит:
— Я хочу открыть магазин «Медок». Ты мне поможешь?
— Ух ты! Конечно! Мед будешь продавать?
— Нет, мед я буду покупать, а продавать я буду свинину.
Так что, оптимизируя затраты и доходы, мы должны учитывать понятие бизнес-модели и стратегию развития компании. И тут наступает звездный час финансового директора! Это одна из ключевых фигур компании — он создает свою систему, настраивая финансовое управление на обслуживание бизнес-модели компании. При этом он должен активно участвовать в разработке стратегии развития компании, видеть, где генерируются денежные потоки, обеспечивать компании получение прибыли.
Приводить примеры можно бесконечно. В вашей компании может происходить куча самых разных действий, проектов и операций, но всегда важно выделить то, что приносит бизнесу его добавочную стоимость. Смысл максимизации добавочной стоимости, а за ней — и прибыли в концентрации на основном процессе бизнеса, а далее — на его постоянном выпрямлении.
Куда же его выпрямлять? Да в сторону прибыли, конечно. Просто не надо делать ничего лишнего, и вы добьетесь успеха. У вас есть множество сотрудников, которые выполняют самые разнообразные действия. Но задача собственника и топ-менеджера — следить за тем, чтобы каждое действие приводило в конечном итоге:
- к максимизации основных доходов;
- к минимизации основных затрат (или соблюдению нормативов по ним);
- к поддержанию заданного уровня рентабельности.
Любые действия и операции, не ведущие к этому, должны безжалостно исключаться. А как же выделять полезные для основного процесса действия и убирать вредные? Нужно просто вспомнить структуру прибыли и добавочной стоимости: доходы минус расходы.
Вот о тех и других мы дальше и поговорим.
Осторожно при обращении с огнем!
Пожарный журналисту:
— Если, приехав на пожар, вы почувствовали запах жареного...
— То причиной возгорания стало неосторожное обращение с огнем при приготовлении шашлыка, — перебивает его журналист.
— Нет, — качает головой пожарный, — значит, есть пострадавшие.
Доходы — топливо бизнеса. Как прибыль, так и добавочная стоимость рождаются не из откуда-нибудь, а прежде всего из продаж продуктов и услуг компании (немаловажна, конечно, роль затрат, но об этом — дальше). Важнейший момент в управлении доходами — это понять, что, собственно, компания продает на рынке. В чем же, спросят многие, вопрос? Если у меня свечной заводик, то его товар — свечи. А если я консультант по управлению, то мой товар — советы (разной степени полезности). Ответив так, вы будете правы. И одновременно неправы. Вспомните, что продаете вы свою продукцию клиентам, то есть не себе, а людям посторонним. А они, эти посторонние (которые приносят вам деньги!), имеют свойство смотреть на вещи иначе, чем вы. Это хозяину заводика может казаться, что он продает обычные свечи. А покупатель приходит за освещением или оформлением интимного ужина, а может — вообще парафин для других целей нужен.
Прохожий видит работников, которые тащат на себе огромные камни.
— Что вы делаете? — спросил он у первого из них.
— Я тащу камень.
— Что вы делаете? — задал он тот же вопрос второму.
— Я зарабатываю своей семье на хлеб.
— Что вы делаете? — обратился прохожий к третьему работнику.
— Я строю Храм.
Говоря бизнес-языком, собственник и топ-менеджер должны решить вопросы: во-первых, как видят их товар клиенты, чтобы предлагать его в наиболее выгодном свете, а во-вторых, как эти товары классифицировать для себя, чтобы управлять доходами от продаж. Здесь уже не обойтись без маркетинга, но и финансист не должен стоять в стороне: ведь в конечном итоге данные о продажах, построенные по тому или иному принципу, лягут в его бюджет доходов, а от него далее пойдут по всем другим финансовым показателям компании.
Планирование «в удавах» и «в попугаях»
2003 г., Тула. Небольшая сеть продуктовых магазинов «Посольский дом» планирует стать региональным гегемоном в своем сегменте. Но гегемонов без качественного финансового планирования не бывает. Для разработки методологии планирования пригласили «ИНТАЛЕВ».
Кто занимался финансами в рознице, «проблему № 1» в ее бюджетировании назовет с ходу. Большой ассортимент! То есть ассортимент просто огромный.
— Я бы хотел иметь полновесную модель бюджетов, а ведь она у меня пляшет от натуральных объемов продаж, — сказал генеральный директор. — Но как я их запланирую? У меня же не долгосрочные контракты на изготовление десяти чушек... У меня миллионы пачек йогуртов с сотнями добавок, водка — мегалитрами от пятидесяти производителей, контейнеры сосисок и всякое другое. Даже пряники тульские — и то пятнадцать видов.
— Проблема понятна, — ответил сотрудник «ИНТАЛЕВ», ведущий проект. — Но давайте подумаем. Ведь натуральное планирование непосредственно в тех товарах, что снимает покупатель с полки, — это некоторый стереотип. Так пишут в учебниках по финансовому менеджменту, авторы которых не задумались о практических сложностях этой процедуры.
—ОК, что вы можете предложить?
— Нам надо рассмотреть несколько моделей и выбрать ту, что наиболее вам близка. Прежде всего, считать товары можно в усредненных единицах. Вот, вы привели пример про йогурты. Но разве для дальнейшего финансового планирования — расходов на транспорт, погрузку, складирование и т.д., — важно, с вишней сейчас грузим или с папайей? Да нет никакой разницы. Так что для создания бюджетной модели подойдет общая позиция — «Йогурты». Мы выкинем несущественный параметр — вид фруктового наполнителя, как бы усредним эти йогурты между собой.
—Любопытно... Так, а ведь есть же товары, физически разные, но также похожие с точки зрения бюджетирования?
— В точку! Допустим, у вас есть подгузники, губки для мытья посуды и половые тряпки. Товары по своему назначению совсем разные, но для грузчика, кладовщика и логиста разница не ощущается.
И тут мы говорим о следующей модели — укрупненных единицах. Мы их объединяем в позицию «Мягкие бытовые товары» и планируем уже ее.
— Лихо! А еще как-то облегчить процесс калькуляции по плану можете?
— Скажите такую вещь — все ли товары сильно меняют свою долю в общем объеме продаж от периода к периоду?
— Нет, как раз не так уж много. Хлеба, молока, круп, консервов, дешевого алкоголя, даже мяса потребляется вполне стабильное количество. Сильная разница в данных только по деликатесам, элитным винам-коньякам, свежим фруктам или товарам, разновидности которых сами производители постоянно обновляют, те же йогурты. Но с ними проблему мы вроде как решили.
— Тогда разумно ввести в действие и третью модель — выборочные единицы. Планируйте простой индексацией на естественный прирост все «стабильные» товары, а реальные усилия сосредоточьте только на тех, что ведут себя изменчиво.
— Хорошо, вы решили проблему моей розницы. Но с того же самого склада я активно отгружаю оптом, а там номенклатура, и изменения в ней — в десятки раз больше. Даже увеличение продаж йогуртов и подгузников меня не спасет. Что делать?
— Давайте еще попытаемся расширить наше сознание. Что есть вообще в оптовой торговле кроме ящиков, палет или контейнеров?
— Ну что там есть?.. Автопогрузчики, три штуки, там есть. Холодильники разные. Менеджеры по продажам со своими ребятами. Восемь групп.
—Так, внимание — группы! А насколько прогнозируемы в понятиях ящиков или контейнеров продажи одной обычной группы?
—Тут дело следующее: если не учитывать сезонность, то вполне объективно прогнозируемы. И если кто-то продал за месяц в два раза больше, то это реально его заслуга, он вроде как себя «два раза продал».
— Вы только что сформулировали четвертую модель — условные единицы. Смотрите: в реальности эти торговые команды отгружают не себя, а свои ящики и коробки. Но если вы планируете в ноябре, допустим, март следующего года, то точный прогноз этих ящиков — невозможен. Вряд ли бюджеты в них будут полезны всем остальным участникам цепочки планирования: складу, автоцеху, казначейству и так далее. А вот если вы им скажете: «В марте я продам десять стандартных торговых команд», то они сразу поймут, какие цифры им вносить в свои планы. И эти прогнозы будут обоснованны, а значит — точны.
—Беру на вооружение!
2005 г. Интервью директора по стратегии «Посольского дома»:
«Задачу холдинга «Посольский дом» мы определяем как «развитие потребительского рынка». Мы считаем, что в Тульской области наш холдинг внес свой вклад в этот процесс. Буквально недавно, в 2003 г., в Туле начался активный переход от устаревших и стихийных форм торговли — то есть от магазинов с обслуживанием через прилавок, уличных рынков, палаток, развалов к современным форматам — сетевой торговле с самообслуживанием. Холдинг «Посольский дом» в Туле занял лидирующие позиции в этом секторе».
2007 г. Консолидированный оборот холдинга «Посольский дом» составил около 200 млн долл. В состав холдинга входят: крупнейшая тульская розничная сеть из 40 магазинов шаговой доступности «Семейная копилка», «Объединенная дистрибьюторская компания» — основной региональный распространитель потребительских товаров, компания «Премьер», включающая более 10 кафе и ресторанов, а также несколько других видов бизнеса.
О чем эта история? Она о вечном в финансовом менеджменте — о шаблонах сознания. Мало что делает работу менеджера настолько неэффективной, как его собственные стереотипы и неумение подняться над ситуацией. А решения — рядом, хотя они и могут выглядеть на первый взгляд странными.
К психологу приходит мужчина, жалуется на серьезные проблемы, вызванные нервной работой.
— А что за работа?
— Я стою на конвейере и сортирую апельсины: в одну коробку — маленькие, в другую побольше, в третью самые большие... В среднем один апельсин в минуту.
— Странно, вроде отличная работа...
— Не скажите, доктор. Каждую минуту мне приходится принимать решение — 480 решений в день!
Но вспомните мартышку и попугая из известного мультика — они смогли познать удава, которого сложно охватить одним взглядом, только сравнив его со своими размерами. Так и в бюджетировании: детальный, но неточный и трудоемкий план — ничто, пусть он будет не столь подробен и даже экзотичен, зато с ним можно работать!
Татьяна Никифорова, менеджер службы финансового анализа и планирования компании «Магнат Трейд Энтерпрайз», Волгоград.
Ассортимент нашей компании составляет более 2 тыс. наименований. На начальном этапе постановки бюджетирования натурально-стоимостные бюджеты продаж и потребностей в товаре мы начинали планировать в разрезе единиц товарной номенклатуры (sku), например, упаковки Tide ОД и 0,4 кг рассматриваются как разные товары. Этот принцип реализован в бухгалтерском и складском учете движения товаров. Однако такое дробление очень трудоемко, и даже для управленческого учета столь подробная детализация трудно применима (например, распределение по всем sku бонусов, фактически полученных от поставщика за эксклюзивную команду менеджеров). Кроме того, на период оперативного планирования зачастую нет информации от поставщиков о вводе новых sku. Поэтому сейчас мы всерьез задумались о целесообразности перехода к планированию натурально-стоимостных бюджетов продаж и потребностей в товарах в разрезе брендов. Видимо, для стандартизации продукции придется ввести понятия «усредненная условная единица» или «средняя коробка».
Источники: Бюджетирование в торговых компаниях // Финансовый директор. 2005. № 6; www.fd.ru/article/13889.html
Следующий момент — сбалансированность. Каким бы простым и понятным ни был продукт компании на первый взгляд, для снижения рисков падения доходов на какомто одном фронте всегда имеет смысл выделять несколько источников поступлений, причем желательно не связанных между собой.
Едва ли не главный канон английского футбольного бизнеса: доходы клуба должны делиться примерно поровну между тремя «китами» — продажей билетов, деньгами от телетрансляций и коммерческими поступлениями. В число последних входят и спонсорские соглашения, и продажа атрибутики. Так вот, по итогам сезона 2007/08 «Манчестер юнайтед» (МЮ) на продаже билетов заработал 101,7 млн фунтов, от телевидения получил 91,5 млн, а от коммерции — 63 млн. То есть 40, 35,7 и 24,3% соответственно. Клубам со столь гармонично развитой доходной частью никакой кризис не страшен.
И сообщение последних дней, что титульный спонсор МЮ — американская страховая компания AIG, понесшая огромные убытки из-за рецессии, — не будет продлевать контракт, действующий до мая 2010 г., не вызвало в клубе никакого волнения. Желающих заменить AIG даже на более выгодных условиях найдется с лихвой.
Источники: Игорь Рабинер. Бизнес не по-русски // Спорт-Экспресс. 2009. 2 февраля; www.news.sport-express.ru/online/ntext/28/nl282341.html?Subscribe
Обратим внимание, что диверсификация доходов не обязательно должна вести к созданию разных бизнесединиц. В идеале каждая бизнес-единица, чтобы быть устойчивой, должна уметь строить отношения с разными рынками и потребностями клиентов, вести побочные операции, не снижая эффективности основных, извлекать все виды доходов, которые логично связаны с ее деятельностью.
Нью-Йорк. Полдень. Жара. Старый еврей Мойша торгует семечками на мраморной лестнице Bank of New York. К нему обращаются:
— Мойша, дайте взаймы.
— Не могу, — отвечает он. — У нас договор с Bank of New York.
— Ах, Мойша, оставьте, какой же у вас договор?
— Я не даю взаймы, а Bank of New York не торгует семечками.
При этом важно понимать, откуда растут наши доходы: во-первых, это доходы от основной деятельности (от реализации продуктов и услуг), то, за счет чего рождается добавочная стоимость. Второй источник — доходы от инвестиционной деятельности, третий источник — доходы от финансовой деятельности, ценных бумаг, депозита и т.д.
У молодого миллионера спрашивают:
— Как вы сделали свои миллионы?
— На бирже.
— А подробней?
— После смерти моего отца-миллиардера.
Еще у нас могут появиться «доходы от прочей деятельности», но они обычно нерегулярны и не столь заметны. Например, мы реализовали отходы производства, металлолом или неликвидный товар либо должники нам заплатили штрафы и неустойки — отлично! Вот вам и незапланированные доходы. В том случае, если доходы от прочей деятельности растут и приносят не меньше 20% от общей прибыли компании, пора их выделять в самостоятельный бизнес.
Разговор в банке:
— Вы знаете, я хочу сделать небольшой бизнес...
— Что ж, купите большой и просто немного подождите.
<Порой после грамотной постановки системы управления финансами возникают парадоксальные случаи. Директор думал, что у его предприятия 30–40% рентабельности, а реально оказалось всего 3–4%. Подобное особенно характерно для холдингов, когда есть несколько точек образования доходов и расходов.
В чем секрет? Дело в том, что неверно просто суммировать все доходы. Так же, как многие путают разные денежные потоки, часто путают и разные виды доходов. Когда у нас несколько направлений деятельности и мы пытаемся сложить все доходы в один мешок, возникает неразбериха. Если в холдинге существует интегрированная цепочка бизнеса, при суммировании всех доходов от разных видов бизнеса получается неверная картина. Мы как бы перекладываем доходы из левого в правый карман или наоборот.
Например, завод железобетонных изделий входит в вертикально интегрированный холдинг и конечный доход холдинг в целом получает только при реализации квартир. Поэтому складывать вместе доходы от реализации железобетонных изделий, доходы от работы автотранспортной колонны и другие виды доходов — неверно. Неверно с точки зрения вычисления общего результата работы интегрированной цепочки. Потому что доход одного звена цепи оказывается в расходах следующего звена. Парадокс!
Гаишник заполняет заявку на банковский кредит. В графе «Подтвержденный ежемесячный доход» пишет «15 тысяч рублей», в графе «Неподтвержденный...» — «150 тысяч». Менеджер просит указать источник неподтвержденного дохода. Гаишник пишет: «Консультации населению».
Дао финдира
Затраты можно считать злом, а можно — неизбежностью. И как гласит известная управленческая поговорка, если какого-то явления нельзя избежать, то надо... его возглавить! Мы намеренно не хотим вдаваться в вечный спор по поводу значений слов «затраты», «расходы», «издержки» и даже — святое! — «себестоимость», поскольку наша задача — не точность терминов. Все эти слова мы будем употреблять как близкие по значению синонимы, и практически везде из контекста будет четко следовать, что имеется в виду.
Управление затратами можно свести к нескольким простым вопросам.
1. Какие из затрат капитализировать (то есть включать в стоимость основных средств или нематериальных активов), а какие — списывать на расходы текущего периода?
2. Как затраты группировать: по принципу «постоянные и переменные» или «прямые и косвенные»? А может — и так и эдак?
3. Если есть косвенные затраты, то как их разносить и разносить ли вообще?
Да, это вам не доходы, затраты — это отдельная тема!
— Дорогой, мы наконец расплатились с акушеркой.
— Значит, теперь малыш полностью наш?
Капитализировать нельзя потратить
В ходе своей деятельности предприятие несет множество видов затрат своих ресурсов: одна часть — на поддержание своего текущего функционирования. Другая часть — это инвестиции того или иного назначения, которые, по идее, должны включаться в стоимость его внеоборотных фондов и повышать их общую величину по балансу (так называемый процесс капитализации). В бухгалтерии есть разные хитроумные критерии и способы создания этой капитализации, но в России на уровне управленческого учета и понимания этого вопроса собственниками есть большие сложности. Непонимание сути этой темы и откровенное нежелание заниматься накоплением основных фондов проистекают оттого, что многие собственники живут только сегодняшним днем.
Тюрьма, в которой содержатся приговоренные к высшей мере наказания. Раннее хмурое утро. Ветер, льет дождь. Расстрельная команда ведет по лужам закованного в кандалы заключенного на расстрел. Начальник команды обращается к нему:
— Ну что ты такой мрачный? Нам-то вот еще по такой погоде назад идти...
От слова «амортизация» большинство собственников просто морщатся. И это понятно — бухгалтер в свои бумаги вносит большую статью затрат, занижающую прибыль и официально возможные дивиденды, хотя вроде как по этой статье никому платежей нет... Что за дела? На самом же деле амортизации бояться не надо.
Можно, кстати, вспомнить, что если вы управляете своим авто и что-то понимаете в его устройстве, то не пугаетесь же слова «амортизатор», а, наоборот, понимаете его необходимость. А еще можно вспомнить происхождение слова: на латыни это означает «бессмертие». Бессмертие вашего бизнеса и благосостояния! Прямо импровизированный тост!
Действительно, ежегодные амортизационные отчисления формируют фонд обновления основных средств бизнеса, то есть если вы регулярно такие отчисления производите, то никогда имущество ваше в труху не сотрется, а, наоборот, будет себя через амортизацию воспроизводить, снова и снова принося прибыль.
Задача по домашней экономике: посчитайте амортизацию жилплощади, занятой книжными полками, и трудозатраты на посещение супермаркета.
Резюмируем — надо капитализировать затраты на то, чем собираетесь пользоваться долго. Опять же проверяйте, насколько эти затраты полезны для основного бизнес-процесса: бессмысленно держать на балансе непрофильные активы только потому, что кто-то их туда зачем-то давно поставил, а при этом списывать на затраты вложения в долгосрочные активы, которые принесут вам стратегическое преимущество.
Колеблемся, но только вместе с линией партии!
Все течет, все изменяется. Меняется и уровень затрат в любом бизнесе. Однако, если взглянуть на конкретный период отчетности, а то и на несколько соседних, в которых масштабы деятельности не отличаются друг от друга на порядки, то можно обнаружить, что ряд статей затрат строго следует за объемами производства и продаж. Зато некоторые из них остаются практически на одном и том же уровне.
Пансион в британском провинциальном графстве. Изо дня в день, из года в год ровно в 17:00 мистер Смит, занимавший верхний этаж, спускался в холл, выпивал чашку чая и 15 минут листал газеты. За этим неизменно наблюдали две старушки, изо дня в день с утра до вечера вязавшие в холле.
И вот однажды мистер Смит не спустился в 17:00...
Перепуганные старушки, немного подождав, бегут наверх, стучатся в дверь. Им открывает мистер Смит:
— В чем дело?
— Мистер Смит, изо дня в день вы ровно в 17:00 спускались в холл, выпивали чашку чая, ровно 15 минут просматривали газеты, а сегодня не спустились. Что случилось — уж не заболели ли?
— Нет. Просто НАДОЕЛО!
Это наблюдение, сделанное экономистами уже давно, позволяет относить первые статьи к переменным, а вто-
рые — к постоянным. Что это дает? Во-первых, можно проводить антикризисный менеджмент. В сложных экономических условиях, когда надо временно сворачивать объемы деятельности, именно постоянные затраты тянут компанию вниз, ведь переменные автоматически сами уменьшатся вслед за сокращением продаж.
— Что самое главное в вашей работе в кризис?
— Наша цель — иметь возможность адаптировать себя к новым условиям, которых никто точно не знает. Такого глубокого глобального кризиса мы не переживали никогда. И мне кажется, мы до конца не понимаем, когда и как он закончится. Значит, мы должны быть готовы заранее ко всему. У нас больше 3000 сотрудников, 1,4 млрд долл. оборота, 15 точек продаж и 14 сервисных центров по маркам, и централизация — это не просто слова, это проект, который будет иметь большой эффект. Кроме того, поскольку прогнозировать ситуацию на рынке сложно, нам нужно иметь более гибкую систему расходов. Даже если все изменится, мы должны пережить эти времена, уменьшив фиксированные затраты и повысив долю переменных, которые позволят нам адаптироваться в любой ситуации. Это касается зарплат, системы мотивации, пересмотра договоров аренды зданий, операционных расходов и многого другого.
Источник: Ведомости. 2009. 18 мая. № 88 (из интервью Эрика Блондо, управляющего директора группы компаний «Независимость»)
Во-вторых, оптимизация основного бизнес-процесса также заключается в работе с постоянными и переменными затратами. Управление переменными затратами — это во многом управление нормативами: сколько ресурсов и денег может быть потрачено в расчете на каждую единицу выпускаемой продукции. Здесь задача финансового директора — работая рука об руку с производственным, коммерческим и другими директорами, разработать систему нормирования по всем видам затрат. А далее четко контролировать выполнение нормативов. О том, как эти самые нормативы влияют на управление бизнесом, мы позже расскажем более подробно.
Но нормированию могут (и должны!) также подвергнуться и постоянные затраты.
Очень солидная аудиторская компания с жесткими корпоративными нормами поведения. Все сотрудники приходят на работу очень рано, а уходят далеко за полночь... И вот однажды один специалист начал работу в девять утра. Все переглянулись. Ушел в шесть вечера. Все опять переглянулись, но решили, что случилось что-то очень серьезное дома. На следующий день повторилось то же самое, через день опять.
Наконец народ не выдержал и послал представителя разъяснить бунтарю правила игры. Тот послушал, испуганно помолчал несколько минут, а потом робко сказал:
— Ребята, да вы что? Я же в отпуске!
«В смысле? — спросите вы. — Они же и так зафиксированы!» На самом деле зафиксированы они только в теории, а в жизни есть как минимум две причины, почему их уровень может колебаться.
1. Несанкционированный перерасход. То есть кто-то из ваших сотрудников при отсутствии системы нормативов просто потратил больше, чем требуется для имеющегося объема производства и продаж.
2. Значительное, то есть не на 5–10 %, а в разы, увеличение масштабов деятельности. С высоты такого изменения многие постоянные затраты могут временно стать переменными и скакнуть на новый уровень, где на время же и зафиксироваться. Перестало хватать склада или офисного здания — купили новые, следовательно, амортизация, налоги и расходы на эксплуатацию резко на этом участке выросли и остановились. До следующей покупки.
Ничто не вечно под луной. Значит, для выпрямления своего основного бизнес-процесса надо уделять внимание нормированию как переменных (в расчете на единицу продукции), так и постоянных затрат (в соответствии с имеющимся и плановым объемом всей деятельности). Деление затрат на переменные и постоянные используется для расчета точки безубыточности. Об этом читайте в специальном разделе этой главы.
Точность против полезности?
Международный аэропорт города Минска. Надпись на русском языке: «Внимание! Не следует ни помогать, ни препятствовать закрытию двери. В противном случае механизм доводчика может быть поврежден».
Та же надпись рядом по-английски: «Attention! Doors are closed automatically».
Любой, кто сталкивался с управлением затратами на предприятии, рано или поздно решал задачу: как на себестоимость продуктов или товаров отнести причитающуюся им долю общих или косвенных затрат? Знакомый и закономерный вопрос, не правда ли? Только за этим вопросом скрыт еще более важный: а стоит ли разносить косвенные затраты вообще?
Михаил Аксенов, экономист-аналитик компании «Перекресток».
В «Перекрестке» все косвенные затраты относят на финансовый результат компании в целом. Это правильнее с точки зрения справедливой оценки доходности объектов, ведь любое разнесение косвенных затрат условно. Важна также возможность руководителя объекта влиять на уровень затрат, относимых на его объект. Если такой возможности нет, теряется смысл их отнесения на объект с целью определения эффективности его деятельности, так как причиной неудовлетворительной рентабельности объекта могут оказаться чрезмерные общеоперационные расходы.
tИсточники: Бюджетирование в торговых компаниях // Финансовый директор. 2005. № 6; www.fd.ru/article/13889.htm
Тоже логично, согласитесь. Конечно, «любое разнесение косвенных затрат условно». Ведь люди, а не сама жизнь, их разносят. Приняли одну базу разнесения — прибылен один продукт, взяли другую — да он уже и так себе. И о продуктивности основного бизнес-процесса тоже полезной информации не прибавилось: он как шел, так и идет, а это просто мы с базами разнесения играем. Но универсальных решений нет. Специфика отрасли и просто конкретной компании может требовать определенной схемы отнесения косвенных затрат на продукты или бизнес-направления.
Татьяна Никифорова, менеджер службы финансового анализа и планирования компании «Магнат Трейд Энтерпрайз» (Волгоград).
Мы пошли по пути распределения косвенных расходов пропорционально драйверам. Драйвер подбирается сообразно тому, что именно генерирует расходы по данной статье. Так, для складских расходов основной генератор — это палето-место хранения, для административных расходов — численность торгового персонала, для транспортных затрат — объем, тоннаж и плотность перевезенного груза. Система драйверов очень гибкая и может быть пересмотрена в зависимости от целей компании. Относить расходы на компанию также возможно, но в дистрибуции эффективность бизнеса не ограничивается получением вклада на покрытие, поскольку необходимо четко знать, сколько косвенных затрат в разрезе по статьям генерирует каждое бизнес-направление. Природа дистрибьюторского бизнеса такова, что доля расходов на транспортную и складскую логистику и маркетинг в общих затратах компании составляет около 80%, в результате чего необходимо иметь возможность гибко управлять размером таких затрат. Управление затратами — залог конкурентного преимущества в дистрибьюторском бизнесе. Владея методикой распределения косвенных затрат, можно смело менять в портфеле компании продукты/направления, не опасаясь резкого непредвиденного скачка расходов.
Источники: Бюджетирование в торговых компаниях // Финансовый директор. 2005. № 6; www.fd.ru/article/13889.html
Если вы как топ-менеджер приняли решение все-таки заниматься разнесением затрат, то, думается, вам будет интересно прочитать следующую историю.
Косвенные затраты, водка и занимательная физика
2002 г., Запорожье, Украина. Торговый дом «Мегаполис» специализируется на дистрибуции табачной и алкогольной продукции по всей территории Украины. Два эти направления занимали примерно одинаковые объемы (с незначительным лидерством алкоголя) и поэтому были выделены в виде двух бизнес-единиц со своими руководителями, штатом и прямыми затратами.
Крупнейшей статьей косвенных, то есть общих для двух направлений, затрат были расходы по перевозке товаров. Редкая фура везла только алкоголь или табак: как правило, в один рейс загружалось и то и другое, причем в самых разнообразных пропорциях. И если себестоимость рейса отдельно взятой фуры определялась достаточно четко, то понять, сколько именно стоила перевозка в ней бутылок, а сколько сигарет, — было просто невозможно.
До проекта по построению системы бюджетирования специалисты «Мегаполиса» пытались найти адекватную базу разнесения затрат на транспорт. Были выработаны две версии: «лучше разносить по весу товара» и «разносить надо по объему груза». У каждого из вариантов были свои ярые сторонники, и несложный анализ позволял понять, кто был за что. Бутылки с жидкостью — это достаточно тяжелый товар, тогда как блоки сигарет — очень легкий, но объемный груз. Значит, использование принципа разнесения по весу сразу делало алкогольное направление нерентабельным, а табачное — суперприбыльным. А вот база по объему показывала картину с точностью до наоборот: табак казался бесперспективным, а водки с коньяками — лучшим выбором для бизнеса. Понятно, что руководитель каждого из направлений защищал именно «свою» базу.
Вот с такой задачей, достойной учебника занимательной физики, столкнулись консультанты «ИНТАЛЕВ» на проекте. А раз постановка вопроса лежала в области физики, то и решение было найдено там же. Какая величина связывает между собой вес и объем? Логично, что плотность! То есть все искажения, которые были бы вызваны применением лишь одного из параметров, на уровне интегрирующего показателя должны стать минимальными. И это только для одной фуры. На уровне же десятков и сотен фур за месяц, квартал и т.д. включался закон больших чисел и искажения пропадали совсем.
Все ящики по видам напитков и сигарет были пересчитаны на значения их плотности, и далее затраты разносились по полученным коэффициентам. У справедливого с точки зрения науки решения все равно остались противники, так как истину (кто же все-таки рентабелен по-настоящему!) уже было не утаить. Но решение — за собственником, а он оказался вполне грамотным, чтобы понять физику своего бизнеса. Табачное направление (как убыточное исходя из плотности) было закрыто ради концентрации на алкогольном бизнесе.
Руководство компании «Мегаполис» решило строить свои ликеро-водочные заводы и выводить на рынок собственный бренд.
Новый ЛВЗ, построенный всего за год, был назван в честь легендарного острова — Хортица. Сегодня — это единственное предприятие Украины, возведенное с нуля по уникальному проекту на тщательно выбранном месте.
Декабрь 2003 г. С конвейера «Хортицы» сошла первая продукция. На рынок вышло мощное, сверхсовременное предприятие, оснащенное по последнему слову техники.
2007 г. Водка «Хортица», производимая компанией «Мегаполис», — абсолютный лидер продаж на Украине, самая продаваемая импортная водка в России и первый алкогольный бренд, получивший звание «Марка года России».
2008 г. Водка «Хортица» вошла в TOP-3 мировых производителей алкоголя по объемам продаж наряду с Absolut и Smirnoff.
Сегодня продукция под украинским брендом продается в 77 странах мира.
О построении системы стратегического управления читайте на сайте www.intalev.ru (раздел «Стратегическое управление»)
О чем эта история? Не много примеров настолько упрощенной (настолько же и неточной) модели описания реальности, как базы разнесения косвенных затрат, встречается в истории человеческой мысли. Как-то исторически не принято в области бухгалтерии вдумываться в экономическую суть идущих процессов — ведь можно по простому алгоритму разбить одну большую цифру на много маленьких, составить отчет и спать спокойно. Сложно даже представить, сколько потенциально успешных бизнес-идей было отвергнуто из-за «неудобных» алгоритмов разнесения.
Но настоящий бизнесмен тем и отличается от счетовода, что он себе такого не позволит, а приложит усилия и разберется, что сколько реально стоит в его хозяйстве.
Ибо адекватная информация сегодня — это стратегический успех завтра.
Советские времена. Дружинники отлавливают пьяных у бара. Трубку, как обычно, не выдали: как тестировать на степень опьянения, непонятно. Тут старшего осеняет: перед выходом из бара стоит береза, надо всех выходящих спрашивать, сколько здесь берез, кто назовет больше одной, забирать. Так и сделали, работа кипит. Наконец, выползает последний клиент. Спрашивают, сколько берез, и у него. — Тихо! Я в этом лесу спать буду.
Точка удовлетворения
Когда предприниматель испытывает оргазм? А предпринимательница? Нет, вы совсем не о том подумали. Высший пик наслаждения, когда пройдена точка безубыточности! Они оба чувствуют это одинаково сильно!
Правило № 13. Не зная броду, не суйся в воду
Не зная своей точки безубыточности не суйся в бизнес.
Каждый руководитель должен четко знать актуальную точку безубыточности для своего бизнеса. Не рассчитанную много лет назад в бизнес-плане для банка, а по реальному составу затрат и в сегодняшних ценах.
Ведь важно не только управлять в отдельности доходами и расходами. Нужно соблюдать между ними правильное соотношение, но не всегда дела складываются так удачно, чтобы образовалась прибыль. Иногда (привет текущему кризису!) бывает неплохо, чтобы расходы хотя бы сравнялись с доходами.
Умение работать в ноль в тяжелой ситуации — один из признаков эффективного финансового директора! Такое состояние называют точкой безубыточности. Она важна и в более благоприятной ситуации. Если вы планируете получить прибыль, то хорошо бы знать, на какой день месяца или после продажи какой партии товара вы на нее выйдете, окупив все затраты текущего периода. До этого момента — никаких лишних трат или распределения прибыли!
Секрет экономии: ходите в супермаркет сытым.
Правило № 14. Не пытайся изобретать акваланг
Единственный способ не захлебнуться, оказавшись ниже точки безубыточности, — вынырнуть.
При объеме продаж ниже точки безубыточности есть только два способа выживания: сначала приложить все усилия для максимизации доходов. А если этого оказалось недостаточно для выведения компании в прибыль — резать расходы. Все просто, но многие пытаются искать иные способы. И напрасно! Все остальное — от лукавого и ненадолго.
Умничать, пытаясь изобрести третий способ, бесполезно. Различные «палочки-выручалочки» типа кредитов, подтасовок в отчетности, разных хитромудрых финансовых операций и прочего не спасут.
Точка безубыточности — это как уровень воды: поднимется выше носа — захлебнешься. И все! Хитрые способы отращивания жабр для бизнеса в сжатые сроки науке неизвестны. Мы подчеркиваем — для нормального бизнеса, а не для того, что, бывает, им называют в России. И аквалангов для такого «бизнес-дайвинга» не изобрели.
Рассчитывается эта точка несложно. Для ее получения надо знать, сколько маржи, или вклада на покрытие постоянных затрат, приносит вам каждая проданная единица продукции. Если вы продаете что-то за 5 руб., а купили или произвели за 2, то такая маржа — 3 руб. Если же у вас, допустим, в месяц 60 руб. постоянных затрат, то надо продать 20 (60 руб. разделить на 3 руб.) единиц продукции, чтобы выйти в ноль. С 21-й штуки товара начнет формироваться прибыль (что интересно, в размере тех же 3 руб. на штуку). Вот и все. У вас рассчитана точка безубыточности в натуральном выражении (в штуках).
В стоимостном же выражении точка безубыточности этого примера — 100 руб. (20 штук умножить на их цену реализации, 5 руб.). Можно ее посчитать и по-другому: доля маржи в каждом из рублей реализации в примере составляет 60% (3 руб. маржи разделить на цену в 5 руб.).
Если разделить постоянные затраты (60 руб.) на эту величину (в умных книгах ее называют коэффициентом маржинального дохода), то получим те же 100 руб.
Поздравляем! Инструмент для экспресс-моделирования готов. Можете задавать себе вопросы о своем будущем (то есть будущем вашего бизнеса) и сами же на них отвечать.
1. Какой у меня должен быть минимальный уровень реализации?
2. Какая должна быть себестоимость и маржа у товара, чтобы при таких-то постоянных затратах не понести убытков?
3. Насколько я могу повысить постоянные затраты при плановой выручке, чтобы не потерять прибыль?
И так далее. Заметили, что все вопросы относятся к основному бизнес-процессу? Конечно, чем он прямее, тем раньше наступает точка безубыточности, тем быстрее формируется прибыль. Ничего лишнего, все по делу.
Важно только не забывать, что точка безубыточности не является раз и навсегда заданной константой, а меняется вместе с вашим бизнесом.
Правило № 15. Семь раз отмерь — по точке безубыточности
Принимая серьезные решения по изменению бизнеса компании, по реструктуризации структуры или логики бизнес-процессов, даже по изменению системы мотивации персонала, нужно предварительно рассчитать, как изменится точка безубыточности.
Особенно сильно подвержена влиянию перемен в системе мотивации персонала точка безубыточности, например, у сервисных компаний или компаний, работающих в сфере высоких технологий, и других, где основную долю расходов составляет зарплата. И часто бывает, что система различных бонусов, премий и прочих материальных поощрений персонала хороша до той поры, пока не составишь экономическую модель, наглядно демонстрирующую, как все эти расходы складываются в общую сумму и как она отражается на рентабельности компании. Если труд специалистов в вашей сфере ценится высоко, игнорировать это не получится. Но меру знать надо. Известно немало компаний в сфере хай-тек, погоревших из-за того, что их расходы на зарплату превышали все мыслимые нормативы.
Бонус за хорошую работу в 2008 году — право работать в 2009-м. Бонус за хорошую работу в 2009 году — право жить в 2010-м.
Как выглядит точка безубыточности, смотрите на рис. 23.

Рисунок 23. Выручка, затраты и точка безубыточности
Где вы видите успех?
Точка безубыточности женского общежития, оказывается, зависит от места расположения: она тем ниже, чем ближе общага к винному магазину.
Понятие рентабельности так же трудно «пощупать», как прибыль. Само слово «рентабельность» образовалось от слов renta (доход) и able (способность). Это показатель способности компании давать доход от своей деятельности. Рентабельность отражает то, насколько эффективно вы используете материальные, трудовые, денежные ресурсы или природные богатства.
Коэффициент рентабельности рассчитывается как отношение прибыли к активам или потокам, ее формирующим. Проще говоря, рентабельность показывает, сколько копеек прибыли получает компания с каждого рубля, который ей заплатили покупатели. По сути, это показатель, сколько мы можем взять себе из реки, которую дают клиенты. Чем выше рентабельность компании, тем привлекательнее бизнес в целом. У какого-то бизнеса рентабельность может быть 5%, у другого — 30%, а у третьего — 70%. Это и есть зеркало вашего успеха. Первое. Если взять, например, торговлю алкоголем, то себестоимость спирта очень низкая. Поэтому алкоголь массового спроса мог бы стоить совсем дешево. Но не тут-то было!
Со времен Ивана Грозного, когда появились легальные питейные заведения, государство регулирует эту область с помощью акцизов. Понятное дело — доход-то серьезный!
Акцизными сборами государство уменьшает рентабельность бизнеса, который сторонники здорового образа жизни мечтают и вовсе свернуть. Правда, это не удалось даже Горбачеву: сухой закон только подтолкнул развитие нелегальных спиртзаводов и торговли из-под полы.
Кстати, если уж зашла речь. Нынешние попытки государства бороться с пьянством — очередной сизифов труд.

Рисунок 24. Уровни рентабельности
Времена Горбачева. Алкоголик слушает радио:
— Московское время одиннадцать часов.
— Одиннадцать пишем — три в уме.
Пока потребность существует, бороться с ней методами запретов и ограничений принципиально невозможно. Потому что рынок предложит взамен другие варианты, как эту потребность удовлетворить. Например, самогоном или другими суррогатами. А может быть, и хуже — наркотиками.
Ведь потребление алкоголя складывалось исторически и является нашим культурологическим способом расслабляться. Так же, как потребление вина во Франции или конопли у индейцев Южной Америки.
Как ввели в США сухой закон — так и началась у мужиков Великая депрессия.
Такой процесс за века формирует традиции и вырабатывает приспособляемость организма на генном уровне. Что обеспечивает соблюдение определенной нормы.
А разрушить такую норму легко — посмотрите на наши северные народы, у которых нет фермента в крови для расщепления алкоголя. Так что благодаря вводимым запретам мы можем не только традиции потерять, но и оказаться беззащитными перед угрозой, с которой справиться будет на порядок труднее. Ведь если рынок алкоголя государство более или менее контролирует, то подпольные рынки суррогатов и наркотиков пока никому, кроме мафии, под контроль взять не удалось.
Так что нынешние эксперименты государства формально очень благостны, но фактически могут привести к национальной катастрофе. Ну, у нас так всегда — хотели как лучше...
В других случаях государство может давать какие-то льготы производителям. В советские времена это касалось в основном оборонных предприятий. Отдельные виды бизнеса изначально имеют невысокую рентабельность: на хлебе много не заработаешь — это социально значимый продукт. А вот на красоте запросто можно разбогатеть: арендовать салон на бойком месте, сделать шикарный дизайн, нанять лучших мастеров и придумать свои фишки (маски для волос в подарок, тайский массаж или особые омолаживающие процедуры для лица). В результате высокая рентабельность и широкий поток клиентов вам обеспечены!
Говоря о рентабельности, всегда сравнивайте этот показатель с другими предприятиями в той же отрасли. Если у вас, к примеру, маленький свечной заводик и ваша рентабельность 30%, а у конкурентов — 40%, значит, вы плохо управляете своим бизнесом.
Не стоит в ужасе хвататься за голову, если у вас отрицательный показатель рентабельности. Это еще не значит, что компания работает в убыток.
Возможно, это лишь хитрости учетной политики: иногда компании умышленно переоценивают основные фонды и завышают показатели амортизации, чтобы уйти от налогов.
Время — деньги?
А второе зеркало успеха, в которое надо смотреть, — оборачиваемость. Можно провести аналогию с физикой: в пространстве есть три измерения — высота, длина и ширина, которые можно увидеть. Четвертое, самое неуловимое, — это время. Так и оборачиваемость — виртуальная категория, но, с другой стороны, она тесно связана с реальными бизнес-процессами. Если кратко, оборачиваемость — это время, переведенное в прибыли или убытки.
Один из признаков того, что вы — бизнес-леди: сухо и комфортно вы себя ощущаете только в те дни, когда оборачиваемость дебиторской задолженности менее 30 дней и прибыль на рубль основных фондов составляет не менее восьми копеек.
Можно проиллюстрировать это на примере.
Предлагаем вам пройти небольшой тест. Представьте, что у вас есть 30 млн руб., вы можете вложить их в два разных дела с одинаковым риском. Но в первом варианте будет наценка 10%, а во втором — 30%. Варианты ответа: либо я выберу тот, где наценка больше, либо выберу наугад любой из двух. И тот и другой ответ неверен! На самом деле в вопросе даны не все необходимые условия, чтобы ответить правильно.
Компания «Форт» была одним из крупнейших оптовых дистрибьюторов на Северо-Западе. В основном они торговали алкоголем, сигаретами и кондитерскими изделиями. На водке у них была оборачиваемость несколько раз в день: продали и тут же опять завезли новую партию товара. Наценка на спиртное небольшая — около 2%, но если за день ты успеваешь обернуться три раза, это уже 6%. А в месяц — это уже 180%!
Руководитель кондитерского направления постоянно говорил, что они кормят всю компанию, — наценка 25%, поэтому якобы здесь получается самая большая прибыль.
Когда «ИНТАЛЕВ» поставил в «Форт» систему учета, оказалось, что оборачиваемость в кондитерском бизнесе — 30 дней. То есть мы видим, что на самом деле самую большую прибыль этой компании приносят не конфеты, а алкоголь — благодаря высокой оборачиваемости.
Если вернуться к нашему тесту, где предлагалось вложить в бизнес 30 млн руб., представим, что вы их вложили в «кондитерку» и получили свои 25% через месяц. А вот вложили бы в торговлю алкоголем, получили бы 180%. Разницу чувствуете?
А вот еще небольшая задачка: наценка на товар составляет 5%, ставка по кредиту — 25% годовых. Есть ли смысл брать кредит на таких условиях? Как и в предыдущем тесте, правильный ответ невозможен — и по той же причине. Данных недостаточно, а те, что есть, еще ничего не значат. Для принятия решения нужны данные об оборачиваемости: все зависит от нее.
Лавочник весь день провел за прилавком — ни одного покупателя. Только перед закрытием заглянул один человек, взял конверт за копейку, бросил на прилавок рубль и ушел, не дожидаясь сдачи. Дома жена спрашивает, как идут дела. — Оборот никакой. Но наценка — колоссальнейшая!
Выстраивая (или выпрямляя) свой основной бизнеспроцесс, мы видим, как деньги обращаются в товар, товар продается и приносит либо новые деньги, либо дебиторскую задолженность от клиентов. Чем быстрее движение по этой схеме, тем выше оборачиваемость бизнеса. Оборот капитала дает нам представление о рентабельности, а оборачиваемость — показатель мобильности развития этого бизнеса. Интересно посмотреть на соотношение показателей рентабельности и оборачиваемости.
Есть бизнесы, которые по природе своей низкорентабельны, например торговля продуктами массового спроса, но при этом у них высокая оборачиваемость, поскольку товары ежедневного спроса всегда востребованы. А есть бизнес с низкой оборачиваемостью, например ювелирка, но он имеет высокую рентабельность, поскольку там высокая наценка. Таким образом, у руководителя компании есть два рычага — повышать рентабельность или повышать оборачиваемость. И при оценке бизнеса эксперты всегда смотрят на два эти показателя, чтобы более четко увидеть общую картину.
— Коллега, у меня есть гениальный план: давайте вместе откроем ювелирный магазин где-нибудь на Пятой авеню.
— Нет, давайте лучше так: вы будете открывать, а я постою на шухере...
Лучше всего с оборачиваемостью работают ритейлеры. Быстро распродав товар, они отжимают у поставщиков максимальную отсрочку по его оплате. А выручку, которой должны были бы расплатиться с поставщиком, пускают в оборот. И тем самым, повышая оборачиваемость себе, понижают ее своим поставщикам. Закон сообщающихся сосудов, известный из школьного курса физики: если в одном прибавилось, то в другом убавилось, причем ровно настолько, насколько прибавилось в первом, — работает и в бизнесе. Насколько выиграл ритейлер, настолько же проиграл поставщик. Не зря сейчас даже закон о торговле ввели, где пытаются ограничить возможности розницы по части таких хитрых трюков.
Интересно, что в условиях кризиса многие сетевые магазины запретили использовать при расчетах банковские карты. Мотивация такая: деньги задерживаются в банке. Но на самом деле безналичная система оплаты снижает оборачиваемость бизнеса. И это ритейлерам невыгодно.
Вот ты как директор или владелец компании, наверное, уже знаешь: если постоянно не держать руку на пульсе оборачиваемости, дело — труба! Поэтому и приходится следить за этапами перехода денег из одного состояния в другое и учитывать, сколько времени они находятся на каждом этапе производственной (или торговой) цепочки. Имея на входе один рубль, нужно четко представлять, где он будет завтра и послезавтра и во что потом превратится. Если обратиться к классике экономической теории, еще Маркс рассматривал схему: деньги — товар — деньги. Необходимо понимать причины: почему вложенный рубль находится определенное время в каждой точке? Это дает нам возможность ускорить процесс оборачиваемости капитала. Даже если цикл работы компании — несколько лет!
В зону прибыл новый заключенный. Принимающий его офицер спрашивает, за что посадили.
— Ни за что, гражданин начальник.
— Врешь, подлец: ни за что больше десяти лет не дают, а у тебя пятнадцать.
Есть компании с очень длительным производственным циклом.
Для примера рассмотрим одного из наших клиентов — астраханское предприятие специализированного судостроения «Каспийская энергия», которое выпускает буровые и шельфовые установки. Это очень узкая специализация, сложный технологический цикл производства. Условно говоря, они могут построить не более трех установок в год — по количеству доков. То есть всего три раза в году это предприятие может получить прибыль. Но при этом затраты идут каждый день — на электроэнергию, покупку материалов, зарплату, налоги и т.д. Можно представить, насколько высока ответственность! Если ритейлер ошибся в цене на молоко, ничего страшного нет — это можно быстро скорректировать за несколько дней. А если ошиблись кораблестроители, они понесут значительные убытки. В этом производстве очень длительный цикл оборота капитала, который зачастую может измеряться годами. С одной стороны, длительность цикла должна компенсироваться высокой наценкой на товар, а с другой стороны, чем больше длительность оборота средств, тем выше потребность компании в качественном проектном управлении и особых методиках контроля над финансами.
Бизнес с длительным циклом напоминает сферу инвестиций, например строительство, где необходимы долгосрочные кредиты. Поэтому собственнику жизненно необходим толковый финансовый директор, который обладает навыками проектного управления. Чтобы бизнес не превратился в затяжной долгострой, как, например, Бушерская АЭС в Иране, которую строят десятки лет, необходимо просчитывать оборачиваемость капитала с учетом реальной стоимости денег. При этом применяется проектное управление, а также прием дисконтирования. Поясним: дисконтирование основано на том, что любая сумма, которую вы планируете получить в будущем, сегодня обладает меньшей субъективной ценностью для инвестора.
Экономист комментирует диаграмму. Внезапно посреди выступления замечает, что она перевернута. Ничуть не смутившись, переворачивает ее:
— А теперь рассмотрим ту же самую ситуацию в свете новой экономической реальности.
То есть с учетом инфляции у денег снижается покупательская способность, и мы должны учесть этот фактор при планировании долгосрочных проектов. Ставка дисконтирования учитывает риски, инфляцию, качество управления. Поэтому, дисконтируя будущие денежные средства и грамотно учитывая их соотношение с сегодняшней реальной стоимостью денег, мы можем получить хороший доход через несколько лет.
Директор подчиненным:
— Вот вы все жалуетесь на кризис, на ухудшение жизни из-за экономического положения... А между прочим, у вас зарплата в этом году выше на семьдесят пять процентов!
— Простите, выше, чем в каком году?
— Чем в следующем...
Допустим, у тебя такой расклад: ты видишь, что стоимость реальных денег в ближайшем будущем будет намного меньше, чем сейчас. Твои козыри — высокая рентабельность и быстрая оборачиваемость. Взвесь все свои шансы: стоит ли развивать дальше этот бизнес или лучше вложить средства в другое дело. Если оборачиваемость средств в компании — больше года и при этом нет грамотного проектного менеджмента, это означает, что ты играешь в казино и можешь быстро разориться. Российские реалии полны сюрпризов, и это тоже надо учитывать.
Поэтому главный момент — управлять сроками. Вернемся к примеру судостроения: если «Каспийская энергия» задержит строительство корабля на полгода, то получит доход на 33% меньше, возникнут дополнительные расходы, а рентабельность резко упадет. Для компании это смерти подобно! Поэтому если твое предприятие имеет оборачиваемость больше года, важно прежде всего учитывать два фактора:
1) умение управлять сроками работ;
2) умение управлять рисками.
В любом случае риски скажутся на сроках, а время — это и есть деньги.
Но зависимость здесь не прямая. Многие думают так: «Если я поработал — должен получить деньги». Держите карман шире! Если вы неправильно распределили время и ресурсы, то получите убытки. То есть время как две стороны медали — доходы и убытки.
— Я целый год работаю себе в убыток...
— Ну так закрой дело.
— А жить я на что буду?
Кстати, а вы когда-нибудь обращали внимание, как к показателю оборачиваемости компаний относится государство? Если вы посмотрите официальную отчетность, например, «Газпрома», то не увидите показателя оборачиваемости (см. таблицу на www.gazprom.ru/articles/ article29003.shtml). Все представленные документы интересуют государство только с точки зрения налогов. Государство не волнует, с какой скоростью оборачивается ваш товар, главное — получить налог с вашей прибыли. А по-
скольку государство не требует данных об оборачиваемости, здесь возникает ловушка для менеджеров. Вроде удобно — официально никакие расчеты не требуются! Но на самом деле вы можете намного повысить свою прибыль за счет повышения оборачиваемости капитала.
Особенно это актуально для производственных предприятий. Например, многие компании испытывают кризис ликвидности, когда товары или материалы для производства долго лежат на складе. Это в советские времена был период, когда и дефицит, и изобилие товара на складе были позитивными моментами. А сейчас условия изменились. При капитализме не нужно, чтобы товары или материалы лежали на складе мертвым грузом. При развитой логистике товары подвозятся точно в срок (just-in-time), при этом оптимизируется структура оборотного капитала.
— Что такое дефицит с точки зрения марксизма?
— Это объективная реальность, не данная нам в ощущении.
Правило № 16. Не гоняйся за призраками
Повысить доходы можно только двумя способами: увеличить наценку или увеличить количество продаж (оборачиваемость средств).
С финансовой точки зрения надо найти идеальное сочетание, приводящее к максимуму прибыли. Можно провести много исследований, но все равно оптимальное сочетание цены и оборачиваемости познается только на практике, только на «кончиках пальцев».
Это, безусловно, не значит, что нужно отказываться от повышения цен. Но с финансовой точки зрения важно найти тот оптимум, при котором оба способа будут приносить максимальную отдачу. Кстати, это вовсе не значит, что и цена, и продажи должны быть подняты до максимальных пределов.
Нащупать же оптимальное сочетание поможет система отчетности, оперативно информирующая о финансовых последствиях каждого решения. Скажем, с понедельника поднимаешь цены — к концу недели уже должен видеть, к чему это привело. Продажи не упали — OK. Если упали, надо смотреть, насколько: может, упали, но незначительно в одном сегменте, а в другом в то же время ощутимо выросли, и в итоге ты в плюсе.
Как же управлять оборачиваемостью?
— Батюшка, а много ли вы можете выпить?
— Ну это смотря как. С закуской или без?
— Допустим, с закуской.
— Это опять же — смотря как. На природе или дома?
— Давайте на природе.
— Хм... Опять же — смотря как. За свои или на халяву?
— Пусть будет на халяву.
— Предела не вижу!
Идеальная модель управления оборачиваемостью — это вообще жить на чужие деньги (не беря при этом новых кредитов!). Это значит, что свою дебиторскую задолженность надо свести к нулю, а кредиторскую растянуть как минимум до полного цикла возврата средств: от закупки первичных материалов до продажи и конечных расчетов с покупателями. Понятно, что если ты — не крупный ритейлер (а они как раз имеют возможность так поступать), то идеальную модель тебе, скорее всего, построить не удастся (ведь твои покупатели и поставщики тоже не простаки!).
Как же поступить? Нужно построить не идеальную, а рабочую модель. Разложи весь свой цикл оборота на составляющие: предоплата поставщику сырья, закупка, доставка, хранение и переработка сырья, снова хранение — уже продукции, перевозка ее клиенту, отгрузка, задолженность покупателя — и оптимизируй (проще — сокращай) каждую из этих фаз. Классический пример ускорения оборачиваемости (плюс снижение рисков неплатежей) — это подход театрального монтера Мечникова в переговорах с Остапом Бендером:
— Когда же вы стулья принесете?
— Стулья против денег.
— Это можно, — сказал Остап, не думая.
— Деньги вперед, — заявил монтер, — утром — деньги, вечером — стулья или вечером — деньги, а на другой день утром — стулья.
— А может быть, сегодня — стулья, а завтра — деньги? — пытал Остап.
— Я же, дуся, человек измученный. Такие условия душа не принимает.
И. Ильф, Е. Петров. Авенадцать стульев
При контроле оборачиваемости не обойтись без нескольких индикаторов. Самые ходовые из них следующие.
В магазин «Соки-воды» зашел грабитель. Оглянулся — никого.
— Выручку на стол!
— Чего? — не поняла продавщица.
— Выручку на стол! — повторил мужчина и вынул пистолет.
Продавщица сразу поняла, чего от нее хотят, и положила горсть медяков на прилавок.
— Все?! — удивился грабитель.
— Все, — созналась она.
— Тогда я пошел.
— Постой, — остановила продавщица.
— Чего еще?
— Выпей на дорожку — и протянула стакан яблочного сока.
— Это можно, — согласился грабитель.
Он кинул 20 копеек на тарелку, взял стакан и выпил. Лицо его внезапно перекосилось.
— Отрава! — закричал он. — Убила!
Он кинул горсть медяков на тарелку и выскочил из магазина.
«Ну вот, — подумала продавщица, — еще один стакан прокисшего сока продала».
Коэффициент оборачиваемости = Выручка / (Оборотные активы на начало + Оборотные активы на конец периода) / 2.
Период оборачиваемости (дней) = Период (дней) / Коэффициент оборачиваемости.
Рассмотренные показатели можно модернизировать исходя из определенных задач. Например, ты считаешь, что наиболее проблемный (долгий, затратный, рисковый и т.п.) этап во всем цикле оборота — это производство продукта. Значит, из общего коэффициента оборачиваемости надо вычленить только производственную составляющую и уделить внимание динамике именно этого показателя.
Для этого придется рассчитать среднюю стоимость запасов незавершенного производства и правильно начислить на них затраты, возникающие в самом производстве. Если же подойти к вопросу совсем серьезно, то в затраты надо добавить и стоимость амортизации. Это мало кто делает, считая ее частью основных средств, а не оборотных, но забывая, что сама амортизация — такие же затраты, и получая на выходе нереально завышенную оборачиваемость.
Вопрос: с чем сопоставлять полученную среднюю стоимость запасов? Опять с выручкой? Это, конечно, просто. Но тогда оборачиваемость будет искажена на величину прибыли, которая, строго говоря, к производственным запасам имеет отдаленное отношение. Решение следующее — среднюю стоимость запасов в производстве надо сопоставить с себестоимостью произведенной продукции. Тогда будет наглядно видно, как быстро уходят именно из производства и возвращаются в него средства собственника. И как этот период можно сокращать!
Коэффициент оборачиваемости незавершенного производства = Производственная себестоимость за период / (Стоимость незавершенного производства на начало + Стоимость незавершенного производства на конец периода) / 2.
Чукчу спрашивают:
— Вы когда урожай картошки собираете?
— Да каждый день, однако.
— Как так?!
— Да вот, сегодня посадили, завтра — собираем.
— Так она ж созреть не успевает!
— Да, но очень сильно кушать хочется, однако.
Так же можно поступить и с остальными составляющими, если они вызывают особый интерес. Например, оборачиваемость дебиторской задолженности — это выручка по отгруженным в кредит товарам, поделенная на средний уровень задолженности. И так далее.
Но возникает следующий вопрос — как же ее, эту самую оборачиваемость, на разных этапах цикла повышать? Делать это можно по-разному. Вот пример из алкогольной промышленности. «Советское шампанское», строго говоря, не имеет ничего общего со знаменитым французским напитком, поскольку не выдерживается в специальных условиях определенное время. В этот напиток добавляют газ всего за два дня до поступления в продажу. Традиционная технология нарушается, но зато ускоряется процесс производства популярной продукции. Зачем? А затем, чтобы на много дней не замораживать материалы в бочках и бутылках (это сколько средств потребуется на их приобретение, да и в производство потребуется дополнительно вложиться), а так — раз, и можно продавать.
— Что такое шампанское?
— Жидкость для снятия женщины.
Другой пример — копченая колбаса, которую по всем стандартам нужно выдерживать в особых условиях не менее 40 дней, а с помощью всевозможных добавок этот период можно намного сократить. Подобные технологии производства позволяют значительно ускорить оборачиваемость.
Но не забывайте о качестве, а то, может быть, после одного такого быстрого оборота покупатели к вам больше не придут!
Кто изучал международные стандарты финансовой отчетности (МСФО), мог заметить, что основной пример так называемого квалифицируемого актива, то есть такого, на подготовку и доведение которого до товарного состояния требуется много времени, — это виски. Разработчики-англичане знают толк в хороших товарах, и оборачиваемость их здесь мало волнует...
Бутылка виски продана за 27,6 тыс. фунтов стерлингов
На аукционе в Эдинбурге заплачены рекордные 27,6 тыс. фунтов стерлингов за бутылку виски. Напиток произведен на знаменитой шотландской винокурне Dalmore и имеет зарегистрированную в октябре 2009 г. торговую марку для самых уникальных сортов Dalmore Oculus.
Для создания проданного за рекордные деньги экземпляра были использованы и смешаны лучшие виски Dalmore за последние 140 лет. В купаж вошли образцы производства 1868, 1922, 1926, 1936 и 1951 гг.
Ну как, впечатляет — оборачиваемость в 140 лет? Это 1680 месяцев или 613 200 дней.
Как нас обманывают западные производители: во всем мире скотч — это виски. А у нас под этим названием продают изоленту.
Приведенные примеры связаны с технологиями, принятыми на предприятии. Но следует также иметь в виду, что большая часть цикла оборота средств зависит от отношений с поставщиками, подрядчиками и покупателями. Следовательно, сократить свой срок заморозки средств зачастую означает увеличить этот срок у них. Тут возможны разные позиции. Если на рынке условия диктуешь ты (уже ставший пресловутым пример с крупным ритейлом), то нет проблем — отжимай поставщиков по полной программе (пока не пришли конкуренты с более выгодными условиями). Но вот если ты один из многих, то тут уже надо договариваться.
Однажды папа договорился с сыном, что разрешит ему покататься на качелях, если тот позволит папе выпить кружечку пива. Вечером пришла мама, сняла с карусели зеленого сына и подобрала синего папу.
Хорошие партнеры в одной цепочке потока товаров всегда договорятся разделить время отсрочек, хранений и т.д. таким образом, чтобы снизить общие риски и повысить общую оборачиваемость. На этом построены мировые системы поставок: Just-in-Time, Kanban, Supply Chain Management.
У руководителя всегда должны быть некие индикаторы по основным финансовым показателям бизнеса. При этом не обязательно разбираться в тонкостях каждого из процессов. Финансовый директор должен управлять этими показателями и четко их контролировать. В этом и состоит его искусство!
Правило № 17. Находясь за рулем, следи за спидометром
А в бизнесе — за оборачиваемостью!
Цены повысить просто. Но клиент голосует рублем, так что последствия в лучшем случае неизвестны. И клиенту нет дела до вашей оборачиваемости! Гораздо меньше рисков для бизнеса в решении повысить прибыль через ускорение оборачиваемости средств. Правда, придется прикладывать управленческие усилия.
Поднимать оборачиваемость труднее, чем цены. Но ее рост, в отличие от цен, не ухудшает твоего конкурентного положения на рынке, а часто даже наоборот — улучшает.
— Беда, — вздыхает хозяин магазина. — Люди ничего не покупают, все дорожает. Надо снизить цены.
— Хорошо, босс, но на какие товары и насколько снизить?
— Вот, к примеру, эти туфли стоят сорок рублей. Напишем на ценнике: «Прежняя цена пятьдесят рублей. Новая — сорок пять».
Важнейший фактор успеха — четкое понимание, сколько дней капитал находится на каждом этапе производственного цикла.
Хотите, чтобы не было проволочек? Введите систему барьеров и штрафы за их нарушение. То есть к производственным показателям должна быть четко привязана система мотивации персонала. Особенно это касается тех служб, которые несут затраты: логистика, закупка и т.д.
Возможно, отделу закупки удобнее один раз закупить сырье и «не париться». Но надо посчитать, что экономически выгоднее: заполнить склад полностью или часто подвозить сырье небольшими партиями.
Таким образом, мы плавно перешли к теме эффективности работы различных служб компании. Важно подчеркнуть: у финансового директора должны быть все полномочия, чтобы грамотно «строить» основные подразделения и проверять соответствие их работы принятым в компании нормативам.
Анализируя проектный опыт «ИНТАЛЕВ» по моделированию и нормированию оборотных средств, можно говорить, что удается сократить складские запасы компаний на 20%, при этом оборачиваемость возрастает на 20% и нередко сокращается примерно на 40% плата по кредитам. То есть при внедрении современных технологий управления финансами не только повышается оборачиваемость, но и виден явный эффект экономии средств компании. Кроме того, такие технологии позволяют сотрудникам работать быстрее и эффективнее. Главное — все эти процессы можно четко рассчитать и заранее спланировать.
На складе при ревизии вскрылась недостача в несколько тысяч долларов.
— Мыши сгрызли, — невозмутимо заявляет кладовщик.
— Какие мыши? Ими тут и не пахнет, ни одной мышиной норы!
— Так это летучие мыши!
Юрий Луценко, финансовый директор ритейловой компании детских товаров «Алиса Энтерпрайзис», о системе управления финансами
Я полагаюсь на системный подход. Внешние консультанты должны решать не столько проблемы системы управления финансами, а в целом — проблемы системы управления бизнесом. В большинстве случаев проблема не с финансами, а с бизнес-моделями и бизнес-идеями. Я убежден, что консалтинг — непрерывный процесс, но с оперативными, эффективными, ответственными решениями. А для этого консультант должен очень глубоко и в короткие сроки погрузиться в тонкости бизнес-процессов компании. Внедрив систему управления финансами от «ИНТАЛЕВ», мы получили прозрачность учета и отчетности, гибкость и оперативность построения моделей. Автоматизированная система управления финансами — это диагностика и приборная панель управления компанией. Если приборы будут искажать реальность и давать неправильные прогнозы — попадем в аварию. Финансовый директор — он и штурман. А базируются его решения в большей степени на системе управления финансами. Например, внедрение прозрачности отчетов с помощью новой КИС позволило решить проблемы ликвидности компании в кризисное время, которое у нас началось еще до глобального финансового кризиса.
В банках и среди поставщиков мы имеем самый высокий рейтинг заемщика и партнера, несмотря на то, что испытываем в настоящее время трудности, как и все компании.
Посмотреть видеорассказ Юрия Луценко можно в Интернете по адресу www.intalev.ru/premium
В условиях кризиса нестандартные методы повышения оборачиваемости актуальны как никогда. Это может быть использование векселей или бартера. Например, когда строительная компания продает квартиры через ипотеку, то идет большая рассрочка платежей и деньги обесцениваются. Если клиент готов заплатить за квартиру 50% деньгами, а 50% — цементом или, скажем, пластиковыми окнами, то продавцу это интересно, поскольку эти товары пригодятся ему в деле. При этом у строительной компании ускоряется оборачиваемость, а клиент доволен, что совершил выгодную сделку. При оплате за товар векселями мы тоже ускоряем оборачиваемость.
Сейчас активно развиваются бартерные сделки через биржевые площадки в Интернете. При этом в цепочке бартера может быть несколько звеньев: товар — товар — товар — деньги. Например, Герман Стерлигов еще в 1990-е гг. занимался бартерными сделками, а сейчас он вновь открыл биржу «Алиса» — это антикризисный расчетно-товарный центр, у которого уже есть свои клиенты.
Что касается бартера, то финансовый директор должен в каждом таком случае подготовить финансовоэкономический расчет. Важно понимать, что выгоднее — продать товар быстро, но со скидкой, чтобы вернуть деньги в оборот, или продать дорого, но с рассрочкой платежей и ждать, когда придут деньги. Во втором случае риск довольно велик.
Бартерная сделка с золотой рыбкой: жизнь и свобода в обмен на три желания.
Еще одна тема, тесно связанная с оборачиваемостью, — это потребительские кредиты. Был период, когда банки активно выдавали кредиты, чтобы стимулировать покупательский спрос и повышать оборачиваемость ритейла, в этот же ряд попала и ипотека. Но банкиры не учли все риски невозврата кредитов.
Кредитный кризис помог мне снова встать на ноги. Банк отобрал мою машину за невыплаты по кредиту.
В погоне за ускорением оборота кредитование стало неумеренным, что и привело к кризису. Поэтому при заключении договора о кредитовании всегда должны быть четко прописаны штрафные санкции за нарушение сроков платежей.
Древо познания
Мы уже говорили о рентабельности, но имели тогда в виду простейшую ее разновидность — рентабельность реализации определенных товаров. Вряд ли собственника бизнеса интересует только она. Логично предположить, что его волнует рентабельность бизнеса в целом, со всем объемом реализации товаров или услуг, прибылью и структурой активов.
Ну действительно, что тебе толку от рентабельности по товарам в 200%, если всю их маржу съедают доставшиеся в наследство, например с советских времен, непрофильные и при этом неприбыльные активы? Или если твои кладовщики допускают огромную пересортицу и затоваренность? Или финансовый директор, боясь делать краткосрочные инвестиции, накапливает на счетах огромные остатки, которые могли бы также немного поработать на тебя? Для такой комплексной оценки еще в начале XX в. специалистами американской корпорации Du Pont был предложен показатель «отдача на инвестиции» (англ. returnon investments, или ROI). Имеется в виду буквально — отдача на вложенные собственником в бизнес инвестиции.
Бизнесмен на досуге балуется наркотиками: — Еще два кубика инвестиции — и в недвижимость...
Показатель ROI, отражая сложные вещи, сам имеет совсем простую логику.
1. Признаем тот факт, что инвестиции, сделанные собственником, превращаются в активы бизнеса, имеющие определенную стоимость и приносящие некоторую выручку (и, надеемся, прибыль).
2. Так как бизнес приносит определенную выручку и связанную с ней прибыль за период, то индикатор эффективности продаж бизнеса — это его рентабельность по выручке за этот период: прибыль надо разделить на выручку.
3. С другой стороны, выручка была получена с использованием активов. Следовательно, полезно понять, какова оборачиваемость активов данного бизнеса: разделим выручку на среднюю за период стоимость активов.
4. И вот уже производные рентабельности и оборачиваемости дадут нам интегральную оценку — отдачу на инвестиции собственника с учетом как эффективности продаж, так и интенсивности оборота активов.
ROI = Рентабельность продаж × Оборачиваемость активов = (Прибыль / Выручка) × (Выручка / Средние активы) = Прибыль / Средние активы.
Вот мы, наконец, и связали два важнейших экономических показателя в один, иллюстрирующий эффективность бизнеса в целом, а не отдельных его частей.
ROI (как и любая другая рентабельность) считается в процентах. Допустим, получив 18% ROI, можешь быть уверен, что каждый рубль, вложенный в бизнес, дает за год 18 коп. прибыли. Мало? Тебе решать. Если мало, то инструменты повышения очевидны — выпрямляй бизнеспроцессы, то есть повышай рентабельность и оборачиваемость.
Правило № 18. Главное при покупке костюмчика — чтобы сидел
А при инвестировании — ROI.
Когда у тебя есть альтернатива для инвестиций в бизнесы, то выбирать надо не самый любимый или с максимальной наценкой, а с максимальной отдачей на вкладываемые инвестиции (ROI). Если у бизнесов совсем разные риски, то можешь взвесить их ROI с учетом вероятностей получения прибыли.
Обратите внимание, как гибко раскладывается каждый из множителей ROI на свои составляющие. В этом еще одна фишка этого показателя: каждый из входящих в него факторов может быть разложен еще дальше: выручка — по товарам с их себестоимостью и конкретными статьями затрат, активы — на отдельные статьи баланса и т.д. Возникает настоящее дерево ROI (рис. 25) со множеством стволов и ветвей, на каждой из которых есть что оптимизировать для максимизации общей отдачи от бизнеса.

Рисунок 25. Дерево ROI
Подарок к 23 февраля — это инвестиция в подарок к 8 Марта.
Если же вы обладаете современным программным средством для сбора финансовых данных и их анализа, то можете препарировать это дерево вдоль и поперек (факторов-то много, и без автоматизации учесть влияние каждого из них — сложно).
Ребро Адама
Лекция оголтелой феминистки:
— И вообще — что бы мужчина делал без женщин?
Мужской голос с галерки:
— До сих пор балдел бы в раю!
Раз есть древо познания, то должна быть и Ева. Думаешь, авторы просто каламбурят? Не до этого, кризис на дворе! Следующий показатель эффективности бизнеса и вправду называется EVA.
И когда Бог увидел, что все хорошо, он подумал — а хорошо ли это? И создал женщину!
EVA — от англ. economic value added, то есть «экономическая добавленная стоимость». Предупредим сразу, что глубокий смысл этого индикатора не понимают даже большинство профессиональных экономистов, а не то чтобы предприниматели-практики. Взвалим на себя задачу объяснить, ибо некоторый смысл в этом все же есть. Вот мы в предыдущем разделе рассказывали про ROI и его значение для понимания эффективности бизнеса. И вряд ли найдется практик, который не задаст сразу же вопрос: «Ну и какое значение ROI для меня лучше?»
Предлагается сравнить ROI со средневзвешенной ценой капитала бизнеса (WACC, weighted average cost of capital). Еще один термин, ничего уж не поделаешь.
Вкратце о WACC. У любой компании есть источники ее средств, по-бухгалтерски — пассивы (см. главу 3). По идее, каждый из них имеет свою цену (иногда, правда, почти нулевую, особенно в России). Например, у вас есть:
1) банковский кредит — 100 руб. за 12% в год;
2) кредиторка перед поставщиками и персоналом — бесплатно, по нашей отечественной традиции, — в среднем 50 руб. в год;
3) собственный капитал, на который есть желание получать не меньше 20% дивидендов, — 100 руб.
WACC при таком раскладе составит:
(100 i 12% + 50 i 0% + 100 i 20%) / (100 + 50 + 100) = 12,8%
Это значит, что хороший предприниматель не позволит себе ROI меньше 12,8%. По-научному экономическая добавленная стоимость при ROI более высоком, чем WACC, положительна, а следовательно — стоимость компании растет. Приятно звучит, да? Пусть у нас неразвитый фондовый рынок и такой прямой эффект сложно будет наблюдать, но ориентир для установки планового показателя рентабельности бизнеса есть. Действительно, ну не зарабатывать же меньше, чем стоят источники имеющихся средств? Не берете же вы кредит в банке на операции, чья доходность меньше стоимости кредита для них? Тут та же аналогия, только в масштабах всего бизнеса.
Никто еще не запутался в перечне предложенных показателей? Начинали с прибыли, потом, помнится, еще были доходы, а вот теперь EVA какая-то. Резюмируем: источник постоянной прибыли — прямые (выпрямленные) бизнес-процессы, сфокусированные на конкурентных преимуществах конкретной компании. Для этого надо научиться управлять доходами и затратами, иметь рентабельность и оборачиваемость не ниже заданной, желательно — выше стоимости привлеченных средств.
И тогда возможно счастье! Не хотите счастья?! Слишком сложно? Хотите чего попроще? У нас проще нет, как, впрочем, и во всем мире. Так что если не хотите усложнять себе жизнь, просто подождите. Чего ждать? Когда придут конкуренты, умеющие этим хозяйством управлять. Тогда совсем будет просто. И будет играть музыка! Но вы ее не услышите, как сказал великий комбинатор. Что удачно — вам не придется платить за этот концерт! Так что сэкономите напоследок, это особенно приятно!
— Джонни, дедушка плохо себя чувствует, скажи ему что-то ободряющее.
— Дедушка, хочешь, на твоих похоронах будет играть военный оркестр?
Видите, как тесно связано управление финансами, о котором мы так много говорим в этой книге, с эффективностью всего бизнеса, а значит, с перспективой его роста?
Кстати, у вашей компании есть корпоративный тренер по ее росту? «ИНТАЛЕВ» всегда готов прийти к вам на помощь.
Выпрямление основного бизнес-процесса
1. Организационные шаги.
1.1. Создайте отдел экономического планирования и анализа. Ему придется еще очень здорово поработать, когда мы заговорим о бюджетировании. А пока — полезная разминка!
1.2. Если у вас холдинг, то, скорее всего, придется создать небольшие отделы (как минимум — по учету) во всех бизнесединицах, централизовав основные функции в головной службе (в управляющей компании).
2. Методические подходы.
2.1. Подумайте, что является вашим конкурентным преимуществом? В чем вы действительно преуспели, какая именно из специализаций приносит основные деньги? Это ваш основной бизнес-процесс. Все дальнейшие шаги оптимизации направлены на его улучшение (или, как мы выразились, выпрямление).
2.2. Определите основные источники доходов бизнеса и структурируйте их по информативным для вас статьям: виды продукции, или способ реализации (опт, розница, партнеры), или как-то еще. В общем так, как наиболее удобно доходами управлять, то есть их максимизировать.
2.3. Не забудьте учесть побочные источники доходов, но не сильно увлекайтесь (а то процесс так и не выпрямится).
2.4. Разработайте статьи затрат. См. подробнее главу 6 о том, как это лучше сделать.
2.5. Установите правила капитализации (включения в стоимость активов) затрат либо списания их на расходы периода. Критерий — возможность пользоваться результатами затрат более одного года и их воспроизводимость (накопили амортизационный фонд — купили новую производственную линию).
2.6. Обозначьте каждую статью как переменную или постоянную. На базе этого рассчитайте свою точку безубыточности. Это знание позволит не оступиться в тяжелый момент макроэкономического или вашего личного экономического спада.
2.7. Решите вопрос о необходимости (или наоборот, ненужности) разнесения косвенных затрат. Если решение — разносить, то определите корректные базы разнесения, близкие природе затрат по каждой такой статье.
2.8. Установите финансовые и производственно-технологические нормативы. Необходимо ввести нормирование для всех процессов: по суммам, весу и промежуткам времени (сколько сырья должно лежать на складе — либо в литрах, килограммах, либо в процентах от полученного заказа; как долго оно там лежит и т.д.). Через выполнение нормативов контролируйте отклонения фактической жизни от «идеального» основного процесса бизнеса.
2.9. Рассчитайте рентабельность своих продаж и оборачиваемость активов. Максимизируйте каждый из показателей: увеличивайте соотношение доходов и расходов (рентабельность) и ускоряйте оборот своих активов. В результате — выйдете на хороший уровень ROI.
2.10. Ведите мониторинг стоимости источников финансирования и сравните его с ROI. При положительной EVA — спите спокойно (а лучше — читайте нашу книгу, дальше будет еще интереснее).
3. Техническое обеспечение.
3.1. Вам нужна система учета соблюдения нормативов. Причем в зависимости от видов нормативов могут понадобиться разные модули: для товарных — складские, для денежных — казначейские, для себестоимости — управленческого учета, для офисных — электронный документооборот.
3.2. Без интеграции на уровне системы управленческого контроллинга также не обойтись — иначе как получить из различных детальных данных сводные индикаторы бизнеса: ROI, EVA и т.д.? Мы еще будем подробно говорить об этом в следующих главах. [an error occurred while processing this directive]
