Приобретение и продажа непубличных компаний: контрольный список
Издательство «Альпина Паблишер»
В этом разделе рассматриваются покупка и продажа непубличных компаний. Он написан в конспективном стиле с выделением ключевых вопросов и возможных ловушек. Структура этого раздела имеет следующий вид:
- покупка;
- продажа;
- переговоры;
- последующие действия.
Поскольку в каждой такой сделке есть покупатель и продавец, содержание всего раздела представляет интерес для каждого участника процесса приобретения/продажи. Следует иметь в виду, что используемый стиль контрольного списка не позволяет детально осветить некоторые вопросы, в том числе налоговые и юридические. Анализ различных сделок по поглощению компаний (как успешных, так и нет) показал, что важнейшими условиями удачного приобретения являются:
- наличие стратегической цели;
- знание сектора и страны;
- всестороннее изучение бизнеса;
- реалистичный взгляд на будущее;
- быстрое и тщательное интегрирование в бизнес покупателя;
- не слишком высокая плата;
- не слишком большие заимствования.
Покупка
Как планировать успешные поглощения
Выберите перспективные рыночные сегменты и страны:
- основываясь на оценке:
- будущего рыночного спроса и производственных мощностей,
- ожидаемого влияния новых технологий,
- существующих и вероятных конкурентов,
- сравнительной доступности рынка в результате поглощения существующего бизнеса и создания нового предприятия;
- в перспективных областях ищите благоприятные возможности для:
- лидерства на рынке,
- увеличения доли рынка,
- лидерства в определенной сфере.
Дайте коммерческое обоснование покупки данной компании:
- проанализируйте позитивные факторы (а также выбор рыночных сегментов), например:
- расширение номенклатуры производимой продукции,
- приобретение важных сбытовых точек,
- защита источника поставок,
- минимум требуемой прибыли,
- деятельность организации, в которую войдет покупаемый бизнес,
- выгодное местоположение,
- ключевые факторы успеха.
Как искать продавцов
Используйте знание данной области бизнеса:
- мозговой штурм;
- опросите покупателей, продавцов, технических специалистов;
- выясните, что еще покупают ваши клиенты;
- посетите магазины, где продают ваши товары, и посмотрите, чем еще они торгуют.
Проведите исследование с использованием:
- различных исследований коммерческого сектора;
- электронных баз данных;
- отраслевых выставок и прессы;
- Интернета.
Объявите о своем намерении:
- включите соответствующий параграф в годовой отчет;
- обеспечьте освещение вашего намерения в периодических изданиях коммерческой тематики;
- ясно и недвусмысленно заявите о своем желании приобрести компанию в публикуемом сообщении.
Привлеките необходимых посредников и консультантов:
- доведите ваши намерения до сведения посредников и профессиональных консультантов:
- крупнейших аудиторских компаний (1,5% общих затрат),
- коммерческих посредников (от 1 до 5% стоимости сделки),
- коммерческих банков и финансовых бутиков,
- венчурных фондов, заинтересованных в продаже компаний;
- рассмотрите варианты стороннего содействия в поиске выгодных приобретений:
- согласуйте профиль приобретения,
- требуйте исключительных прав;
- сосредоточьте внимание на объектах, доступных для приобретения, а не на собственных предпочтениях.
Рассмотрение альтернатив приобретению компании
Создание новой компании:
- определите потребность во внутренних ресурсах;
- определите потребность во внешнем финансировании;
- оцените осуществимость проекта с точки зрения временных и финансовых затрат на создание стабильной компании.
Приобретение прав на производство и распространение:
- в качестве средства достижения поставленной цели;
- в качестве альтернативы приобретению компании.
Приобретение акций компании:
- в качестве возможности для получения контроля над компанией в будущем;
- в качестве инструмента оказания влияния путем вхождения в совет директоров.
Создание совместного предприятия или консорциума:
- выберите подходящих партнеров;
- произведите оценку возможных корпоративных и культурных проблем;
- сформируйте управленческую структуру;
- определите пути для выхода из совместного предприятия, когда через несколько лет первоначальные причины сотрудничества исчезнут.
Приобретение контрольного пакета:
- может оказаться приемлемой в случае иностранных компаний.
Сделка с последующим выкупом за счет прибыли:
- может оказаться приемлемой в отношении многих частных компаний;
- требует особого внимания к «подводным камням» (см. далее).
Согласование профиля приобретаемой компании
Знание профиля приобретения необходимо для того, чтобы:
- сузить круг поиска;
- подготовить внутренние ресурсы;
- избежать их бесцельного расходования;
- проинформировать посредников о своих намерениях.
Выберите профиль приобретения с учетом:
- направлений деятельности и товаров/услуг, предоставляемых интересующими вас компаниями;
- максимальной приемлемой цены;
- формы приобретения (например, денежные средства, акции, облигации и т. п.).
Рассмотрите возможности для привлечения сторонней помощи:
- определите рамки используемой информации (отчетность и информация о товарах/услугах компаний);
- составьте список компаний, исключаемых из рассмотрения (с указанием основных причин);
- поручите консультанту связаться с ответственным лицом соответствующей компании для выяснения условий продажи;
- согласуйте срок предоставления и размер оплаты консультационных услуг;
- выплатите вознаграждение консультанту за предоставленные услуги;
- вознаграждение за услуги не следует выплачивать вперед.
Избирательная и эффективная реклама:
- обращение в популярные и солидные издания, такие как Financial Times и Wall Street Journal, позволяет охватить широкую аудиторию владельцев компаний и посредников;
- реклама в газетах коммерческих объявлений требует меньших затрат;
- не указывайте номер абонентского ящика, так как это отпугивает потенциальных продавцов, полагающих, что так поступают лишь недобросовестные компании;
- в объявлении обязательно указывайте сектор рынка, уровень доходов и местоположение компании, а также ее наименование, контактное лицо и телефон.
Первый контакт
- Беседа по телефону предпочтительнее письменного общения.
- Если вы имеете дело с частной компанией, контактировать лучше с крупнейшими акционерами или институциональными инвесторами.
- Если вы имеете дело с филиалом, контакт необходимо устанавливать с материнской компанией.
- Первоначальный контакт лучше устанавливать через третьих лиц, чтобы:
- не называть себя сразу,
- избежать возможного негативного отношения к себе,
- снизить временные затраты управленческого персонала,
- иметь возможность воспользоваться знаниями и опытом посредников.
Подготовка к переговорам о приобретении
- Подтвердите ваше желание приобрести компанию.
- Займитесь выявлением возможных осложнений и скрытых преимуществ:
- налоговых нарушений,
- убытков, понесенных крупнейшими клиентами компании в последнее время,
- неиспользованных возможностей для международного сотрудничества,
- неиспользованных возможностей по снижению (реструктуризации) затрат,
- излишков основных и оборотных средств.
- Произведите прогнозирование будущих доходов и денежных потоков.
- В случае согласования условий сделки проведите тщательное исследование деятельности компании.
Всесторонняя оценка деятельности приобретаемой компании
Изучению должны подвергнуться перечисленные ниже области:
- история и перспективы сбытовой деятельности (выявить разовых клиентов);
- круг основных клиентов, поставщиков и подрядчиков и даты возобновления договоров;
- ценовая политика (возможность увеличения или необходимость снижения цен);
- портфель заказов (можно ли записать его в «актив» или в «пассив»);
- каналы сбыта;
- компании-конкуренты;
- ИТ-ресурсы и их совместимость;
- производственные мощности и эффективность производства;
- вопросы аренды и собственности, в том числе затраты на восстановление;
- капиталовложения, необходимые для расширения деятельности;
- учетная политика и регулирующие документы;
- проекты в области НИОКР;
- основной персонал;
- заработная плата, поощрения и дополнительные льготы;
- программы продажи собственных акций сотрудникам по льготным ценам;
- пенсионный фонд:
- схема выплаты пенсии из расчета последней зарплаты,
- достаточно ли финансируется,
- способ начисления взносов (исходя из суммы текущей заработной платы или накопленной суммы доходов),
- застрахован или инвестирован;
- охрана труда и техника безопасности;
- условные обязательства, например:
- судебные издержки и возмещения,
- претензии по гарантиям,
- расходы, связанные с долговременным эффектом загрязнения окружающей среды;
- адекватность корпоративной культуры и стиля;
- информация о владельцах:
- супруги и /или родственники, работающие в компании,
- самолеты, яхты, дома и т. п., находящиеся в личном пользовании,
- развлечения и спонсорская деятельность.
Эффективное сотрудничество с консультантами, проводящими исследование деятельности компании
- Встретьтесь с руководителем рабочей группы.
- Согласуйте техническое задание.
- Согласуйте смету расходов на оплату услуг (настаивайте на фиксированной предельной сумме).
- Согласуйте состав рабочей группы и график работы.
- Консультанты должны допускаться к работе только после подписания предварительного соглашения (протокола о намерениях).
- Определите дату предоставления отчета о проделанной работе.
- Требуйте также устного отчета (прибегать к услугам вашего постоянного аудитора вовсе не обязательно).
Приобретение компаний за рубежом
Выбор страны с учетом следующих факторов:
- политическая стабильность:
- гражданские волнения,
- конфликты на национальной почве,
- локальные вооруженные конфликты;
- культурные и социальные особенности:
- дискриминация иностранных собственников,
- языки, используемые для общения,
- образовательные стандарты,
- отношения в среде наемных работников,
- средства и услуги связи,
- отношение к иностранцам,
- безопасность иностранных граждан;
- законодательство:
- ограничения в отношении собственности на акции,
- необходимость одобрения со стороны государственных органов,
- антимонопольное законодательство,
- валютный контроль,
- трудовое законодательство,
- требования к отчетности компаний;
- налогообложение и репатриация средств:
- уровень налоговых ставок,
- налоговое стимулирование,
- налоги, взимаемые у источника,
- соглашения об избежании двойного налогообложения,
- политика в отношении репатриации доходов и капитала.
Остановившись на какой-либо из стран:
- ограничьте дальнейший выбор известными вам секторами рынка и/или видами деятельности;
- установите наличие приемлемых для вас кандидатов на приобретение;
- выясните наиболее вероятную цену приобретения;
- из числа резидентов данной страны выберите себе партнера в качестве миноритарного инвестора;
- информацию об интересующих вас компаниях можно получить в банках соответствующих стран, имеющих представительства в вашей стране;
- подберите себе консультантов:
- какой-либо из банков вашей страны, имеющий представительства за рубежом,
- консультанта по управлению,
- аудиторскую фирму (имеющую филиалы за границей),
- консультанта по юридическим вопросам (из числа местных фирм);
- поиск подходящих для приобретения компаний производите:
- среди известных вам кандидатов,
- находясь непосредственно в интересующей вас стране.
Продажа
Планирование успешной продажи
Рассмотрите альтернативы продаже:
- выкуп компании ее менеджерами;
- продажа части акций какой-либо финансовой организации;
- «бумажное» слияние (т.е. слияние путем расчета акциями, а не денежными средствами);
- поглощение (с гарантией финансовой организации);
- выкуп части собственных акций;
- включение в листинг торговых площадок фондового рынка.
Выберите для продажи подходящий момент:
- компания должна успешно развиваться в текущем году и иметь перспективы для дальнейшего роста;
- за последнее время компания не должна иметь убытков;
- не надо слишком затягивать с продажей;
- опасайтесь серьезных внутренних проблем;
- осознайте влияние фактора дефицита;
- подходящий момент наступает ближе к концу года.
Определитесь с тем, что вы продаете:
- зависимые компании, например:
- зарубежные филиалы,
- компании, деятельность которых конфликтует с основной;
- акции либо активы и производственные мощности;
- имущество.
Чтобы получить за компанию максимальную цену, потребуется определенная подготовка:
- упростите, насколько возможно, структуру акционерного капитала;
- постарайтесь, чтобы акции компании не принадлежали детям до 18 лет;
- налог на прибыль корпораций, НДС и другие подлежащие уплате налоги должны быть выплачены полностью и в срок;
- убедитесь в том, что против компании нет налоговых исков;
- уделите внимание планированию расчетов по налогу на прибыль;
- наличие смет, ежемесячных отчетов и годовых прогнозов существенно повышает доверие к компании;
- оцените принадлежащее компании и взятое в долгосрочную аренду имущество;
- проверьте наличие и соответствие законодательству соглашений о найме всех сотрудников;
- приведите в порядок пенсионный фонд (в особенности если он переводится из материнской компании);
- обеспечьте законность прав компании на принадлежащую ей интеллектуальную собственность (при необходимости оформите их передачу или лицензирование);
- схемы материального стимулирования сотрудников должны быть адекватны их вкладу и характеру деятельности;
- на момент продажи компания не должна принимать участие в крупных текущих либо отложенных судебных разбирательствах, например в споре о патенте на основной продукт компании;
- оцените положение с продажей акций сотрудникам на льготных условиях (условия продажи не должны вызывать подозрений).
Поиск выгодного покупателя
Используя свои познания в области деятельности компании:
- фиксируйте все обращения по поводу покупки, поступившие без предварительного запроса;
- определите круг компаний:
- предлагающих сходные товары/услуги,
- испытывающих необходимость расширить спектр производимых товаров/услуг;
- осуществляющих аналогичную деятельность в других странах;
- непосредственные конкуренты, скорее всего, окажутся менее выгодными покупателями.
Прибегая к услугам профессиональных консультантов, имейте в виду, что:
- коммерческие посредники:
- потребуют оплаты своих услуг, только если сделка состоится,
- вряд ли будут в состоянии предоставить профессиональную консультацию,
- могут оказаться источником слухов;
- крупные и средние аудиторские фирмы:
- могут предложить решения, альтернативные продаже компании;
- предоставят действительно профессиональные услуги;
- финансовые «бутики»:
- в состоянии предоставить услуги на профессиональном уровне;
- могут специализироваться на меньших по масштабу сделках;
Давая объявление о продаже компании, имейте в виду следующее:
- объявление может привлечь неожиданных покупателей;
- не допускайте случайной утечки информации о личности продавца;
- публикация в Financial Times позволяет охватить широкую аудиторию потенциальных покупателей и посредников;
- требуйте обращения в письменном виде;
- в ответ на объявление вы можете получить от 40 до 125 предложений от покупателей, консультантов и частных лиц;
- игнорируйте нежелательные обращения;
- обеспечьте подписание соглашения о неразглашении информации;
- краткое описание компании высылайте только при условии подписания упомянутого соглашения.
В случае необходимости проведите аукцион, причем:
- приступайте к подготовке аукциона, только если:
- твердо решили продавать компанию,
- располагаете приемлемыми для вас предложениями;
- в этом случае:
- подготовьте подробный меморандум о продаже;
- объявите об аукционе в форме пресс-релиза или сообщения в печати; и / или
- используйте аукцион при продаже крупных дочерних компаний (реже применяется при продаже частных компаний);
- при проведении аукциона:
- обеспечьте подписание соглашений о неразглашении информации;
- разошлите меморандум о продаже;
- определите срок для приема предложений;
- составьте список покупателей для встречи с руководством компании;
- воспользуйтесь стандартной формой контракта;
- пригласите покупателей, представивших и подтвердивших рассмотренные вами предложения;
- обсудите условия продажи с избранным вами покупателем.
Предложения о покупке
Если предложение исходит от посредника:
- зафиксируйте поступившее предложение;
- установите, от чьего лица действует посредник.
Если предложение исходит от потенциального покупателя:
- в случае заинтересованности встретьтесь с ним на нейтральной территории;
- установите полномочия лица, ведущего с вами переговоры;
- подобное предложение может оказаться источником полезных сведений о рынке или коммерческих возможностях;
- постоянно будьте начеку;
- прежде чем что-либо предпринимать, обратитесь за профессиональной консультацией;
- не прекращайте поиск других покупателей.
Прежде чем допускать потенциального покупателя к непосредственному ознакомлению с состоянием компании, оговорите с ним:
- предварительную цену или оценочную базу;
- масштабы предоставления информации:
- возможно допустить к ознакомлению двух-трех человек,
- условие о том, что до подписания предварительного соглашения (протокола о намерениях) ему не будет предоставлена определенная информация, как то:
- анализ клиентской базы,
- данные об исследовательских ноу-хау и т. п.
Переговоры
Оценка компании
Покупатели:
- должны исходить из:
- прогноза будущей прибыли и денежных потоков,
- наличия преимуществ, вытекающих из положения в структуре материнской компании или холдинга;
- оценивая при этом:
- валюту баланса и стоимость дополнительных активов;
- временные и финансовые затраты, связанные с реализацией вариантов, альтернативных приобретению компании.
Продавцы:
- должны оценивать:
- стоимость компании с точки зрения покупателя,
- преимущества других покупателей и финансовых возможностей,
- последствия продажи компании для своего образа жизни и его перспектив в будущем,
- своевременность продажи (не является ли сделка преждевременной),
- стратегическую значимость или уникальность продаваемой компании.
При корректировке суммы дохода за последний год:
- покупатели должны корректировать его сумму с учетом грядущих изменений, например:
- изменения учетной политики, способа начисления износа,
- потребности в найме финансового директора,
- возрастания объема страховой ответственности,
- изменения коэффициентов начисления заработной платы,
- возникновения дополнительных пенсионных расходов;
- продавцам необходимо обратить внимание на:
- слишком высокие заработки и пенсионные выплаты директорам,
- затраты, связанные с родственниками владельцев, не являющимися сотрудниками компании;
- наличие у владельцев яхт, самолетов и прочей дорогостоящей собственности;
- изменения в руководстве компании;
- значительные разовые издержки, например крупные безнадежные долги или расходы на организацию представительств за рубежом.
Путем корректировки дохода и денежных потоков за текущий и будущие годы необходимо выявить:
- допущения, на которых основывался прогноз;
- новшества, которые покупатель мог бы привнести в деятельность компании:
- дополнительные возможности для сбыта,
- рационализацию и сокращение затрат,
- усиление финансового контроля,
- преимущества, связанные с принадлежностью к группе или холдингу.
Процесс оценки стоимости компании
Отношение цены к доходу является широко используемым показателем, не позволяющим, однако, учитывать фактор денежных потоков:
- дает представление о «рыночной стоимости» компании;
- служит полезным ориентиром для продавцов;
- рассчитывается по формуле:
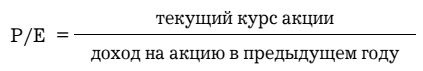
- опыт показывает, что P/E компаний, акции которых не котируются на биржевом рынке, зачастую занижается при продаже:
- в сложных рыночных ситуациях разница может составлять от 33-40 до 5%, за исключением стратегически важных и уникальных компаний, при продаже которых отношение цены к доходу может завышаться.
Рентабельность инвестиций является краткосрочным и среднесрочным показателем:
- рассчитывается по формуле:
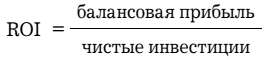
- чистые инвестиции = цена покупки + необходимые дополнительные вложения денежных средств — выручка от реализации дополнительных активов;
- многие компании, котируемые на биржевом рынке, стремятся к тому, чтобы в финансовом году, следующем за годом приобретения, рентабельность инвестиций приобретаемых ими компаний составляла не менее 25%.
При приобретении компаний дисконтирование денежных потоков, т. е. оценка будущих поступлений в масштабе настоящего времени, производится по следующим принципам:
- начальные инвестиции = начальная цена покупки;
- годовой денежный поток = денежные поступления, необходимые для осуществления деятельности + выручка от реализации дополнительных активов — платежи по сделке с последующим выкупом.
При дисконтировании денежных потоков используйте:
- процентную долю нормы прибыли и дисконтированный срок окупаемости;
- анализ чувствительности (для получения картины возможных вариантов развития).
Обеспеченность чистыми активами (для убыточных компаний):
- стремитесь приобретать компанию по цене ниже стоимости чистых активов, поскольку:
- это избавит владельцев от проблем;
- покупателю может потребоваться гарантийный резерв.
Имейте в виду, что на стоимость компании оказывают влияние:
- доходность акций (для котирующихся компаний):
- оцените динамику курса акций в текущем году,
- убедитесь в том, что в течение данного периода не происходило разводнения капитала,
- примите во внимание платежи по сделке с последующим выкупом;
- уникальность и дефицитность производимых компанией товаров/услуг (может заставить многих покупателей повысить цену).
Практический пример оценки стоимости компании (для непрофессионалов в бухгалтерском учете):
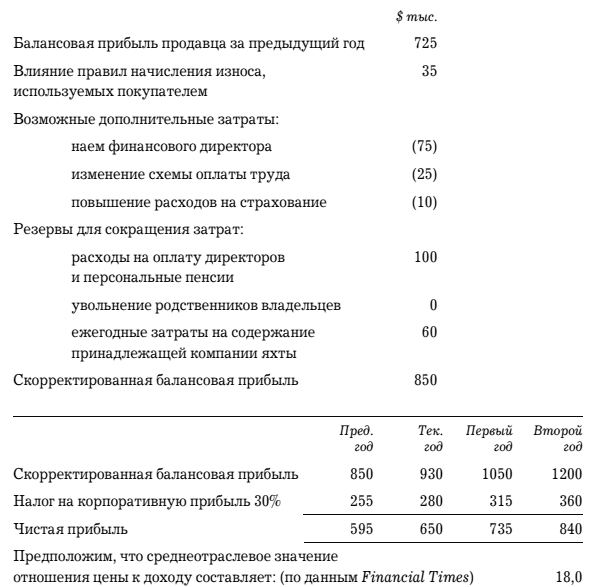
Если же устраивающая покупателя доходность инвестиций должна составить во втором последующем году 20%, тогда вероятная цена покупки будет равняться: $1200 000/20% = $6 600 000.
Все эти расчеты дают лишь приблизительное представление о возможной цене, но будут полезны непрофессионалам в бухгалтерском учете.
Сделка с последующим выкупом за счет прибыли
Основы сделки с последующим выкупом:
- приобретайте сразу 100% акций;
- сумма, выплачиваемая сразу по заключении сделки, должна:
- отражать разумную цену прибыли компании на момент
- не быть меньше суммы обеспечения чистыми активами;
- компания должна иметь перспективу дополнительных денежных поступлений и/или увеличения балансовой прибыли в будущем;
- продавцам необходимо тщательно оценить долгосрочные (более 2 лет) перспективы роста доходов компании;
- покупателям следует оговорить максимальную сумму последующих платежей.
Сделка с последующим выкупом за счет прибыли имеет смысл, если:
- успех компании будет продолжать зависеть от ее владельцев;
- размер обеспечения чистыми активами невелик (например, в случае компании, занимающейся предоставлением услуг);
- ожидается быстрый рост доходов компании;
- прибыли компании находятся под угрозой (например, в случае утраты крупного клиента после окончания действия договора);
- владелец компании должен продолжать исполнять обязанности генерального директора.
При осуществлении сделки с последующим выкупом продавцу необходимо уделить внимание следующим вопросам:
- оценке балансовой прибыли в целях определения размера платежей по выкупу и соответствующих условий контракта, в частности:
- учетной политике,
- затратам на содержание управленческого аппарата (заработной плате, выплатам по договорам о найме и т.п.),
- стоимости основных используемых услуг (например услуг по реализации),
- ценовой политике в рамках группы компаний или холдинга,
- стоимости будущего финансирования,
- дивидендной политике;
- вопросам управления компанией:
- перед определением условий сделки необходимо согласовать: любые действия, ведущие к изменению размеров затрат (например, назначение финансового директора), проекты, запланированные на ближайшее будущее (например открытие филиалов за рубежом), круг недопустимых действий (например, конкуренция с другими дочерними компаниями),
- с самого начала необходимо установить: полномочия совета директоров, порядок подготовки смет, предоставления ежемесячных отчетов и ежегодных прогнозов, а также разрешения деликатных вопросов (например, законодательных споров и отношений со СМИ). (Вниманию покупателей: если бизнес начинает разваливаться, покупайте немедленно!)
Практический пример сделки с последующим выкупом за счет прибыли (для непрофессионалов в бухгалтерском учете).
- Рассмотрим компанию, занимающуюся организацией конференций и рекламных акций для крупнейших производителей автомобилей в Европе, США и Азии. Ее рост зависит от расширения автомобильной промышленности, но в большей мере от того, сможет ли компания заключить контракт с крупнейшим игроком прибыльного фармацевтического сектора. Обеспечение чистыми активами составляет всего лишь $900 000. В следующем году прибыль сократится, поскольку компания примет на работу специалистов из фармацевтической отрасли.
Обсуждение условий сделки
Требуемые навыки:
- предыдущий опыт;
- умение вести переговоры;
- познания в области налогообложения и права.
Полезные советы:
- сократите, насколько возможно, число участников с вашей стороны;
- в самом начале оговорите предел обсуждаемой цены;
- определите круг проблем, способных воспрепятствовать заключению сделки.
По завершении формального этапа, обсудите и согласуйте следующие вопросы:
- предмет сделки (акции либо активы и производственные мощности);
- форму сделки (непосредственно покупка либо сделка с последующим выкупом);
- круг активов, исключаемых из обсуждения;
- увольнение/отставку директоров и их родственников;
- наиболее привлекательные формы оплаты;
- возможность условной покупки (позволяет отсрочить уплату налога на прирост капитала на год);
- дату окончательного обсуждения.
Возможные формы оплаты покупки:
- денежные средства;
- акции;
- облигации и долговые обязательства;
- дивиденды;
- персональные пенсии;
- приобретение активов;
- контракты на предоставление услуг;
- соглашения о предоставлении консультационных услуг.
Примерная программа окончательного обсуждения:
- изменения с момента предыдущей встречи;
- подтверждение согласованных условий сделки;
- приобретение директорами компании ее активов (например, автомобилей, яхт и т. п.);
- договоры о найме директоров/основного персонала;
- действующие льготы по приобретению акций компании ее сотрудниками;
- перевод пенсионного фонда;
- интеллектуальная собственность;
- схема и срок сделки с последующим выкупом;
- основные гарантии и условия возмещения;
- цена покупки и порядок осуществления платежей;
- порядок юридического оформления сделки.
Порядок юридического оформления сделки:
- подписание соглашения или протокола о намерениях, включающего пункты о:
- сроке действия исключительных прав,
- неразглашении информации,
- возмещении издержек продавцу;
- получение соглашения о приобретении акций;
- аудиторская проверка компании;
- получение покупателем отчета об аудиторской проверке;
- окончательное согласование условий контракта с участием сторон и их юридических консультантов;
- получение подтверждения законности сделки от контролирующих органов;
- подписание контракта.
После заключения сделки
Подготовка к первому дню в компании
- доверяйте первому впечатлению;
- прислушайтесь к советам продавца;
- о смене владельца компании лучше объявите через действующих директоров;
- спланируйте порядок оповещения клиентов и поставщиков;
- по мере необходимости известите профсоюзы;
- подготовьтесь к первому дню в компании и составьте план.
Чтобы первый день прошел успешно
- встретьтесь с руководством, персоналом и профсоюзными активистами;
- рассмотрите возможность проведения собрания с использованием видеозаписей из жизни компании, отведите время для ответов на вопросы и т. п.;
- подготовьтесь к ответам на возможные вопросы;
- воздерживайтесь от поспешных заверений;
- старайтесь проявлять неподдельный интерес и заботу;
- не забывайте, что смена владельца порождает множество слухов и служит причиной крайней обеспокоенности сотрудников;
- сообщите своим доверенным сотрудникам, кого из персонала могут затронуть планируемые изменения.
Возьмите управление финансами в свои руки
Сосредоточьтесь на главном:
- капиталовложениях и полномочиях по распределению прибыли;
- контроле за денежными операциями;
- информации о сотрудниках и контроле за расходами;
- организации надежной системы сбыта и планирования прибыли.
Проявите осторожность при внедрении новой системы финансового планирования и отчетности
- слишком поспешное изменение правил представления отчетности может спровоцировать хаос в системе бухгалтерского учета;
- ключевым требованием является наличие достоверных данных о прибыли и остатках денежных средств на конец года;
- внедрение единой системы финансового планирования и отчетности начните с нового финансового года;
- проведите переподготовку бухгалтеров и объясните преимущества новой системы руководителям.
Эффективное управление компанией
- рассмотрите возможность назначения неисполнительного директора, для:
- проведения заседаний совета директоров,
- координации деятельности с другими компаниями группы,
- координации посещения компании сотрудниками других компаний группы;
- оцените дополнительные возможности и навыки прежних владельцев:
- составьте план устранения связанной с ними незащищенности, вызванной, например, наличием у прежних владельцев договорных отношений с крупнейшими клиентами, технических знаний и опыта и т. п.; обеспечьте выполнение плана до истечения срока выкупа;
- помните об опасностях, сопряженных с насаждением новой корпоративной культуры в успешно действующей компании;
- оцените способности действующих руководителей;
- подумайте о том, чтобы загрузить назначенного вами исполнительного директора «реальной» работой;
- организуйте обмен опытом с персоналом других компаний;
- нанесите визиты крупнейшим клиентам, поставщикам и зарубежным филиалам на уровне совета директоров;
- пользуйтесь возможностью учиться на опыте сделанного вами приобретения;
- если купленная компания убыточна, немедленно назначьте постоянного исполнительного директора.
