Принципы построения компьютерной модели для бизнес-планирования
При подготовке данной главы использовалась методология программы Альт-Инвест 4.0.
Рассмотренная выше модель бизнес-плана является базовой, отражающей в укрупненном виде основные стороны финансово-хозяйственной деятельности создаваемого предприятия. Для более детальной всесторонней оценки будущего финансового состояния предприятия базовую модель целесообразно усовершенствовать: дополнить еще несколькими блоками, обеспечивающими потенциальному инвестору более подробную информацию о формировании расходов и показателях эффективности проекта.
14.3.1. Персонал и заработная плата
В базовой модели мы указали только сумму расходов на оплату труда персонала. Для того, чтобы оценить реальность уровня затрат по этой позиции необходимо знать, что за персонал будет задействован в проекте и какого уровня заработную плату мы предлагаем ему платить.
Как правило, персонал любого предприятия состоит из определенных категорий. В качестве таких категорий как минимум можно выделить две основные: служащих (включая руководителей и специалистов) и рабочих.
Затраты на оплату труда можно рассчитать по следующей формуле:
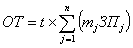 , руб. (14.3)
Здесь mj - численность персонала j-той, категории; ЗПj - уровень оплаты труда j-той категории, руб./мес.; t - b интервал планирования (шаг расчета), мес.
Даже для малого предприятия необходимы, как минимум, двое служащих: директор (который может выполнять функции инженера и руководителя производства) и бухгалтер (который может выполнять функции экономиста и нормировщика). Расчет потребности в рабочих может производится исходя из технологии и объема выпускаемой продукции. При численности рабочих более 10 человек могут понадобиться дополнительные служащие, обеспечивающие оперативное управление производством. Возьмем типичное для предприятий рассматриваемого типа соотношение служащих и рабочих: до 10 рабочих - 2 руководителей и служащих с увеличением на 1 для каждых следующих 10 рабочих. Потребность в рабочем персонале будем планировать пропорционально объему производимой продукции. Исходя из подобных условий затраты на персонал не являются линейной функцией по отношению к объему производства: они постоянны в некоторых диапазонах объема производства и скачкообразно изменяются за пределами диапазона.
14.3.2. Уточнение статей себестоимости
Для более детального анализа себестоимости и связей затрат с объемами производства создадим дополнительные блоки "Материальные затраты" и "Прочие денежные расходы".
Среди материальных затрат целесообразно выделить следующие группы расходов, существенно отличающиеся по своей природе: материалы и комплектующие, энергия, а также услуги. Как правило, все эти затраты достаточно близки к условно-переменным, т.е. расход по этим затратам может быть принят пропорциональным объему производства. Для этого мы можем обозначить удельный расход этих ресурсов на единицу выпуска продукции и выполнить расчет, перемножая удельный расход ресурса на объем производства.
В блоке "Прочие денежные расходы" целесообразно выделить следующие статьи:
- арендная плата - относится практически к постоянным затратам, не слишком связанным с объемом производства;
- налоги в составе себестоимости - по действующему законодательству сумма платежей в бюджет в составе себестоимости для обрабатывающего предприятия обычно не превышает 1% (не забудем, что обязательные отчисления с заработной платы мы уже учли ранее);
- затраты на маркетинг - связные с изучением потенциальных рынков сбыта, проведением рекламных компаний и т.д.;
- финансирование исследовательских (научных) разработок - затраты, обеспечивающие совершенствование технологических процессов и повышение качества продукции.
14.3.2. Финансово-экономические показатели проекта
Финансовое состояние предприятия характеризуется системой показателей, отражающих наличие, размещение, использование финансовых ресурсов и всю производственно-хозяйственную деятельность. Ниже приведен список финансовых показателей, наиболее часто применяемых в финансовом анализе. Эти показатели разделены на четыре группы, отражающих различные стороны финансового состояния предприятия:
- Коэффициенты ликвидности - характеризуют способность компании удовлетворять претензии держателей краткосрочных долговых обязательств.
- Показатели структуры капитала (коэффициенты устойчивости) - отражают соотношение собственных и заемных средств в источниках финансирования компании, т.е. характеризуют степень финансовой независимости компании от кредиторов.
- Коэффициенты рентабельности - показывают, насколько прибыльна деятельность компании.
- Коэффициенты деловой активности - позволяют проанализировать, насколько эффективно предприятие использует свои средства
Рассмотрим наиболее распространенные коэффициенты, используемые в каждой группе показателей.
Коэффициенты ликвидности
Для предприятия могут рассматриваться несколько видов ликвидности:
- абсолютная ликвидность - показывает, какая доля краткосрочных долговых обязательств может быть покрыта за счет денежных средств и их эквивалентов в виде рыночных ценных бумаг и депозитов);
- срочная ликвидность - отношение наиболее ликвидной части оборотных средств (денежных средств, дебиторской задолженности, краткосрочных финансовых вложений) к краткосрочным обязательствам;
- текущая ликвидность - рассчитывается как частное от деления оборотных средств на краткосрочные обязательства и показывает достаточно ли у предприятия средств, которые могут быть использованы для погашения краткосрочных обязательств.
В практике бизнес-планирования наибольшее значение имеет коэффициент текущей ликвидности (Current Ratio), который рассчитывается по формуле:
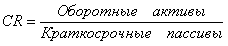 (14.4)
Согласно с международной (и российской) практикой, значения коэффициента ликвидности должны находиться в пределах от единицы до двух. Нижняя граница обусловлена тем, что оборотных средств должно быть по меньшей мере достаточно для погашения краткосрочных обязательств, иначе компания окажется под угрозой банкротства. Превышение оборотных средств над краткосрочными обязательствами более чем в три раза также является нежелательным, поскольку может свидетельствовать о нерациональной структуре активов.
Показатели структуры капитала
Показатели структуры капитала являются важной характеристикой устойчивости предприятия. Для оценки структуры капитала используются следующие отношения:
- коэффициент финансовой независимости - характеризует зависимость фирмы от внешних займов;
- суммарные обязательства к суммарным активам - демонстрирует, какая доля активов предприятия финансируется за счет долгосрочных займов;
- долгосрочные обязательства к активам - демонстрирует, какая доля активов предприятия финансируется за счет долгосрочных займов;
- суммарные обязательства к собственному капиталу - отношение кредитных и собственных источников финансирования;
- коэффициент покрытия процентов - характеризует степень защищенности кредиторов от невыплаты процентов за предоставленный кредит.
Для финансовой оценки бизнес-плана, связанного с привлечением инвестиций, целесообразно рассчитывать некоторые из этих показателей.
Коэффициент финансовой независимости (Equity to Total Assets) рассчитывается по формуле:
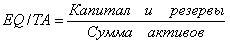 (14.5)
Рекомендуемые значения коэффициента финансовой независимости: 0.5 - 0.8
Коэффициент покрытия процентов (Times interest earned) демонстрирует, сколько раз в течение отчетного периода компания заработала средства для выплаты процентов по займам.
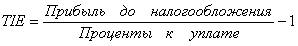 (14.6)
Этот показатель также позволяет определить допустимый уровень снижения прибыли, используемой для выплаты процентов. Рекомендуемое значение коэффициента > 1
Коэффициенты рентабельности
Показатели рентабельности продукции показывают уровень прибыльности (убыточности) производства, отражая в относительном виде финансовые результаты и эффективность деятельности предприятия, его относительную доходность в процентах к затратам средств или капитала; характеризуя фактическую среду формирования прибыли и дохода предприятий. Показатели рентабельности - обязательные элементы сравнительного анализа и оценки финансового состояния предприятия. Существует достаточно много показателей рентабельности, из которых мы рассмотрим лишь несколько.
Рентабельность затрат (производства) - наиболее популярный показатель рентабельности для отечественных промышленных предприятий в прежние годы. Показывает, какой объем валовой прибыли приходится на единицу затрат:
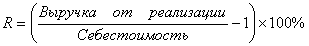 (14.7)
Рентабельность продаж (Return on sales) - демонстрирует долю чистой прибыли в объеме продаж предприятия:
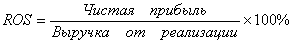 (14.8)
Коэффициент рентабельности инвестиций (Return on investment) - показывает, сколько денежных единиц потребовалось предприятию для получения одной денежной единицы прибыли за период:
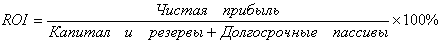 (14.9)
Коэффициенты деловой активности
Коэффициенты деловой активности позволяют проанализировать, насколько эффективно предприятие использует свои средства, основываясь на оборачиваемости капитала. Имеется достаточно много показателей оборачиваемости, но мы рассмотрим наиболее существенные из них с точки зрения инвестиционной деятельности предприятия.
Коэффициент оборачиваемости основных средств (Fixed assets turnover) - фондоотдача. Этот коэффициент характеризует эффективность использования предприятием имеющихся в распоряжении основных средств. Чем выше значение коэффициента, тем более эффективно предприятие использует основные средства. Низкий уровень фондоотдачи свидетельствует о недостаточном объеме продаж или о слишком высоком уровне капитальных вложений. Однако, значения данного коэффициента сильно отличаются друг от друга в различных отраслях. Также значение данного коэффициента сильно зависит от способов начисления амортизации и практики оценки стоимости активов. Таким образом, может сложиться ситуация, что показатель оборачиваемости основных средств будет выше на предприятии, которое имеет изношенные основные средства. Рассчитывается по формуле:
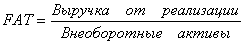 (14.10)
Коэффициент оборачиваемости активов (Total assets turnover) - характеризует эффективность использования компанией всех имеющихся в распоряжении ресурсов, независимо от источников их привлечения. Данный коэффициент показывает сколько раз за год совершается полный цикл производства и обращения, приносящий соответствующий эффект в виде прибыли. Этот коэффициент также сильно варьируется в зависимости от отрасли. Рассчитывается по формуле:
 (14.11)
14.3.3. Анализ эффективности проекта
Принятие решения о реализации проекта инвестором базируется на всестороннем анализе его экономической эффективности. Эффективность инвестиций оценивается по методике UNIDO на основе ряда общепризнанных критериев, которые основаны на анализе денежных потоков и дисконтировании финансовых результатов.
Дисконтирование
Понятие "дисконтирование" относится к числу ключевых в теории инвестиционного анализа. Буквальный перевод этого слова с английского (discounting) означает "снижение стоимости, уценка".
Дисконтированием называется операция расчета современной ценности (английский термин "present value" может переводиться также как "настоящая ценность", "приведенная стоимость" и т.п.) денежных сумм, относящихся к будущим периодам времени.
Изменение стоимости вкладываемых средств во времени можно пояснить на примере банковских депозитов с некоторой процентной ставкой. Сумма положенных сегодня на депозит средств Po при процентной ставке d за t периодов возрастает до Pt, как известно, по правилу сложных процентов
Pt = Po (1+d)t (14.10)
Поэтому ожидаемая в будущем сумма сегодня составляет (стоит)
 (14.11)
Выполненное на основе формулы сложных процентов приведение экономических показателей разных лет к сопоставимому во времени виду называется дисконтированием.
Дисконтирование может осуществляться на основе процентной ставки (нормы дисконта), характеризующей относительные изменения ценности денежных средств за период.
Норма дисконта, или минимальный коэффициент окупаемости, должна быть не меньше фактической ставки процента по долгосрочным кредитам на рынке капитала. Как правило, международными организациями при расчете нормы дисконта используются 4 фактора:
- Минимальная стоимость денежных средств на рынке капитала. В качестве таковой может служить так называемая кредитная ставка "LIBOR", используемая для международных межбанковских кредитов. Учитывая, что эта ставка для твердой валюты (доллар США, Евро, японская Йена) составляет от 4-6% в год, а инфляция- 2-4% в год, получим, что минимальная стоимость денежных ресурсов составляет около 2%.
- Риск страны, в которую вкладываются деньги. Наибольший риск вложений существует для стран с нестабильной политической ситуацией, к которым относится и Россия. В последние годы финансовая ситуация в стране стабилизируется и часть ставки дисконтирования, учитывающая риск вложений финансовых средств в российские предприятия, может быть принята на уровне 3-4%.
- Риск проекта, определяемый отраслью деятельности, новизной продукции, уровнем конкуренции и т.д. Расчет риска нормативными актами рекомендуется проводить в соответствии с классификацией, представленной в табл. 14.3.
- Уровень инфляции принятой денежной единицы. В нашем бизнес-плане расчет ведется в постоянных ценах, и инфляция в ставке дисконтирования не учитывается.
@Таблица 14.3. Рекомендуемые поправки ставки дисконта на риск проекта
|
Величина |
Пример цели проекта |
Оценка риска, % |
|
Низкий |
Интенсификация производства на базе освоенной техники |
3-5 |
|
Средний |
Увеличение объема продаж существующей продукции |
8-10 |
|
Высокий |
Производство и продвижение на рынок нового продукта |
13-15 |
|
Очень высокий |
Исследования и инновации |
18-20 |
Например, целью проекта является производство и продвижение на рынок нового продукта, что отвечает высокому риску и увеличению нормы дисконта на 13-15% в год. Добавив составляющие стоимости финансовых ресурсов (2%) и риск страны (3-4%), получим, что общая ставка дисконтирования должна составлять от 18 до 21% в год.
Чистая дисконтированная стоимость проекта
Критерий чистой дисконтированной стоимости (NPV) представляет собой сумму всех денежных потоков (поступлений и платежей), возникающих на протяжении рассматриваемого периода, приведенных (пересчитанных) на один момент времени, в качестве которого, как правило, выбирается момент начала осуществления инвестиций.
В течение планируемого времени реализации бизнес-плана может происходить периодическое вложение инвестиций и поступление прибыли и рассчитывается их интегральный экономический эффект. Он представляет собой сумму дисконтированных, т.е. приведенных к начальному периоду потоков (разностей между притоком и оттоком) денежных средств с учетом первоначальных затрат:
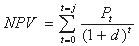 (14.12)
где t = 1, 2, 3, ..., j - периоды осуществления проекта; Pt - поток (разность между притоком и оттоком) денежных средств за период t; d - норма дисконта (процентная ставка).
Чистый дисконтированный доход показывает абсолютную величину дохода: при положительном значении проект считается приемлемым. Значение чистого дисконтированного дохода проекта зависит от принятой нормы дисконта: NPV имеет максимальную величину при ставке 0% и может стать отрицательным при высоких ставках.
Срок окупаемости инвестиций
На начальной стадии осуществления проекта (инвестиционный период) денежные потоки, как правило, оказываются отрицательными. Это отражает отток ресурсов, происходящий в связи с созданием условий для последующей деятельности (например, приобретением внеоборотных активов и формированием чистого оборотного капитала).
После завершения инвестиционного и начала операционного периода, связанного с началом эксплуатации внеоборотных активов, величина денежного потока, как правило, становится положительной. Важным критерием окупаемости инвестиций является период, начиная с которого первоначальные вложения и другие затраты покрываются суммарными результатами от осуществления проекта.
При дисконтировании потоки денежных средств в первые периоды (на которые приходятся основные инвестиционные затраты) изменяются мало, а в последующие периоды (когда происходит отдача от проекта) весьма серьезно "ужимаются". Поэтому дисконтированный срок окупаемости превышает простой срок окупаемости проекта (рис. 14.5).

Рис. 14.5. Чистые денежные потоки и окупаемость инвестиций
В связи с некоторой неопределенностью, происходящими изменениями в законодательстве и экономике стратегические планы промышленных предприятий России редко превышают период 5 лет, и этот срок окупаемости инвестиционного проекта может считаться предельным.
Внутренняя норма доходности
Этот критерий эффективности характеризуется нормой дисконта (IRR), при которой чистый дисконтированный доход равен нулю.
IRR отражает максимальную норму дисконта, при которой проект еще остается рентабельным.
IRR является корнем уравнения - значением нормы дисконта d, обращающей в нуль формулу, выражающую рассмотренный выше чистый дисконтированный доход:
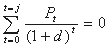 (14.13)
Рентабельность инвестиций (индекс доходности инвестиций)
Рентабельность инвестиций (PI) рассчитывается как отношение чистого дисконтированного дохода к дисконтированной стоимости инвестиций:
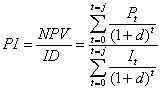 (14.14)
где ID - дисконтированная стоимость инвестиций; It - инвестиции, соответствующие периоду t.
14.3.4. Анализ устойчивости проекта
В расчетах эффективности рекомендуется учитывать неопределенность, т.е. неполноту и неточность информации об условиях реализации проекта, и риск, т.е. возможность возникновения таких условий, которые приведут к негативным последствиям для всех или отдельных участников проекта. Показатели эффективности проекта, исчисленные с учетом факторов риска и неопределенности, именуются ожидаемыми.
В целях оценки устойчивости и эффективности проекта в условиях неопределенности рекомендуется использовать следующие методы (каждый следующий метод является более точным, хотя и более трудоемким, и поэтому применение каждого из них делает ненужным применение предыдущих):
- укрупненную оценку устойчивости;
- расчет уровней безубыточности;
- метод вариации параметров;
- оценку ожидаемого эффекта проекта с учетом количественных характеристик неопределенности.
Все методы, кроме первого, предусматривают разработку сценариев реализации проекта в наиболее вероятных или наиболее опасных для каких-либо участников условиях и оценку финансовых последствий осуществления таких сценариев.
Целью анализа чувствительности является определение степени влияния варьируемых факторов на финансовые результаты проекта. Наиболее распространенный метод, используемый для проведения анализа чувствительности, - имитационное моделирование. В качестве интегральных показателей, характеризующих финансовый результат проекта, обычно используются чистый дисконтированный доход (NPV), внутренняя норма доходности (IRR), простой и дисконтированный сроки окупаемости. Выходные показатели проекта могут существенно измениться при неблагоприятном изменении (отклонении от проектных) некоторых параметров.
Рекомендуется проверять реализуемость и оценивать эффективность проекта в зависимости от изменения следующих параметров:
- инвестиционных затрат (или их отдельных составляющих);
- объема производства;
- издержек производства и сбыта (или их отдельных составляющих);
- процента за кредит;
- прогнозов общего индекса инфляции, индексов цен и индекса внутренней инфляции (или иной характеристики изменения покупательной способности) иностранной валюты;
- задержки платежей;
- длительности расчетного периода (момента прекращения реализации проекта);
- других параметров, предусмотренных в задании на разработку проектной документации.
Проект считается устойчивым по отношению к возможным изменениям параметров, если при всех рассмотренных сценариях чистый дисконтированный доход остается положителен и обеспечивается необходимый резерв финансовой реализуемости проекта (рис.14.6).
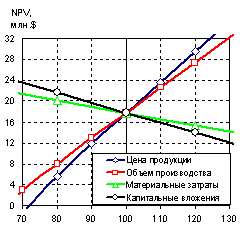
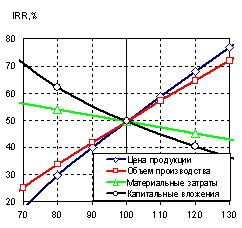
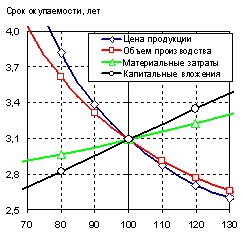
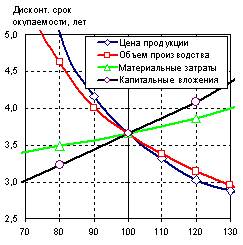
Рис. 14.6. Анализ чувствительности проекта к параметрам производства
Оценка устойчивости может производиться также путем определения предельных значений параметров проекта, т.е. таких их значений, при которых интегральный коммерческий эффект участника становится равным нулю.
Одним из таких показателей является внутренняя норма доходности, отражающая предельное значение нормы дисконта. Для оценки предельных значений параметров, меняющихся по шагам расчета (цены продукции и основного технологического оборудования, объемы производства, объем кредитных ресурсов, ставки наиболее существенных налогов и др.), рекомендуется вычислять предельные интегральные уровни этих параметров, т.е. такие коэффициенты (постоянные для всех шагов расчета) к значениям этих параметров, при применении которых ЧДД проекта (или участника) становится нулевым (рис.14.7).
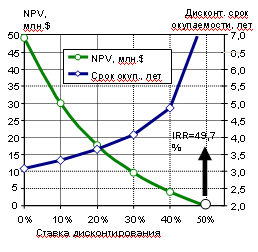
Рис. 14.7. Анализ чувствительности проекта к ставке дисконтирования
Оглавление
[an error occurred while processing this directive]
