Фармацевтический рынок в кризис
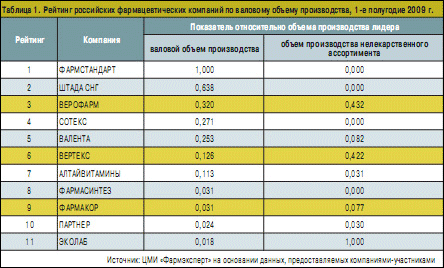
Рейтинг российских фармпроизводителей
Фармацевтическая промышленность не является исключением и также ощущает влияние кризиса мировой финансовой системы. В частности, в России по итогам 1-го полугодия 2009 г. наблюдалось снижение объемов фармпроизводства в стоимостном выражении на 20% в сравнении с аналогичным периодом предыдущего года (объем производства за 1-е полугодие с.г. составил 1177 млн долл. США). При этом, по данным мониторинга розничных продаж, объем продаж локальных препаратов снижается более медленными темпами: в стоимостном выражении — на 12%, в натуральном — на 0,35%. Производители фармпродукции, невзирая на кризисные сложности, нацелены на сохранение и укрепление рыночных позиций; в результате их усилий замедлились темпы снижения объемов производства, наблюдаемого с сентября 2008 г. Положительный тренд в отечественном фармпроизводстве прослеживается с марта. Таким образом, первые шаги по стабилизации фармрынка уже сделаны.
Совокупность проблем
Одной из основных причин снижения объемов производства ЛС в начале года явилось изменение курсов валют, которое привело к повышению стоимости импортируемого сырья для производства готовых лекарственных форм. Кризисная ситуация на рынке также усложнила сбыт продукции, особенно в регионах, т.к. в условиях резкого роста цен и роста безработицы многие потребители стремятся сократить расходы и чаще отдают предпочтение недорогим препаратам, что негативно сказывается на объемах продаж и эффективности деятельности производителей.
В настоящее время около половины препаратов в аптеках — импортные, на их долю приходится три четверти продаваемых ЛС; более 80% отечественных лекарств производятся из импортного сырья. Из-за высокого уровня импортозависимости фармотрасль остро ощутила последствия девальвации рубля 2008 г. Государство со своей стороны предпринимало меры по увеличению присутствия на рынке России локальных производителей, однако столь масштабные изменения носят долгосрочный характер и к началу кризиса в большинстве своем не были реализованы. Такое положение дел свидетельствует о том, что кризис настиг отечественную фармотрасль отнюдь не в самое простое время. Однако изменение потребительских предпочтений (потребители в большем объеме стали покупать менее дорогостоящую отечественную продукцию) и активная позиция российских производителей (например, компаний «Фармакор», «Сотекс» и «Верофарм», показавших высокие темпы роста объемов производства по отношению к 1-му полугодию 2008 г.: 389, 56 и 39% соответственно) позволили увеличить долю препаратов локального производства, которая имела тенденцию к снижению на протяжении нескольких последних лет, а по итогам 1-го полугодия 2009 г. показала рост.
В текущих условиях локальные производители получили еще один шанс укрепить позиции и расширить влияние на рынке страны за счет недорогой продукции, приобретающей все большую популярность среди потребителей. Подтверждением тому служит запуск остановленного в январе с.г. производства на «Красфарме», основу ассортимента которого составляют недорогие антибиотики, инфузионные растворы, кровезаменители (такие как натрия хлорид, глюкоза и др.). Причиной возобновления работы одного из конвейеров стал госзаказ на недорогую и актуальную для современного потребителя продукцию, повышение интереса к которой объясняется изменением потребительских предпочтений. Доказательством того, что потребители стали активнее приобретать локальные ЛС, служит и тот факт, что при рассмотрении помесячной динамики начиная с февраля 2009 г. наблюдается сокращение разницы между объемами локального производства текущего и предыдущего годов.
Несмотря на очевидные положительные перемены, положение российских производственных фармкомпаний отягощено тем, что по-прежнему остаются актуальными отсутствие мощностей, оборудованных в соответствии со стандартами GMP, устаревший ассортиментный портфель, низкоэффективная система продвижения и сбыта. Кризис еще больше усугубил состояние отрасли и обострил необходимость изменений не только в деятельности компаний, но и в целом в работе фармотрасли, в частности различных ассоциаций и госструктур.
В недавно опубликованном Минпромторгом обновленном проекте Стратегии развития фармацевтической отрасли России до 2020 г. предложен ряд мер, направленных на стимулирование отечественных компаний. Одна из них — повышение ввозных пошлин на иностранные дженерики, если локальные производители смогут обеспечить потребности рынка отечественными аналогами.
В краткосрочном периоде государство принимает меры по контролю цен, сдерживанию их необоснованного роста, а также управлению ассортиментом (сохранение дешевых препаратов на аптечных полках). Приказ Минздравсоцразвития России «Об организации и осуществлении мониторинга цен и ассортимента лекарственных средств в стационарных лечебно-профилактических и аптечных учреждениях (организациях) РФ» в случае роста цен на лекарственные препараты обязывает субъект РФ аргументировать его. Есть вероятность того, что, облегчив жизнь покупателям (оградив их от непредсказуемого роста цен), государство переложит груз проблем на дистрибьюторов. Увеличение накладных расходов, в частности транспортных, будет сложнее компенсировать за счет увеличения отпускных цен. Это может спровоцировать уход ряда дистрибьюторских компаний с рынка. С другой стороны, мониторинг цен, направленный на их стабилизацию, может инициировать процесс оптимизации взаимоотношений с поставщиками фармпродукции; это, возможно, позволит сократить число звеньев в товаропроводящей цепочке и наладить прямые контакты с производителями, что особенно актуально для крупных аптечных сетей. В свою очередь, производители также заинтересованы в снижении цен на продукцию и в оптимизации отношений с розничным звеном, в т.ч. посредством изменения системы дистрибуции.
В отношении списка препаратов ЖНВЛС государство также принимает меры по регулированию цен. 8 августа 2009 г. подписано постановление № 654, согласно которому цены должны быть зафиксированы (в рублях), исходя из отпускной цены производителя. В то же время нестабильные курсы основных валют и зависимость от импорта субстанций могут привести к изменению себестоимости и росту отпускных цен локальных фармпроизводителей. Фармацевтические компании, стремясь обезопасить себя от столь очевидных рисков, могут изначально зафиксировать несколько завышенные цены, что вызовет искусственный рост цен. Снижение торговых надбавок может повлечь за собой сокращение доли дешевой продукции и ее последующее «вымывание» из аптечного ассортимента. Это может привести к появлению новых типов участников рынка (дистрибьюторов и аптечных сетей), например социальных дискаунтеров или государственно-частных партнерств. Для стимулирования работы с перечнем ЖНВЛС было бы полезно поощрять задействованные в работе с ними предприятия и компании, например, предоставляя им налоговые льготы или оказывая помощь в кредитовании.
Индивидуальность решений
В сложившейся ситуации у фармпроизводителей есть несколько вариантов действий. Один из таковых — развитие собственного производства не только готовых лекарственных форм, но и сырья, однако для реализации этих направлений необходимо финансирование научных разработок, исследований, значительные инвестиции в модернизацию производственного оборудования. При таком сценарии развития производитель снижает свою зависимость от импортируемых субстанций, что является бесспорным плюсом, учитывая риск осенней девальвации российского рубля; при этом он сталкивается с необходимостью закупки оборудования (включая расходы на его обслуживание) и создания дополнительных рабочих мест. Возникает также потребность в организации производства таким образом, чтобы производимая субстанция была конкурентоспособной, в изучении новой конкурентной среды, разработке маркетинговой стратегии реализации субстанций и произведенных из них лекарств, финансировании рекламных затрат для вывода новой продукции на рынок. Кроме того, для новых российских субстанций существует еще одна проблема: производитель может производить ЛС только из субстанции, указанной при регистрации. Поэтому перейти на новую субстанцию можно только после внесения соответствующих изменений в регистрационные документы, что непросто.
Тем не менее компания «Биокад» с целью снижения затрат на покупку зарубежных субстанций для некоторых видов ЛС в конце июня с.г. получила две новые лицензии на производство лекарственных субстанций. Безусловно, в условиях кризиса такое событие становится еще более значимым для производителя, особенно с учетом того, что не каждое российское предприятие может инвестировать средства в собственное развитие. Здесь производственным компаниям также могло бы быть интересно сотрудничество с государством — государственно-частное партнерство (ГЧП), зарекомендовавшее себя во многих странах.
ГЧП предполагает долевое финансирование; таким образом, производители могли бы получить финансовую поддержку со стороны государства для развития и осуществления инвестиционных проектов и программ; это особенно актуально в нынешних условиях, когда получение заемных средств существенно затруднено. Для слаженной работы такой системы требуется четкая организация всех составляющих деятельности, а также доработка законодательной базы, которая в настоящее время не соответствует современным требованиям научно-производственных и инновационных организаций. Сотрудничество такого вида, вероятнее всего, следует ожидать с крупнейшими компаниями, имеющими в своей структуре научное подразделение, исследовательские центры и производственные линии.
Не теряет актуальности и взаимодействие компаний с целью заключения сделок M&A. В настоящее время планируется слияние компаний «Мосхимфармпрепараты им. Н.А. Семашко» и «Биннофарм». В случае, если сделка состоится, производство будет перенесено на производственные площади компании «Биннофарм». Благодаря такой сделке крупная компания за счет расширения зоны влиятельности может увеличить присутствие на рынке.
Еще одним из возможных вариантов для решения производственных проблем компаний в современных условиях может стать контрактное производство. Зачастую российские производства загружены не на полную мощность, что увеличивает издержки. Преодолению этой проблемы может помочь производство препаратов по контракту. Помимо этого размещение заказов на контрактное производство выгодно как для отечественных, так и для зарубежных компаний. Иностранные компании-заказчики, также вынужденные в период кризиса сокращать издержки, таким образом получат возможность дальнейшего развития своих продаж на фармрынке России и в то же время (в отличие от импорта готовых препаратов) смогут сэкономить на транспортных и таможенных расходах, сохранив при этом конкурентный уровень цен.
В России более 80 российских производственных компаний в настоящее время обеспечивают заказы по производству ЛС на контрактных условиях для отечественных и зарубежных компаний. К числу производителей, выполняющих заказы иностранных компаний, можно отнести компании «Вектор», «Сотекс», «БИОТЭК», «Акрихин», «Канонфарма» и др. Производство под заказы отечественных компаний осуществляют «Лекко», «Эллара МЦ», «Мир-Фарм» и др. Препараты, произведенные российскими компаниями по контракту, в стоимостном выражении занимают десятую часть рынка локальных ЛС (в 2008 г. — 9%); при этом общий объем продаж препаратов, произведенных российскими компаниями «по контракту» и реализованных в 2008 г., составил 233 млн долл. США, или 65 млн упаковок, из которых 78 и 75% продукции соответственно было произведено по заказу отечественных компаний.
При контрактном производстве положительным для локальных производителей является то, что размещающая заказ компания сможет концентрировать усилия на основном виде деятельности (например, на разработке новых активных соединений, фармсубстанций или стратегии продвижения), что немаловажно, т.к. для многих компаний проблематично изыскать средства для организации полного цикла создания препарата — от разработки и проведения исследований до выпуска и выведения на рынок.
Кроме того, российский производитель, работающий на контрактной основе, освобождается от необходимости поиска рынков сбыта продукции, т.к. в большинстве случаев эту роль берет на себя компания-заказчик.
Каждая компания может найти для себя наиболее приемлемый путь выхода из сложной ситуации, объективно оценив собственные возможности и приложив необходимые усилия для своевременного развития сильных сторон своей деятельности. Подводя итоги, стоит отметить, что государство и участники фармотрасли осознают важность и социальную значимость этой сферы. Первое ведет активные обсуждения законодательных аспектов и доработки проектов развития отраслевых субъектов для обеспечения более продуктивной деятельности предприятий. Со стороны участников фармрынка наблюдается стремление использовать сложившуюся ситуацию с целью оптимизации деятельности и заложения прочного фундамента на будущее.
Рейтинг российских фармдистрибьюторов
Новые инициативы государства по регулированию цен, в т.ч. с использованием новых принципов определения наценки на ЖНВЛС, вызывают большой интерес у всех участников рынка, а от дистрибьюторов требуют особой стратегической смекалки при построении планов закупок на следующий год и для выполнения социальной миссии, свойственной фармотрасли. Инициативы Минпромторга, направленные на расширение аптечного ассортимента (за счет продукции нелекарственного назначения и медицинского оборудования) и рынка сбыта лекарственной продукции (через супермаркеты), также не вносят ясность в перспективы развития сегмента, порождают множество вопросов и заставляют искать ответы на них. В первую очередь непонятно, какими ресурсами будет обеспечиваться смежный канал (продажа ЛС через супермаркеты); каким образом может быть построена эта система; как удастся обеспечить контроль качества препаратов, прозрачность рынка и ограничение доступа детей к препаратам, которые могут стать легкодоступными.
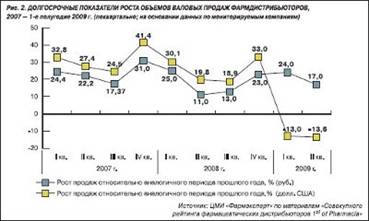
Новые условия дополняются ухудшением общих показателей деятельности, связанным в т.ч. с традиционным окончанием сезона на фармрынке, а также кризисным влиянием на отрасль. Объемы валовых и прямых продаж в секторе дистрибьюторов продолжили падение во всех валютах, однако в рублевом эквиваленте сохранился положительный прирост.
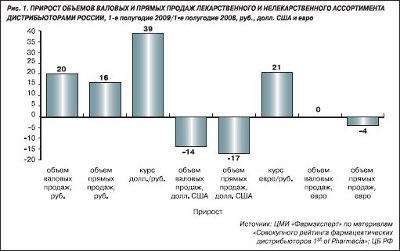
В сравнении с I кварталом с.г. во II квартале ситуация несколько усугубилась, но, учитывая активность проявившегося «пласта развивающихся дистрибьюторов», а также ожидаемый рост, связанный с началом осеннего сезона, о наметившемся отрицательном тренде говорить рано.
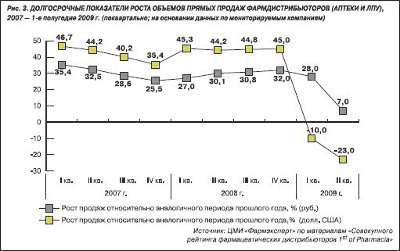
Несмотря на то что текущий тренд подтверждает и информация о внешнеэкономической деятельности дистрибьюторов, ситуация в сегменте еще может стабилизироваться. По итогам квартального рейтинга за 2009 г. лишь немногие дистрибьюторы не прирастили прямые закупки препаратов из-за рубежа (что можно было связать с наличием остатков по выполненным по окончании года контрактам), однако по итогам 1-го полугодия отрицательный прирост объемов внешнеэкономических операций стал выраженной тенденцией. Тем не менее такие изменения могут свидетельствовать также о переходе ряда иностранных производителей на выполнение контрактов через ЗАО.
Поскольку в целом в секторе дистрибуции наблюдается существенное снижение объемов продаж и у отдельных игроков падение было достаточно глубоким, для некоторых дистрибьюторов остались характерными довольно высокие темпы роста.
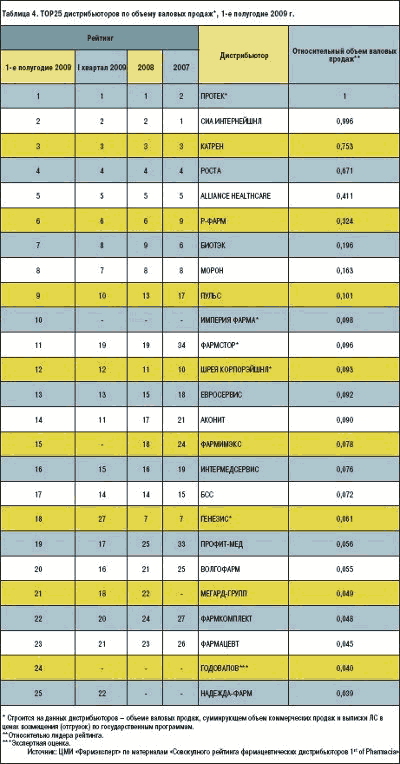
Несмотря на наиболее высокие темпы роста у дистрибьюторов, специализирующихся на дорогостоящем ассортименте (онкологические, гематологические и прочие ЛС), таких как «Р-Фарм», «Евросервис», «Фармстор», «Интермедсервис», ряд межрегиональных игроков также демонстрирует положительную динамику развития. В частности, компания «Пульс», планомерно увеличивающая свои продажи в регионах и усиливающая влияние на региональных рынках, сохраняет устойчивый рост, несмотря на кризис. Компании «Профит-Мед» и «Фармкомплект» также демонстрируют высокие темпы развития благодаря успешной адаптации к новым условиям ведения бизнеса.

Совокупный рейтинг отражает распределение дистрибьюторов по категориям («Национальные», «Межрегиональные» и «Региональные») и подкатегориям; он сформирован в соответствии с пороговыми показателями, а также основан на сопоставлении с аналогичным периодом предыдущего года показателей объемов валовых и прямых продаж, числа клиентов, позиций в ассортименте, количества филиалов и дочерних компаний, их динамики; происходит определение весовых коэффициентов. С 2007 г. совокупный рейтинг включает также компании, оцененные экспертно на основании открытых и иных источников.
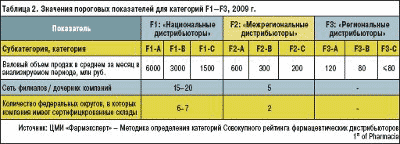
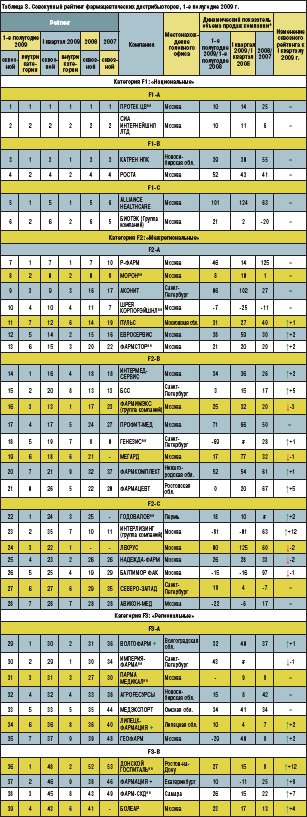

Рейтинг по объему валовых продаж традиционно строится на данных дистрибьюторов — объеме валовых продаж, суммирующем объем коммерческих продаж и объем выписки ЛС в ценах возмещения (отгрузок) по государственным программам, — и соотносится с показателями лидера рынка. Рейтинг дистрибьюторов-импортеров отражает внешнеэкономическую деятельность; он строится на основе электронной базы данных ЦМИ «Фармэксперт» «Импорт ЛС в Россию».
Активная политика региональных дистрибьюторов стимулировала изменение взаимоотношений между производителями и дистрибьюторами. Если до кризиса производители старались минимизировать количество дистрибьюторов в своем портфеле и выдвигали к ним серьезные требования, то в последнее время эта тенденция сменилась потеплением во взаимоотношениях, что не осталось незамеченным последними. Дистрибьюторы оптимизируют свои ассортиментные портфели, и ряд игроков этого сектора становится более привлекательным для начала или развития сотрудничества.
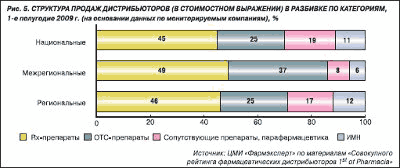
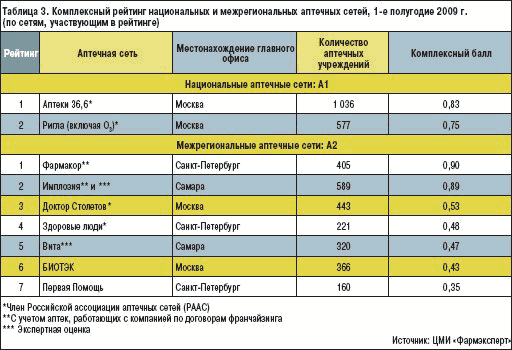
Участие в различных государственных программах позволяет наращивать обороты дистрибьюторам, специализирующимся на дорогостоящей продукции для лечения онкологических, гематологических и прочих заболеваний. Наиболее заметный рост продаж у достаточно крупных специализированных дистрибьюторов, в частности, оказал существенное влияние на структуру ассортиментного портфеля как в целом для сегмента в детализации импортные/отечественные продукты, так и непосредственно в категории «Межрегиональные» в детализации рецептурные/безрецептурные/сопутствующие препараты, парафармацевтика/ИМН. Кроме того, отдельно следует отметить, что для «национальных» и «региональных» дистрибьюторов характерным становится расширение ассортимента за счет нелекарственной продукции.
Как показывает практика, текущий кризис принес в сегмент изменения, которые в предкризисный период казались невозможными. Рейтинговые позиции компаний продолжают меняться, и для наиболее активных дистрибьюторов текущая конкурентная среда открывает новые перспективы. Каждый, кто сможет вовремя воспользоваться ими и сформирует стратегию, адекватную своим финансовым возможностям и сложившейся ситуации, а также наиболее точно просчитает действия конкурентов, сможет достичь наилучших результатов и даже превзойти самые смелые ожидания.

Рейтинг фармацевтической розницы
Рассматривая итоги I квартала с.г., мы имеем возможность оценить определенные «чистые» показатели деятельности сетей, их успехи и провалы, связанные с работой в изменившихся экономических условиях. Безусловно, проецировать эти данные на весь год едва ли возможно: для конкретных компаний ситуация может кардинальным образом измениться как в положительную, так и в отрицательную сторону. Тем не менее опыт работы в условиях экономической нестабильности стал для сетевой фармрозницы своеобразным стресс-тестом, причем смоделированным не в лабораторных условиях, а в естественной среде обитания, что делает его результаты еще более значимыми.

Сети сбрасывают «балласт», но теряют долю
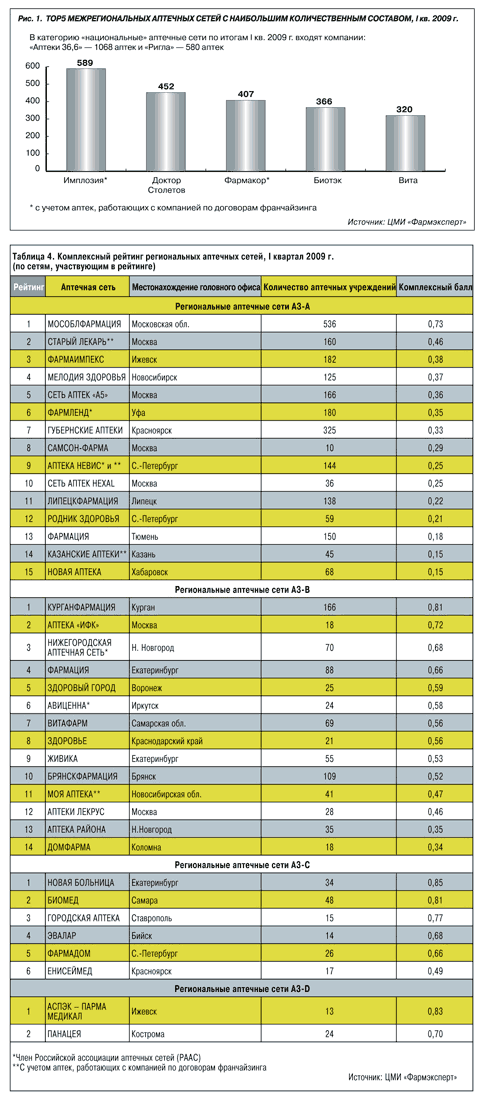
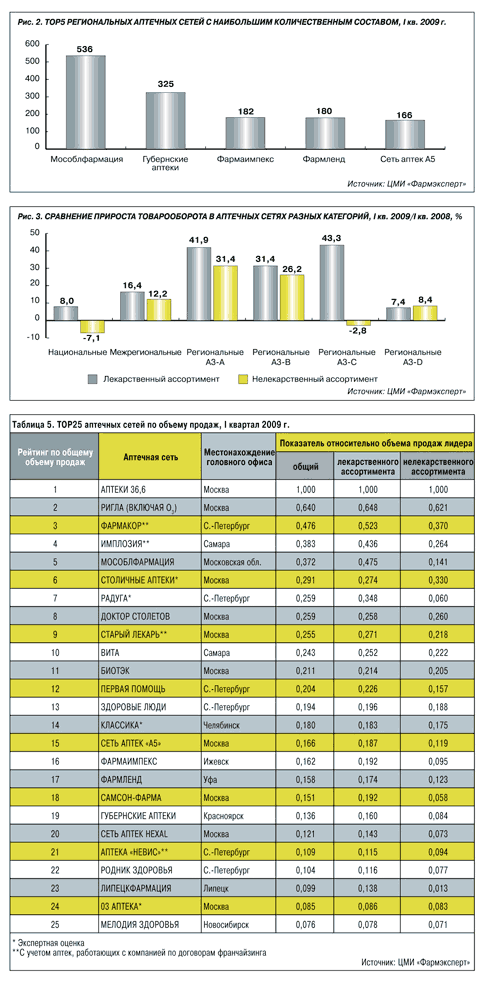
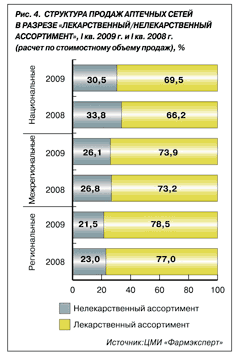
С фармацевтическими ретейлерами случилось то, что еще недавно казалось крайне маловероятным: впервые за несколько лет рыночная доля подавляющего большинства крупнейших компаний демонстрирует отрицательную динамику. При этом объем коммерческого розничного фармрынка при расчетах в рублевом эквиваленте в I квартале 2009 г. демонстрирует рекордные темпы роста — почти 32% относительно аналогичного периода прошлого года. Правда, рост рынка носит ярко выраженный инфляционный характер и связан, прежде всего, с резким ростом цен; при этом структура потребления лекарственных средств пока изменилась незначительно, а объемы потребления в натуральном выражении демонстрируют небольшую коррекцию вниз.
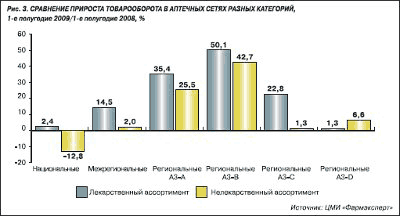
Несмотря на снижение доли рынка (а она снижается у всех, кто не смог обеспечить рост продаж выше среднерыночных показателей), большинство компаний все-таки вышло «в плюс» как по лекарственному, так и по нелекарственному ассортименту. Значительный спад показывают лишь игроки, которые были вынуждены закрыть значительное количество точек, а это, в числе прочих, — аптечные сети национального уровня. Закрытие убыточных точек стало для аптечных сетей одной из ключевых антикризисных мер, однако это не единственный балласт, который компаниям пришлось сбросить за борт, чтобы не пойти на дно.
О растущей роли аптечных сетей в последние годы говорилось многое; сети не только по максимуму использовали возможности «последней мили», связывающей поставщиков ЛС с потребителями, но и сделали уверенный шаг на территорию оптового бизнеса — стали обзаводиться собственными складами, куда перераспределялась часть логистических потоков. Однако сокращение издержек, которое должно было быть достигнуто в теории, не оправдалось сравнительно малыми объемами операций, и собственные логистические мощности из объекта экономии денежных ресурсов стали превращаться в объект инвестиций, что в современных условиях — роскошь, доступная немногим. Рынок показал, что пока не готов к кардинальному изменению сложившейся за десятилетие системы, тем более что компетенции фармдистрибьютора в России гораздо шире, нежели просто доставка товара из пункта А в пункт Б. Оптовое звено было и остается важным фактором финансовой стабильности системы товародвижения; немногие аптечные учреждения смогут работать по предоплате или кредитоваться в банках, особенно в условиях экономического кризиса.
В определенной степени мы привыкли рассматривать сетевую розницу «сверху»; однако основные рабочие процессы, обеспечивающие прибыльность и убыточность сетей, проходят не на макро-, а на микроуровне — в конкретных аптечных учреждениях. Естественно, описанные выше антикризисные меры, принимаемые аптечными сетями, едва ли окажутся действенными без внимания к бизнес-процессам конкретных аптек; в противном случае процесс закрытия убыточных точек придется продолжить. В этом отношении в более выгодных условиях оказались сравнительно небольшие сети, в которых сохранился определенный уровень децентрализации принятия решений по формированию ассортиментного портфеля, работе с поставщиками, управлению ценообразованием и другими факторами, позволяющими максимально гибко реагировать на экономическую ситуацию. Крупные сети, которые ранее получали преимущества от централизации производственных процессов, в числе антикризисных мер вынуждены задуматься о разумной локализации некоторых из этих процессов, т.е. о принятии решений на местах.
Снижение доли лидеров сетевой розницы на растущем рынке вызвано естественным перераспределением оборотов в пользу менее крупных компаний; свою долю также оттянули на себя игроки так называемой неорганизованной розницы, т.е. несетевые аптеки. Пока падение долей не выглядит слишком драматичным; крупные аптечные сети добились относительной стабилизации ситуации. Однако шансы выйти до конца года на прежние темпы роста имеют лишь немногие компании. Процессы слияний и поглощений в фармацевтическом ритейле фактически прекратились; более того, даже возможность органического роста сейчас рассматривается крайне осторожно. Подобное состояние дел крайне выгодно компаниям, имеющим финансовую подпитку: в период общей стагнации отрасли можно не просто сделать рывок вперед, но и претендовать на «призовые» места.
Увы, сейчас таких примеров на фармацевтическом рынке немного; рассчитывать на появление иностранных инвесторов пока тоже особо не приходится. Российский рынок в последние годы активно рос, что делало его в глазах потенциальных инвесторов привлекательным, хотя и рискованным; теперь стало понятно, почему. По итогам 2009 г. из-за значительной девальвации рубля, несмотря на рост цен в национальной валюте, рынок в долларовом выражении, скорее всего, будет стагнировать.
На розничный фармацевтический рынок, в т.ч. на его инфраструктуру, воздействует целый комплекс факторов, в числе которых — уровень дебиторской задолженности; дефектура; размер арендных ставок; уровень безработицы, а значит, и величина потребительского спроса; наконец, законодательные инициативы государства и даже цены на нефть как основной фактор стабильности отечественной экономики. Перечисление факторов можно продолжать, но главное то, что даже значительный рост цен на нефть (сейчас многие начинают свой день с просмотра биржевых котировок) едва ли одномоментно отразится на деятельности фармацевтического ритейла. Рассчитывать (по крайней мере, какое-то время) российским сетям придется только на себя; потенциальным инвесторам пока хватает собственных проблем.
Государственные инициативы
Государство не только сохраняет возможность качественного воздействия на ситуацию в отрасли, но и обладает инфраструктурным и финансовым потенциалом, который можно и должно использовать для реализации социально значимых задач.
Огромное значение для развития аптечной розницы и сетевого ритейла, в частности, имеют последние инициативы государства в области регулирования цен на лекарственные средства. Инициативы были ожидаемы и возникли не на пустом месте: экономический кризис спровоцировал значительный рост цен на медикаменты и выявил целый ряд проблем, связанных с производством и продажей медикаментов.
На текущий момент возможности государства в отношении ценового регулирования в коммерческом розничном секторе ограничены так называемым Перечнем жизненно необходимых и важнейших лекарственных средств (ЖНВЛС), который устанавливается постановлением Правительства РФ и на который устанавливаются предельные оптовые и розничные наценки. На сегодня препараты, формирующие этот список, обеспечивают около 30% оборота среднестатистической российской аптеки как в стоимостном, так и в натуральном выражении, и любое расширение этого списка (подобные планы озвучивают, в частности, представители Росздравнадзора) естественным образом будет ограничивать их прибыль.
Любое действие, направленное на регулирование отрасли, тем более если речь идет об ограничении прибыли аптечных учреждений, должно быть многократно взвешено. И здесь лишний раз хочется упомянуть о необходимости конструктивного диалога между властью и бизнесом. Неудачные эксперименты с ценовым регулированием могут привести отрасль в состояние коллапса; подобные примеры мы могли наблюдать в конце прошлого года на Украине.
Между тем аптечные сети, находящиеся в государственной и муниципальной собственности, показывают относительно стабильный рост продаж, впрочем, не выходящий за пределы инфляционного увеличения цен на медикаменты.
Будущее государственных сетей в целом предопределено: в большинстве регионов России они проходят примерно одинаковый путь развития. Вначале разрозненные аптечные учреждения объединяются в единую структуру; создается новая административная система. На втором этапе различными методами повышается прибыльность сети: закрываются убыточные точки, внедряются системы менеджмента качества, устраняются дублирующиеся процессы и т.д. На третьем этапе меняется организационно-правовая форма собственности; при этом образованные акционерные общества могут остаться в государственной собственности либо часть их акций может быть передана инвестору на возмездной основе.
Безусловно, возможны варианты. Так, например, «Петербургские аптеки № 1» объединялись дважды: вначале было создано четыре отдельных предприятия, которые в дальнейшем объединились в единую структуру. Похожая ситуация складывается в Красноярском крае, где планируется объединение ряда фармкомпаний (оптовых, розничных и производственных), включая один из крупнейших государственных фармритейлеров «Губернские аптеки». Объединение разрозненных аптечных учреждений в единую сеть планируют реализовать власти Кирова.
Хочется также обратить внимание на инициативу столичных властей, которые распорядились передать арендуемые помещения ряда аптек в хозяйственное ведение сети «Столичные аптеки». Ритейлер получит возможность значительно сократить собственные издержки, а значит повысить прибыльность: арендные платежи — одна из основных расходных статей аптечного учреждения, и это может служить своеобразным примером для других регионов.
Перечисленные инициативы чиновников способны улучшить жизнь конкретных компаний, однако их влияние, безусловно, ограничено локальным уровнем. Нужно признать, что реформирование системы государственных и муниципальных аптечных сетей идет совсем не теми темпами, которые требуются для обеспечения их эффективного функционирования и конкурентоспособности. Совсем уж не остаться в хвосте гонки позволяет лишь сформированная инфраструктура и специфический набор социальных услуг, а теперь еще и общее замедление темпов развития отрасли.
Всплеск разного рода проектов по реформированию системы регулирования фармотрасли последовал вслед за резким ростом цен на ЛС, который стал едва ли не самым значительным по сравнению с повышением цен на другие непродовольственные товары. После обсуждения проблемы на высшем уровне стали находиться решения: чиновники вспомнили о механизмах регулирования цен на определенный перечень ЛС (т.н. список ЖНВЛС). Возможность регулирования имелась и ранее, хотя существующая система работала неэффективно. Система регулирования в теории сравнительно проста: цены производителей фиксируются в специальном реестре; к этой цене могут применяться определенные оптовые, а затем розничные наценки, и именно этап определения этих наценок вызывает основные вопросы. Разработкой регламента определения наценок сейчас занимается Федеральная служба по тарифам (ФСТ).
Если уровень наценок будет покрывать только размер накладных расходов, то товар начнет постепенно вымываться из ассортимента дистрибьюторов, а значит, возникнет дефектура и в аптеках. Если это произойдет, ценность предпринимаемых усилий по стабилизации цен будет стремиться к нулю. Однако подлинную революцию на фармрынке можно ожидать в случае реализации проекта («прожекта») о расширении перечня хозяйствующих субъектов, имеющих право на осуществление фармдеятельности. По замыслу авторов, часть товаров аптечного ассортимента, точнее ОТС-продукцию, планируется разрешить к реализации в универсальных магазинах. Замысел проекта аргументируется повышением доступности ЛС для населения, а также (и опять же) снижением цен за счет роста конкуренции.
В этой связи просто невозможно не вступить в дискуссию с авторами проекта. Во-первых, в России существует достаточное количество аптечных учреждений; проблемы с доступом к ЛС испытывают прежде всего сельские жители, для которых, скорее, актуальна проблема продажи лекарств в аптечных пунктах при так называемых фельдшерско-акушерских пунктах (ФАП); супермаркеты с аптечными отделами в глубинку доберутся еще не скоро. Более того, для тех же самых супермаркетов потребуется специальным образом обученный персонал, дефицит которого и без того ощущается на рынке. Во-вторых, потребуется самый глубокий пересмотр списка безрецептурных препаратов; сейчас в нем присутствует ряд ЛС, которые сложно представить в свободной продаже. Кроме того, размывается ответственность, и контролировать работу подобных отделов будет сложно. Помимо всего вышесказанного, хочется отметить, что вместо ожидаемого снижения цен на ЛС за счет конкуренции на деле, скорее всего, проявится эффект увеличения цен на рецептурную продукцию. Не секрет, что сейчас значительная часть прибыли аптек формируется за счет ОТС-продукции. Этот фактор будет тем более актуален после пересмотра политики регулирования цен на ЖНВЛС.
Прогнозы
Оживление экономической деятельности, а также рост национальных резервов — хороший маркер того, что социальные обязательства государства будут выполняться в полном объеме. Более того, дальнейший рост позволит рассматривать перспективу запуска новых программ социальных гарантий, в том числе в системе здравоохранения.
Существует ли вероятность того, что государство расширит перечень нозологий в федеральной части программы ДЛО («Высокозатратные нозологии»)? Определенные перспективы расширения этой программы имеются. Сравнивая российскую программу ВЗН с аналогичными западными системами, мы видим, что количество нозологий, требующих особого государственного внимания, должно быть 30–40, как минимум. В настоящее время во всем мире наибольшее число «орфанных» лекарств (orphan drugs) в рамках государственных лекарственных гарантий используют для лечения гемобластозов и рака (острые лимфобластные лейкозы, промиелоцитарные лейкемии, хронический миелолейкоз; рак почки, надпочечников, пищевода; неходжкинская лимфома, семейный аденоматоз кишечника и т. д.). На втором месте по применению этих препаратов находится группа наследственных заболеваний — акромегалия, болезнь Фабри, гипераммониемия, болезнь Гоше, мукополисахаридоз I, II, IV типа и др. Третье место занимают тяжелые врожденные и наследственные заболевания центральной нервной системы, в первую очередь, миоклоническая эпилепсия (синдром Драветса); эпилепсия Леннокса; катаплексия с нарколепсией у взрослых; хронический болевой синдром, резистентный к анальгетикам. К числу «орфанных» болезней (orphan diseases) относится и до сих пор неизлечимая первичная легочная гипертензия, которая в Европе диагностирована у 95 тыс. пациентов. Серьезной проблемой остается открытый артериальный проток (Баталов проток) и т.д.
Безусловно, начало финансирования лекарственного обеспечения всех этих редких заболеваний за счет федерального бюджета — решение не одного года (не говоря уже о реализации такого проекта). Но проблема кроется не только в бюджетах. Пока российская система диагностики не позволяет четко идентифицировать такие патологии. Однако мы полагаем, что год за годом список высокозатратных нозологий все-таки будет расширяться. Вероятность того, что его расширение произойдет в 2010 г., невелика. Аукционы по закупкам ЛС на 1-е полугодие уже объявлены Минздравсоцразвития. Стабильный рост поступлений в бюджет дает возможность запуска дополнительных программ финансирования во 2-м полугодии.
И здесь, как ни странно, может пригодиться компетенция самих фармацевтических компаний. Так, запуск программ финансирования лекарственного обеспечения отдельных нозологий может быть реализован по принципу персонального учета участников. Поскольку государственных инструментов учета пока нет, а фармкомпании уже составили персонифицированные списки пациентов по некоторым нозологиям, то инициатива со стороны бизнеса (с приложением этих списков), а также аргументированная фармакоэкономическая документация могут служить драйвером таких процессов.
Что касается базовой части программы, сегмента ОНЛС, то следует отметить, что существенного увеличения финансирования этого направления вряд ли стоит ожидать. Максимальное увеличение бюджетов допустимо в пределах 10–15%. В кризис снизилась платежеспособность государственных бюджетов в плане закупки импортных ЛС. В некоторых регионах, работающих без создания складских запасов, возникла дополнительная потребность в финансировании. Однако в масштабе страны картину нехватки бюджетов создают именно складские запасы. Неточный расчет потребности региона под закупку ЛС привел к тому, что на региональных складах имеются излишки непотребленной продукции.
По данным Росздравнадзора, наиболее значительные запасы (из расчета на количество месяцев) в сегменте ОНЛС отмечены в Дальневосточном, Сибирском и Южном федеральных округах, а по семи вызокозатратным нозологиям — в Дальневосточном и Северо-Западном федеральных округах. Скорее всего, в 2010 г. начнется вторая волна «борьбы» с этими запасами, что приведет к сокращению объема закупок по определенным регионам. Сопоставляя потребность одних субъектов федерации в дополнительном финансировании и избыток товара в других, можно сделать вывод о том, что бюджет программы ОНЛС кардинальных изменений не претерпит.
Сегмент государственных закупок под нужды лечебно-профилактических учреждений также вряд ли претерпит существенные изменения. По крайней мере, в этом сегменте не станет больше точек формирования потребности (количество госпиталей не увеличится); не будет и кардинальных изменений, связанных с внедрением новых технологий диагностики и лечения. Органический рост объема продаж ЛС в этом сегменте на уровне 10–15% с большой степенью вероятности в 2010 г. сохранится.
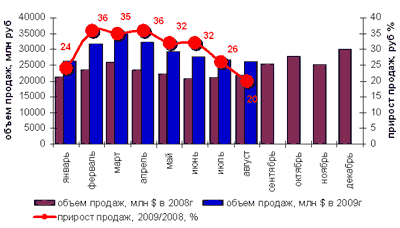
Наиболее проблемным сегментом, на наш взгляд, в ближайшее время, как это ни странно, станет розничный рынок. Темпы роста коммерческого розничного рынка из года в год колебались в интервале 18–27%. Столь бурный рост провоцировался постоянным увеличением цен на медикаменты, а также переключением населения на более дорогие препараты. Поскольку в результате кризиса процесс переключения потребителя на более дорогие ЛС несколько замедлился, а ценовой фактор попадет под более жесткий контроль, розничный рынок лишается основных своих драйверов.
Вопрос регулирования цен на медикаменты решен на федеральном уровне исключительно в отношении группы ЖНВЛС. Утверждена единая методика регистрации цен и формирования предельных оптовых и розничных наценок. Положительным результатом такого решения должно явиться то, что медикаменты группы ЖНВЛС станут более доступными для потребителя. Товаропроводящая цепочка, работающая с этой продукцией, должна быть более прозрачной и подконтрольной. Среди негативных моментов следует отметить то, что даже если установлен единый принцип формирования оптовой и розничной наценки, то «на откуп» регионам отдали решение об утверждении поправочных логистических коэффициентов. Таким образом, регионы, руководствуясь принципами единого ценообразования, будут сами решать, какой коэффициент применить. Учитывая, что во многих регионах участники локального рынка часто аффилированы с местной властью, не следует ожидать, что логистические коэффициенты станут ниже, чем до кризиса.
Источник: ЦМИ «Фармэксперт»
Падение рынка в декабре может быть объяснимо тем, что в 2008 г. в этом месяце наблюдался ажиотажный спрос на медикаменты, что привело к искусственному увеличению натуральных и стоимостных объемов рынка. Ожидается, что, помимо декабря 2009 г., отрицательный тренд проявится в коммерческом сегменте еще раз в феврале — марте 2010 г. Причина все та же — ажиотажный спрос на ЛС в эти месяцы в 2009 г. По итогам 2010 г. на коммерческом розничном рынке все-таки будет наблюдаться слабо положительный рост рублевой массы (10–12%). Драйвер роста совокупного рынка будет переключен из коммерческого сегмента в сегмент государственных закупок. Если будут реализованы новые государственные программы лекарственного обеспечения, то рост совокупного объема рынка за 2010 г. может опять достичь 18–20%. [an error occurred while processing this directive]
